Tutti gli articoliArticolo
Fattura elettronica e liquidazione iva
Probabilmente coloro che evidenziano problemi di qualche sorta, con la fattura elettronica erano soliti non rispettare i termini di legge prima...
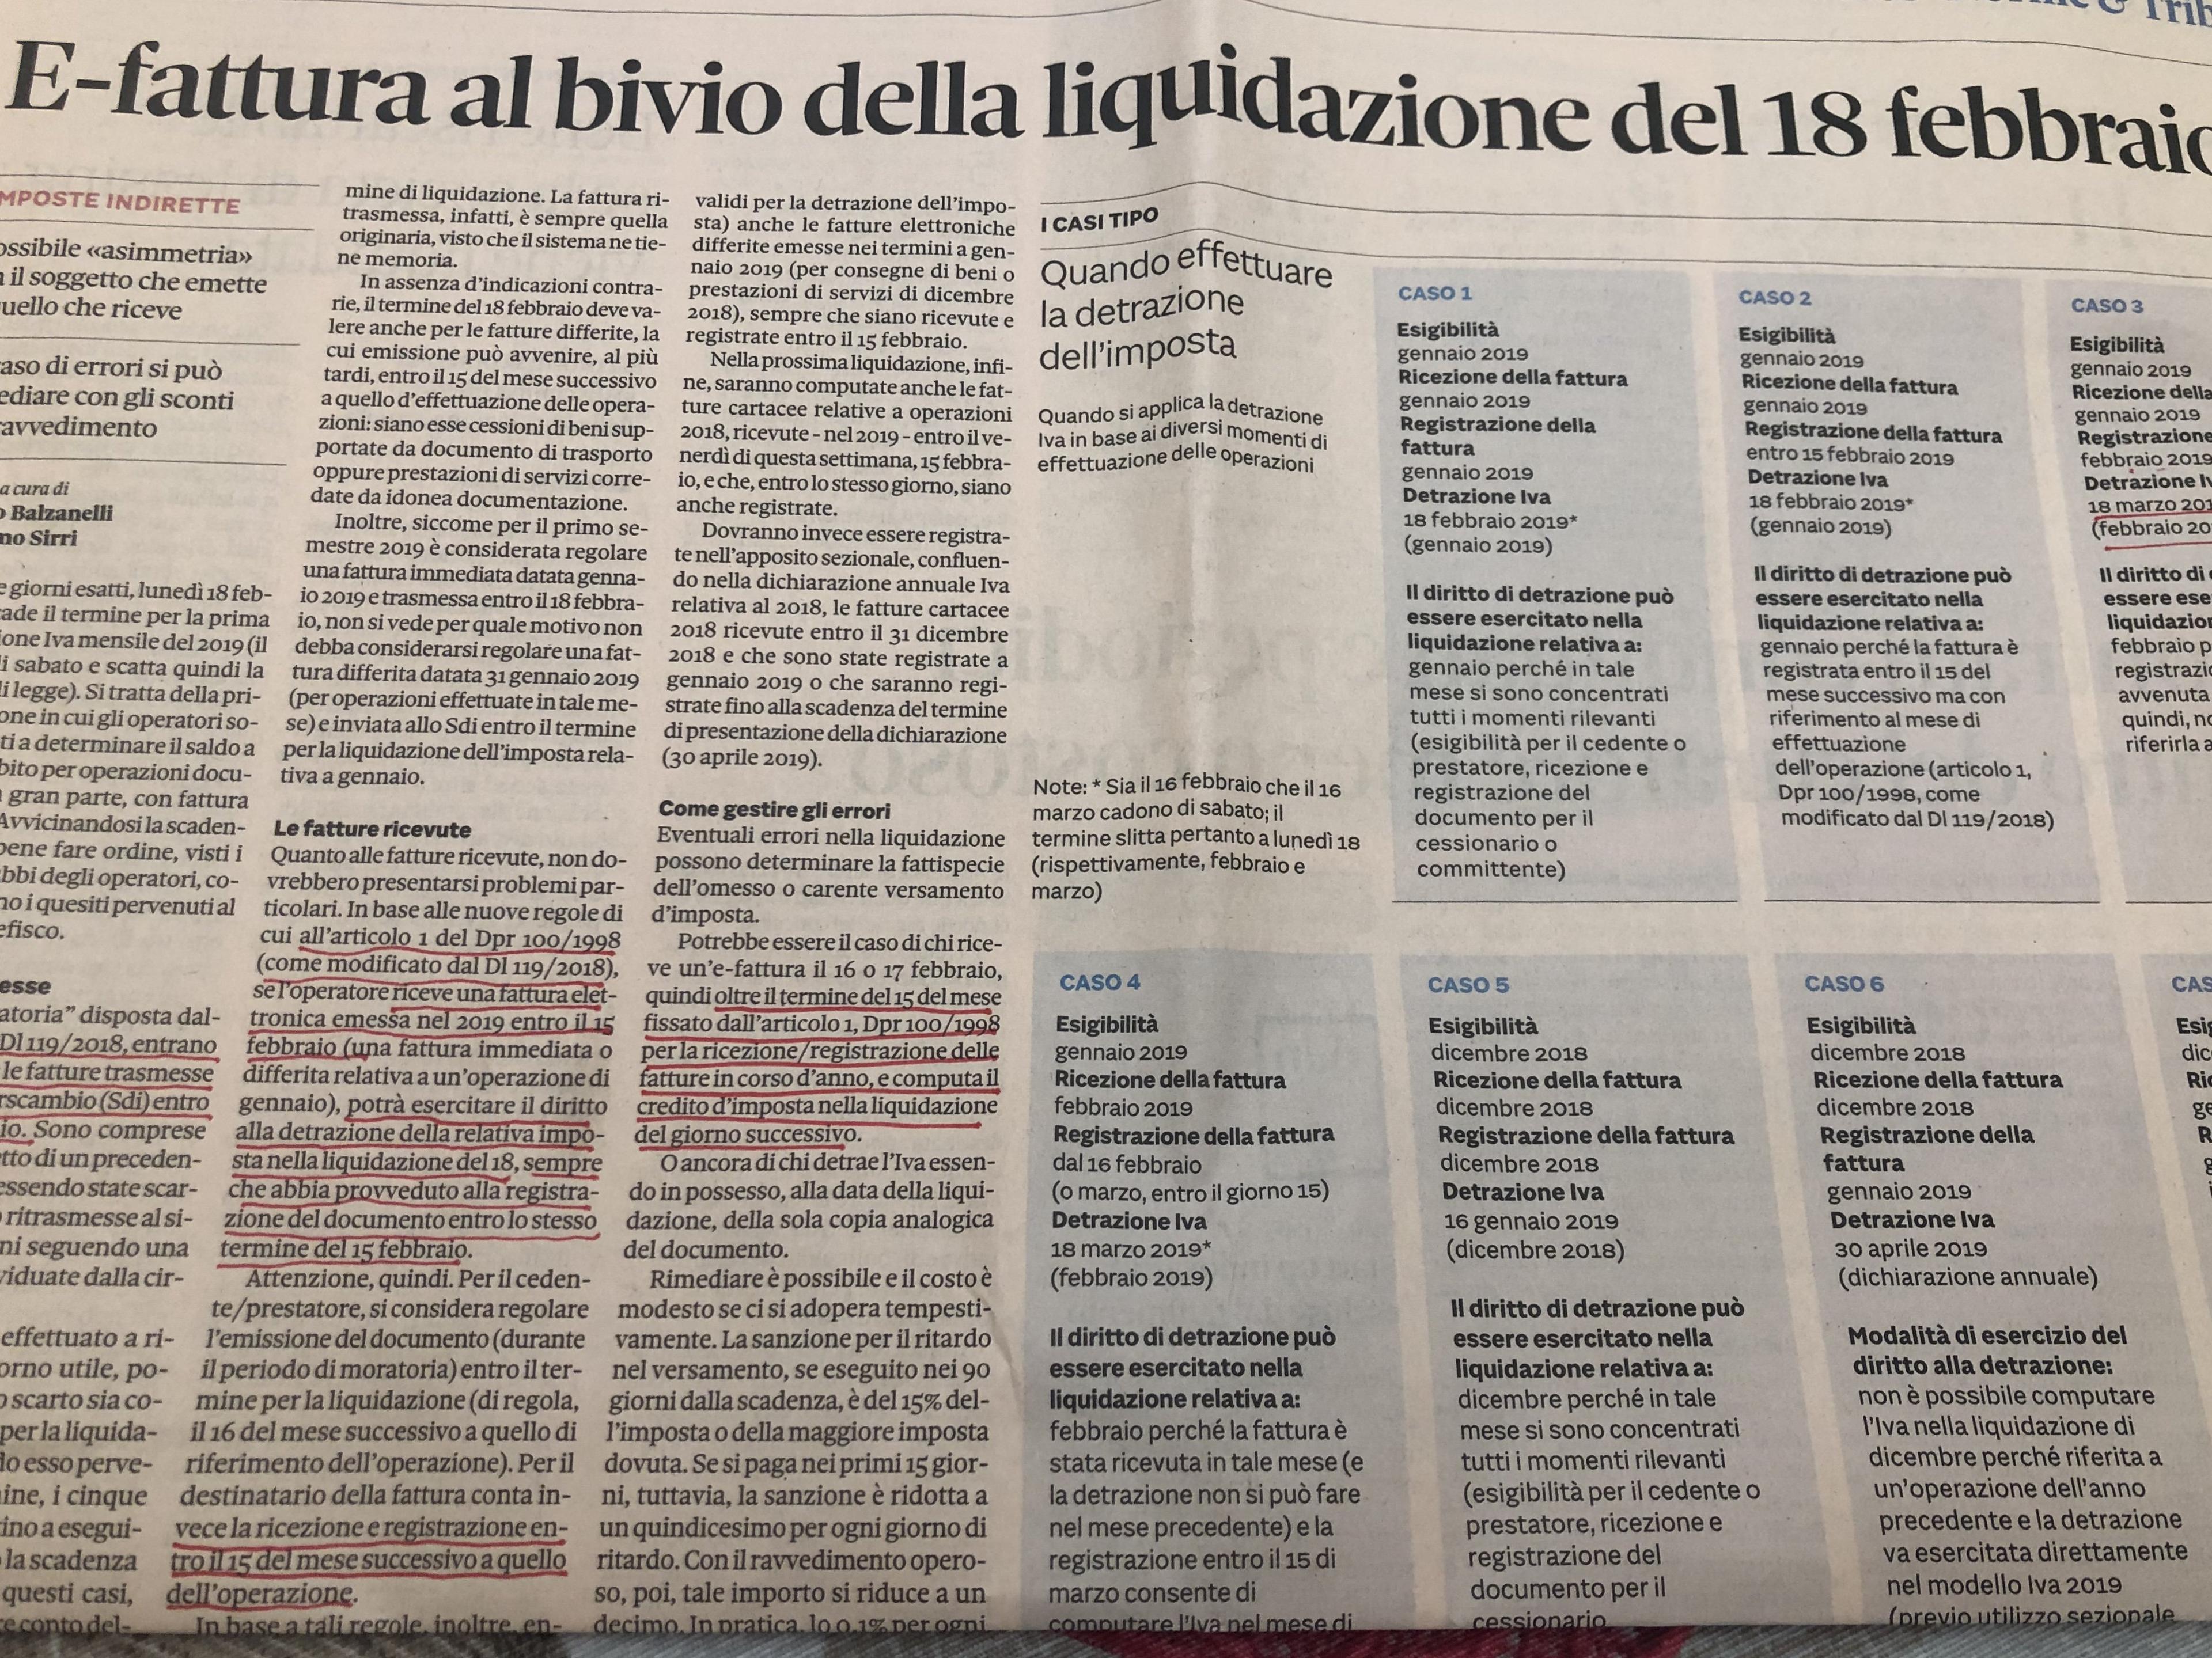
In questo primo mese di entrata in vigore della fattura elettronica, si legge molto spesso, anche sui giornali specializzati, di fantomatici problemi di qualsiasi genere.
Partiamo da un punto fermo: la fattura elettronica non ha cambiato i tempi, modi ed altro in merito all’applicazione dell’iva, del sistema di determinazione dell’imposta.
In questo articolo mi soffermo sul problema della determinazione del saldo iva debito: nulla è cambiato, fermo restando l’esigibilità dell’iva nel momento dell’effettuazione dell’operazione, secondo quanto previsto dall’art. 1 dpr 100/98, come novellato dal DL 119/2018, per il prestatore l’iva è esigibile al momento della esecuzione della prestazione; per chi la riceve l’iva, per essere esigibile, deve avere anche il materiale possesso del documento (la fattura). Facendo un esempio: prestazione eseguita in data 30 gennaio 2019; il prestatore emette fattura ed invia allo sdi in data 9 febbraio; per qualche motivo lo sdi, prima rifiuta la fattura, che viene riemessa in data 14 febbraio 2019; il cessionario riceve la fattura il 18 febbraio 2019: l’iva a debito per il prestatore rientra nella liquidazione di gennaio 2019, per il cessionario invece in quella di febbraio.
Probabilmente coloro che evidenziano problemi di qualche sorta, erano soliti non rispettare i termini di legge prima. La dimostrazione sono le fatture sbagliate, molti prima sbagliano, stracciavano e riemettevano; oppure, altra cosa: “dottore non mi pagano allora faccio nota di credito”. Forse non è la fattura elettronica ad essere sbagliata, ma la prassi di molti operatori.
Lo studio rimane a disposizione di quanti volessero approfondire alcuni aspetti della fatturazione elettronica.
Articoli correlati:
Fattura elettronica: ultimi chiarimenti ai tanti dubbi dei contribuenti
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → · 3 min letturaForfettari e plusvalenzeIl regime forfettario è agevolato anche in sede di cessione di azienda. In sede di pianificazione di vendita sarebbe interessante prima il passaggio al forfettario e poi la cessione.Leggi
 · 1 min letturaConsulenza fiscaleLa consulenza fiscale da sempre è un attività dello StudioME Commercialisti Il dott. Massimo Esposito, con i suoi collaboratori, offrono i servizi...Leggi
 · 1 min letturaRateizzo Avvisi BonariCon questo servizio, ogni contribuente, ricevuta la comunicazione, fatti i controlli necessari, può procedere al rateizzo degli avvisi bonari.Leggi