
Di Dott. Massimo Esposito, Dottore Commercialista e Revisore Legale (ODCEC Firenze n. 1722/A), esperto di fiscalità delle cripto-attività · Aggiornato al 30 settembre 2026
Bitcoin è una moneta? Un bene? Un investimento finanziario? Per rispondere dal punto di vista giuridico bisogna prima capire da dove nasce e come funziona: le definizioni che oggi troviamo nelle leggi e nelle sentenze spesso non ricalcano le sue caratteristiche tecniche. Partiamo quindi dalla storia, passiamo alla tecnologia e arriviamo al diritto.
Cos’è Bitcoin, in breve
- Bitcoin (B maiuscola) è un protocollo open source che mantiene un registro pubblico distribuito, la blockchain, senza un’autorità centrale.
- bitcoin (b minuscola, BTC) è la criptovaluta che circola su quella rete: al massimo 21 milioni di unità, controllate tramite chiavi crittografiche.
- Il white paper di Satoshi Nakamoto è del 31 ottobre 2008; la rete è nata il 3 gennaio 2009.
- In Italia bitcoin non è moneta a corso legale; la legge lo inquadra come valuta virtuale (antiriciclaggio) e cripto-attività (fisco), mentre la giurisprudenza lo tratta come bene immateriale.
- Dal 2026 le plusvalenze su bitcoin sono tassate al 33% e i bitcoin detenuti vanno indicati nel quadro RW.
1. Le radici: dal 2001 al 2008
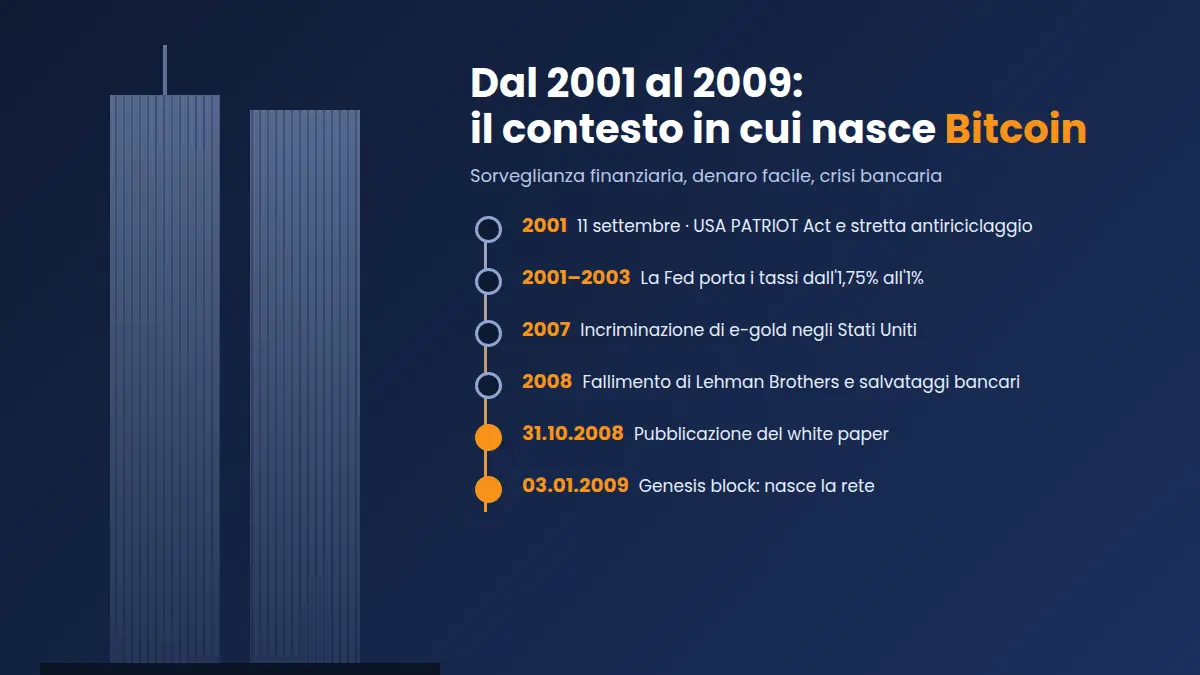
Bitcoin nasce ufficialmente nel 2009, 03/01/2009, ma il white peper esce il 31/10/2008 su una chat per nerd. Il contesto che lo rende possibile, e in un certo senso necessario, si forma negli anni precedenti. Una lettura sempre più diffusa individua nel 2001 un punto di svolta, su due fronti.
Il fronte della sorveglianza finanziaria
Dopo gli attentati dell’11 settembre alle Torri Gemelle, il 26 ottobre 2001 gli Stati Uniti approvano il USA PATRIOT Act. Il Titolo III è dedicato alla lotta al riciclaggio e al finanziamento del terrorismo: obblighi di identificazione della clientela (il moderno KYC), segnalazioni di operazioni sospette estese a nuovi intermediari, sistemi di trasferimento di valore ricondotti nella nozione di istituzione finanziaria. Il modello si diffonde rapidamente a livello internazionale. È una risposta comprensibile a una minaccia reale, ma segna il passaggio a un sistema in cui ogni pagamento è tracciato e ogni intermediario è un presidio di controllo.
Le prime monete digitali “private” ne fanno le spese: nel 2007 il Dipartimento di Giustizia americano incrimina e-gold, allora il principale sistema di pagamento digitale garantito da oro, per riciclaggio e attività di trasferimento di denaro non autorizzata. La lezione per chi voleva creare denaro digitale fu chiara: un sistema con un gestore centrale può essere chiuso.
Il fronte monetario
Nello stesso periodo, per sostenere l’economia dopo lo scoppio della bolla dot-com e dopo l’11 settembre, la Federal Reserve porta i tassi all’1,75% a fine 2001 e all’1% nel 2003. Il denaro facile alimenta l’espansione del credito e la bolla immobiliare americana, che esplode con la crisi dei mutui subprime e culmina nel fallimento di Lehman Brothers, il 15 settembre 2008. Seguono salvataggi bancari con denaro pubblico su scala mai vista.
Le radici tecniche: i cypherpunk
A questo si aggiunge una tradizione più antica: quella dei cypherpunk, crittografi e informatici che dagli anni ’80 e ’90 cercano di costruire denaro elettronico riservato. L’eCash di David Chaum, Hashcash di Adam Back (1997), b-money di Wei Dai (1998), bit gold di Nick Szabo, la Reusable Proof of Work di Hal Finney (2004): tutti tasselli che Bitcoin ricompone. Va detto per correttezza che Satoshi Nakamoto non ha mai citato l’11 settembre come motivazione; il collegamento con il 2001 è una chiave di lettura storica, mentre la critica esplicita del creatore di Bitcoin è rivolta alla fiducia richiesta dal sistema monetario e bancario.
2. Il white paper e la nascita della rete
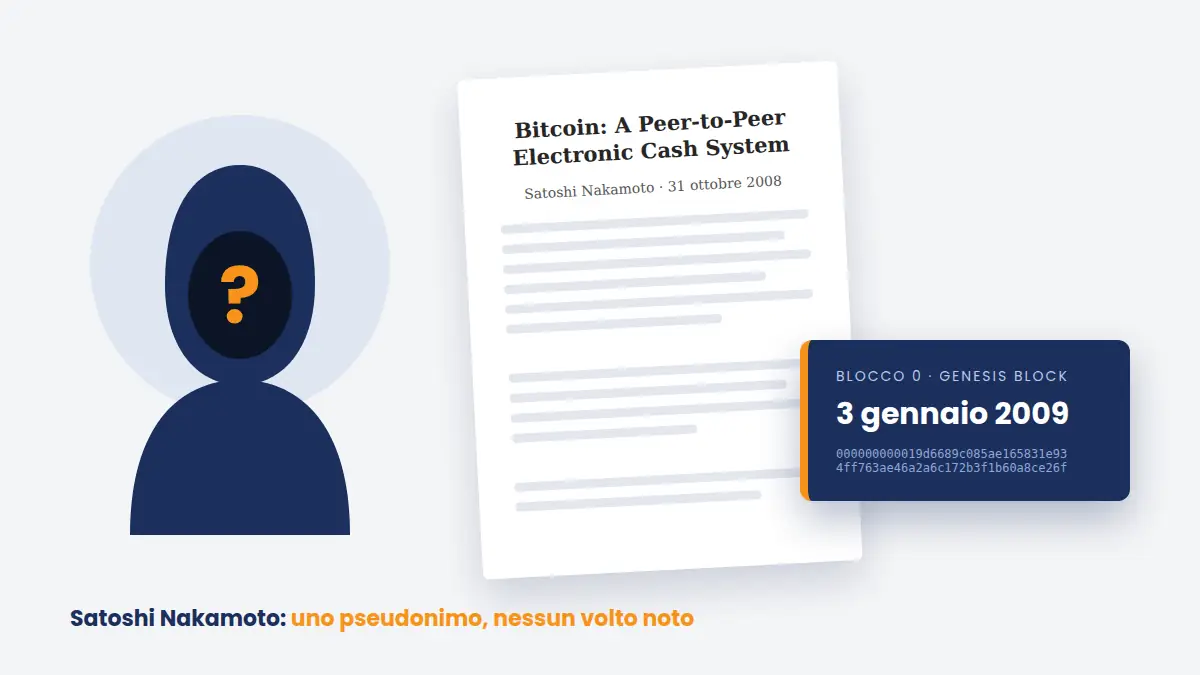
Il 18 agosto 2008 viene registrato il dominio bitcoin.org. Il 31 ottobre 2008, sei settimane dopo il crollo di Lehman, una persona o un gruppo sotto lo pseudonimo di Satoshi Nakamoto pubblica su una mailing list di crittografia un documento di nove pagine: “Bitcoin: A Peer-to-Peer Electronic Cash System”. L’obiettivo dichiarato è permettere pagamenti online diretti tra le parti, senza passare da un’istituzione finanziaria, risolvendo il problema che aveva bloccato tutti i tentativi precedenti: il double spending, cioè impedire che la stessa moneta digitale venga spesa due volte senza un’autorità centrale che tenga i conti.
Il 3 gennaio 2009 Satoshi estrae il primo blocco, il cosiddetto genesis block. Al suo interno inserisce il titolo del Times di quel giorno: “Chancellor on brink of second bailout for banks” (il Cancelliere dello Scacchiere sull’orlo di un secondo salvataggio delle banche). È insieme una marca temporale, che prova che il blocco non è stato creato prima di quella data, e una dichiarazione d’intenti. Il 9 gennaio viene rilasciato il software open source; il 12 gennaio Hal Finney riceve la prima transazione, 10 bitcoin.
3. Bitcoin e bitcoin: il protocollo e la criptovaluta
Per parlare correttamente di Bitcoin bisogna distinguere due realtà che portano lo stesso nome. Per convenzione, ormai consolidata anche nella letteratura tecnica:
- Bitcoin, con la B maiuscola, indica il protocollo: l’insieme delle regole, il software open source che le implementa e la rete di nodi e miner che le applica.
- bitcoin, con la b minuscola (sigla btc), indica la criptovaluta: l’unità di valore che nasce e circola su quella rete.
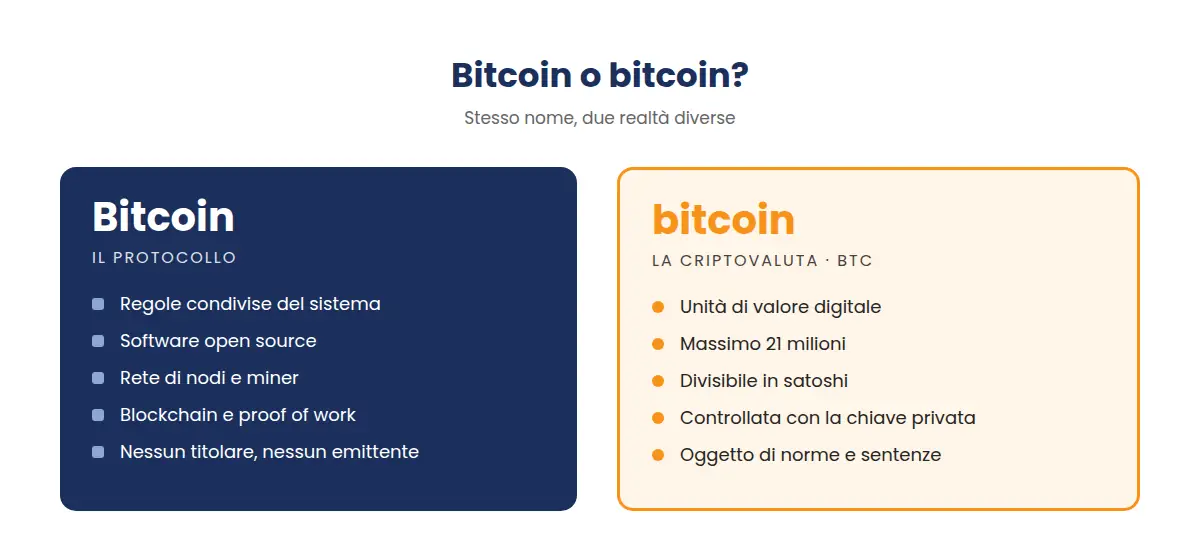
In altre parole: Bitcoin è l’infrastruttura, bitcoin è ciò che vi si scambia o meglio, ciò che remunera i soggetti che tengono in sicurezza la rete.
Bitcoin, il protocollo
Il protocollo Bitcoin è un sistema di regole condivise che consente a soggetti che non si conoscono e non si fidano l’uno dell’altro di accordarsi su chi possiede cosa, senza un’autorità centrale. Si regge su tre elementi:
- Il registro distribuito (blockchain). Le transazioni vengono raggruppate in blocchi, circa uno ogni dieci minuti. Ogni blocco contiene l’impronta crittografica (hash SHA-256) del blocco precedente, formando una catena: modificare una transazione passata significherebbe ricalcolare tutti i blocchi successivi. Il registro è pubblico e replicato su migliaia di nodi nel mondo; non esiste un “server centrale” da spegnere.
- Il consenso tramite proof of work. Per aggiungere un blocco, i miner competono nel risolvere un problema computazionale che richiede energia e potenza di calcolo reali. È questo meccanismo a rendere costoso barare e a mettere d’accordo i partecipanti senza un arbitro. La difficoltà si ricalibra automaticamente ogni 2.016 blocchi (circa due settimane) per mantenere costante il ritmo dei blocchi.
- Il software open source e la rete di nodi. Il codice è pubblico e liberamente utilizzabile; le regole sono verificate da ciascun nodo in modo indipendente e possono cambiare solo con un ampio consenso della rete. Non esiste una società “Bitcoin”, né un soggetto che ne risponda o lo rappresenti.
bitcoin, la criptovaluta
La criptovaluta bitcoin è un’unità di valore digitale, matematicamente scarsa, la cui titolarità è garantita dalla crittografia e i cui trasferimenti sono registrati sulla blockchain. Le sue caratteristiche:
- Scarsità matematica. Il protocollo prevede che non esisteranno mai più di 21 milioni di bitcoin. I nuovi bitcoin vengono emessi come ricompensa ai miner, e questa ricompensa si dimezza ogni 210.000 blocchi, circa ogni quattro anni (halving): dai 50 bitcoin per blocco del 2009 ai 3,125 attuali, dopo l’halving di aprile 2024. Nessuna banca centrale può “stamparne” altri: la politica monetaria è scritta nel codice e nota a tutti in anticipo.
- Divisibilità. Ogni bitcoin è divisibile in 100 milioni di unità, i satoshi.
- Titolarità crittografica. Ogni utente dispone di una coppia di chiavi: una chiave privata, segreta, e una chiave pubblica da cui deriva l’indirizzo. Per trasferire bitcoin si firma la transazione con la chiave privata (firma digitale su curva ellittica); chiunque può verificarne la validità, ma solo chi possiede la chiave può spendere. Chi controlla la chiave privata controlla i bitcoin: da qui il principio “not your keys, not your coins”.
- Nessun “file” da possedere. Tecnicamente, nel wallet non ci sono monete: ci sono le chiavi. I bitcoin esistono solo come voci del registro (gli output di transazioni non ancora spesi), associate a condizioni di spesa che solo il titolare della chiave può soddisfare.
Perché la distinzione conta per il diritto
Le norme e le sentenze che vedremo si occupano di bitcoin, la criptovaluta: è bitcoin che si possiede, si trasferisce, si dichiara nel quadro RW, si sequestra. Bitcoin, il protocollo, è invece un software libero e una rete senza titolare: non ha un emittente né un rappresentante legale: le regole giuridiche non possono rivolgersi a lui, ma a chi detiene la criptovaluta e a chi offre servizi su di essa. Alcune definizioni di legge provano a descriverne le caratteristiche tecniche (“rappresentazione digitale di valore”, “trasferita e memorizzata elettronicamente”, “tecnologia a registro distribuito”), ma, come vedremo, non sempre colgono la distinzione tra protocollo e criptovaluta.
4. La criptovaluta bitcoin non è moneta a corso legale
Il primo punto è fermo: bitcoin non è moneta legale. In Italia l’unica valuta con corso legale è l’euro, e l’art. 1277 del codice civile stabilisce che i debiti pecuniari si estinguono con moneta avente corso legale. Nessuno, quindi, è obbligato ad accettare bitcoin in pagamento.
Questo non impedisce di usarlo come mezzo di pagamento su base volontaria, se le parti sono d’accordo. Lo ha riconosciuto la Corte di Giustizia UE nella sentenza Hedqvist (causa C-264/14 del 22 ottobre 2015): bitcoin non ha altra funzione che quella di mezzo di pagamento accettato da alcuni operatori, e per questo il cambio tra valuta tradizionale e bitcoin è un’operazione esente da IVA, come avviene per il cambio tra divise.
5. Le definizioni di legge: valuta virtuale e cripto-attività
Il legislatore italiano ha definito bitcoin innanzitutto ai fini antiriciclaggio. Il D.Lgs. 231/2007 parla di “valuta virtuale”: una rappresentazione digitale di valore, non emessa né garantita da una banca centrale o da un’autorità pubblica, utilizzata come mezzo di scambio o detenuta a scopo di investimento, e trasferita, archiviata e negoziata elettronicamente. Già qui compare un elemento importante: la finalità di investimento, accanto a quella di pagamento.
Va invece chiarito un equivoco frequente. Il Regolamento europeo sui mercati delle cripto-attività (MiCAR) è costruito su una tripartizione propria (token collegati ad attività, token di moneta elettronica e altre cripto-attività) pensata per disciplinare l’emissione e l’offerta di token da parte di un emittente identificabile. bitcoin non ha emittente, non ha offerente, non nasce da un’operazione di raccolta: è una realtà estranea a quello schema e non va ricondotta al MiCAR. Per capire che cosa sia bitcoin sul piano giuridico occorre guardare alle norme nazionali e alla giurisprudenza.
Ai fini fiscali, dal 2023 il TUIR (art. 67, comma 1, lett. c-sexies, introdotto dalla Legge 197/2022) contiene una propria definizione di cripto-attività, come rappresentazione digitale di valore o di diritti che possono essere trasferiti e memorizzati elettronicamente mediante tecnologia a registro distribuito, e tassa le relative plusvalenze come redditi diversi.
6. bitcoin come bene immateriale: cosa dice la giurisprudenza
Se non è moneta, che cos’è? Nessuna norma italiana qualifica espressamente bitcoin come bene. È la giurisprudenza, in alcune pronunce, a ricondurlo alla nozione di bene dell’art. 810 c.c. (le “cose che possono formare oggetto di diritti”), trattandolo come un bene immateriale: privo di consistenza fisica, ma individuabile, trasferibile e suscettibile di appropriazione.
- Tribunale di Firenze, sentenza n. 18/2019 (caso BitGrail): nel dichiarare il fallimento di un exchange italiano, il Tribunale ha qualificato le criptovalute come beni fungibili. Poiché la piattaforma custodiva i fondi degli utenti in wallet comuni, tenendo una contabilità per ciascun cliente, il rapporto è stato ricondotto al deposito irregolare: l’exchange doveva restituire altrettante unità della stessa specie, non “quelle” specifiche.
- Corte di Cassazione, Sez. II penale, n. 20138/2025 (depositata il 29 maggio 2025): chi riceve bitcoin nel proprio wallet per investirli e poi rifiuta di restituirli commette appropriazione indebita (art. 646 c.p.). Per la Corte, bitcoin è qualificabile come cosa mobile ai fini della legge penale, in quanto dato informatico che rappresenta un valore digitale trasferibile e memorizzabile elettronicamente.
Da queste pronunce si ricava che bitcoin può essere trattato come un bene immateriale e fungibile: non ha consistenza fisica, ma si detiene, si trasferisce, si custodisce e può essere sottratto. Resta però una ricostruzione di origine giurisprudenziale, non una qualificazione stabilita dalla legge, e come tale può evolvere.
7. È uno strumento finanziario?
In sé, no. La criptovaluta bitcoin non è un’azione, un’obbligazione o un derivato, e non incorpora diritti verso un emittente. Diverso è il caso dei prodotti che replicano bitcoin (ETP, ETF, certificati): quelli sono strumenti finanziari a tutti gli effetti.
Attenzione però al contesto dell’offerta. La Cassazione penale (sent. n. 26807/2020 e n. 44378/2022) ha affermato che quando la vendita di criptovalute viene proposta al pubblico come forma di investimento, con promesse di rendimento, l’operazione assume la natura di prodotto finanziario e deve rispettare le regole del TUF sulla sollecitazione del risparmio. Chi opera senza autorizzazione rischia l’abusivismo finanziario. È una qualificazione “funzionale”: non dipende da cosa è bitcoin, ma da come viene proposto.
8. Le conseguenze pratiche
Trattare bitcoin come bene immateriale, e non come moneta o titolo, come fanno queste sentenze, ha effetti concreti:
- Tutela patrimoniale: i bitcoin possono essere oggetto di successione, donazione, sequestro e pignoramento; chi se ne appropria indebitamente risponde penalmente.
- Custodia: lasciarli su un exchange significa, di regola, vantare un credito alla restituzione di beni fungibili. In caso di insolvenza della piattaforma, la posizione del cliente dipende dalla separazione dei suoi beni da quelli dell’intermediario; la custodia in autonomia (self-custody) resta l’unico modo per avere il controllo diretto delle chiavi.
- Conferimenti in società: i giudici hanno negato l’iscrizione di aumenti di capitale con criptovalute prive di un mercato idoneo a valutarle (Corte d’Appello di Brescia, 2018). Per bitcoin, liquido e quotato ovunque, la questione si pone in termini diversi, ma resta delicata la stima del valore.
- Fisco: le plusvalenze sono redditi diversi (art. 67, lett. c-sexies, TUIR), tassati con imposta sostitutiva salita al 33% dal 1° gennaio 2026 (in precedenza 26%). I bitcoin vanno inoltre indicati nel quadro RW ai fini del monitoraggio fiscale, con applicazione dell’imposta sul valore delle cripto-attività (IVACA), a prescindere da dove siano custoditi.
Domande frequenti su Bitcoin
Storia e tecnologia
Con la B maiuscola, Bitcoin è il protocollo: un insieme di regole e un software open source che permettono a una rete di nodi di tenere un registro pubblico condiviso (la blockchain) senza un’autorità centrale. Con la b minuscola, bitcoin (BTC) è la criptovaluta che nasce e circola su quella rete: un’unità di valore digitale, matematicamente scarsa, la cui titolarità è garantita dalla crittografia.
Bitcoin è stato ideato da Satoshi Nakamoto, uno pseudonimo dietro cui non è mai stata identificata con certezza una persona o un gruppo. Il white paper “Bitcoin: A Peer-to-Peer Electronic Cash System” è stato pubblicato il 31 ottobre 2008; la rete è nata il 3 gennaio 2009 con il genesis block.
Al massimo 21 milioni. I nuovi bitcoin vengono emessi come ricompensa ai miner e la ricompensa si dimezza ogni 210.000 blocchi, circa ogni quattro anni (halving). Ogni bitcoin è divisibile in 100 milioni di unità, chiamate satoshi.
Aspetti giuridici e fiscali
No. In Italia l’unica moneta avente corso legale è l’euro (art. 1277 c.c.) e nessuno è obbligato ad accettare bitcoin. Può però essere usato come mezzo di pagamento se le parti sono d’accordo; la Corte di Giustizia UE (causa C-264/14, Hedqvist) ha stabilito che il cambio tra valuta tradizionale e bitcoin è esente da IVA.
Nessuna norma italiana qualifica espressamente bitcoin come bene. È la giurisprudenza a trattarlo come bene immateriale e fungibile ai sensi dell’art. 810 c.c.: il Tribunale di Firenze (sent. n. 18/2019, caso BitGrail) ha parlato di beni fungibili e deposito irregolare, mentre la Cassazione penale (Sez. II, n. 20138/2025) lo ha considerato cosa mobile ai fini del reato di appropriazione indebita.
In sé no: la criptovaluta bitcoin non è un’azione, un’obbligazione o un derivato e non incorpora diritti verso un emittente. Secondo la Cassazione penale (sent. n. 26807/2020 e n. 44378/2022), però, quando la vendita di criptovalute è proposta al pubblico come forma di investimento assume natura di prodotto finanziario e si applicano le regole del TUF.
Le plusvalenze realizzate su bitcoin sono redditi diversi (art. 67, comma 1, lett. c-sexies, TUIR) soggetti a imposta sostitutiva del 33% dal 1° gennaio 2026 (26% in precedenza). I bitcoin detenuti vanno inoltre indicati nel quadro RW della dichiarazione dei redditi, con applicazione dell’imposta sul valore delle cripto-attività.
In sintesi
Nell’ordinamento italiano bitcoin rientra nelle definizioni legislative di valuta virtuale (ai fini antiriciclaggio) e di cripto-attività (ai fini fiscali). Manca invece una norma che lo qualifichi come bene: è la giurisprudenza a trattarlo come bene immateriale e fungibile e, ai soli fini penali, come cosa mobile. Pur non essendo moneta a corso legale, può essere usato come mezzo di pagamento se le parti lo accettano. Non è di per sé uno strumento finanziario, ma lo diventa, sul piano della disciplina applicabile, quando viene offerto al pubblico come investimento.
È una qualificazione ormai abbastanza solida, ma con molti riflessi pratici: dalla dichiarazione dei redditi alla gestione di una controversia con un exchange, fino alla pianificazione successoria. Il Dott. Massimo Esposito, dottore commercialista specializzato nella fiscalità delle cripto-attività, assiste investitori e imprese su dichiarazione, monitoraggio e regolarizzazione. Hai dubbi sulla tua posizione? Prenota una consulenza gratuita.
Fonti e riferimenti
- Satoshi Nakamoto, Bitcoin: A Peer-to-Peer Electronic Cash System, 31 ottobre 2008
- Corte di Giustizia UE, 22 ottobre 2015, causa C-264/14, Skatteverket c. Hedqvist
- Art. 1277 c.c.; art. 810 c.c.; D.Lgs. 21 novembre 2007, n. 231 (definizione di valuta virtuale)
- Art. 67, comma 1, lett. c-sexies, TUIR, introdotto dalla Legge 29 dicembre 2022, n. 197
- Tribunale di Firenze, sez. fallimentare, sentenza n. 18/2019 (caso BitGrail)
- Corte di Cassazione, Sez. II penale, n. 26807/2020, n. 44378/2022 e n. 20138/2025
Questo articolo ha finalità informative e non costituisce consulenza fiscale o legale personalizzata.
