Tutti gli articoliImpresa e soci
Pianificazione fiscale SRL: come prelevare gli utili nel 2026
Compenso, dividendi e strumenti di pianificazione. La guida confronta le scelte per la società e per i soci, attraverso esempi e condizioni da valutare nel singolo caso.
In questo articolo 10 sezioni ↘
- In breve: pianificazione fiscale SRL
- Perché la SRL paga “due volte”
- Gli strumenti della pianificazione fiscale SRL
- Esempio di pianificazione fiscale SRL: compenso o dividendi?
- Holding: quando conviene dal 2026
- I limiti della pianificazione fiscale SRL
- Tabella riepilogativa degli strumenti
- Domande frequenti sulla pianificazione fiscale SRL
- Fonti
- Hai una SRL e vuoi prelevare gli utili pagando il giusto?
Chi ha una SRL scopre presto che l’utile non arriva intero nelle proprie tasche. Prima paga la società, poi paga il socio quando preleva. La pianificazione fiscale SRL serve proprio a questo: scegliere in anticipo come e quando portare il reddito dalla società alla persona, nel rispetto delle norme.
In questa guida vediamo quanto pesano le imposte nel 2026, quali strumenti si possono usare e un esempio con i numeri. Se vuoi una simulazione sulla tua società, trovi il servizio completo nella pagina pianificazione fiscale e strategica per imprese.
Scheda aggiornata a ottobre 2026. Esempi indicativi: non sostituiscono una simulazione sul caso concreto.
Perché la SRL paga “due volte”
La SRL è un soggetto autonomo. Sul suo utile paga l’IRES con aliquota ordinaria del 24% e, separatamente, l’IRAP. Quello che resta è l’utile netto, che rimane in società finché l’assemblea non decide di distribuirlo.
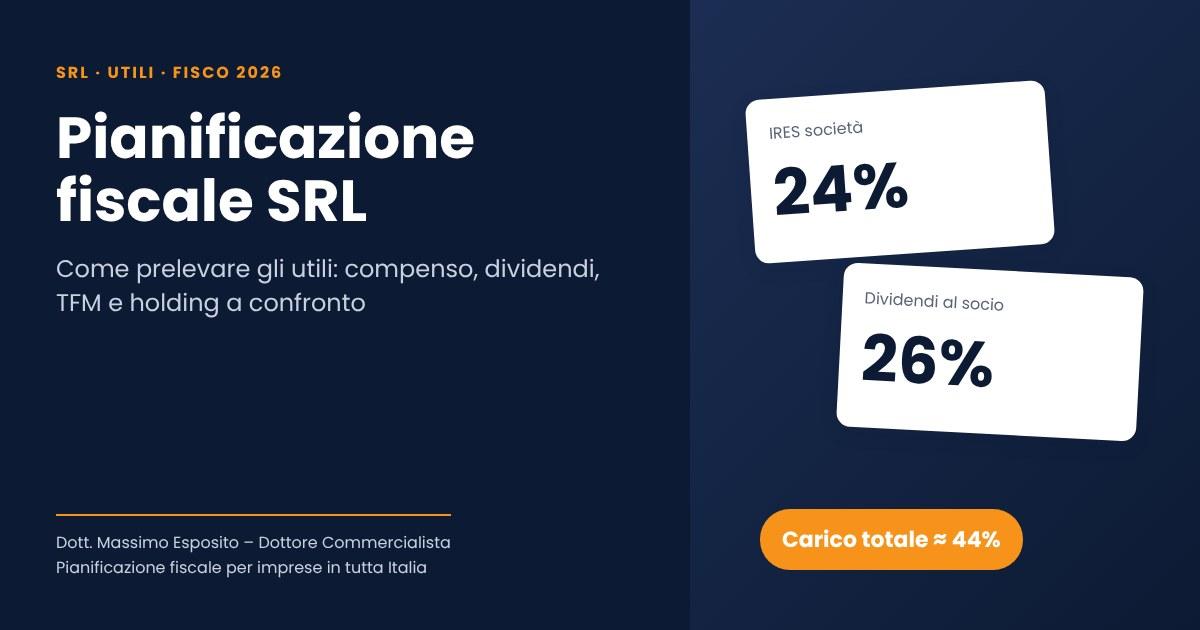
Quando il socio persona fisica riceve il dividendo, paga una ritenuta del 26% (art. 47 TUIR). Su 100.000 € di utile, senza considerare l’IRAP, l’IRES vale 24.000 €, il dividendo lordo 76.000 € e la ritenuta 19.760 €. In tasca restano 56.240 €: il carico totale è di circa il 44%.
Nel 2025 alcune società hanno potuto usare l’IRES premiale al 20%, legata al reinvestimento degli utili e alle assunzioni. La misura riguardava solo quel periodo d’imposta: per gli utili del 2026 l’aliquota torna al 24%.
Gli strumenti della pianificazione fiscale SRL
Compenso dell’amministratore
Il compenso deliberato all’amministratore è deducibile dall’IRES nell’anno in cui viene pagato. Non è invece deducibile ai fini IRAP. Per chi lo riceve è un reddito assimilato al lavoro dipendente: sconta l’IRPEF a scaglioni (23%, 33% e 43% nel 2026) con le detrazioni da lavoro, e le addizionali. Restano a parte i rimborsi spese degli amministratori.
Sul compenso sono dovuti i contributi della Gestione separata INPS: nel 2026 l’aliquota è del 35,03%, per due terzi a carico della società e per un terzo dell’amministratore. Se l’amministratore è già pensionato o iscritto a un’altra forma previdenziale, l’aliquota è del 24%. I contributi sono un costo, ma costruiscono anche la pensione.
Trattamento di fine mandato (TFM)
Il TFM è un’indennità accantonata ogni anno e pagata a fine incarico. Se è previsto da un atto con data certa anteriore all’inizio del rapporto, la società lo deduce anno per anno e l’amministratore lo tassa con la tassazione separata, di solito più leggera dell’aliquota marginale. Senza data certa la deduzione slitta al pagamento. L’importo deve essere congruo: l’Agenzia delle Entrate può contestare accantonamenti sproporzionati.
Dividendi programmati nel tempo
Non è obbligatorio distribuire tutto subito. Lasciare gli utili in società per reinvestirli rinvia il 26% e rafforza il patrimonio. Distribuire con regolarità, invece, evita di accumulare riserve che un giorno andranno comunque tassate.
Rimborso dei finanziamenti soci e riserve di capitale
Se il socio ha finanziato la società, il rimborso del finanziamento non è reddito (sul caso opposto, quando il socio vi rinuncia, vedi la rinuncia ai crediti dei soci). Anche la restituzione delle riserve di capitale, come i versamenti in conto capitale, non è tassata: riduce il costo fiscale della partecipazione e diventa reddito solo per la parte che lo supera. Attenzione però: per legge si presume che la società distribuisca prima gli utili e le riserve di utili, se presenti in bilancio.
Royalties sul marchio
Se il marchio usato dalla SRL è di proprietà del socio persona fisica, registrato a suo nome, la società può prenderlo in licenza e pagargli una royalty. Per la SRL la royalty è un costo deducibile sia ai fini IRES sia ai fini IRAP, purché inerente e di importo congruo. Così una parte dell’utile esce dalla società senza scontare l’IRES al 24% e senza la ritenuta del 26% sui dividendi.
Per il socio che concede il marchio fuori dal regime d’impresa, le royalties sono redditi diversi. Secondo la tesi prevalente in dottrina, seguita anche dalla giurisprudenza di merito (CTP Milano n. 2/16/12), rientrano nell’art. 67, comma 1, lett. l), TUIR, come compenso per l’obbligo di «permettere» l’uso del marchio. Si tassano con l’IRPEF ordinaria sulla differenza tra canoni incassati e spese inerenti, spetta la detrazione dell’art. 13, comma 5, TUIR e la SRL applica una ritenuta d’acconto del 20%. Una lettura alternativa le inquadra come concessione in uso di beni mobili (lett. h): la base imponibile è la stessa, ma la detrazione non spetta. In entrambi i casi non sono dovuti contributi INPS né IVA. Se invece il marchio è legato all’attività professionale o artistica del socio, il reddito è di lavoro autonomo.
Quanto si risparmia rispetto al compenso da amministratore? Con i dati dell’esempio più avanti (SRL con 100.000 € di utile, socio unico senza altri redditi), riconoscere 20.000 € come royalties invece che come compenso porta il netto al socio da 58.470 € a circa 60.440 € (+1.970 €). Con 40.000 € si passa da 55.528 € a circa 62.770 € (+7.240 €). Il vantaggio nasce soprattutto dall’assenza dei contributi della Gestione separata. Ai fini IRAP, invece, né il compenso né le royalties inquadrate nella lett. l) sono deducibili: l’art. 11, comma 1, lett. b), D.Lgs. 446/1997 esclude i compensi per obblighi di fare, non fare o permettere. Con la lettura alternativa (lett. h) il socio perde la detrazione (230-450 € in meno), ma le royalties diventerebbero deducibili anche ai fini IRAP. Il rovescio della medaglia: le royalties non costruiscono pensione.
Attenzione ai presupposti. La royalty deve essere in linea con i valori di mercato, di solito una percentuale del fatturato supportata da una perizia o da dati comparabili. Il contratto di licenza deve avere data certa e il marchio deve appartenere davvero al socio, non essere stato creato e sviluppato dalla società e poi trasferito a lui. Royalties sproporzionate o operazioni costruite solo per risparmiare imposte espongono a contestazioni di antieconomicità e di abuso del diritto (art. 10-bis, L. 212/2000).
Holding
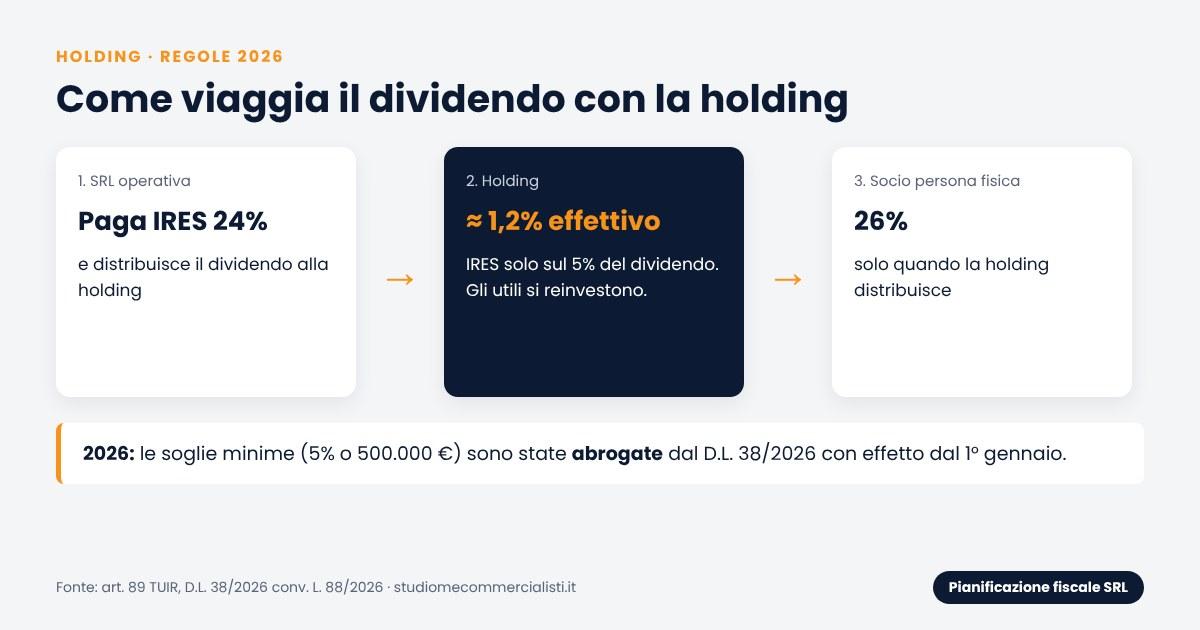
Con una holding tra il socio e la SRL operativa, i dividendi arrivano alla holding tassati solo sul 5% del loro importo: circa l’1,2% effettivo. Gli utili possono così essere reinvestiti senza passare dal 26%. Ne parliamo più avanti e nella sezione dedicata della pagina holding di famiglia.
Esempio di pianificazione fiscale SRL: compenso o dividendi?
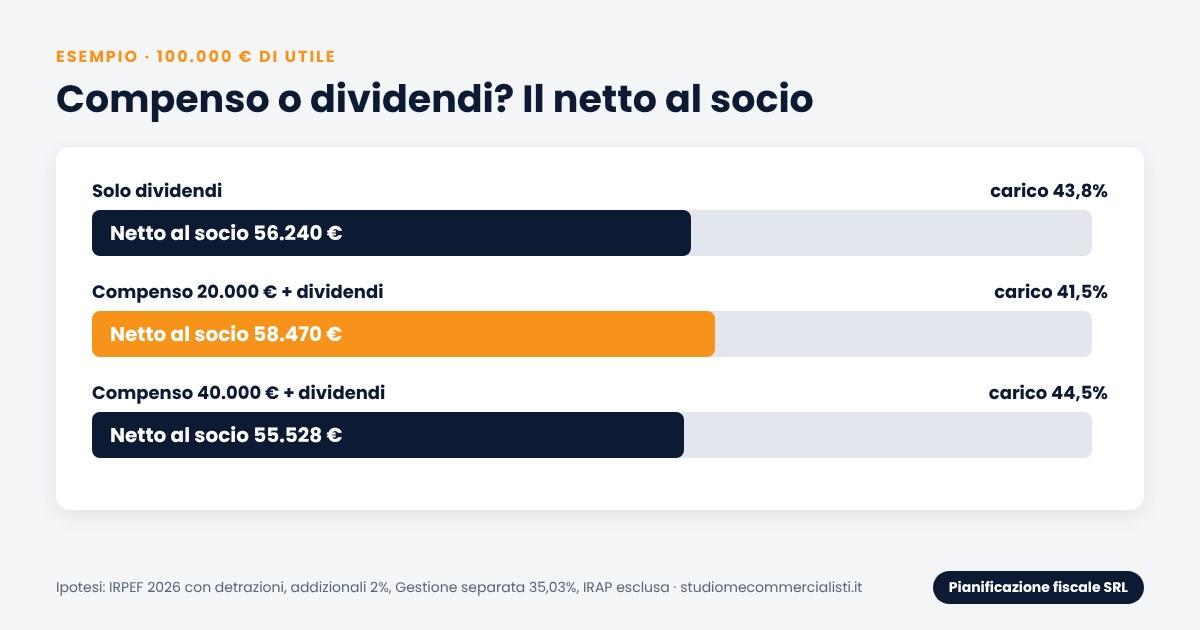
Prendiamo una SRL con 100.000 € di utile prima del compenso all’amministratore, che è anche unico socio e non ha altri redditi. Confrontiamo tre scelte: nessun compenso, compenso di 20.000 € e compenso di 40.000 €, distribuendo il resto come dividendo.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Solo dividendi | Compenso 20.000 € | Compenso 40.000 € | |
|---|---|---|---|
| Contributi Gestione separata (totali) | 0 € | 7.006 € | 14.012 € |
| IRPEF e addizionali sul compenso | 0 € | 1.560 € | 8.292 € |
| IRES 24% della società | 24.000 € | 18.079 € | 12.158 € |
| Ritenuta 26% sui dividendi | 19.760 € | 14.885 € | 10.010 € |
| Netto al socio | 56.240 € | 58.470 € | 55.528 € |
| Carico complessivo | 43,8% | 41,5% | 44,5% |
Ipotesi: aliquote IRPEF 2026 con detrazioni da lavoro assimilato, addizionali stimate al 2%, Gestione separata al 35,03%. L’IRAP è esclusa perché il compenso non la riduce: pesa allo stesso modo nei tre casi. I contributi sono trattati come costo, anche se alimentano la pensione.
Il risultato non è intuitivo. Un compenso moderato riduce il carico totale; un compenso alto lo fa risalire, perché sposta reddito sugli scaglioni IRPEF più alti e aumenta i contributi. Il punto di equilibrio cambia con gli altri redditi del socio, i familiari a carico e la posizione previdenziale. Per questo nella nostra pianificazione fiscale per imprese costruiamo la simulazione sui numeri reali.
Holding: quando conviene dal 2026
La holding conviene quando gli utili non servono subito alla famiglia e devono essere reinvestiti: in altre società, in immobili o in nuovi progetti. Il dividendo passa dalla SRL operativa alla holding quasi senza imposte; il 26% si paga solo quando la holding distribuisce ai soci persone fisiche.
La legge di bilancio 2026 aveva limitato questo vantaggio alle partecipazioni di almeno il 5% o con valore fiscale di almeno 500.000 €. Il decreto fiscale (D.L. 38/2026, convertito dalla L. 88/2026) ha però abrogato le soglie con effetto dal 1° gennaio 2026: dividendi e plusvalenze tornano al regime quasi esente senza limiti minimi di partecipazione. Dal 2027 le stesse regole passano nel nuovo Testo unico delle imposte sui redditi, con una diversa numerazione degli articoli.
La holding ha però costi e rischi: un secondo bilancio, adempimenti in più e la disciplina delle società di comodo se non svolge un ruolo reale. Non va costituita solo per risparmiare imposte.
I limiti della pianificazione fiscale SRL
- Abuso del diritto: l’art. 10-bis dello Statuto del contribuente riconosce la libertà di scegliere tra regimi diversi, ma non tollera operazioni prive di sostanza economica fatte solo per il risparmio d’imposta.
- Congruità dei compensi: compensi e TFM devono essere coerenti con il ruolo e con i risultati della società.
- Delibere e pagamenti: il compenso va previsto nello statuto o deliberato dall’assemblea con una delibera specifica, e pagato nel periodo d’imposta per essere dedotto. Per la Cassazione non basta approvare il bilancio che contiene la voce.
- Posizione previdenziale del socio: se l’attività è commerciale o artigiana e il socio vi lavora in modo abituale e prevalente, può essere obbligato all’iscrizione alla gestione commercianti o artigiani, con regole diverse da quelle viste nell’esempio.
Tabella riepilogativa degli strumenti
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Strumento | Vantaggio | Attenzione a |
|---|---|---|
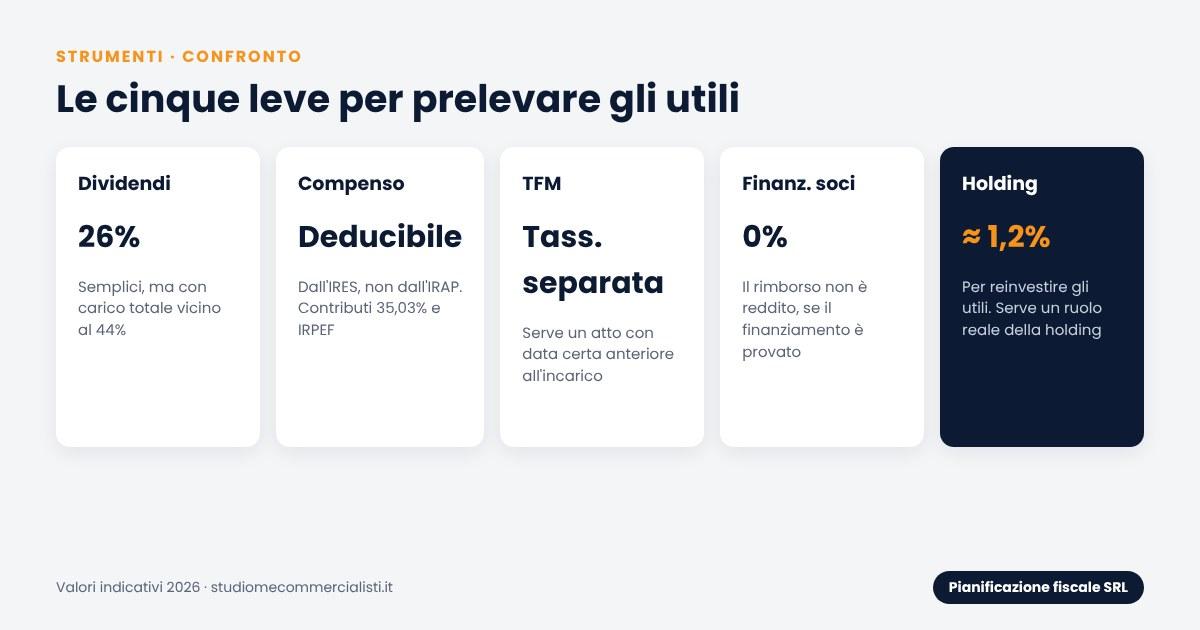
| Dividendi | Semplici, 26% fisso | Carico totale vicino al 44% |
| Compenso amministratore | Deducibile IRES, crea pensione | Contributi 35,03% e scaglioni IRPEF alti |
| TFM | Deduzione per competenza, tassazione separata | Atto con data certa, congruità |
| Rimborso finanziamento soci | Non tassato | Prova del finanziamento |
| Royalties sul marchio | Niente contributi, deducibili IRES | Titolarità del marchio, congruità, abuso del diritto |
| Holding | Dividendi all’1,2% effettivo | Costi di gestione, ruolo reale della società |
Vuoi sapere quale combinazione conviene alla tua SRL?
Analizziamo bilanci e redditi dei soci e confrontiamo gli scenari: compenso, dividendi, TFM e holding. Lavoriamo con imprese in tutta Italia, anche online.
Scopri la pianificazione fiscaleDomande frequenti sulla pianificazione fiscale SRL
Come prelevare gli utili dalla SRL senza pagare il 26%?Il 26% sui dividendi non si può evitare se gli utili arrivano al socio persona fisica. Si può però ridurre il carico complessivo con un compenso amministratore calibrato, il TFM o, se gli utili vanno reinvestiti, con una holding che li riceve quasi esenti.
Conviene di più il compenso o il dividendo?Dipende. Nel nostro esempio su 100.000 € di utile un compenso di 20.000 € abbassa il carico al 41,5%, mentre un compenso di 40.000 € lo porta al 44,5%, più del solo dividendo. Contano gli altri redditi del socio e la sua posizione previdenziale.
Quanto si paga di tasse in una SRL nel 2026?L’IRES è al 24% e si aggiunge l’IRAP, di regola al 3,9% salvo variazioni regionali. Sugli utili distribuiti ai soci persone fisiche si paga poi il 26%.
Il compenso dell’amministratore è deducibile?Sì ai fini IRES, nell’anno in cui viene pagato e se deliberato correttamente. Non è deducibile ai fini IRAP.
Cos’è il TFM e quando conviene?È l’indennità di fine mandato dell’amministratore. Conviene quando è previsto da un atto con data certa anteriore all’incarico: la società lo deduce ogni anno e l’amministratore lo tassa con la tassazione separata.
Quanto paga di tasse una holding sui dividendi?L’IRES si applica solo sul 5% dei dividendi ricevuti, circa l’1,2% effettivo. Le soglie minime previste dalla legge di bilancio 2026 sono state abrogate dal D.L. 38/2026 con effetto dal 1° gennaio 2026.
La pianificazione fiscale è legale?Sì. La legge riconosce la libertà di scegliere tra regimi e operazioni con un diverso carico fiscale. Diventa abuso del diritto solo quando l’operazione non ha sostanza economica e serve solo a ottenere un vantaggio fiscale indebito.
Ogni quanto va rivista la pianificazione fiscale della SRL?Almeno una volta l’anno, prima della chiusura dell’esercizio, e ogni volta che cambiano le norme o la situazione dei soci, per esempio con l’ingresso dei figli o un nuovo investimento.
Fonti
- TUIR, D.P.R. 917/1986 (artt. 47, 95, 105)
- Statuto del contribuente, L. 212/2000, art. 10-bis
- INPS, circolare n. 8 del 3 febbraio 2026: aliquote Gestione separata 2026
- Legge di bilancio 2026 (L. 199/2025) e D.L. 38/2026, convertito dalla L. 88/2026: abrogazione delle soglie minime per dividendi e plusvalenze
Questo articolo ha finalità informative e non costituisce consulenza professionale. Gli esempi sono semplificati e basati sulle norme in vigore a ottobre 2026.
Hai una SRL e vuoi prelevare gli utili pagando il giusto?
Il Dott. Massimo Esposito, commercialista e revisore legale, affianca imprese e famiglie d’impresa in tutta Italia nella pianificazione fiscale: simulazioni su compenso, dividendi, TFM e holding prima di ogni decisione.
Prenota consulenzaParliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → fiscale · 11 min letturaAgenti AI: cosa possono fare, chi risponde e come si pagano le imposte (2026)Agenti AI: cosa possono fare, chi risponde tra AI Act, direttiva 2024/2853 e L. 132/2025, e come si pagano le imposte sulle loro attività.Leggi
 fiscale · 10 min letturaRoyalties da marchio del socio: tassazione, cessione e confronto con i dividendi 2026Royalties marchio: tassazione per il socio persona fisica, cessione del marchio da privato (due letture) e confronto con i dividendi 2026.Leggi
 fiscale · 17 min letturaHolding dinamica e conferimento d’azienda: neutralità fiscale anche con partecipazioni rilevantiHolding dinamica: con la Risposta 193/2026 l’Agenzia ammette il conferimento neutrale ex art. 176 TUIR anche con partecipazioni rilevanti.Leggi