Tutti gli articoliFiscale
Agenti AI: cosa possono fare, chi risponde e come si pagano le imposte (2026)
Agenti AI: cosa possono fare, chi risponde tra AI Act, direttiva 2024/2853 e L. 132/2025, e come si pagano le imposte sulle loro attività.
In questo articolo 8 sezioni ↘
Gli agenti AI non si limitano a rispondere a una domanda. Ricevono un obiettivo e lo portano a termine da soli: cercano informazioni, compilano moduli, inviano email, acquistano, pagano e perfino operano su exchange di cripto. È un salto che pone tre domande nuove a imprese, professionisti e investitori.
Cosa può fare legalmente un agente? Chi risponde se sbaglia? E chi paga le imposte sul reddito che produce? In questo primo articolo della serie mettiamo in fila le regole oggi in vigore. Partiamo dalle fonti europee e dalla legge italiana sull’intelligenza artificiale. Dove la risposta non è ancora certa, riportiamo le due letture.
Scheda aggiornata al 31 ottobre 2026.
Cosa sono gli agenti AI e cosa possono fare
L’AI Act (Reg. UE 2024/1689) non usa la parola «agente». Definisce però il sistema di IA: un sistema automatizzato che funziona con livelli di autonomia variabili. Dagli input che riceve deduce come generare output capaci di influenzare ambienti fisici o virtuali. Un agente rientra pienamente in questa definizione.
Rispetto a un chatbot, l’agente aggiunge due elementi: l’uso di strumenti esterni e la capacità di agire in più passaggi senza un comando umano a ogni step. In concreto un agente può:
- navigare sul web, leggere documenti e preparare analisi;
- compilare moduli, inviare email e gestire un’agenda;
- registrare movimenti contabili o riconciliare un estratto conto;
- confrontare offerte, ordinare e pagare beni o servizi;
- gestire un wallet ed eseguire operazioni su exchange o protocolli DeFi.
Più l’agente è autonomo, più diventa importante stabilire a monte i suoi limiti: importi massimi, controparti autorizzate, operazioni che richiedono conferma umana.
Agenti AI e AI Act: ruoli, obblighi e date
L’AI Act distingue i soggetti in base al ruolo. Il fornitore sviluppa il sistema o lo immette sul mercato. Il deployer è l’impresa o il professionista che lo usa nella propria attività. Gli obblighi dipendono dall’uso previsto: un agente che smista email non è trattato come uno che valuta il merito creditizio o seleziona personale.
- Dal 2 febbraio 2025: divieti di pratiche inaccettabili e alfabetizzazione in materia di AI.
- Dal 2 agosto 2025: obblighi per i modelli di IA per finalità generali e governance.
- Dal 2 agosto 2026: obblighi di trasparenza dell’art. 50; i sistemi generativi già sul mercato prima di quella data hanno tempo fino al 2 dicembre 2026 per la marcatura dei contenuti.
- Dal 2 dicembre 2027: sistemi ad alto rischio dell’Allegato III (ad esempio credito, lavoro, servizi essenziali).
- Dal 2 agosto 2028: IA integrata in prodotti regolati (Allegato I).
Le date più recenti sono fissate dal regolamento «Digital Omnibus» sull’AI, pubblicato il 24 luglio 2026 e in vigore dal 27 luglio. Per le pratiche vietate le sanzioni arrivano a 35 milioni di euro o al 7% del fatturato mondiale. Per gli altri obblighi il tetto è di 15 milioni o del 3%.
Chi risponde se un agente AI sbaglia
L’agente non è un soggetto di diritto
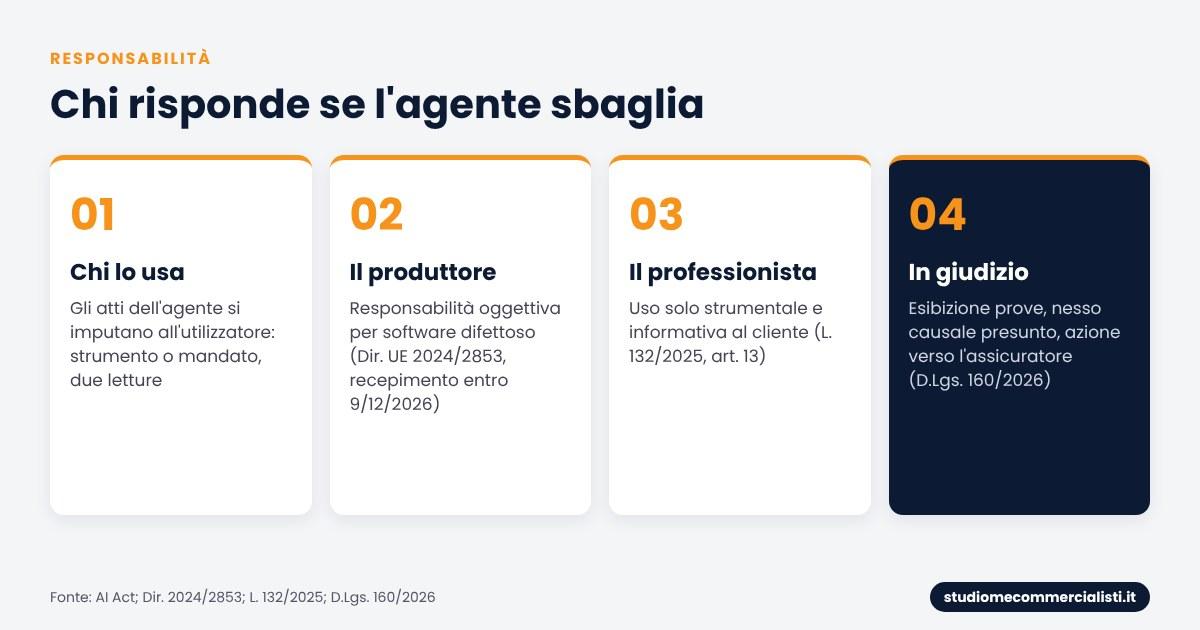
Nessuna norma europea o italiana riconosce agli agenti una personalità giuridica. Il Parlamento europeo, che in passato aveva discusso una «personalità elettronica», ha poi scartato l’idea. La responsabilità ricade quindi sempre su persone fisiche o giuridiche.
Due letture sull’imputazione degli atti. Una prima lettura considera l’agente un mero strumento: ciò che fa è giuridicamente fatto da chi lo usa, come un ordine inviato con un software di trading. Una seconda lettura richiama lo schema del mandato o della rappresentanza, con limiti e istruzioni da documentare. In entrambi i casi chi utilizza l’agente risponde verso i terzi. Cambia però il peso delle istruzioni impartite e dei controlli predisposti.
La direttiva sui prodotti difettosi
Nel febbraio 2025 la Commissione ha ritirato la proposta di direttiva sulla responsabilità da AI, per mancanza di accordo. Resta la nuova direttiva (UE) 2024/2853 sui prodotti difettosi, da recepire entro il 9 dicembre 2026. Le novità principali per chi sviluppa o integra agenti:
- il software è un prodotto, anche se non incorporato in un bene fisico;
- la responsabilità del produttore è oggettiva: non serve provare la colpa;
- sono previste presunzioni di difettosità e di nesso causale a favore del danneggiato;
- il produttore resta responsabile anche per gli aggiornamenti che controlla;
- tra i danni risarcibili rientra la distruzione o corruzione di dati non usati per fini professionali.
La legge italiana: L. 132/2025
L’art. 13 della L. 132/2025 è in vigore dal 10 ottobre 2025. Per i professionisti, l’AI serve solo ad attività «strumentali e di supporto», con prevalenza del lavoro intellettuale. Le informazioni sui sistemi utilizzati vanno comunicate al cliente con linguaggio chiaro, semplice ed esaustivo. Un commercialista che usa un agente per la prima nota o per una simulazione fiscale resta pienamente responsabile del risultato.
Il quadro è stato completato dal D.Lgs. 9 settembre 2026, n. 160 (GU n. 214 del 15 settembre 2026). Il danneggiato può chiedere al giudice di ordinare l’esibizione delle prove sul funzionamento del sistema (art. 17). Se il danno deriva dalla violazione di un obbligo dell’AI Act, il nesso causale si presume salvo prova contraria (art. 18). È prevista anche l’azione diretta verso l’assicuratore (art. 20).
Pagamenti eseguiti da un agente
Per i pagamenti disposti da un agente non esiste ancora un regime europeo dedicato. Si applicano la PSD2 e l’autenticazione forte del cliente, in attesa della riforma PSD3 e del nuovo regolamento sui servizi di pagamento. In caso di contestazione conterà la prova che l’utente aveva autorizzato quel beneficiario, quell’importo e quel momento. Per questo è prudente impostare limiti di spesa, elenchi di controparti ammesse e un registro delle operazioni.
Come si pagano le imposte sulle attività degli agenti AI
Il reddito è di chi controlla l’agente
Un agente non è un soggetto passivo d’imposta. Non esiste alcuna «robot tax» in vigore. Il reddito che produce si imputa a chi lo controlla e ne sopporta i rischi. Si qualifica secondo le categorie ordinarie del TUIR. È reddito d’impresa per la società che usa un agente di vendita e lavoro autonomo per il professionista. Per il privato sono redditi diversi o di capitale.
Agenti che operano su cripto
Il caso più frequente è il bot che opera su cripto per una persona fisica. Le operazioni sono del titolare del wallet o del conto. Le plusvalenze sono tassate al 33% dal 2026 (26% per gli e-money token in euro). Vanno dichiarate nel quadro RT, insieme al monitoraggio nel quadro RW. Il numero elevato di operazioni richiede una ricostruzione accurata. Con la DAC8, poi, i dati degli exchange arrivano all’Agenzia delle Entrate. Ne parliamo nella guida sui controlli dell’Agenzia sulle cripto e in quella su cosa vede il Fisco on-chain.
IVA e costi
Ai fini IVA, le operazioni concluse tramite un agente si imputano a chi lo utilizza. L’abbonamento a un agente è di norma un servizio elettronico. Si tassa nel Paese del committente. Per imprese e professionisti il costo è deducibile secondo le regole ordinarie, se inerente e documentato.
Agenti AI e stabile organizzazione: due letture
Un agente che conclude contratti in un altro Stato può creare una stabile organizzazione? La lettura prevalente risponde di no. Per il Commentario OCSE all’art. 5 un sito web non è un luogo fisso d’affari. Nemmeno il provider che lo ospita è un agente dell’impresa. Un server può rilevare solo se è a disposizione dell’impresa. Inoltre la stabile organizzazione «personale» richiede una persona, e un software non lo è.
Una seconda lettura viene da recenti studi di dottrina internazionale. Un agente autonomo svolge le stesse funzioni di un agente umano che conclude contratti. Le regole andrebbero quindi aggiornate, e alcuni Stati potrebbero applicare criteri interni più ampi di quelli OCSE. Per ora nessuna norma o prassi lo prevede, ma per gruppi con attività transfrontaliere è un tema da monitorare.
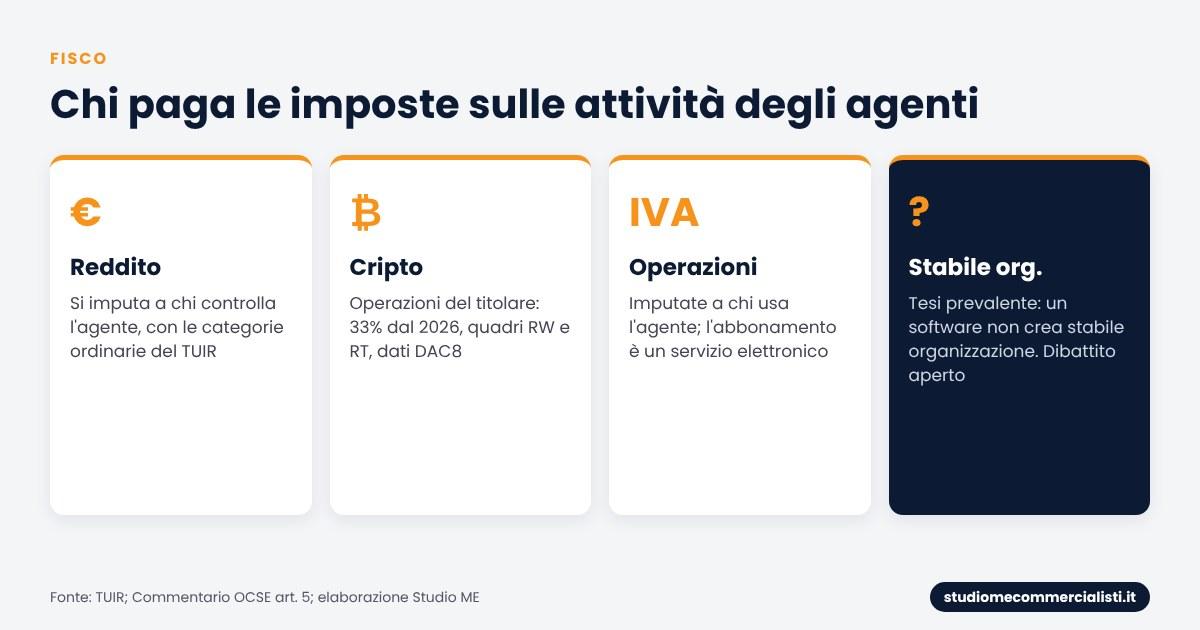
Tabella riepilogativa sugli agenti AI
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Tema | Regola oggi | Fonte |
|---|---|---|
| Natura giuridica | Sistema di IA, nessuna personalità giuridica | AI Act, art. 3 |
| Trasparenza | Chi interagisce con un’AI deve saperlo, dal 2/8/2026 | AI Act, art. 50 |
| Alto rischio | Obblighi dal 2/12/2027 (Allegato III) e dal 2/8/2028 (Allegato I) | Digital Omnibus 2026 |
| Danni da software | Responsabilità oggettiva del produttore, presunzioni a favore del danneggiato | Dir. (UE) 2024/2853 |
| Danni da AI in Italia | Esibizione delle prove, nesso causale presunto, azione diretta verso l’assicuratore | D.Lgs. 160/2026, artt. 17, 18, 20 |
| Professionisti | Uso solo strumentale e informativa al cliente | L. 132/2025, art. 13 |
| Imposte sui redditi | Reddito imputato a chi controlla l’agente | TUIR, categorie ordinarie |
| Cripto | 33% sulle plusvalenze dal 2026, quadri RW e RT | TUIR, art. 67 |
| Stabile organizzazione | Tesi prevalente negativa, dibattito aperto | Modello e Commentario OCSE, art. 5 |
Checklist per chi usa agenti AI
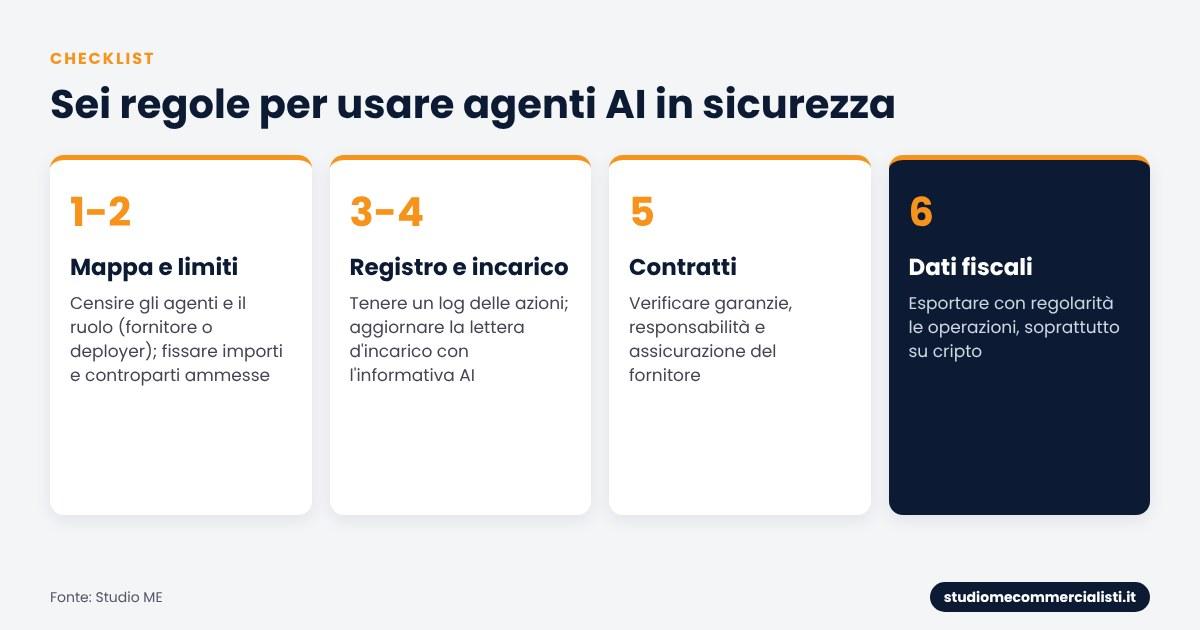
- Mappare gli agenti in uso e il loro ruolo: fornitore o deployer.
- Definire limiti scritti: importi, controparti, operazioni che richiedono conferma umana.
- Conservare un registro delle azioni dell’agente, utile in caso di contestazione e di controllo fiscale.
- Per i professionisti: aggiornare la lettera d’incarico con l’informativa ex art. 13 L. 132/2025.
- Verificare contratti e assicurazioni con i fornitori del software.
- Per chi opera su cripto: esportare regolarmente i dati per la dichiarazione dei redditi.
Gli agenti AI cambiano anche il modo di pianificare l’attività d’impresa e dello studio. Ne approfondiremo i singoli aspetti nei prossimi articoli della serie. Per il tuo caso puoi partire dalla pagina sulla pianificazione fiscale e strategica o da quella del commercialista per le cripto.
Domande frequenti sugli agenti AI
Cos’è un agente AI?È un sistema di intelligenza artificiale che riceve un obiettivo e lo porta a termine in più passaggi. Usa strumenti esterni come browser, email, gestionali o pagamenti. Per l’AI Act è un sistema di IA.
Un agente AI ha personalità giuridica?No. Nessuna norma europea o italiana riconosce agli agenti una personalità giuridica. Rispondono le persone fisiche o giuridiche che li sviluppano o li usano.
Chi risponde se un agente AI causa un danno?Chi lo usa risponde verso i terzi secondo le regole ordinarie. Il produttore del software può rispondere in modo oggettivo ai sensi della direttiva (UE) 2024/2853. In Italia il D.Lgs. 160/2026 agevola la prova del danneggiato.
Quali obblighi dell’AI Act riguardano gli agenti AI?Dal 2 agosto 2026 gli obblighi di trasparenza dell’art. 50. Per gli usi ad alto rischio, gli obblighi specifici partono dal 2 dicembre 2027 o dal 2 agosto 2028.
Il professionista deve informare il cliente se usa un agente AI?Sì. L’art. 13 della L. 132/2025 impone di usare l’AI solo come supporto. I sistemi utilizzati vanno comunicati al cliente con linguaggio chiaro, semplice ed esaustivo.
Chi paga le imposte sui redditi prodotti da un agente AI?Il soggetto che controlla l’agente. Il reddito si qualifica secondo le categorie ordinarie del TUIR: impresa, lavoro autonomo, redditi diversi o di capitale.
Come si tassano le cripto negoziate da un agente AI?Come se le operazioni fossero fatte dal titolare: per i residenti in Italia plusvalenze al 33% dal 2026 e obbligo di compilare i quadri RW e RT.
Un agente AI può creare una stabile organizzazione all’estero?La tesi prevalente è negativa, perché un software non è un luogo fisso d’affari né una persona. Una parte della dottrina ritiene però che le regole vadano aggiornate.
Fonti
- Regolamento (UE) 2024/1689 – AI Act (EUR-Lex)
- Commissione europea – Navigating the AI Act
- Future of Privacy Forum – Il calendario dell’AI Act dopo l’Omnibus
- Direttiva (UE) 2024/2853 sui prodotti difettosi (EUR-Lex)
- Bird & Bird – Ritiro della proposta di direttiva sulla responsabilità da AI
- Legge 23 settembre 2025, n. 132 – art. 13 (sintesi)
- D.Lgs. 9 settembre 2026, n. 160 (testo)
- Euroconference – Attuazione della L. 132/2025
- Osborne Clarke – Agentic payments
- HMRC – Commentario OCSE su server e siti web (INTM264700)
- Tax Notes – Agentic AI as a Permanent Establishment (2026)
Autore: Dott. Massimo Esposito, Dottore Commercialista e Revisore Legale iscritto all’ODCEC di Firenze (n. 1722/A), dal 2017 cultore della materia blockchain e cripto-attività, membro dell’intergruppo parlamentare sui digital asset. Articolo aggiornato al 31 ottobre 2026.
Il presente articolo ha finalità informative e non costituisce consulenza legale o fiscale. Le norme sull’intelligenza artificiale sono in rapida evoluzione: date e obblighi vanno verificati alla luce dei successivi atti europei e nazionali.
Usi agenti AI in azienda, nello studio o per operare su cripto?
Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività. Ti aiutiamo a impostare limiti, documentazione e dichiarazione dei redditi prodotti dagli agenti.
Prenota consulenzaParliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → fiscale · 10 min letturaRoyalties da marchio del socio: tassazione, cessione e confronto con i dividendi 2026Royalties marchio: tassazione per il socio persona fisica, cessione del marchio da privato (due letture) e confronto con i dividendi 2026.Leggi
 fiscale · 17 min letturaHolding dinamica e conferimento d’azienda: neutralità fiscale anche con partecipazioni rilevantiHolding dinamica: con la Risposta 193/2026 l’Agenzia ammette il conferimento neutrale ex art. 176 TUIR anche con partecipazioni rilevanti.Leggi
 criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi