Tutti gli articoliFiscale
Holding dinamica e conferimento d’azienda: neutralità fiscale anche con partecipazioni rilevanti
Holding dinamica: con la Risposta 193/2026 l’Agenzia ammette il conferimento neutrale ex art. 176 TUIR anche con partecipazioni rilevanti.
In questo articolo 15 sezioni ↘
- Cosa ha chiarito l’Agenzia delle Entrate con l’interpello 193/2026
- Cos’è una holding dinamica
- Holding statica e holding dinamica: le differenze
- Quando una holding può essere considerata un’azienda
- Il caso analizzato nella Risposta n. 193/2026
- Partecipazioni rilevanti: perché il loro peso non esclude automaticamente la natura aziendale
- Il regime di neutralità fiscale dell’art. 176 TUIR
- Conferimento e successiva vendita della partecipazione
- PEX e art. 87 TUIR: cosa bisogna verificare
- Perché la Risposta n. 193/2026 è importante per imprenditori e gruppi familiari
- Attenzione: la holding dinamica deve essere realmente operativa
- Cosa significa in pratica
- Esempio pratico
- Conclusioni
- Domande frequenti sulla holding dinamica e sul conferimento d’azienda
Sì: una holding dinamica può essere conferita in neutralità fiscale ai sensi dell’art. 176 TUIR anche quando le partecipazioni rappresentano la parte prevalente del suo valore, a condizione che il compendio trasferito sia una vera azienda, cioè un complesso organizzato di persone, beni, contratti e funzioni.
È la conclusione della Risposta a interpello dell’Agenzia delle Entrate n. 193 del 28 ottobre 2026. Il documento è utile a imprenditori, gruppi familiari e consulenti che stanno valutando una riorganizzazione societaria con conferimento della holding: chiarisce che conta la sostanza organizzativa dell’attività, non soltanto il peso delle partecipazioni in bilancio.
In sintesi: holding dinamica e conferimento d’azienda
- Una holding dinamica (o holding operativa) non si limita a possedere partecipazioni: dirige, coordina e presta servizi alle società del gruppo con una propria organizzazione.
- L’art. 176 TUIR prevede che il conferimento d’azienda tra soggetti residenti, nell’esercizio di imprese commerciali, non costituisce realizzo di plusvalenze o minusvalenze.
- Con la Risposta n. 193/2026 l’Agenzia delle Entrate ha riconosciuto la natura di azienda al compendio di una holding dinamica in cui le partecipazioni valevano circa metà dell’attivo e, verosimilmente, la quota preponderante del valore economico.
- Decisivi: gestione attiva, struttura organizzativa articolata, personale dedicato, servizi infragruppo, marchi, tesoreria accentrata, continuità delle funzioni nella conferitaria.
- Una holding statica, che si limita a detenere partecipazioni, di regola non integra un’azienda.
- La Risposta n. 193/2026 si limita alla qualificazione come azienda: non si pronuncia sulla PEX in caso di successiva cessione della partecipazione nella conferitaria.
- Resta impregiudicato il controllo antiabuso ai sensi dell’art. 10-bis della legge n. 212/2000 per atti o fatti collegati e non rappresentati.
Scheda aggiornata al 29 ottobre 2026. Le conclusioni dipendono sempre dai fatti del caso concreto.
Cosa ha chiarito l’Agenzia delle Entrate con l’interpello 193/2026
Con la Risposta a interpello n. 193/2026, avente ad oggetto “Conferimento di una holding dinamica – qualificazione di azienda – applicazione del regime fiscale di cui all’articolo 176, comma 1, del TUIR”, l’Agenzia delle Entrate ha ritenuto che il conferimento del compendio di una holding operativa in una società di nuova costituzione possa beneficiare del regime di neutralità fiscale dell’art. 176 TUIR, alle condizioni previste dalla norma.
Il punto centrale riguarda le partecipazioni. Secondo l’Agenzia, il fatto che le partecipazioni costituissero circa la metà dell’attivo patrimoniale e, verosimilmente, la quota preponderante del valore economico avrebbe potuto, in astratto, far pensare a un mero insieme di asset partecipativi. L’effettivo svolgimento di una gestione attiva, strutturata e continuativa, con un’autonoma organizzazione di mezzi e persone, ha invece portato a riconoscere un complesso aziendale.
La Risposta n. 193/2026 ha un perimetro preciso. L’Agenzia dichiara che il parere è limitato alla qualificazione come azienda degli asset trasferiti e non si estende alla verifica in concreto delle condotte. L’istante aveva chiesto anche indicazioni sul periodo di possesso rilevante ai fini della participation exemption: su questo punto il parere non prende posizione.
Cos’è una holding dinamica
Una holding dinamica è una società che, oltre a detenere partecipazioni, svolge in modo organizzato e continuativo attività di direzione, coordinamento e servizio a favore delle società del gruppo, con personale, contratti e mezzi propri. Nella prassi viene chiamata anche holding operativa o holding mista.
Le funzioni tipiche di una holding dinamica sono la definizione della strategia di gruppo, l’amministrazione e il controllo di gestione, la tesoreria accentrata e i finanziamenti infragruppo, la gestione di marchi e beni immateriali, i servizi IT, HR, acquisti e legali. La holding dinamica ricava redditi propri dai servizi prestati e non soltanto dividendi.
Holding statica e holding dinamica: le differenze
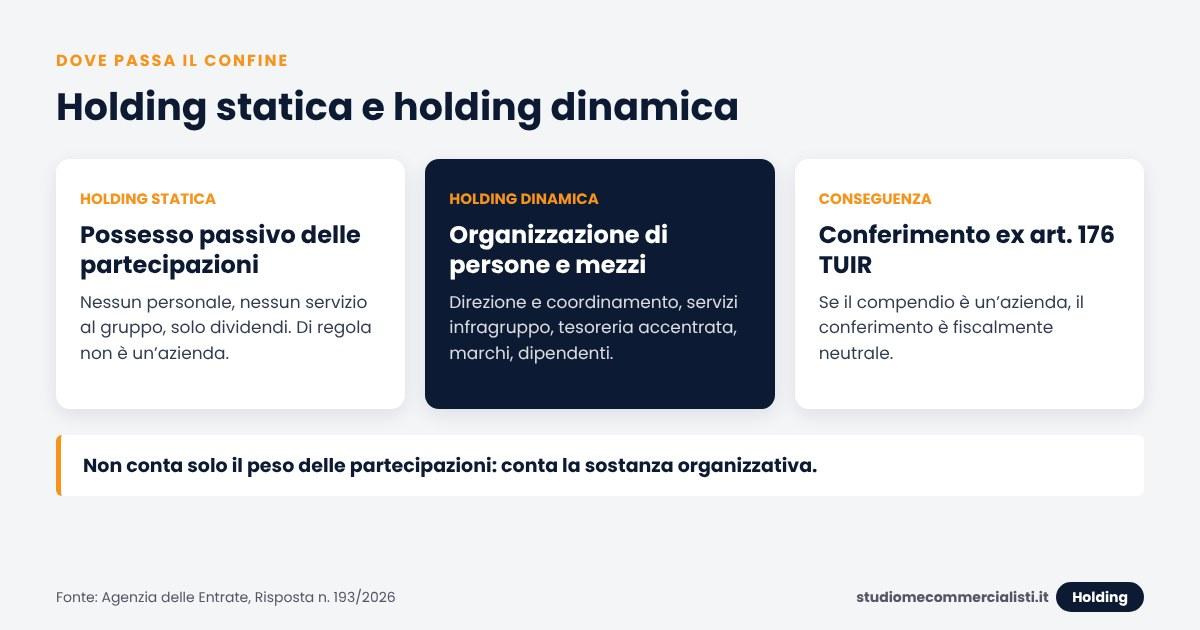
La distinzione tra holding statica e holding dinamica non ha una definizione normativa unica nel TUIR, ma è ricorrente nella prassi e nella giurisprudenza. La differenza decisiva è l’esistenza di un’organizzazione che svolge un’attività economica, oltre al possesso delle quote.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Elemento | Holding statica | Holding dinamica |
|---|---|---|
| Attività svolta | Detenzione e gestione passiva delle partecipazioni, incasso dei dividendi | Direzione, coordinamento e servizi al gruppo, oltre al possesso delle partecipazioni |
| Personale | Assente o minimo (spesso solo l’amministratore) | Dipendenti e dirigenti inseriti in funzioni aziendali |
| Servizi alle partecipate | Nessuno o occasionali | Servizi amministrativi, contabili, HR, IT, acquisti, legali, regolati da contratti infragruppo |
| Tesoreria | Limitata alla liquidità propria | Tesoreria accentrata, cash pooling, finanziamenti alle controllate, rapporti con le banche |
| Direzione e coordinamento | Esercizio dei diritti di socio | Indirizzo strategico e operativo effettivo sulle partecipate |
| Beni immateriali | Generalmente assenti | Marchi, software, know-how gestiti e concessi in uso al gruppo |
| Struttura organizzativa | Nessuna struttura stabile | Organigramma, procedure, funzioni e deleghe interne |
Una holding familiare può essere statica o dinamica: la qualifica dipende da ciò che la società fa concretamente, non dal nome o dall’oggetto sociale.
Quando una holding può essere considerata un’azienda
Il TUIR non definisce l’azienda. L’Agenzia delle Entrate, nella Risposta n. 193/2026, rinvia all’art. 2555 del Codice civile, secondo cui l’azienda è «il complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa».
La circolare ministeriale n. 320 del 19 dicembre 1997, richiamata dall’Agenzia, intende l’azienda come universalità di beni materiali, immateriali e rapporti giuridico-economici organizzati per l’attività d’impresa, in senso ampio, inclusi i rami d’azienda.
La giurisprudenza di legittimità individua nell’organizzazione l’elemento essenziale dell’azienda (Cass., SS.UU., 5 marzo 2014, n. 5087). Il complesso trasferito deve essere organicamente finalizzato all’esercizio dell’impresa e idoneo a consentire l’inizio o la prosecuzione dell’attività.
L’Agenzia aggiunge, richiamando la risposta n. 195 del 9 ottobre 2024, che non si possono fissare a priori quali e quanti beni servano: contano i legami giuridici e di fatto tra i beni e la loro destinazione funzionale. Il criterio operativo, ripreso dalla risposta n. 15 dell’11 gennaio 2022, è che il compendio sia un insieme organicamente finalizzato all’esercizio dell’impresa e autonomamente idoneo a consentirne la continuazione da parte della conferitaria.
Il caso analizzato nella Risposta n. 193/2026
I fatti descritti nell’interpello, in sintesi:
- la società istante è la holding operativa e di coordinamento strategico di un gruppo industriale multinazionale, posseduta al 50% da due holding unipersonali;
- la holding gestisce i beni immateriali e i marchi del gruppo, svolge marketing strategico, accentra funding e tesoreria, eroga finanziamenti alle controllate ed è il principale fornitore di servizi infragruppo;
- la struttura comprende impiegati e dirigenti organizzati in dipartimenti (legale, marketing, acquisti, amministrazione, bilancio consolidato, controllo di gestione, IT, HR, comunicazione e altri);
- la società è in liquidazione a seguito della paralisi degli organi sociali; i liquidatori nominati dal Tribunale hanno individuato come soluzione il conferimento del compendio in una newco e la successiva cessione della partecipazione a investitori;
- il conferimento riguarda beni immateriali, beni materiali, partecipazioni, attività finanziarie, crediti e debiti, liquidità, contratti intercompany e tutti i rapporti di lavoro, con esclusione di un bene e di una partecipazione non funzionali, destinati a cessione separata;
- la conferitaria proseguirà senza interruzione le stesse funzioni di direzione, coordinamento, gestione degli asset immateriali, servizi infragruppo e gestione finanziaria.
Partecipazioni rilevanti: perché il loro peso non esclude automaticamente la natura aziendale
Questo è il passaggio più importante della Risposta n. 193/2026. Il peso delle partecipazioni non è, da solo, un criterio sufficiente per negare la qualifica di azienda. La valutazione è sostanziale e non meramente quantitativa.
Nel caso esaminato, le partecipazioni costituivano circa la metà dell’attivo e, verosimilmente, la quota preponderante del valore economico. L’Agenzia ha comunque riconosciuto un complesso aziendale perché le partecipazioni venivano trasferite insieme a personale, contratti, marchi, risorse finanziarie e funzioni di gruppo, cioè come parte di un sistema organizzato.
Anche la perizia di stima ex art. 2465 c.c., citata nel parere, descriveva una holding che non si limitava alla gestione passiva delle partecipazioni ma interveniva direttamente sull’indirizzo strategico e sull’operatività delle partecipate. È un dettaglio pratico rilevante: la documentazione dell’operazione deve raccontare in modo coerente la sostanza organizzativa.
La conclusione opposta resta però valida: se la holding si limita a detenere partecipazioni, senza struttura né attività propria, il compendio difficilmente potrà essere qualificato come azienda. In quel caso il trasferimento delle partecipazioni andrebbe valutato con le regole proprie del conferimento di partecipazioni (artt. 175 e 177 TUIR), con presupposti e limiti diversi.
Approfondimento: per la scelta tra le diverse strutture di gruppo vedi consulenza societaria per gruppi e holding.
Il regime di neutralità fiscale dell’art. 176 TUIR
Il conferimento d’azienda in neutralità fiscale è l’operazione con cui un’impresa trasferisce un’azienda o un ramo d’azienda a una società in cambio di partecipazioni, senza tassare al momento le plusvalenze latenti. L’art. 176, comma 1, TUIR si applica ai conferimenti di aziende tra soggetti residenti nel territorio dello Stato, nell’esercizio di imprese commerciali.
Continuità dei valori fiscali
La neutralità si fonda sulla continuità dei valori fiscali. Le plusvalenze o minusvalenze latenti non emergono al momento del conferimento, ma restano “sospese” nei valori fiscali dell’azienda e della partecipazione ricevuta.
Valore fiscale della partecipazione ricevuta
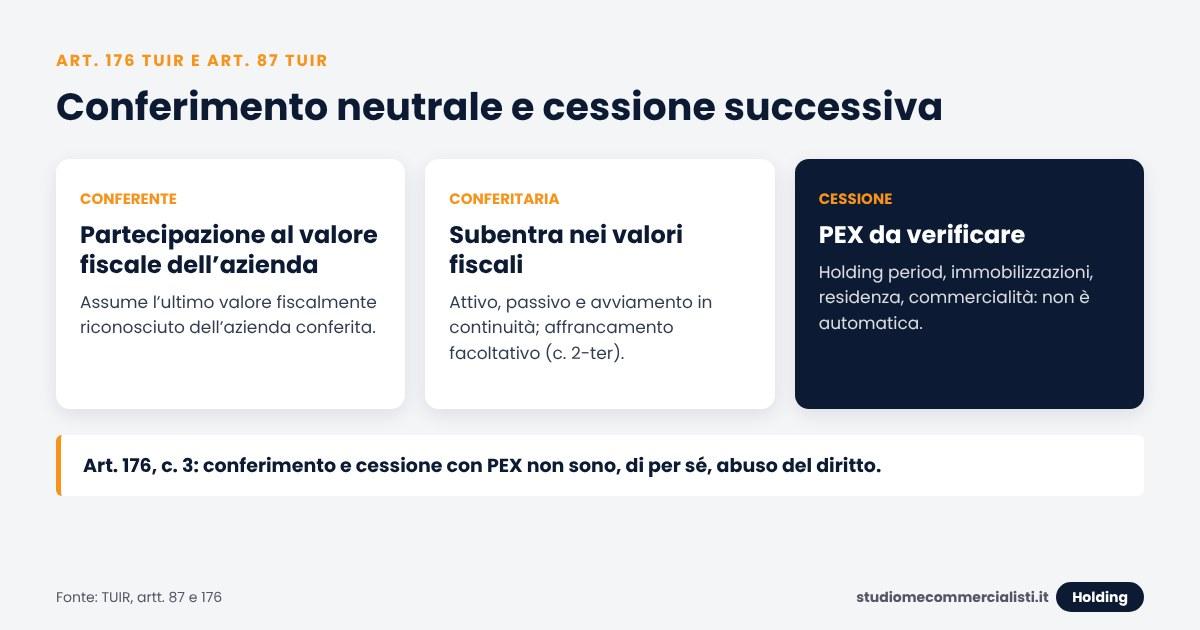
La società conferente deve assumere, quale valore fiscale della partecipazione ricevuta, l’ultimo valore fiscalmente riconosciuto dell’azienda conferita. Il plusvalore non tassato si trasferisce quindi sulla partecipazione nella conferitaria.
Subentro della conferitaria
La società conferitaria subentra nella posizione della conferente per gli elementi dell’attivo e del passivo dell’azienda, compreso l’avviamento. Le eventuali differenze tra valori di bilancio e valori fiscali vanno esposte nell’apposito prospetto di riconciliazione della dichiarazione dei redditi.
Affrancamento facoltativo
Il comma 2-ter dell’art. 176 TUIR consente alla conferitaria di optare per un’imposta sostitutiva sui maggiori valori iscritti in bilancio per le immobilizzazioni materiali e immateriali. La convenienza dell’opzione va valutata caso per caso.
Conferimento e successiva vendita della partecipazione
Nel caso della Risposta n. 193/2026 il conferimento era il primo passo: i liquidatori intendevano poi cedere la partecipazione nella conferitaria a uno o più investitori. È uno schema frequente nelle operazioni M&A, in alternativa alla cessione diretta dell’azienda.
L’art. 176, comma 3, TUIR prevede che non rilevano ai fini dell’art. 10-bis della legge n. 212/2000 il conferimento dell’azienda in regime di continuità o di imposizione sostitutiva e la successiva cessione della partecipazione ricevuta per usufruire dell’esenzione dell’art. 87 TUIR (o di quella degli artt. 58 e 68, comma 3).
Questo non rende ogni operazione immune da controlli. Nella stessa Risposta n. 193/2026 l’Agenzia precisa che resta impregiudicato ogni potere di verificare, ai sensi dell’art. 10-bis, se altri atti, fatti o negozi collegati e non rappresentati possano configurare un disegno abusivo. La sequenza conferimento-cessione deve quindi essere coerente e documentata nella sua interezza.
PEX e art. 87 TUIR: cosa bisogna verificare
La Participation Exemption (PEX) è il regime dell’art. 87 TUIR che, per i soggetti IRES, esenta al 95% le plusvalenze da cessione di partecipazioni che rispettano i requisiti di legge. La PEX non è automatica dopo un conferimento d’azienda: va verificata in concreto.
I requisiti previsti dall’art. 87, comma 1, TUIR sono, in sintesi:
- holding period: possesso ininterrotto dal primo giorno del dodicesimo mese precedente la cessione (lett. a);
- classificazione tra le immobilizzazioni finanziarie nel primo bilancio chiuso durante il periodo di possesso (lett. b);
- residenza della partecipata in uno Stato non a regime fiscale privilegiato, salvo le eccezioni previste (lett. c);
- commercialità della partecipata (lett. d), che per le holding si verifica in base alle partecipate secondo l’art. 87, comma 5, TUIR.
Per la partecipazione ricevuta con un conferimento neutrale, l’art. 176, comma 4, TUIR stabilisce che essa si considera iscritta tra le immobilizzazioni finanziarie nei bilanci in cui risultavano iscritti i beni dell’azienda conferita. Lo stesso comma prevede che l’azienda si considera posseduta dalla conferitaria anche per il periodo di possesso della conferente.
Sul decorso del holding period della partecipazione ricevuta sono possibili due letture. Secondo una prima lettura, coerente con il principio di continuità dei valori sostenuto dall’istante nell’interpello, il periodo di possesso si collega a quello dell’azienda conferita. Secondo una lettura più prudente, la partecipazione è un bene nuovo e il periodo di dodici mesi decorre dalla data del conferimento. La Risposta n. 193/2026 non risolve il punto, che va valutato con attenzione prima di programmare la cessione.
Anche il requisito della commercialità richiede un’analisi specifica, soprattutto quando la conferitaria è una società neocostituita che svolge funzioni di holding: occorre guardare alle partecipate e alla loro attività nei periodi rilevanti.
Perché la Risposta n. 193/2026 è importante per imprenditori e gruppi familiari
La Risposta n. 193/2026 è un riferimento utile per chi progetta una riorganizzazione societaria con una holding già strutturata. Le applicazioni pratiche più frequenti sono:
- creazione o spostamento di una holding: trasferire l’intera attività di holding in una nuova società senza tassare subito i plusvalori latenti;
- riorganizzazioni di gruppo: separare la capogruppo operativa dalla holding di famiglia, mantenendo continuità di funzioni e contratti;
- ingresso di investitori: concentrare l’attività di gruppo in un veicolo da cedere o aprire a nuovi soci;
- operazioni M&A: preparare un perimetro chiaro e trasferibile, in alternativa alla cessione diretta di asset;
- holding e passaggio generazionale: organizzare la governance familiare separando la proprietà dalla gestione;
- separazione di attività: isolare beni o partecipazioni non strategici, come nel caso esaminato, dove alcuni asset sono stati esclusi e ceduti separatamente;
- pianificazione fiscale e strategica: valutare in anticipo il carico fiscale dell’intera sequenza di operazioni.
Sul tema holding e protezione patrimoniale serve prudenza. Una struttura con holding può aiutare a separare rischi e patrimoni, ma non costituisce di per sé uno strumento di tutela verso i creditori. Ogni operazione deve avere ragioni economiche e organizzative reali.
Per approfondire: pianificazione strategica e fiscale per imprese e gruppi · pianificazione fiscale delle SRL e prelievo degli utili.
Attenzione: la holding dinamica deve essere realmente operativa
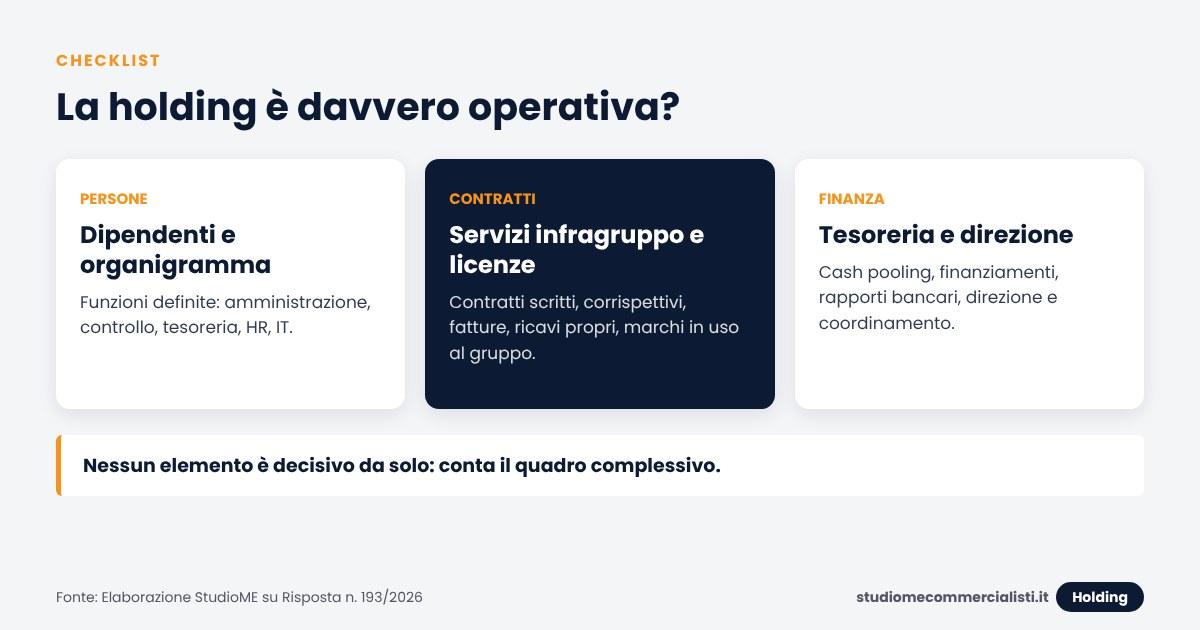
La neutralità del conferimento di una holding dinamica dipende dalla prova che esiste una vera organizzazione. Una checklist pratica degli elementi che, insieme, possono dimostrarlo:
- dipendenti e dirigenti con mansioni coerenti con le funzioni di gruppo;
- amministrazione interna: contabilità, bilancio, consolidato, controllo di gestione;
- contratti di servizio infragruppo scritti, con corrispettivi e fatturazione regolari;
- gestione finanziaria attiva e rapporti diretti con le banche;
- cash pooling o tesoreria accentrata e finanziamenti alle controllate;
- marchi e altri beni immateriali di titolarità della holding, concessi in uso al gruppo;
- beni strumentali propri: uffici, sistemi informativi, attrezzature;
- procedure interne e policy di gruppo;
- organigramma con funzioni e responsabilità definite;
- attività di direzione e coordinamento effettiva e pubblicizzata ai sensi dell’art. 2497-bis c.c., quando ne ricorrono i presupposti;
- servizi infragruppo documentati da ricavi propri nel conto economico della holding.
Nessun elemento è decisivo da solo. Conta il quadro complessivo e la sua coerenza con la documentazione dell’operazione, a partire dalla perizia di stima e dall’atto di conferimento.
Cosa significa in pratica
In pratica, chi vuole conferire una holding in neutralità fiscale deve prima rispondere a una domanda: la conferitaria potrà continuare il giorno dopo le stesse funzioni con le stesse persone, gli stessi contratti e gli stessi mezzi? Se la risposta è sì e la documentazione lo dimostra, la qualificazione come azienda è sostenibile anche con partecipazioni di grande valore.
Se invece la holding ha solo un amministratore e incassa dividendi, l’art. 176 TUIR difficilmente sarà applicabile all’insieme delle partecipazioni. In casi dubbi l’interpello resta lo strumento per ottenere certezza preventiva.
Esempio pratico
Holding Alfa S.r.l. detiene il controllo di tre società operative. Alfa impiega otto persone e svolge per il gruppo amministrazione e bilancio consolidato, controllo di gestione, tesoreria accentrata con cash pooling, gestione del personale e pianificazione strategica. Alfa è titolare del marchio di gruppo e lo concede in licenza alle controllate, con contratti di servizio e royalty regolarmente fatturati.
Se Alfa conferisce in Beta S.r.l. le tre partecipazioni insieme ai dipendenti, al marchio, ai contratti infragruppo, alla liquidità e ai rapporti bancari, Beta può proseguire senza interruzione l’attività di Alfa. In presenza di questa organizzazione, il compendio potrebbe qualificarsi come azienda ai fini dell’art. 176 TUIR, anche se le partecipazioni rappresentano la maggior parte del valore.
Se invece Alfa conferisse soltanto le tre partecipazioni, trattenendo personale e contratti, il trasferimento non riguarderebbe un’azienda ma singoli beni, con un diverso regime fiscale.
L’esempio è semplificativo e non sostituisce l’analisi del caso concreto, che richiede l’esame di bilanci, contratti, organizzazione e finalità dell’operazione.
Conclusioni
La Risposta a interpello n. 193/2026 conferma un principio di buon senso tecnico: nella qualificazione della holding non conta soltanto il valore delle partecipazioni, ma la sostanza economica e organizzativa dell’attività effettivamente svolta. Una holding dinamica con persone, contratti, marchi e funzioni di gruppo può essere conferita come azienda in neutralità fiscale ai sensi dell’art. 176 TUIR.
Restano da valutare con cura gli aspetti che il parere non affronta: requisiti PEX per l’eventuale cessione successiva, coerenza complessiva dell’operazione rispetto all’art. 10-bis della legge n. 212/2000 e ragioni economiche della riorganizzazione.
Domande frequenti sulla holding dinamica e sul conferimento d’azienda
Cos’è una holding dinamica?Una holding dinamica è una società che, oltre a detenere partecipazioni, svolge in modo organizzato e continuativo attività di direzione, coordinamento e servizi a favore delle società del gruppo, con personale, contratti e mezzi propri. È chiamata anche holding operativa.
Qual è la differenza tra holding statica e holding dinamica?La holding statica si limita a possedere partecipazioni e incassare dividendi, senza una struttura propria. La holding dinamica dispone di personale e organizzazione e presta servizi al gruppo: amministrazione, tesoreria, gestione dei marchi, HR, IT e coordinamento strategico.
Una holding può essere considerata un’azienda?Sì, se costituisce un complesso di beni organizzati per l’esercizio dell’impresa ai sensi dell’art. 2555 c.c. Secondo l’Agenzia delle Entrate (Risposta n. 193/2026 e Risposta n. 46/2022), una holding operativa con struttura e personale propri può essere qualificata come azienda. Una holding meramente statica, di regola, no.
Il conferimento di una holding è fiscalmente neutrale?Il conferimento di una holding è fiscalmente neutrale ai sensi dell’art. 176 TUIR solo se il compendio trasferito è un’azienda o un ramo d’azienda e l’operazione avviene tra soggetti residenti nell’esercizio di imprese commerciali. Il conferimento delle sole partecipazioni segue regole diverse.
Cosa prevede l’art. 176 TUIR?L’art. 176 TUIR prevede che i conferimenti di aziende tra soggetti residenti, nell’esercizio di imprese commerciali, non costituiscono realizzo di plusvalenze o minusvalenze. La conferente assume come valore della partecipazione ricevuta l’ultimo valore fiscale dell’azienda conferita e la conferitaria subentra nei valori fiscali dell’azienda.
Le partecipazioni di valore elevato impediscono il conferimento in neutralità?No, non automaticamente. Nella Risposta n. 193/2026 l’Agenzia delle Entrate ha ammesso la neutralità anche se le partecipazioni valevano circa metà dell’attivo e la quota preponderante del valore economico, perché la holding aveva una vera organizzazione di persone e mezzi.
Quando si applica la PEX?La PEX dell’art. 87 TUIR si applica, per i soggetti IRES, alla plusvalenza da cessione di partecipazioni che rispettano holding period, iscrizione tra le immobilizzazioni finanziarie, residenza della partecipata e commercialità. Dopo un conferimento d’azienda i requisiti vanno verificati caso per caso: la PEX non è automatica.
Perché creare una holding familiare?Una holding familiare può centralizzare il controllo del gruppo, facilitare il passaggio generazionale, separare la proprietà dalla gestione e organizzare la governance tra i familiari. La scelta va valutata in base agli obiettivi della famiglia e al costo fiscale complessivo.
La holding deve avere dipendenti?Per essere qualificata come azienda ai fini del conferimento, la holding deve avere un’organizzazione effettiva. La presenza di dipendenti è un indizio forte ma non l’unico: contano anche contratti di servizio, gestione finanziaria, beni immateriali e continuità delle funzioni.
Quali documenti dimostrano che una holding è operativa?Contratti di servizio infragruppo, fatture e ricavi da servizi, libro unico del lavoro e organigramma, contratti di cash pooling e finanziamento, registrazioni dei marchi e contratti di licenza, procedure interne, verbali di direzione e coordinamento, perizia di stima del compendio.
Fonti
- Agenzia delle Entrate – Risposta a interpello n. 193/2026
- Agenzia delle Entrate – Risposte alle istanze di interpello, ottobre 2026
- D.P.R. 22 dicembre 1986, n. 917 (TUIR) – artt. 87 e 176
- Codice civile – art. 2555
- Legge 27 luglio 2000, n. 212 – art. 10-bis
- Circolare ministeriale n. 320 del 19 dicembre 1997
- Agenzia delle Entrate – Risposte n. 15 dell’11 gennaio 2022, n. 46 del 21 gennaio 2022 e n. 195 del 9 ottobre 2024 (richiamate nella Risposta n. 193/2026)
- Cass., SS.UU. civili, 5 marzo 2014, n. 5087
Contenuto aggiornato al 29 ottobre 2026 a scopo informativo; non costituisce consulenza fiscale. Le risposte a interpello vincolano l’Agenzia delle Entrate solo nei confronti dell’istante e per il caso rappresentato. Autore: Dott. Massimo Esposito, Dottore Commercialista e Revisore Legale, StudioME Commercialisti.
Stai valutando una holding o una riorganizzazione del gruppo?
StudioME Commercialisti assiste imprenditori e gruppi societari nella costituzione e riorganizzazione di holding, nei conferimenti, nelle operazioni straordinarie e nella pianificazione fiscale e societaria. Il servizio di riorganizzazione aziendale è offerto a mezzo della società LUMES LAB SRL, specializzata nelle riorganizzazioni aziendali. Puoi richiedere una valutazione preliminare della tua struttura societaria.
Aggiornamenti su holding, operazioni straordinarie e pianificazione fiscale anche su LinkedIn – Dott. Massimo Esposito
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → fiscale · 11 min letturaAgenti AI: cosa possono fare, chi risponde e come si pagano le imposte (2026)Agenti AI: cosa possono fare, chi risponde tra AI Act, direttiva 2024/2853 e L. 132/2025, e come si pagano le imposte sulle loro attività.Leggi
 fiscale · 10 min letturaRoyalties da marchio del socio: tassazione, cessione e confronto con i dividendi 2026Royalties marchio: tassazione per il socio persona fisica, cessione del marchio da privato (due letture) e confronto con i dividendi 2026.Leggi
 criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi