Tutti gli articoliFiscale
Royalties da marchio del socio: tassazione, cessione e confronto con i dividendi 2026
Royalties marchio: tassazione per il socio persona fisica, cessione del marchio da privato (due letture) e confronto con i dividendi 2026.
In questo articolo 8 sezioni ↘
- Marchio, opera dell’ingegno, brevetto: perché la distinzione conta
- Royalties marchio per la persona fisica non imprenditore
- La cessione del marchio da parte del privato: due letture
- Royalties marchio e SRL: il confronto con i dividendi
- Royalties marchio: rischi e condizioni per una licenza difendibile
- Tabella riepilogativa sulle royalties marchio
- Domande frequenti sulle royalties da marchio
- Fonti
Molti imprenditori registrano il marchio a proprio nome e lo concedono in licenza alla propria SRL. Le royalties marchio diventano così un canale per trasferire reddito dalla società al socio, alternativo al compenso da amministratore e ai dividendi.
Il trattamento fiscale, però, non è quello di un’opera dell’ingegno o di un brevetto. Il marchio è un segno distintivo e il TUIR lo tratta in modo diverso. E sulla cessione del marchio da parte di un privato l’Agenzia delle Entrate e i giudici tributari danno risposte opposte. In questa guida mettiamo in fila regole, numeri e rischi, con le fonti.
Scheda aggiornata al 31 ottobre 2026.
Marchio, opera dell’ingegno, brevetto: perché la distinzione conta
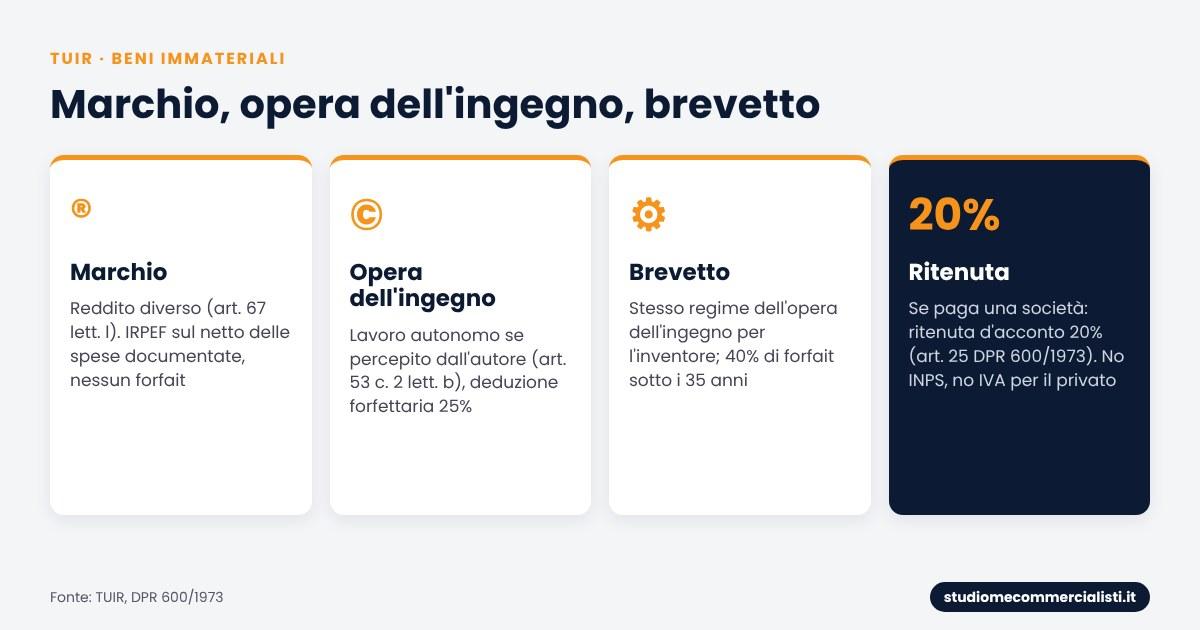
Il TUIR non tratta allo stesso modo tutti i beni immateriali. L’art. 53, c. 2, lett. b) considera reddito di lavoro autonomo i proventi dell’utilizzazione economica di opere dell’ingegno, brevetti industriali, processi, formule e informazioni. Ma solo quando li percepisce l’autore o l’inventore. Su questi redditi spetta una deduzione forfettaria del 25%, che sale al 40% per chi ha meno di 35 anni.
Il marchio non compare in quell’elenco. Non è una creazione intellettuale protetta dal diritto d’autore, ma un segno che distingue i prodotti di un’impresa. Per questo le royalties su un marchio incassate da un privato finiscono nei redditi diversi, senza alcun abbattimento forfettario.
Royalties marchio per la persona fisica non imprenditore
Qualificazione: obbligo di «permettere»
Con la licenza il titolare si obbliga a permettere l’uso del segno. L’Agenzia delle Entrate inquadra quindi le royalties marchio incassate dal privato nell’art. 67, c. 1, lett. l), TUIR: redditi derivanti dall’assunzione di obblighi di fare, non fare o permettere. È la linea delle risoluzioni n. 81/E dell’11 marzo 2002 e n. 30/E del 16 febbraio 2006, richiamate anche nei contenziosi successivi.
Se invece il titolare sfrutta i marchi in modo organizzato e abituale, ad esempio gestendo stabilmente più licenze, il reddito può diventare d’impresa. La linea di confine è l’abitualità, da valutare caso per caso.
Base imponibile e spese deducibili
Il reddito è pari al compenso incassato meno le spese specificamente inerenti alla sua produzione (art. 71, c. 2, TUIR). Rientrano, ad esempio, i costi di deposito e rinnovo del marchio, le consulenze e le spese legali di tutela. Il reddito si dichiara nel quadro RL del modello Redditi PF e concorre al reddito complessivo con le aliquote IRPEF ordinarie.
Ritenuta, IVA e contributi
- Ritenuta: la società che paga trattiene il 20% a titolo d’acconto (art. 25 DPR 600/1973) e la versa con F24; il socio la scomputa in dichiarazione.
- IVA: il privato che non esercita attività d’impresa o di lavoro autonomo non ha il requisito soggettivo. L’operazione è fuori campo IVA.
- INPS: le royalties non sono soggette a contributi previdenziali, a differenza del compenso da amministratore.
Il caso dei designer: due letture
Più delicata è la posizione di chi crea disegni o modelli industriali e ne cede lo sfruttamento. Qui la norma di riferimento è l’art. 53, c. 2, lett. b), con la deduzione forfettaria (oggi collocata nel nuovo art. 54 TUIR). Dopo la riforma del lavoro autonomo (D.Lgs. 192/2024), però, si discute del principio di omnicomprensività del reddito professionale.
Una prima lettura mantiene la tassazione separata, con abbattimento forfettario, quando i diritti non sono collegati all’attività professionale. Una seconda lettura tende ad attrarre nel reddito professionale le royalties connesse all’attività, anche se marginali. Si basa sul principio di omnicomprensività, che l’Agenzia ha applicato ad altri proventi nella risposta n. 6 del 16 gennaio 2026. In attesa di chiarimenti, per i casi rilevanti conviene valutare un interpello.
La cessione del marchio da parte del privato: due letture
Diverso è il caso in cui il privato non concede l’uso, ma vende il marchio. Qui il contrasto è aperto.
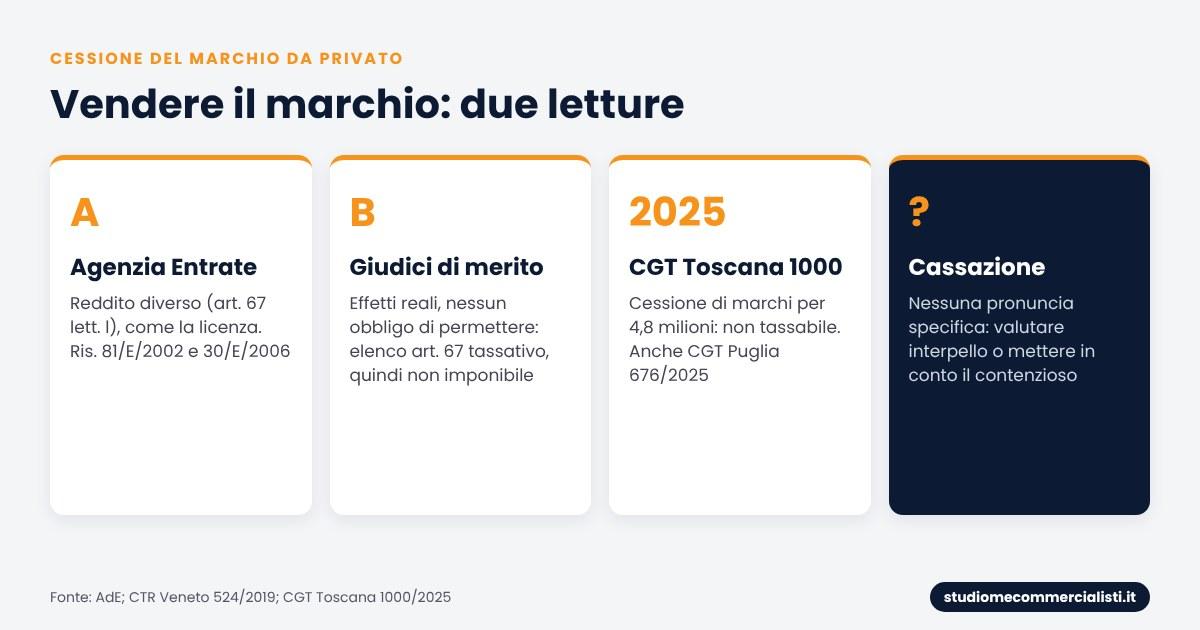
Prima lettura (Agenzia delle Entrate). Il corrispettivo è un reddito diverso ai sensi dell’art. 67, c. 1, lett. l), come per la licenza. La risoluzione n. 81/E del 2002 riconduce alla lett. l) anche le cessioni di marchi da parte di non imprenditori.
Seconda lettura (giurisprudenza di merito). La cessione ha effetti reali: trasferisce la proprietà e non crea un obbligo di permettere. L’elenco dell’art. 67 è tassativo e non si estende per analogia (art. 23 Cost.). Ne deriva un vuoto normativo e la non imponibilità. In questo senso si sono espresse, tra le altre, CTP Trento n. 193/2017, CTR Veneto n. 524/2019, CTP Bari n. 2112/2019, CGT Puglia n. 676/2025 e CGT Toscana n. 1000/2025. Quest’ultima riguardava la cessione a una società tedesca, per 4,8 milioni di euro, dei marchi usati dalla società di cui il cedente era socio e amministratore.
Non risultano, ad oggi, pronunce della Cassazione specifiche sul punto. Chi pianifica una cessione deve quindi mettere in conto un possibile contenzioso, oppure valutare un interpello preventivo.
Royalties marchio e SRL: il confronto con i dividendi
Per la società le royalties sono un costo per il godimento di beni di terzi. Se il canone è congruo e il marchio è usato davvero, il costo è deducibile ai fini IRES e IRAP. La Cassazione (ord. n. 29081 del 4 novembre 2025) ha qualificato come canoni i corrispettivi per l’uso o la concessione in uso di un marchio, richiamando l’art. 26-quater del DPR 600/1973.
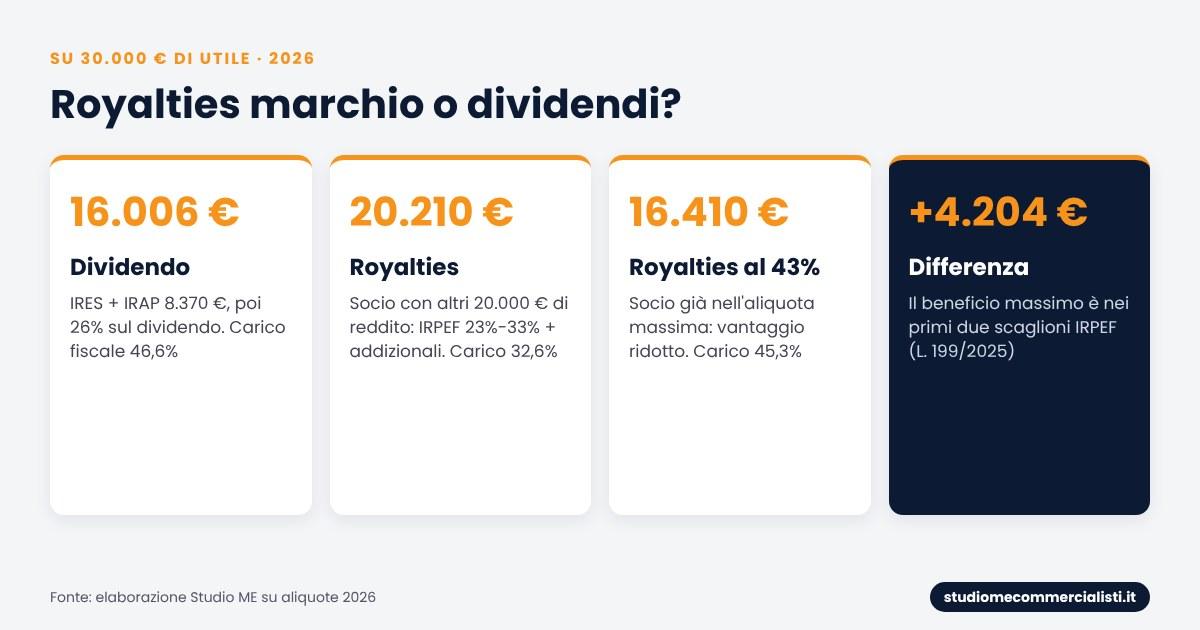
Un esempio su 30.000 euro di utile ante imposte. Ipotizziamo IRES 24%, IRAP 3,9%, addizionali IRPEF al 2,3% e gli scaglioni 2026 della L. 199/2025 (23% fino a 28.000 euro, 33% fino a 50.000, 43% oltre).
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Su 30.000 euro | Dividendo | Royalties (socio con altri 20.000 € di reddito) | Royalties (socio già nel 43%) |
|---|---|---|---|
| Imposte in capo alla società | 8.370 € (IRES + IRAP) | 0 € (costo deducibile) | 0 € (costo deducibile) |
| Imposte in capo al socio | 5.624 € (26% sul dividendo) | 9.790 € (IRPEF + addizionali) | 13.590 € (IRPEF + addizionali) |
| Netto per il socio | 16.006 € | 20.210 € | 16.410 € |
| Carico fiscale complessivo | 46,6% | 32,6% | 45,3% |
Il vantaggio è netto per chi resta nei primi due scaglioni. Per chi è già nell’aliquota massima si riduce a poche centinaia di euro e va confrontato con i costi di gestione del contratto. L’esempio è indicativo: le addizionali al 2,3% sono un’ipotesi media, e non si considerano detrazioni, aliquote IRAP regionali diverse né le spese deducibili del socio. Approfondiamo le altre leve nella guida su come prelevare gli utili dalla SRL e in quella sulla holding dinamica e conferimento d’azienda.
Royalties marchio: rischi e condizioni per una licenza difendibile
- Abuso del diritto (art. 10-bis L. 212/2000): la licenza deve avere ragioni extrafiscali, come la tutela del marchio dal rischio d’impresa o la sua valorizzazione autonoma.
- Valore normale e antieconomicità: il canone deve essere in linea con il mercato. Serve una stima documentata, meglio se peritale.
- Contratto scritto con data certa prima dei pagamenti, con durata, territorio, percentuale o canone fisso.
- Marchio registrato (UIBM o EUIPO) e realmente usato dalla società licenziataria.
- Coerenza nel tempo: un canone che varia solo per azzerare l’utile è un indizio di operazione elusiva.
- Patent box: il regime agevolato del D.L. 146/2021 esclude i marchi, quindi non c’è un ulteriore beneficio per la società.
Per impostare l’operazione servono perizia, contratto e verifica dei flussi: sono attività che rientrano nei servizi di consulenza dello studio, anche a distanza. Se preferisci un primo confronto, trovi i riferimenti nella pagina contatti.
Se invece il socio cede il marchio alla SRL, la società lo ammortizza in diciottesimi (art. 103 TUIR). Per il socio torna però il tema della cessione, con le due letture viste sopra.
Tabella riepilogativa sulle royalties marchio
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Operazione | Qualificazione | Tassazione | Note |
|---|---|---|---|
| Licenza del marchio da privato | Reddito diverso, art. 67 lett. l) | IRPEF progressiva, ritenuta 20% se paga una società | Nessun abbattimento forfettario, no INPS, no IVA |
| Licenza di opera dell’ingegno o brevetto da autore/inventore | Lavoro autonomo, art. 53 c. 2 lett. b) | IRPEF con deduzione forfettaria 25% (40% under 35) | Possibile attrazione nel reddito professionale dopo il D.Lgs. 192/2024 |
| Cessione del marchio da privato | Due letture | Agenzia: reddito diverso; giudici di merito: non imponibile | Nessuna pronuncia di Cassazione specifica |
| Royalties pagate dalla SRL | Costo per godimento beni di terzi | Deducibile IRES e IRAP | Se congrue, documentate e con uso effettivo |
Domande frequenti sulle royalties da marchio
Come sono tassate le royalties da marchio incassate da una persona fisica?Se la persona non agisce in regime d’impresa sono redditi diversi ai sensi dell’art. 67, c. 1, lett. l), TUIR. Concorrono al reddito complessivo con le aliquote IRPEF, al netto delle spese documentate.
Sulle royalties da marchio spetta la deduzione forfettaria del 25%?No. La deduzione forfettaria del 25% (40% sotto i 35 anni) spetta solo ad autori e inventori per opere dell’ingegno e brevetti. Il marchio è un segno distintivo e non rientra in questa categoria.
La società che paga le royalties deve applicare la ritenuta?Sì. La società applica una ritenuta d’acconto del 20% ai sensi dell’art. 25 del DPR 600/1973. Il socio la scomputa dall’IRPEF in dichiarazione.
Sulle royalties da marchio si pagano contributi INPS o IVA?No, se il titolare è un privato che non esercita attività d’impresa o di lavoro autonomo. L’operazione è fuori campo IVA e non genera contributi.
La cessione del marchio da parte di un privato è tassata?Le letture sono due. Per l’Agenzia delle Entrate il corrispettivo è un reddito diverso. Diverse sentenze di merito, tra cui CGT Toscana n. 1000/2025, lo ritengono non imponibile per mancanza di una norma. Non ci sono pronunce specifiche della Cassazione.
Le royalties pagate al socio sono deducibili per la SRL?Sì, ai fini IRES e IRAP, se il marchio è effettivamente usato e il canone è in linea con il valore normale e documentato da un contratto.
Conviene incassare royalties invece dei dividendi?Dipende dallo scaglione IRPEF del socio. Nei primi due scaglioni il risparmio può essere significativo; nell’aliquota del 43% il vantaggio si riduce molto.
Si può usare il patent box sui marchi?No. Il nuovo patent box del D.L. 146/2021 esclude i marchi d’impresa dai beni agevolabili.
Fonti
- TUIR – DPR 917/1986 (artt. 53, 67, 71, 103) – Normattiva
- CTR Veneto, sentenza n. 524/2019 (testo)
- CGT di secondo grado della Toscana, sentenza n. 1000 del 15/9/2025 (sintesi)
- Cassazione, ordinanza n. 29081 del 4/11/2025
- Legge di bilancio 2026 (L. 199/2025): nuove aliquote IRPEF – Euroconference
- Euroconference – Il trasferimento del marchio dalla sfera privata
- ItaliaOggi – Royalties del designer e lavoro autonomo (5/2/2026)
Autore: Dott. Massimo Esposito, Dottore Commercialista e Revisore Legale iscritto all’ODCEC di Firenze (n. 1722/A). Segue la pianificazione fiscale e strategica per imprese e soci in tutta Italia. Articolo aggiornato al 31 ottobre 2026.
Il presente articolo ha finalità informative e non costituisce consulenza fiscale. Gli esempi numerici sono semplificati. Ogni operazione va valutata sul caso concreto, anche alla luce di successivi chiarimenti dell’Agenzia delle Entrate o della giurisprudenza.
Hai un marchio e una SRL? Valutiamo la soluzione più efficiente
Lo Studio ME ha eseguito oltre 200 pianificazioni fiscali per imprese e soci. Verifichiamo se la licenza del marchio è adatta al tuo caso, con stima del canone, contratto e confronto con dividendi e compensi.
Prenota consulenzaParliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → fiscale · 11 min letturaAgenti AI: cosa possono fare, chi risponde e come si pagano le imposte (2026)Agenti AI: cosa possono fare, chi risponde tra AI Act, direttiva 2024/2853 e L. 132/2025, e come si pagano le imposte sulle loro attività.Leggi
 fiscale · 17 min letturaHolding dinamica e conferimento d’azienda: neutralità fiscale anche con partecipazioni rilevantiHolding dinamica: con la Risposta 193/2026 l’Agenzia ammette il conferimento neutrale ex art. 176 TUIR anche con partecipazioni rilevanti.Leggi
 criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi