Tutti gli articoliFiscalità internazionale
Tassazione criptovalute in Olanda: aliquote, regole e novità 2026
Come si inquadrano le criptovalute nei Paesi Bassi. La guida distingue persone fisiche, società e riforme ancora in evoluzione.
In questo articolo 11 sezioni ↘
- Come sono qualificate le cripto nei Paesi Bassi
- Tassazione criptovalute in Olanda per le persone fisiche
- Società: le cripto in una BV
- Novità 2027-2030: la tassazione criptovalute in Olanda con il nuovo Box 3
- A chi si applica la tassazione criptovalute in Olanda: residenza fiscale
- Tabella riepilogativa: tassazione criptovalute in Olanda
- MiCA, DAC8 e tassazione criptovalute in Olanda
- Confronto con gli altri Paesi della serie
- Domande frequenti
- Fonti
- Hai cripto e stai valutando l’Olanda?
La tassazione criptovalute in Olanda segue una logica diversa da quella italiana. Per il privato non conta, di regola, la plusvalenza realizzata con la vendita. Conta il valore delle cripto al 1° gennaio, su cui il fisco olandese applica un rendimento presunto, poi tassato al 36%.
Il sistema è però in piena trasformazione. Dopo le sentenze della Corte suprema olandese, il legislatore ha introdotto la prova contraria del rendimento effettivo. Dal 2028 è atteso un nuovo regime sul rendimento reale, che per le cripto detenute direttamente potrebbe tassare anche gli incrementi di valore non realizzati. In questa guida vediamo le regole 2026, le novità in arrivo e cosa cambia per chi si trasferisce dall’Italia.
Scheda aggiornata al 18 ottobre 2026. Le misure 2027-2030 sono proposte di legge non ancora approvate in via definitiva.
Come sono qualificate le cripto nei Paesi Bassi
Il fisco olandese (Belastingdienst) considera le cripto un elemento del patrimonio. Non esiste una categoria fiscale autonoma, né un’imposta specifica sulle plusvalenze dei privati. Per il privato che investe, bitcoin, ether, stablecoin e token rientrano tra le “altre attività” del Box 3.
Il sistema dell’imposta sul reddito olandese è diviso in tre “box”. Il Box 1 riguarda lavoro, impresa e abitazione. Nel Box 2 rientrano le partecipazioni rilevanti (almeno il 5% di una società). Al Box 3 spettano invece risparmio e investimenti. La collocazione delle cripto dipende dall’attività svolta, non dalla tecnologia.
Il Belastingdienst ha pubblicato anche indicazioni su casi particolari, come le cripto nate da un fork e le cripto non più accessibili. Sono documenti dei suoi gruppi di conoscenza interni (kennisgroepen): orientano la prassi, ma non vincolano il giudice.
Tassazione criptovalute in Olanda per le persone fisiche
Box 3: il rendimento presunto
Ogni anno si fotografa il patrimonio al 1° gennaio (peildatum). Le cripto si valorizzano al cambio delle ore 00:00 sulla piattaforma utilizzata. Nella dichiarazione il valore va nella voce dedicata “Cryptobezittingen”, disponibile dal periodo d’imposta 2025.
Sul totale si applicano rendimenti forfettari distinti per categoria. Per il 2026 il rendimento presunto è del 6,00% per le “altre attività”, che includono le cripto. Era del 5,88% nel 2025 e del 6,04% nel 2024. Il risultato, ridotto in proporzione alla franchigia, è tassato al 36%.
- Franchigia patrimoniale 2026 (heffingsvrij vermogen): € 59.357 a persona, € 118.714 per i partner fiscali.
- La franchigia vale per tutto il patrimonio del Box 3, non solo per le cripto.
- I debiti riducono la base imponibile, con un rendimento presunto negativo distinto.
- Le cripto dei figli minori si sommano al Box 3 dei genitori.
- Le operazioni durante l’anno, comprese le permute tra cripto, non generano di per sé imposta.
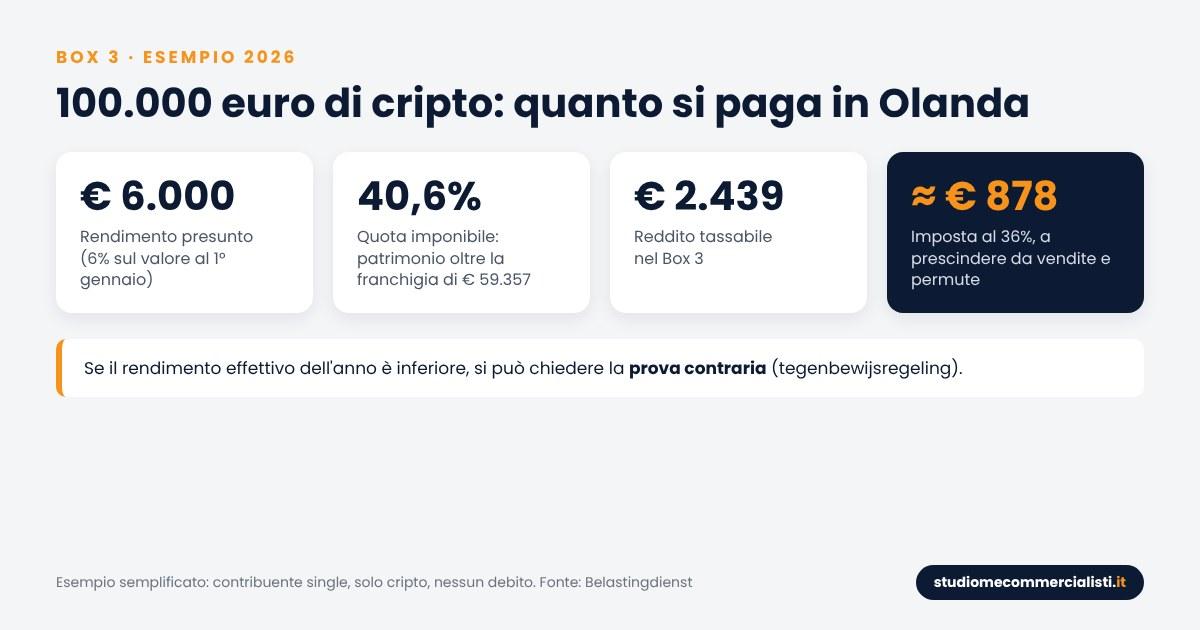
Un esempio aiuta a capire l’ordine di grandezza. Un single con € 100.000 di sole cripto al 1° gennaio 2026 ha un rendimento presunto di € 6.000. La quota imponibile è pari alla parte di patrimonio sopra la franchigia, circa il 40,6%. Il reddito tassabile è quindi di circa € 2.439, con un’imposta di circa € 878. Il risultato non cambia se nell’anno le cripto raddoppiano o si dimezzano.
La prova contraria del rendimento effettivo
Nel 2021 la Corte suprema olandese (Hoge Raad) ha giudicato il rendimento presunto contrario alla CEDU, quando supera il rendimento reale. Nel giugno 2024 ha confermato che il contribuente può dimostrare un rendimento effettivo inferiore. La legge sulla prova contraria (Wet tegenbewijsregeling box 3) è in vigore dal 19 luglio 2025.
Il rendimento effettivo comprende i redditi incassati e le variazioni di valore dell’anno. Secondo le indicazioni del Belastingdienst, vi rientrano anche le variazioni delle cripto non vendute. I costi in genere non si deducono. Se il risultato è negativo si assume zero e la perdita non si riporta.
Per le cripto la prova contraria è utile negli anni di ribasso, come il 2022. Dal periodo 2025 si esercita direttamente in dichiarazione. Per gli anni precedenti si usa il modulo “Opgaaf werkelijk rendement”. Servono estratti di exchange, dati dei wallet e valori ai due 1° gennaio.
Box 1: trading professionale, mining e compensi
Le cripto escono dal Box 3 quando l’attività assume caratteristiche di impresa o di lavoro. Pensiamo al trading molto intenso con strumenti professionali, al mining organizzato o alle cripto ricevute come compenso. In questi casi si tassa il reddito effettivo nel Box 1, con aliquote progressive fino al 49,50%.
Il confine non è fissato da soglie numeriche. Si valuta caso per caso: volumi, organizzazione, conoscenze specifiche, rischio assunto. È lo stesso tipo di giudizio che in Italia distingue l’investitore privato dall’attività commerciale.
Staking, airdrop, NFT e DeFi
Per il privato, staking e mining amatoriale restano in genere nel Box 3: le ricompense aumentano il patrimonio rilevato al 1° gennaio successivo. Lo stesso vale per i token ricevuti con un airdrop o un fork. Non esiste una tassazione separata al momento dell’incasso.
Su airdrop legati a un’attività (task, promozioni, contributi a un progetto) le letture sono due. Secondo la prima resta tutto nel Box 3, come semplice aumento di patrimonio. Secondo l’altra, se il token remunera una prestazione, può emergere un reddito da “altre attività” nel Box 1. Per NFT e protocolli DeFi mancano indicazioni ufficiali specifiche: prevale l’approccio patrimoniale del Box 3, salvo attività professionali.
Società: le cripto in una BV
Una BV (besloten vennootschap) olandese paga l’imposta sulle società (vennootschapsbelasting). Nel 2026 l’aliquota è del 19% fino a € 200.000 di utile e del 25,8% oltre. Le cripto sono beni dell’impresa e le plusvalenze concorrono al reddito secondo i principi contabili fiscali (goed koopmansgebruik).
Sul metodo di valutazione esistono due impostazioni. La prassi più diffusa iscrive le cripto al minore tra costo e valore di mercato, tassando i guadagni al realizzo. Parte della dottrina ritiene possibile, per alcuni token assimilabili a strumenti finanziari, la valutazione al valore di mercato. La scelta va motivata e mantenuta nel tempo.
I dividendi distribuiti al socio rilevante sono tassati nel Box 2: nel 2026 il 24,5% sul primo scaglione e il 31% oltre. Per il 2027 la proposta del governo prevede una riduzione temporanea dell’aliquota più alta al 29,2%. Per un socio residente in Italia la BV va inoltre verificata con gli artt. 73 e 167 TUIR (esterovestizione e CFC).
Novità 2027-2030: la tassazione criptovalute in Olanda con il nuovo Box 3
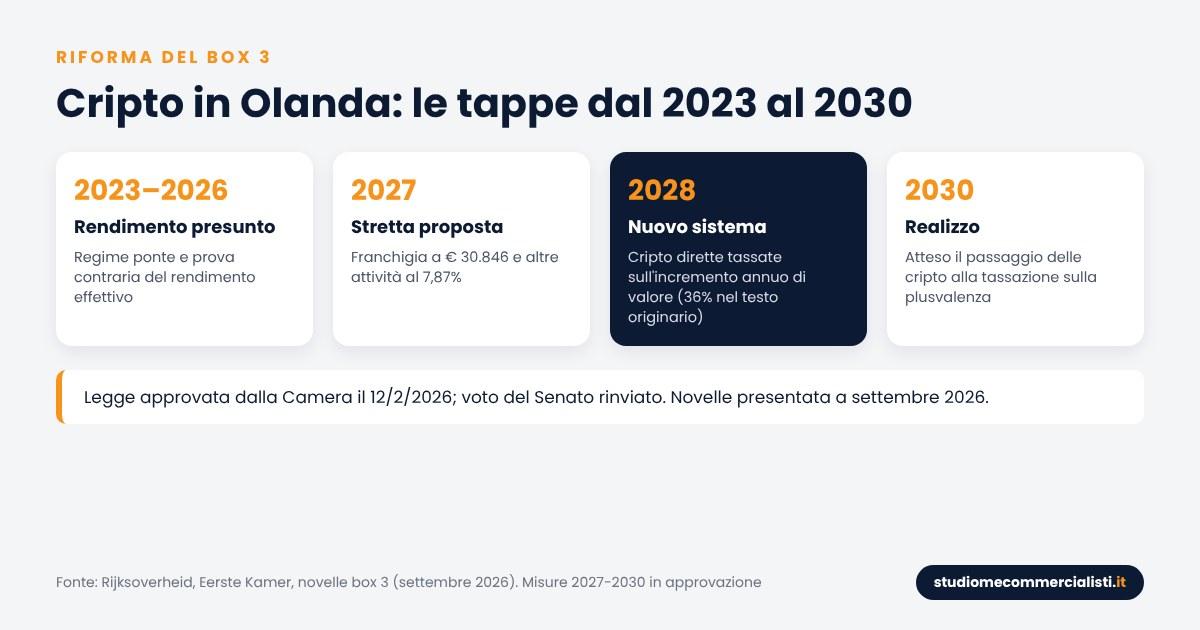
La legge sul rendimento reale (Wet werkelijk rendement box 3) è stata approvata dalla Camera bassa il 12 febbraio 2026. Il Senato (Eerste Kamer) l’ha discussa il 30 giugno 2026 ma ha rinviato il voto. A fine settembre 2026 il governo ha presentato una modifica (novelle), inviata al Consiglio di Stato per un parere urgente. L’obiettivo è approvarla entro il 31 dicembre 2026.
- 2027: franchigia proposta a € 30.846 e rendimento presunto delle altre attività al 7,87%. Per chi detiene cripto il carico fiscale aumenterebbe.
- 2028: avvio del nuovo sistema, con aliquota del 36% nel testo originario (salvo modifiche). Azioni, obbligazioni e strumenti finanziari sarebbero tassati sulla plusvalenza realizzata.
- Cripto detenute direttamente dal 2028: resterebbero, in via transitoria, nella tassazione per maturazione (vermogensaanwas), cioè sugli incrementi di valore annui anche senza vendita.
- Dal 2030: atteso il passaggio di tutto il Box 3, cripto comprese, alla tassazione sul realizzo.
- Franchigia del nuovo sistema: un rendimento esente (heffingsvrij resultaat), proposto a € 1.000 nella novelle contro € 1.800 del testo originario.
Sul punto più delicato le letture sono due. La prima: dal 2028 al 2029 le cripto saranno tassate sulla variazione annua di valore, con perdite riportabili oltre la soglia di € 500 del testo originario, salvo modifiche della novelle. La seconda: il percorso parlamentare potrebbe anticipare la tassazione sul realizzo anche per le cripto, o spostare ancora le date. Fino al voto finale del Senato restano in vigore le regole attuali.
A chi si applica la tassazione criptovalute in Olanda: residenza fiscale
Nei Paesi Bassi la residenza si determina in base alle circostanze di fatto (art. 4 della legge generale tributaria, AWR). Conta il legame durevole di natura personale con il Paese: abitazione, famiglia, lavoro, interessi economici. L’iscrizione all’anagrafe comunale (BRP) è un indizio forte, non decisivo da solo.
Il non residente non dichiara le cripto nel Box 3 olandese, che per lui riguarda solo pochi beni situati nei Paesi Bassi, come gli immobili. Oggi non esiste una exit tax sulle cripto del Box 3. Con il futuro sistema sul realizzo il tema dell’uscita potrebbe essere regolato diversamente.
Il punto di vista italiano
Lato italiano, l’art. 2 TUIR come riformato dal D.Lgs. 209/2023 guarda dal 2024 al domicilio inteso come luogo delle relazioni personali e familiari, alla presenza fisica (contando anche le frazioni di giorno) e all’iscrizione anagrafica come presunzione relativa. Le istruzioni sono nella circolare 20/E/2024. Dal 1° gennaio 2027 la norma confluisce nel nuovo testo unico (D.Lgs. 117/2026). Approfondiamo il tema in residenza fiscale e criptovalute e in tassazione dei residenti all’estero.
La convenzione Italia-Paesi Bassi
Se entrambi gli Stati considerano residente la persona, decide l’art. 4 della convenzione Italia-Paesi Bassi, firmata all’Aja l’8 maggio 1990 e ratificata con la legge 26 luglio 1993, n. 305. I criteri in ordine sono: abitazione permanente, centro degli interessi vitali, soggiorno abituale, nazionalità, accordo tra le autorità. Per le plusvalenze su beni mobili la tassazione spetta di norma allo Stato di residenza.
Chi resta residente in Italia paga il 33% sulle plusvalenze cripto dal 2026 (26% per gli e-money token in euro). Indica le cripto nel quadro RW, anche se custodite su exchange olandesi, e i redditi nel quadro RT. Le istruzioni operative sono nella guida al quadro RW e quadro RT.
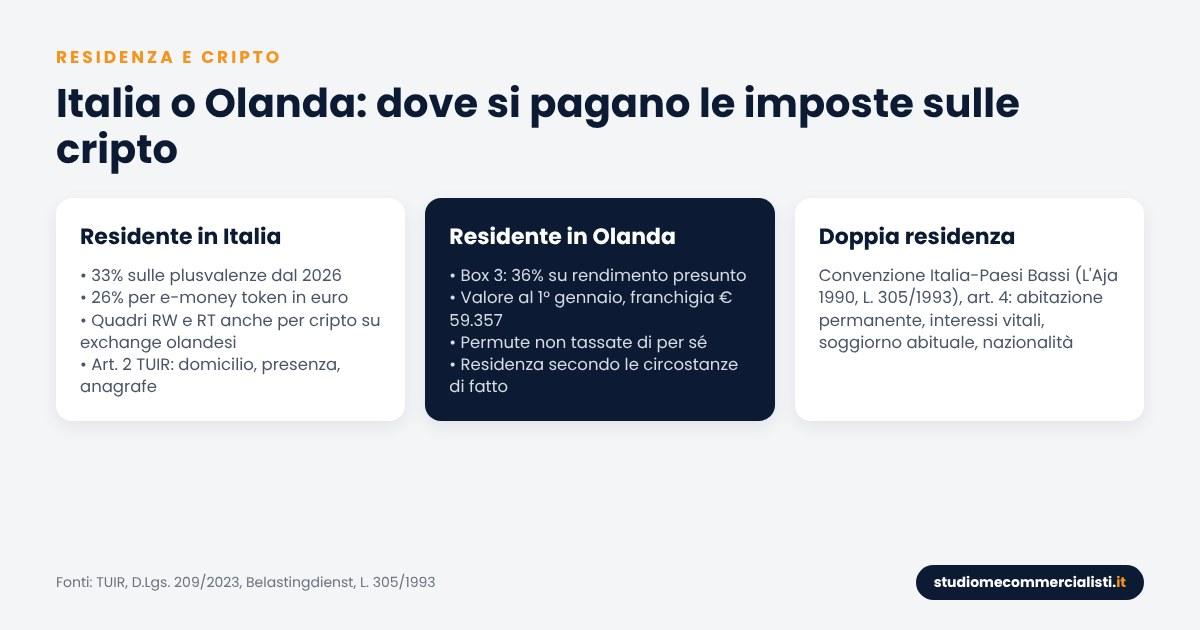
Tabella riepilogativa: tassazione criptovalute in Olanda
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Voce | Paesi Bassi (2026) |
|---|---|
| Qualificazione | Bene patrimoniale (Box 3 per i privati) |
| Base imponibile | Rendimento presunto sul valore al 1° gennaio |
| Rendimento presunto altre attività | 6,00% (5,88% nel 2025; 7,87% proposto per il 2027) |
| Aliquota Box 3 | 36% |
| Franchigia | € 59.357 a persona (€ 30.846 proposti per il 2027) |
| Permute cripto-cripto | Non tassate di per sé |
| Prova contraria | Sì, tassazione sul rendimento effettivo se inferiore |
| Trading professionale / mining organizzato | Box 1, fino al 49,50% |
| Società (BV) | 19% fino a € 200.000, 25,8% oltre |
| Dal 2028 (proposta) | Cripto dirette tassate per maturazione; realizzo atteso dal 2030 |
| Autorità MiCA | AFM (DNB per emittenti di ART ed EMT) |
| Convenzione con l’Italia | L’Aja 8/5/1990, L. 305/1993 |
MiCA, DAC8 e tassazione criptovalute in Olanda
Il regolamento MiCA si applica ai prestatori di servizi per le cripto-attività (CASP) dal 30 dicembre 2024. I Paesi Bassi hanno scelto un periodo transitorio breve, di sei mesi, chiuso il 30 giugno 2025. Dal 1° luglio 2025 serve la licenza MiCA per offrire servizi nel Paese. L’AFM è l’autorità competente per i CASP; la banca centrale (DNB) autorizza gli emittenti di token collegati ad attività, mentre gli e-money token sono emessi da banche e istituti di e-money vigilati dalla stessa DNB. Prima di MiCA vigeva una semplice registrazione antiriciclaggio presso la DNB.
La direttiva DAC8 è stata recepita con la legge di attuazione sullo scambio di informazioni sulle cripto-attività. In vigore dall’11 aprile 2026, la norma ha effetto dal 1° gennaio 2026: da quella data i prestatori raccolgono i dati dei clienti. Entro il 31 gennaio 2027 è dovuta la prima comunicazione al Belastingdienst, con i saldi al 31 dicembre 2026. Lo scambio automatico porterà questi dati anche all’Agenzia delle Entrate: chi è residente in Italia e usa piattaforme olandesi deve aspettarsi controlli dell’Agenzia delle Entrate sulle cripto sempre più mirati.
Confronto con gli altri Paesi della serie
Nella nostra serie la tassazione criptovalute in Olanda è un caso a sé. L’Olanda non tassa la plusvalenza, ma il patrimonio con un rendimento figurativo. Somiglia alla Svizzera, dove le plusvalenze private sono esenti e si paga l’imposta sulla sostanza. In Olanda però il carico è in genere più alto: con le regole 2026 circa il 2,16% annuo del valore oltre la franchigia.
Altri Paesi tassano invece il guadagno realizzato. La Bulgaria applica un’aliquota piatta del 10%. Il Portogallo esenta le cripto detenute per almeno 365 giorni. Per Estonia, Grecia, Malta e Madeira rimandiamo alle schede dedicate. Fuori dall’UE abbiamo analizzato anche Dubai.
Per chi detiene cripto con forti oscillazioni, la tassazione criptovalute in Olanda ha un effetto particolare. Negli anni di rialzo il rendimento presunto può risultare conveniente. Negli anni di ribasso conviene valutare la prova contraria. Dal 2028 il quadro potrebbe cambiare di nuovo.
Domande frequenti
Come funziona la tassazione criptovalute in Olanda nel 2026?Per i privati le cripto rientrano nel Box 3. Il fisco applica un rendimento presunto del 6% al valore al 1° gennaio, oltre la franchigia di € 59.357 a persona, e lo tassa al 36%.
In Olanda si pagano tasse quando si vendono le cripto?Di regola no, per il privato nel Box 3. La vendita o la permuta non generano imposta autonoma: conta il valore al 1° gennaio. Diverso il caso di attività professionale nel Box 1 o di cripto detenute da una BV.
Che cos’è la prova contraria del Box 3?È la possibilità, prevista dalla Wet tegenbewijsregeling box 3, di essere tassati sul rendimento effettivo se inferiore a quello presunto. Il rendimento effettivo include le variazioni di valore delle cripto e non consente di dedurre i costi.
Come sono tassati staking e airdrop in Olanda?Per il privato le ricompense da staking e i token da airdrop aumentano il patrimonio del Box 3 e rilevano al 1° gennaio successivo. Se remunerano una prestazione o un’attività organizzata, possono rientrare nel Box 1.
Cosa cambia per le cripto dal 2028?Secondo la proposta in discussione, dal 2028 le cripto detenute direttamente sarebbero tassate sugli incrementi di valore annui, anche non realizzati, con l’aliquota del 36% prevista dal testo originario. Il passaggio alla tassazione sul realizzo è atteso dal 2030. La legge non è ancora approvata dal Senato.
Conviene detenere cripto tramite una BV olandese?Dipende dai volumi e dagli obiettivi. La BV paga il 19% fino a € 200.000 di utile e il 25,8% oltre, più il Box 2 sui dividendi. Per un socio residente in Italia vanno verificati esterovestizione e CFC.
Se mi trasferisco in Olanda smetto di pagare il 33% in Italia?Solo se perdi la residenza fiscale italiana secondo l’art. 2 TUIR e, in caso di doppia residenza, l’art. 4 della convenzione Italia-Paesi Bassi. Domicilio, presenza fisica e anagrafe vanno verificati anno per anno.
Le cripto su exchange olandesi vanno indicate nel quadro RW?Sì, per chi è residente in Italia. Le cripto vanno nel quadro RW a prescindere da dove sono custodite e le plusvalenze nel quadro RT, con aliquota del 33% dal 2026.
Fonti
- Belastingdienst – Aangifte doen en belasting betalen met crypto’s
- Belastingdienst – Wat is mijn werkelijk rendement?
- Belastingdienst – DAC8/CARF per i prestatori di servizi cripto
- Rijksoverheid – Cronologia Wet werkelijk rendement box 3
- Eerste Kamer – Wetsvoorstel 36.748
- Wetgevingskalender – Novelle uitbreiding vermogenswinstbelasting box 3
- PwC – Toch novelle voor box 3
- Grant Thornton – Crypto in box 3
- AFM – Update MiCAR e periodo transitorio
- Normattiva – Legge 26 luglio 1993, n. 305 (convenzione Italia-Paesi Bassi)
Le informazioni hanno carattere generale e sono aggiornate alla data indicata. Non costituiscono consulenza fiscale. Le misure 2027-2030 sono in corso di approvazione e possono cambiare.
Hai cripto e stai valutando l’Olanda?
Che tu stia pensando di trasferirti nei Paesi Bassi o abbia cripto su piattaforme olandesi, ti aiutiamo a verificare residenza, obblighi in Italia e impatto del Box 3. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi