Tutti gli articoliCriptovalute
Exit tax e residenza fiscale: chi deve provare il trasferimento all’estero
Exit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.

In questo articolo 11 sezioni ↘
- Il presupposto: perdere davvero la residenza
- Exit tax e residenza fiscale: il paradosso della prova
- Exit tax e residenza fiscale: chi deve provare cosa
- Exit tax e residenza fiscale: le prove del trasferimento
- Exit tax e residenza fiscale: i profili di costituzionalità
- Tabella riepilogativa: scenari ed esiti
- Costruire la prova prima di partire
- Chi ne ha scritto finora
- Domande frequenti
- Fonti
- Hai cripto e stai valutando di trasferirti all’estero?
Requisiti, calcolo, aliquote, differimento e il nodo delle plusvalenze latenti li abbiamo già analizzati nella guida all’exit tax persone fisiche. Qui ci fermiamo su ciò che manca, nel nostro articolo come nelle analisi uscite finora: il rapporto tra exit tax e residenza fiscale. L’imposta scatta solo se il contribuente perde davvero la residenza italiana, e quella perdita va provata.
Ne nasce un paradosso: le prove che servono a dimostrare di essere andati via sono le stesse che fanno nascere il debito d’imposta. Vediamo chi deve provare cosa, quali prove contano (anche per chi ha cripto) e quali profili di costituzionalità ne derivano. Dove non c’è certezza riportiamo le due letture.
Scheda aggiornata all’11 novembre 2026, sul testo del DDL presentato alla Camera (A.C. 3174). Il testo può cambiare con gli emendamenti.
Il presupposto: perdere davvero la residenza
I criteri dell’art. 2 TUIR (residenza civilistica, domicilio, presenza fisica con le frazioni di giorno, iscrizione anagrafica) sono illustrati nella nostra guida su residenza fiscale e cripto. Ai fini dell’exit tax contano tre dati. L’iscrizione in anagrafe è una presunzione relativa: per la circolare 20/E/2024 chi è iscritto deve provare che non ricorre nessuno degli altri criteri, e ne basta uno per restare residente. La residenza si valuta per l’intero periodo d’imposta, senza frazionamento dell’anno. E l’art. 307-bis non dice nulla su come si prova la perdita.
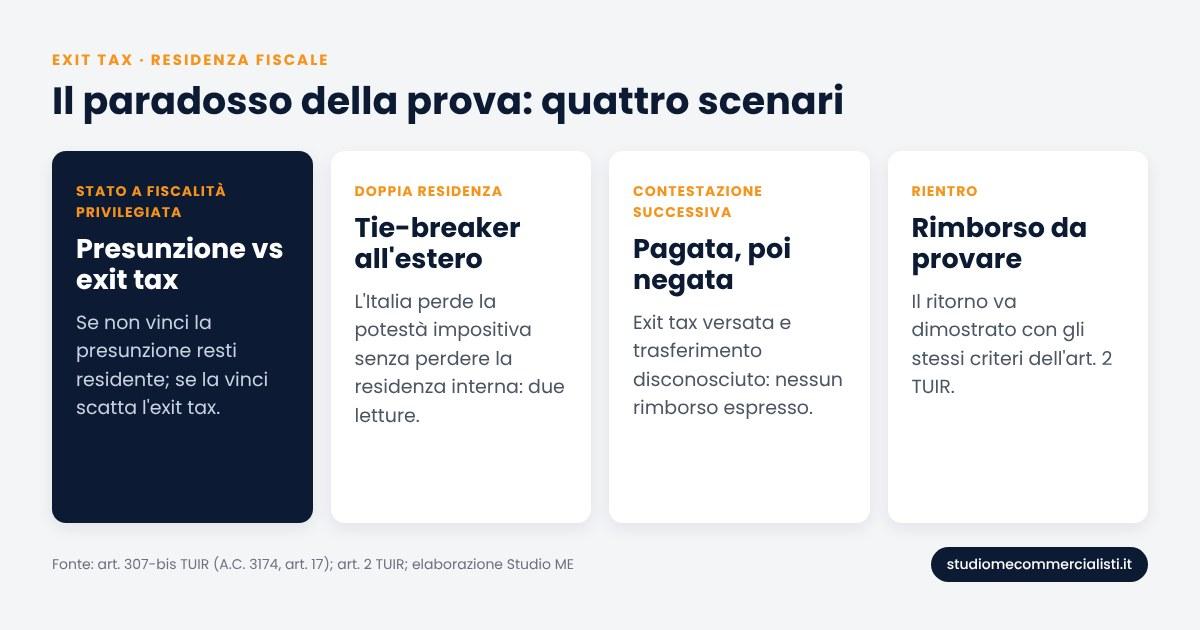
Exit tax e residenza fiscale: il paradosso della prova
La prova che libera dall’IRPEF è la stessa che fa scattare l’exit tax
Finora chi lasciava l’Italia aveva un solo interesse: dimostrare di essere davvero partito, per non essere tassato sui redditi mondiali. L’Agenzia aveva l’interesse opposto: contestare il trasferimento fittizio.
Con l’exit tax gli interessi si incrociano. Per chi ha un patrimonio sopra la soglia, dimostrare il trasferimento significa anche pagare (o garantire) l’imposta sulle plusvalenze latenti. E l’Agenzia, per incassare l’exit tax, deve affermare proprio ciò che di solito contesta: che il contribuente se n’è andato.
Stati a fiscalità privilegiata: presunzione contro exit tax
Per i cittadini italiani cancellati dall’anagrafe ed emigrati in Stati a fiscalità privilegiata resta la presunzione di residenza, salvo prova contraria (art. 2, comma 2-bis, TUIR). La circolare 140/1999, richiamata dalla 20/E/2024, chiede la prova della perdita di ogni collegamento significativo con l’Italia e di una localizzazione reale e duratura all’estero.
Qui il paradosso è evidente. Se il contribuente non vince la presunzione, resta residente: niente exit tax, ma tassazione dei redditi mondiali e quadri RW e RT. Se la vince, ha perso la residenza: scatta l’exit tax, e il differimento probabilmente non spetta, perché lo Stato di destinazione difficilmente garantisce lo scambio di informazioni e l’assistenza alla riscossione richiesti. La Svizzera, va ricordato, è uscita dalla lista dal 2024.
Doppia residenza: l’Italia può perdere la potestà senza perdere la residenza?
Capita spesso il caso di chi resta residente per l’art. 2 TUIR, perché ad esempio la famiglia è rimasta in Italia, ma è residente anche nello Stato di arrivo. In questi casi decide il tie-breaker dell’art. 4 della convenzione: abitazione permanente, centro degli interessi vitali, soggiorno abituale, nazionalità.
Se il tie-breaker assegna la residenza all’altro Stato, l’Italia perde la potestà impositiva sulle plusvalenze, che l’art. 13, par. 5, del Modello OCSE riserva allo Stato di residenza. La condizione del comma 2 è soddisfatta. Ma il contribuente ha davvero «trasferito la residenza»?
Prima lettura: sì, perché la norma guarda all’effetto, la perdita della potestà impositiva, e la convenzione prevale sul diritto interno. Seconda lettura: no, perché il comma 1 presuppone la perdita della residenza ai sensi dell’art. 2 TUIR, e la norma non menziona la residenza convenzionale. Il decreto del MEF, che deve individuare quando lo Stato perde la potestà impositiva, sarà decisivo.
Exit tax pagata, residenza contestata dopo: e il rimborso?
Immaginiamo chi parte nel 2027, paga o differisce l’exit tax e due anni dopo riceve un accertamento: per l’Agenzia il trasferimento era fittizio e il contribuente è rimasto residente. A quel punto viene tassato sui redditi mondiali, comprese le plusvalenze effettivamente realizzate.
L’art. 307-bis prevede il rimborso solo per i beni non ceduti alla fine del differimento, per il decesso e per il rientro in Italia. Non disciplina il caso in cui la perdita di residenza viene negata a posteriori. Per una lettura si applica il divieto di doppia imposizione (art. 163 TUIR) e l’exit tax diventa indebita, rimborsabile su istanza. Per l’altra serve una norma espressa, e nel frattempo il contribuente rischia di pagare due volte sullo stesso incremento di valore.
Il rientro: chi prova il ritorno in Italia?
Se il contribuente rientra in Italia prima di cedere i beni, l’imposta non è dovuta e l’eccedenza è rimborsata. Anche il rientro va provato, e con gli stessi criteri dell’art. 2 TUIR. Chi rientra a metà anno, ad esempio a luglio, potrebbe non essere considerato residente per quell’anno. Su questo punto il testo non dice nulla e il decreto dovrà chiarire tempi e prove.
Exit tax e residenza fiscale: chi deve provare cosa
Dal 2022 l’art. 7, comma 5-bis, del D.Lgs. 546/1992 mette a carico dell’Amministrazione la prova in giudizio delle violazioni contestate. Ma per la Cassazione (ord. n. 2746 del 30 gennaio 2024) la regola non tocca le presunzioni legali previste dalla norma sostanziale: la prova contraria resta a carico del contribuente.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Situazione | Chi prova | Cosa deve provare |
|---|---|---|
| Iscritto in anagrafe che si dichiara non residente | Contribuente | Assenza di domicilio, residenza civilistica e presenza fisica in Italia per la maggior parte dell’anno |
| Emigrato in Stato a fiscalità privilegiata | Contribuente | Perdita di ogni collegamento significativo e localizzazione reale all’estero |
| Cancellato e iscritto AIRE, Stato ordinario | Agenzia | Domicilio o presenza fisica in Italia, se contesta il trasferimento |
| Exit tax non versata da chi si dichiara ancora residente | Agenzia | Che il trasferimento c’è stato e ha fatto perdere la potestà impositiva |
| Doppia residenza | Entrambi | Elementi del tie-breaker: abitazione, interessi vitali, soggiorno abituale |
| Rientro in Italia per ottenere il rimborso | Contribuente | Nuova residenza fiscale italiana e beni non ceduti |
Nel rapporto tra exit tax e residenza fiscale la tabella mostra il punto critico: lo stesso contribuente può trovarsi a dover provare il trasferimento per un’imposta e la permanenza per un’altra. Per questo la documentazione va costruita prima della partenza, non durante l’accertamento.
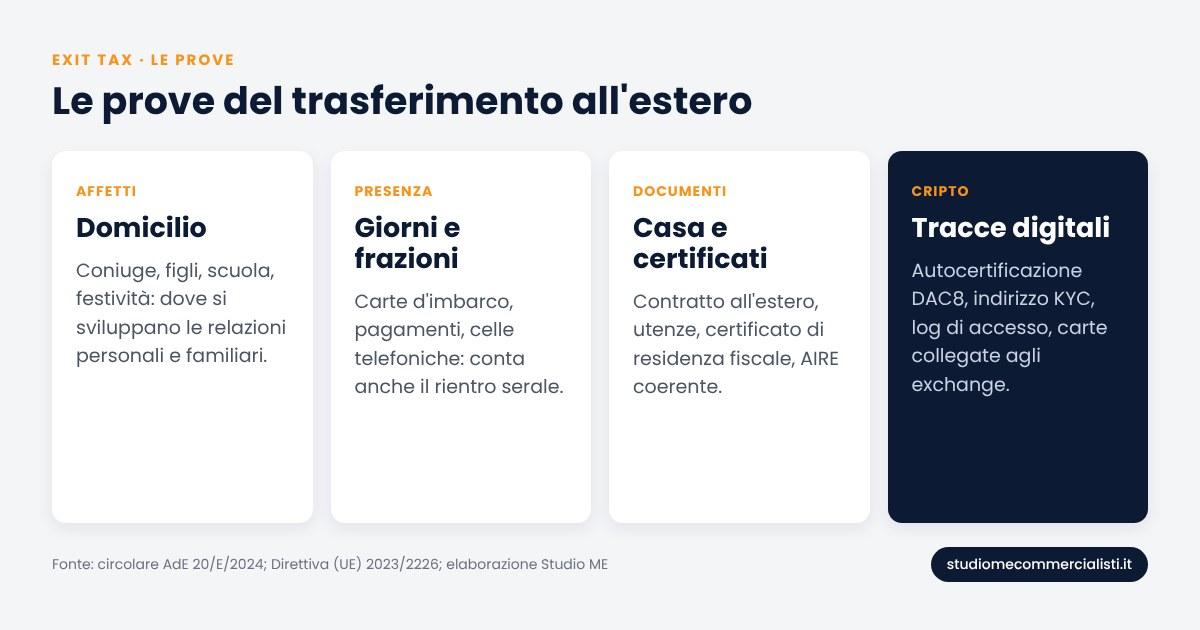
Exit tax e residenza fiscale: le prove del trasferimento
La prassi e la giurisprudenza usano elementi ricorrenti. Nessuno basta da solo: conta il quadro complessivo, e una sola incongruenza può farlo cadere.
- Relazioni personali e familiari: dove vivono coniuge e figli, dove vanno a scuola i figli, dove si trascorrono le festività.
- Abitazione: contratto di locazione o acquisto all’estero, utenze intestate, destino della casa italiana (venduta, locata, ancora a disposizione).
- Presenza fisica: carte d’imbarco, pagamenti con carta, celle telefoniche, pedaggi. Con le frazioni di giorno anche un rientro serale conta.
- Documenti esteri: certificato di residenza fiscale, registrazione presso le autorità locali, assicurazione sanitaria, iscrizione del medico.
- Attività economica: contratto di lavoro o sede dell’attività all’estero, cariche societarie mantenute in Italia.
- Anagrafe: cancellazione e iscrizione AIRE tempestive, coerenti con le date reali.
Le prove specifiche per chi ha cripto
Per chi detiene cripto si aggiungono tracce digitali che spesso vengono trascurate, ma che l’Agenzia può acquisire:
- Autocertificazione DAC8: dal 2026 gli exchange UE raccolgono dall’utente un’autocertificazione con la residenza fiscale e il codice fiscale. I dati vanno allo Stato di residenza dichiarato. Se l’autocertificazione indica ancora l’Italia, i dati arrivano all’Agenzia come residente italiano. Se non viene fornita, dopo due solleciti e non prima di 60 giorni l’exchange blocca le operazioni.
- Indirizzo KYC: l’indirizzo di residenza registrato sugli exchange va aggiornato insieme all’anagrafe.
- Log di accesso e IP: accessi ripetuti dall’Italia agli account di trading sono un indizio di presenza fisica.
- Carte collegate agli exchange: spese quotidiane in Italia con carte cripto contraddicono il trasferimento.
- Valore al 31/12: per l’exit tax serve una valutazione documentata delle cripto alla fine dell’anno precedente il trasferimento, con costi d’acquisto provati: senza documenti il costo è zero.
Per exit tax e residenza fiscale la coerenza tra queste tracce e la versione del contribuente è oggi la prima difesa. Con lo scambio automatico dei dati, un’incongruenza emerge senza bisogno di indagini (vedi controlli dell’Agenzia delle Entrate sulle cripto).
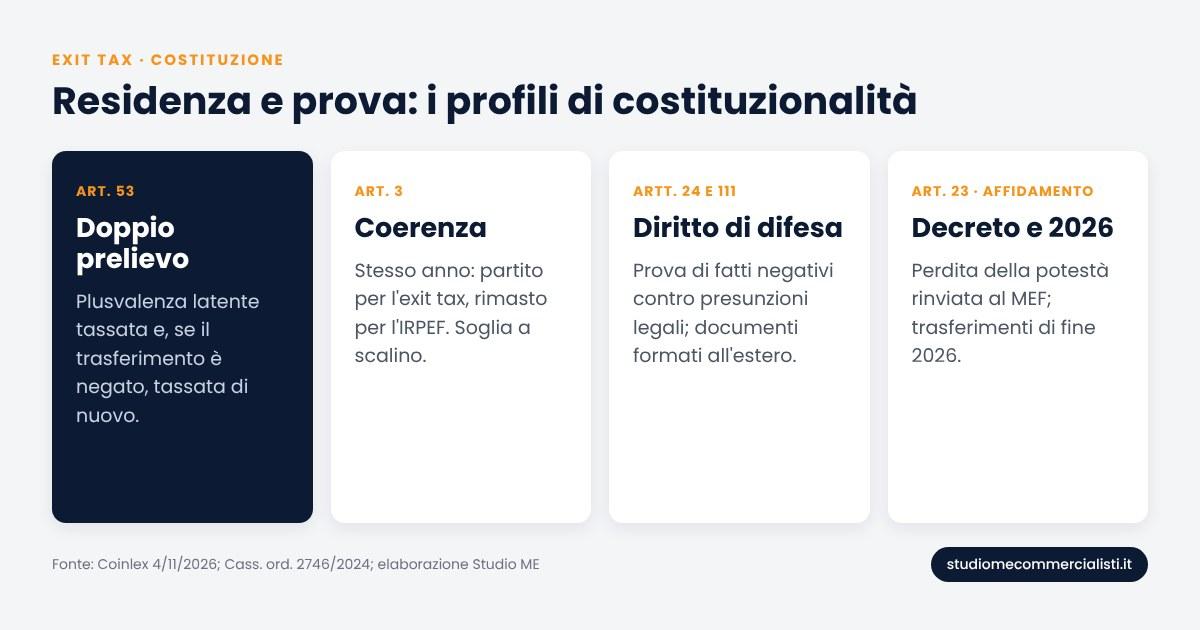
Exit tax e residenza fiscale: i profili di costituzionalità
Il dubbio sulla tassazione delle plusvalenze latenti l’abbiamo già esaminato nella guida. Guardando al presupposto, cioè alla residenza e alla sua prova, ne emergono altri.
Art. 53 Cost.: il doppio prelievo
Dubbio: se il trasferimento viene negato dopo il versamento, lo stesso incremento di valore è tassato due volte: con l’exit tax e poi come residente alla cessione. Senza una regola di rimborso la capacità contributiva è colpita due volte. Lettura opposta: il divieto di doppia imposizione e il rimborso dell’indebito già offrono il rimedio, senza bisogno di una norma espressa.
Art. 3 Cost.: coerenza e parità di trattamento
Dubbio: l’ordinamento tratta la stessa situazione di fatto in due modi opposti. Per lo stesso anno il contribuente può essere considerato «partito» ai fini dell’exit tax e «rimasto» ai fini dell’IRPEF. L’Amministrazione può sostenere una tesi per un tributo e la tesi opposta per l’altro. Lettura opposta: l’accertamento della residenza è unico e vale per entrambi i tributi: una volta riconosciuto il trasferimento, l’Agenzia non può negarlo per la stessa annualità.
Artt. 24 e 111 Cost.: diritto di difesa e prova
Dubbio: il contribuente deve provare fatti negativi (non avere domicilio in Italia), spesso con documenti formati all’estero, e deve farlo contro presunzioni legali che il comma 5-bis non scalfisce. Nei casi di Stati a fiscalità privilegiata la prova diventa quasi diabolica. Lettura opposta: la presunzione è relativa e la prova contraria è possibile. Il giudice valuta liberamente gli elementi e la circolare 20/E/2024 indica quali sono utili.
Art. 23 Cost.: quanto si rinvia al decreto
Dubbio: il decreto del MEF deve individuare quando lo Stato perde la potestà impositiva. È il cuore del presupposto, soprattutto nei casi di doppia residenza, e viene lasciato a un atto secondario. Lettura opposta: la riserva di legge in materia tributaria è relativa, e la perdita della potestà impositiva discende dalle convenzioni: il decreto si limita a ricostruirla.
Affidamento: chi è partito a fine 2026
Stefano Capaccioli e Paolo Luigi Burlone (Coinlex, 4 novembre 2026) segnalano che chi si trasferisce nel secondo semestre del 2026 può restare residente per tutto il 2026 e perdere la residenza solo dal 2027. Richiamano l’art. 3 dello Statuto del contribuente, l’art. 11 delle preleggi, l’art. 3 Cost. e la sentenza della Corte costituzionale n. 70/2024. Propongono di escludere i trasferimenti effettivi completati entro il 31/12/2026.
È esattamente un problema di prova. Il frazionamento del periodo d’imposta oggi esiste solo nelle convenzioni con clausola split year, come quelle con Svizzera e Germania richiamate dalla circolare 20/E/2024. Chi va in uno Stato senza questa clausola dipende dal conteggio dei giorni.
Una novità dal diritto UE: la causa Gena
Nelle conclusioni del 15 ottobre 2026 sulla causa C-430/25 (Gena), relativa a un’exit tax polacca, l’Avvocata generale Kokott ritiene contraria all’art. 45 TFUE la tassazione dell’apprezzamento maturato prima dell’arrivo nello Stato. Il punto tocca proprio la residenza: chi arriva in Italia con un patrimonio già formato e se ne va dopo sei anni rischia di pagare anche sul valore maturato altrove (Kore Partners; Milano Finanza). Le conclusioni non vincolano la Corte.
Tabella riepilogativa: scenari ed esiti
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Scenario | Residenza | Exit tax | Rischio principale |
|---|---|---|---|
| Trasferimento effettivo e documentato | Persa | Sì | Nessuno sul presupposto |
| Trasferimento in Stato a fiscalità privilegiata | Presunta in Italia | Solo se si vince la presunzione | Prova contraria; differimento difficile |
| Doppia residenza, tie-breaker all’estero | Interna sì, convenzionale no | Due letture | Incertezza sul presupposto |
| Trasferimento a fine 2026 | Persa dal 2027 | Sì, salvo norma transitoria | Affidamento |
| Trasferimento poi contestato | Mai persa | Pagata ma non dovuta? | Doppia imposizione, nessun rimborso espresso |
| Rientro prima della cessione | Riacquistata | Rimborso | Prova e data del rientro |
Costruire la prova prima di partire
Tra exit tax e residenza fiscale la prova si costruisce prima, non durante l’accertamento:
- verificare quale criterio dell’art. 2 TUIR potrebbe tenervi residenti e risolverlo prima della partenza;
- pianificare la data: conta la maggior parte del periodo d’imposta, con le frazioni di giorno, salvo clausole split year;
- allineare anagrafe, AIRE, autocertificazione DAC8, indirizzo KYC e documenti esteri;
- conservare un fascicolo datato: contratti, utenze, certificati, prove dei giorni di presenza, dati di accesso agli exchange;
- verificare tie-breaker e clausola split year della convenzione con lo Stato di arrivo (tassazione dei residenti all’estero, ad esempio Svizzera o Dubai).
Chi ne ha scritto finora
Abbiamo preso spunto da Coinlex (affidamento e decorrenza), Fiscomania (testo comma per comma), Kore Partners e Milano Finanza (causa Gena e diritto UE). La prova del trasferimento e il suo rapporto con le presunzioni di residenza restano poco esplorati: è il punto su cui si giocheranno i futuri contenziosi su exit tax e residenza fiscale.
Domande frequenti
L’exit tax si applica a chi si cancella solo dall’anagrafe?No. Serve la perdita effettiva della residenza fiscale secondo l’art. 2 TUIR e la perdita della potestà impositiva italiana. La sola iscrizione AIRE non basta se in Italia restano domicilio, residenza civilistica o presenza fisica prevalente.
Chi deve provare il trasferimento all’estero?Dipende. Chi è iscritto in anagrafe o emigra in uno Stato a fiscalità privilegiata deve superare una presunzione legale e quindi prova lui. Negli altri casi, se contesta, è l’Agenzia a dover provare il collegamento con l’Italia.
Se mi trasferisco in uno Stato a fiscalità privilegiata pago l’exit tax?Solo se vinci la presunzione di residenza. Se non la vinci resti residente e sei tassato sui redditi mondiali. Se la vinci perdi la residenza e scatta l’exit tax, con un differimento difficile da ottenere.
Con una doppia residenza si paga l’exit tax?Ci sono due letture. Per una basta che il tie-breaker della convenzione tolga all’Italia la potestà impositiva. Per l’altra serve la perdita della residenza secondo il diritto interno. Il decreto del MEF dovrà chiarire.
Cosa succede se pago l’exit tax e poi l’Agenzia nega il trasferimento?La norma non lo disciplina. Per una lettura l’exit tax diventa indebita e rimborsabile in base al divieto di doppia imposizione; per l’altra serve una norma espressa. Il rischio di pagare due volte è concreto.
L’autocertificazione DAC8 data all’exchange conta come prova?È un elemento di coerenza. Gli exchange UE raccolgono la residenza fiscale dichiarata e inviano i dati a quello Stato. Un’autocertificazione che indica ancora l’Italia contraddice il trasferimento.
Chi si è trasferito nel 2026 è al sicuro?Non necessariamente. Se resta residente per la maggior parte del 2026, la perdita di residenza ha efficacia dal 2027. Coinlex propone di escludere i trasferimenti effettivi completati entro il 31/12/2026.
Il rientro in Italia va provato per ottenere il rimborso?Sì, con gli stessi criteri dell’art. 2 TUIR. Chi rientra nella seconda metà dell’anno può non essere considerato residente per quell’anno. Il testo non disciplina tempi e prove: dovrà farlo il decreto del MEF.
Fonti
- Camera dei deputati, A.C. 3174 – DDL di bilancio 2027, art. 17
- Agenzia delle Entrate, circolare 20/E del 4 novembre 2024 sulla residenza fiscale
- Coinlex, Exit tax 2027: deve pagarla anche chi ha trasferito nel 2026
- Fiscomania, Exit tax per le persone fisiche: l’art. 307-bis TUIR
- Kore Partners, Gena and Exit Tax on Individuals
- Milano Finanza, tutti i dubbi sulla exit tax
- Cass. ord. n. 2746/2024 su art. 7, c. 5-bis, D.Lgs. 546/1992 e presunzioni legali
- Direttiva (UE) 2023/2226 (DAC8), obblighi di adeguata verifica e autocertificazione degli utenti di cripto-attività
- Corte di giustizia UE, causa C-430/25 Gena, conclusioni dell’Avvocata generale Kokott del 15/10/2026
Questo articolo ha finalità informative e non costituisce consulenza. La norma è in discussione in Parlamento e può cambiare. Per una valutazione del vostro caso rivolgetevi a un professionista.
Hai cripto e stai valutando di trasferirti all’estero?
Prima di partire conviene verificare quando perdete davvero la residenza, costruire le prove e documentare valori e costi delle cripto. Lo studio ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi
 criptovalute · 15 min letturaEntropia Bitcoin: cos’è, dadi, seed phrase e quanti bit servono (2026)Entropia Bitcoin: cos'è, quanti bit servono, seed con i dadi (50 o 99 lanci), il caso Coldcard 2026 e cosa cambia per il fisco.Leggi