Tutti gli articoliCriptovalute
Sequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.
Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.

In questo articolo 8 sezioni ↘
- Il D.Lgs. 186/2026: la prima regola sul sequestro di cripto-attività
- Sequestro criptovalute prima e dopo il 31 ottobre 2026
- Sequestro criptovalute e wallet non custodial: il nodo irrisolto
- Sequestro criptovalute e reati tributari: il collegamento con il fisco
- Cosa deve fare oggi chi detiene cripto
- Un mosaico che si costruisce un tassello alla volta
- Domande frequenti sul sequestro criptovalute
- Fonti
Fino al 30 ottobre 2026 il sequestro di criptovalute nel processo penale italiano non aveva una regola propria. Pubblici ministeri e Guardia di Finanza adattavano strumenti pensati per conti correnti, titoli e beni mobili, e la Cassazione correggeva il tiro caso per caso. Con il D.Lgs. 25 settembre 2026, n. 186, in vigore dal 31 ottobre 2026, il legislatore scrive per la prima volta come si esegue il sequestro delle cripto-attività.
La novità riguarda chiunque detenga cripto, non solo chi è indagato. Il sequestro criptovalute scatta spesso nei procedimenti per reati tributari, dove la misura colpisce il profitto dell’evasione o beni di pari valore. Ecco cosa prevede il nuovo art. 104 disp. att. c.p.p., dove si ferma e come si collega ai controlli fiscali, a MiCA e alla DAC8.
Scheda aggiornata all’8 novembre 2026.
Il D.Lgs. 186/2026: la prima regola sul sequestro di cripto-attività
Il decreto attua la direttiva (UE) 2024/1260 del 24 aprile 2024, riguardante il recupero e la confisca dei beni. Il Titolo IV (artt. 12-14) si intitola «Disposizioni in materia di confisca di cripto-attività». Contiene tre interventi, tutti in vigore dal 31 ottobre 2026.
Art. 12: la nuova lettera e-ter) dell’art. 104 disp. att. c.p.p.
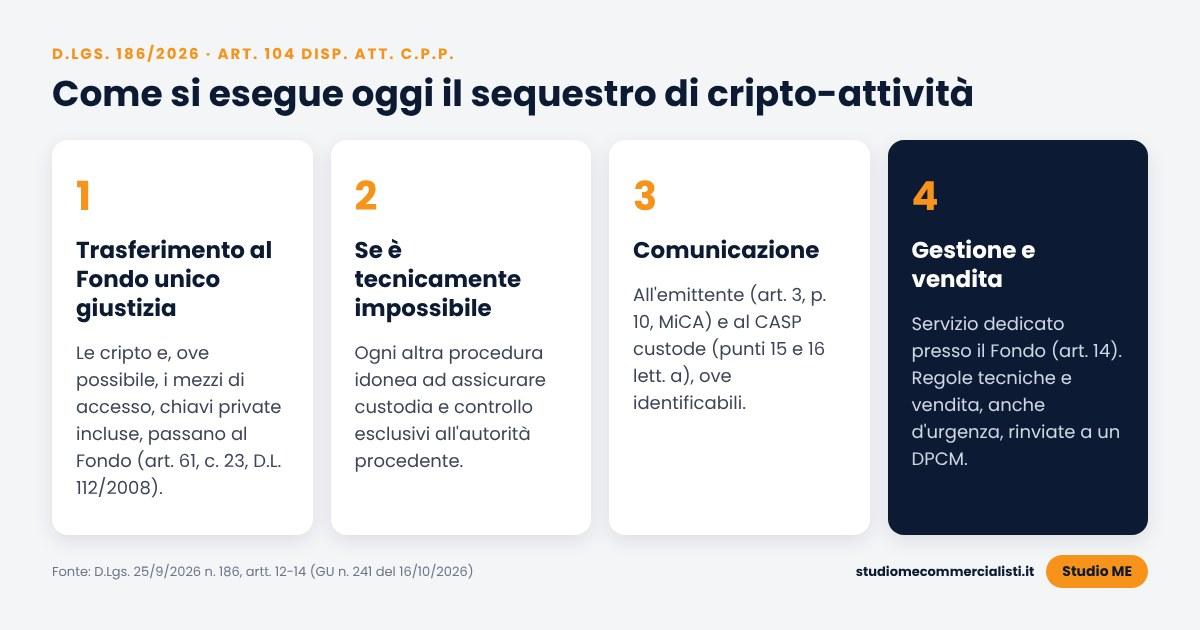
L’art. 104 delle norme di attuazione del codice di procedura penale (D.Lgs. 271/1989) disciplina l’esecuzione del sequestro preventivo. Fino a ieri elencava mobili e crediti, immobili, aziende, quote sociali, strumenti finanziari dematerializzati e contenuti online. Ora la lettera e-ter) prevede che il sequestro si esegua:
«sulle cripto-attività, di cui all’articolo 3, paragrafo 1, punto 5), del regolamento (UE) 2023/1114 […], mediante trasferimento delle stesse e, ove possibile, dei relativi mezzi di accesso, ivi incluse le chiavi crittografiche private, nel fondo di cui all’articolo 61, comma 23, del decreto-legge 25 giugno 2008, n. 112 […], ovvero, in caso di impossibilità tecnica, mediante ogni altra procedura idonea ad assicurare la custodia ed il controllo esclusivi sulla cripto-attività da parte dell’autorità procedente».
Il secondo periodo aggiunge che il provvedimento è comunicato, per l’adozione delle misure necessarie, all’emittente delle cripto-attività (art. 3, par. 1, punto 10, MiCA) e al prestatore di servizi eventualmente incaricato dal destinatario del sequestro della custodia e amministrazione (art. 3, par. 1, punti 15 e 16, lett. a, MiCA), «ove identificabili».
La stessa norma estende agli strumenti finanziari digitali (titoli emessi su registri distribuiti) gli artt. 9 e 11 del D.L. 25/2023.
Artt. 13 e 14: Fondo unico giustizia e servizio di gestione
- Art. 13: inserisce le cripto-attività tra i beni che confluiscono nel Fondo unico giustizia (art. 2, comma 2, lett. c, D.L. 143/2008), gestito da Equitalia Giustizia.
- Art. 14: istituisce presso il Fondo un servizio dedicato alla gestione delle cripto-attività sequestrate.
- Le regole tecniche arriveranno con un DPCM, su proposta dei Ministri dell’economia e della giustizia, sentita l’Agenzia per la cybersicurezza nazionale: custodia, sicurezza, requisiti di autenticità, integrità, accessibilità e trasferibilità, e termini e modalità della vendita disposta dal giudice, anche d’urgenza.
Il decreto dedica inoltre il Titolo III alla «vendita pre-confisca»: per beni volatili come le cripto la vendita anticipata può ridurre il rischio di perdite durante il processo. Finché il DPCM non sarà adottato, però, il servizio presso il Fondo non ha regole operative di dettaglio.
Sequestro criptovalute prima e dopo il 31 ottobre 2026
Prima del decreto l’esecuzione si basava sull’analogia. Quando le cripto erano su un exchange, il provvedimento veniva notificato alla piattaforma, che bloccava il conto come farebbe una banca (schema del sequestro presso terzi, art. 104, lett. a). Quando le chiavi erano nelle mani dell’indagato, la polizia giudiziaria trasferiva le cripto su un wallet nella disponibilità dell’autorità, se riusciva a ottenerle durante una perquisizione o grazie alla sua collaborazione.
La giurisprudenza ha lavorato soprattutto sulla natura delle cripto. La Cassazione (sez. II, n. 26807/2020) ha ritenuto che la vendita di bitcoin proposta come investimento rientri nella disciplina dei prodotti finanziari. Sul fronte tributario la sentenza più rilevante è la Cass. pen., sez. III, n. 1760/2025 (udienza 20/11/2024, deposito 15/01/2025).
Il caso riguardava una dichiarazione infedele (art. 4 D.Lgs. 74/2000) e un sequestro probatorio di circa 1,89 BTC, pari a circa 120.000 euro di imposta evasa. La Corte ha annullato con rinvio: il profitto del reato tributario è il risparmio d’imposta, una somma in euro. Le cripto non hanno corso legale, quindi bloccarle per quel valore significa colpire un bene diverso dal profitto, cioè operare per equivalente. E un sequestro per equivalente non è compatibile con la finalità del sequestro probatorio, che serve ad accertare i fatti. Il collegamento diretto tra i bitcoin e il profitto andava dimostrato, non presunto.
Il principio si lega a quello delle Sezioni Unite (n. 42415/2021) per cui la confisca della moneta avente corso legale, bene fungibile per eccellenza, è sempre diretta. Le cripto non godono di questo automatismo, e la differenza conta: la confisca per equivalente richiede, tra l’altro, che il profitto diretto non sia reperibile.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Aspetto | Fino al 30/10/2026 | Dal 31/10/2026 |
|---|---|---|
| Base normativa | Analogia (art. 104, lett. a, disp. att. c.p.p.; prassi delle procure) | Art. 104, comma 1, lett. e-ter), disp. att. c.p.p. |
| Modalità | Blocco del conto sull’exchange o trasferimento su wallet della PG | Trasferimento al Fondo unico giustizia, anche delle chiavi private ove possibile |
| Impossibilità tecnica | Nessuna regola | Ogni procedura idonea a custodia e controllo esclusivi |
| Destinatari della comunicazione | Exchange, in via di prassi | Emittente e CASP custode, ove identificabili |
| Gestione e vendita | Nessuna disciplina specifica | Servizio presso il Fondo; DPCM attuativo da adottare |
Sequestro criptovalute e wallet non custodial: il nodo irrisolto
La norma funziona bene quando c’è qualcuno a cui indirizzare l’ordine. Per capire dove si inceppa occorre distinguere i modi in cui si detengono le cripto.
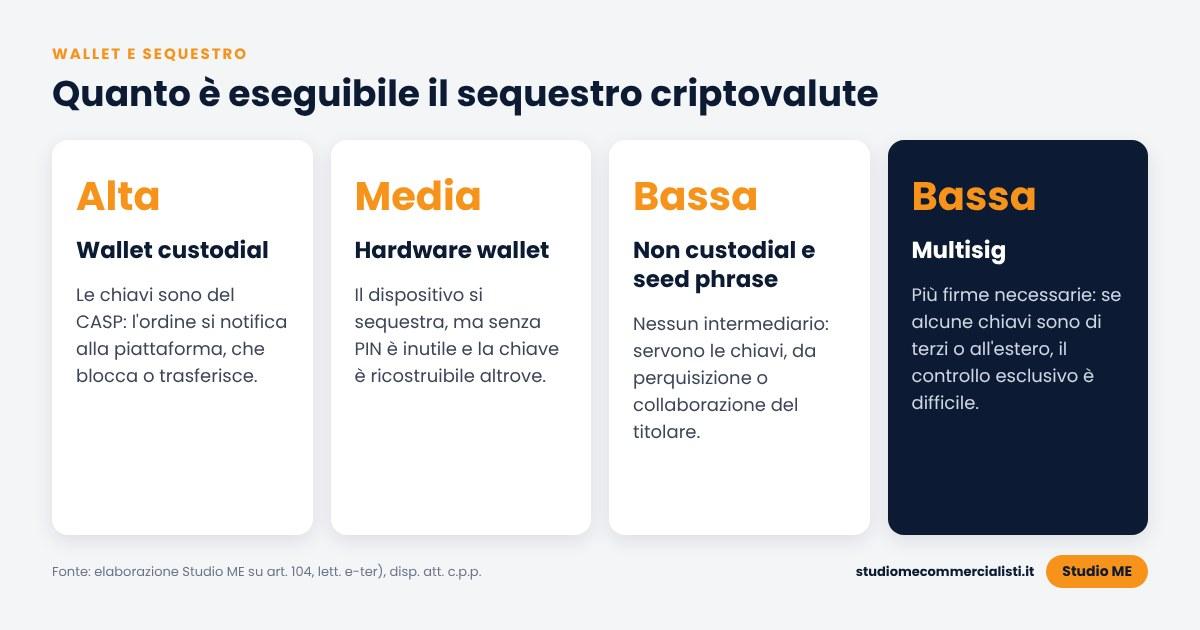
- Wallet custodial: le chiavi sono del CASP (exchange, broker). Il titolare ha un credito verso la piattaforma, che può eseguire il blocco o il trasferimento.
- Wallet non custodial (self-custody): le chiavi sono solo del titolare, su app o software. Nessun intermediario può spostare le cripto al suo posto.
- Hardware wallet: dispositivo fisico che conserva la chiave privata offline. Sequestrare il dispositivo non basta: senza PIN è inutilizzabile e la chiave è ricostruibile altrove.
- Seed phrase: 12 o 24 parole che rigenerano tutte le chiavi. Chi la conosce controlla le cripto da qualsiasi dispositivo, anche dopo il sequestro del supporto (approfondimento: entropia Bitcoin e seed phrase).
- Multisig: servono più firme (per esempio 2 su 3) per spostare i fondi. Se alcune chiavi sono in mano a terzi o all’estero, il controllo esclusivo è difficile da ottenere.
Nei wallet non custodial l’esecuzione dipende quindi dal reperimento delle chiavi o dalla collaborazione del titolare. L’ordinamento italiano non prevede un obbligo dell’indagato di consegnare credenziali, e resta fermo il diritto a non autoincriminarsi.
Sul requisito del «controllo esclusivo» le letture sono due. Secondo una prima lettura, funzionale, basta che l’autorità abbia trasferito le cripto su indirizzi propri: se l’indagato conserva copia della seed phrase di un wallet ormai vuoto, il controllo è comunque esclusivo. Secondo una seconda lettura, sostanziale, la «procedura idonea» in caso di impossibilità tecnica non garantisce l’esclusività se le chiavi restano note anche al titolare, e su questo potrà concentrarsi il riesame. Anche la comunicazione all’emittente ha un limite: bitcoin non ha un emittente, e la norma è utile soprattutto per e-money token, token collegati ad attività e token centralizzati.
Sequestro criptovalute e reati tributari: il collegamento con il fisco
Molti sequestri di cripto nascono da procedimenti per reati tributari del D.Lgs. 74/2000: dichiarazione infedele (art. 4, soglia di 100.000 euro di imposta evasa per singola imposta), omessa dichiarazione (art. 5, soglia di 50.000 euro), dichiarazione fraudolenta. L’art. 12-bis prevede la confisca, anche per equivalente, del profitto o del prezzo del reato. L’art. 12-ter estende ad alcune fattispecie la confisca «allargata» dell’art. 240-bis c.p.
La Guardia di Finanza opera su due fronti: come polizia tributaria nelle verifiche (accessi, questionari, PVC) e come polizia giudiziaria quando emerge una notizia di reato. Le informazioni raccolte in sede amministrativa possono quindi arrivare al pubblico ministero e tradursi in una richiesta di sequestro preventivo.
Cosa vede l’Amministrazione con MiCA e DAC8
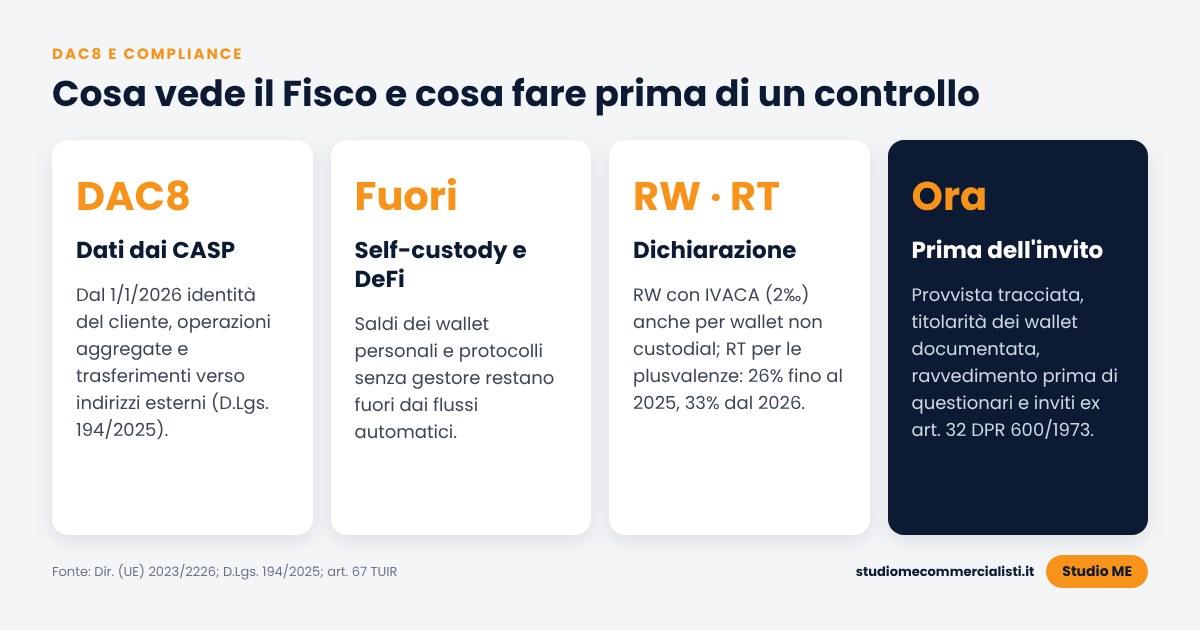
Il Regolamento MiCA (UE) 2023/1114 ha creato i CASP autorizzati; in Italia il D.Lgs. 129/2024 ha individuato Consob e Banca d’Italia come autorità competenti. La DAC8 (direttiva (UE) 2023/2226), recepita con il D.Lgs. 10 dicembre 2025, n. 194, obbliga i CASP a raccogliere dal 1° gennaio 2026 i dati dei clienti e delle operazioni e a comunicarli al Fisco. Il provvedimento dell’Agenzia n. 186865 del 22 giugno 2026 ne ha fissato le regole operative.
- Cosa entra: identità e residenza fiscale del cliente, importi aggregati di acquisti e cessioni contro moneta fiat o altre cripto, trasferimenti, compresi quelli verso indirizzi esterni.
- Cosa resta fuori: i saldi e le operazioni dei wallet in self-custody, le interazioni con protocolli DeFi senza un gestore identificabile, i CASP fuori dall’area di scambio.
- Cosa resta tracciabile: il passaggio tra exchange e wallet personale. Il Fisco non vede il wallet, ma vede che le cripto sono uscite verso un indirizzo esterno, e l’analisi on-chain fa il resto (Chainalysis e Agenzia delle Entrate).
Sui flussi tra CASP si aggiunge la Travel Rule (Travel Rule e DAC8). Il quadro completo dei controlli è nella nostra guida ai controlli dell’Agenzia delle Entrate sulle cripto.
Cosa deve fare oggi chi detiene cripto
Il nuovo art. 104 riguarda il processo penale, ma la prevenzione è fiscale. Chi ha i conti in ordine difficilmente arriva alle soglie penali e, in caso di verifica, può dimostrare l’origine dei fondi.
- Quadro RW: indicare ogni anno le cripto detenute, anche su wallet non custodial, e versare l’IVACA (2 per mille). Guida: quadro RW e quadro RT per le cripto.
- Quadro RT: dichiarare le plusvalenze (art. 67, comma 1, lett. c-sexies, TUIR), con aliquota del 26% fino al 2025 e del 33% dal 2026.
- Tracciabilità della provvista: conservare bonifici e ricevute degli acquisti, per documentare il costo di acquisto delle cripto.
- Titolarità dei wallet: tenere un elenco di indirizzi e firme dimostrative (message signing), utili a provare che un wallet è proprio o non lo è.
- Ravvedimento operoso: per le imposte gestite dall’Agenzia è ammesso fino alla notifica dell’atto di accertamento, ma conviene farlo prima di questionari e inviti ex art. 32 DPR 600/1973, quando le riduzioni sono maggiori (ravvedimento dopo il PVC o adesione).
Sul piano penale, il pagamento integrale del debito tributario prima di avere formale conoscenza di accessi o ispezioni rende non punibili i reati degli artt. 4 e 5 (art. 13 D.Lgs. 74/2000). È l’argomento più forte per non rimandare la regolarizzazione.
Un mosaico che si costruisce un tassello alla volta
MiCA ha regolato gli operatori, la DAC8 ha aperto i flussi informativi, il D.Lgs. 186/2026 ha dato al giudice una regola per il sequestro criptovalute. Restano sfide aperte: la DeFi senza intermediari, i CASP extra UE e la cooperazione internazionale, che passa dal regolamento (UE) 2018/1805 sul riconoscimento reciproco dei provvedimenti di sequestro e confisca. Il DPCM sul servizio del Fondo unico giustizia dirà quanto la norma sarà applicabile nella pratica.
Domande frequenti sul sequestro criptovalute
Cosa prevede il nuovo art. 104 disp. att. c.p.p. sulle cripto?La lettera e-ter), introdotta dal D.Lgs. 186/2026, prevede che il sequestro preventivo delle cripto-attività si esegua trasferendole, con le chiavi private ove possibile, nel Fondo unico giustizia. Se è tecnicamente impossibile, si usa ogni procedura che assicuri custodia e controllo esclusivi all’autorità.
Da quando si applica la nuova disciplina?Il D.Lgs. 25 settembre 2026, n. 186 è stato pubblicato nella Gazzetta Ufficiale n. 241 del 16 ottobre 2026 ed è in vigore dal 31 ottobre 2026. Le regole tecniche del servizio di gestione presso il Fondo unico giustizia richiedono un DPCM attuativo.
Si possono sequestrare cripto custodite in un wallet non custodial?Sì, ma l’esecuzione è difficile: manca un intermediario a cui notificare il provvedimento. Servono le chiavi private o la seed phrase, ottenute con una perquisizione o con la collaborazione del titolare, che non ha un obbligo di consegnarle.
Nei reati tributari il sequestro di bitcoin è diretto o per equivalente?Secondo la Cassazione (sez. III, n. 1760/2025) il profitto del reato tributario è l’imposta evasa in euro. Il sequestro di bitcoin per quell’importo colpisce un bene diverso dal profitto e opera quindi per equivalente, misura non ammessa nel sequestro probatorio.
Con la DAC8 il Fisco vede i miei wallet personali?Non direttamente. I CASP comunicano i dati dei clienti dal periodo 2026, compresi i trasferimenti verso indirizzi esterni. Il saldo di un wallet in self-custody non viene comunicato, ma deve comunque essere indicato nel quadro RW.
Fonti
- D.Lgs. 25 settembre 2026, n. 186 – Normattiva (artt. 12, 13 e 14)
- Direttiva (UE) 2024/1260 su recupero e confisca dei beni – EUR-Lex
- Regolamento (UE) 2023/1114 (MiCA) – EUR-Lex
- Direttiva (UE) 2023/2226 (DAC8) – EUR-Lex
- D.Lgs. 10 dicembre 2025, n. 194 (recepimento DAC8) – Normattiva
- Cass. pen., sez. III, 20 novembre 2024 (dep. 15 gennaio 2025), n. 1760 – testo integrale (Diritto Bancario)
- Cass. pen., Sezioni Unite, n. 42415/2021 – confisca diretta delle somme di moneta
- D.Lgs. 10 marzo 2000, n. 74, artt. 4, 5, 12-bis, 12-ter e 13
Questo articolo ha carattere informativo e non costituisce consulenza legale o fiscale individuale. La disciplina è appena entrata in vigore e manca ancora il DPCM attuativo: ogni situazione va valutata caso per caso con il proprio professionista e, per i profili penali, con il proprio difensore.
Hai cripto-attività su exchange o wallet non custodial e vuoi verificare la tua posizione fiscale?
Lo Studio ME assiste contribuenti e imprese nella compliance cripto e nei controlli di Agenzia delle Entrate e Guardia di Finanza, con oltre 9 anni di esperienza nella fiscalità delle cripto-attività. Ricostruiamo la provvista, documentiamo la titolarità dei wallet e sistemiamo i quadri RW e RT prima che arrivi un questionario.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 15 min letturaEntropia Bitcoin: cos’è, dadi, seed phrase e quanti bit servono (2026)Entropia Bitcoin: cos'è, quanti bit servono, seed con i dadi (50 o 99 lanci), il caso Coldcard 2026 e cosa cambia per il fisco.Leggi