Tutti gli articoliCriptovalute
Minusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perdite
Minusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.

In questo articolo 9 sezioni ↘
- Come funzionano le minusvalenze criptovalute: l’art. 68, comma 9-bis, TUIR
- Cosa conta come realizzo
- Minusvalenze criptovalute: cosa fare entro il 31 dicembre 2026
- Vendere e ricomprare: tax loss harvesting e abuso del diritto
- Minusvalenze criptovalute e aliquote diverse: i punti aperti
- Come indicare le minusvalenze criptovalute nel quadro RT
- Minusvalenze criptovalute non dichiarate negli anni passati: si possono recuperare?
- Domande frequenti sulle minusvalenze criptovalute
- Fonti
Dicembre è il mese in cui chi detiene cripto guarda il saldo e si chiede se le perdite possano servire a qualcosa. La risposta è sì: le minusvalenze criptovalute riducono le imposte sulle plusvalenze dello stesso anno e dei quattro successivi. Ma solo se sono realizzate entro il 31 dicembre, documentate e indicate in dichiarazione.
Dal 2026 la posta in gioco è più alta: con l’aliquota al 33%, ogni 1.000 euro di perdita compensata valgono 330 euro di imposta risparmiata. Vediamo le regole dell’art. 68, comma 9-bis, TUIR, cosa conviene fare prima di fine anno e quali sono i punti ancora aperti.
Scheda aggiornata all’8 novembre 2026.
Come funzionano le minusvalenze criptovalute: l’art. 68, comma 9-bis, TUIR
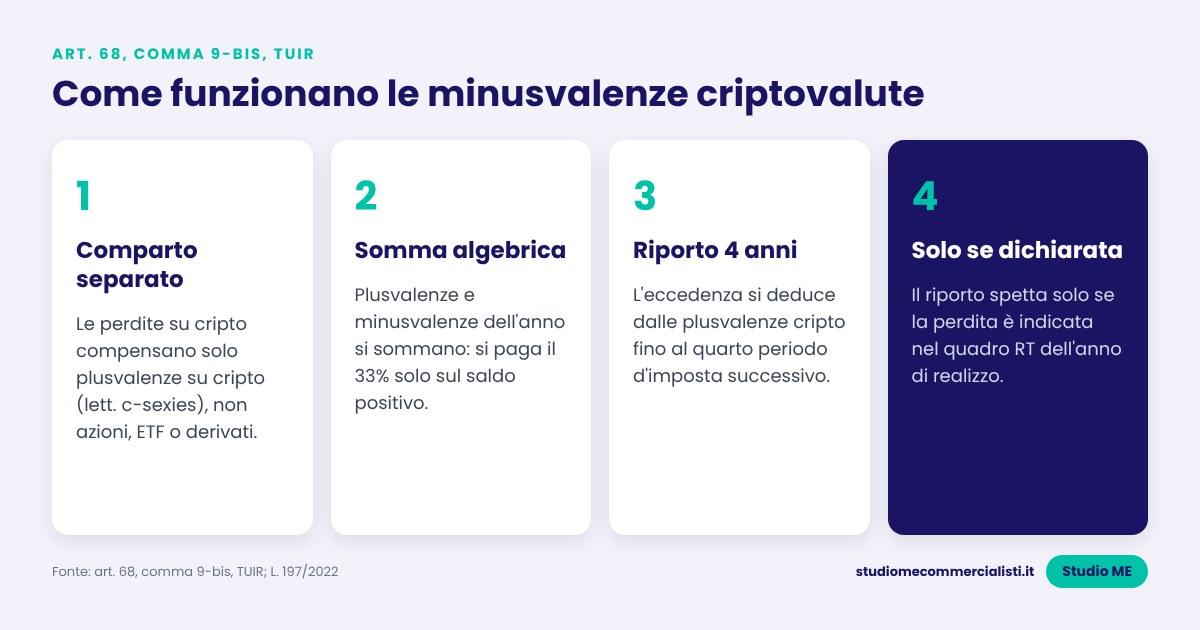
Dal 1° gennaio 2023 le cripto hanno una categoria propria di redditi diversi, la lettera c-sexies dell’art. 67 TUIR, introdotta dalla L. 197/2022. Il calcolo è nel comma 9-bis dell’art. 68: la plusvalenza è la differenza tra corrispettivo (o valore normale, nelle permute) e costo di acquisto.
La norma aggiunge tre regole che decidono il destino delle perdite:
- le plusvalenze sono sommate algebricamente alle relative minusvalenze dell’anno;
- se le minusvalenze sono maggiori, l’eccedenza si porta in deduzione dalle plusvalenze dei periodi successivi, non oltre il quarto;
- il riporto è ammesso solo se l’eccedenza è indicata nella dichiarazione del periodo in cui la minusvalenza è realizzata.
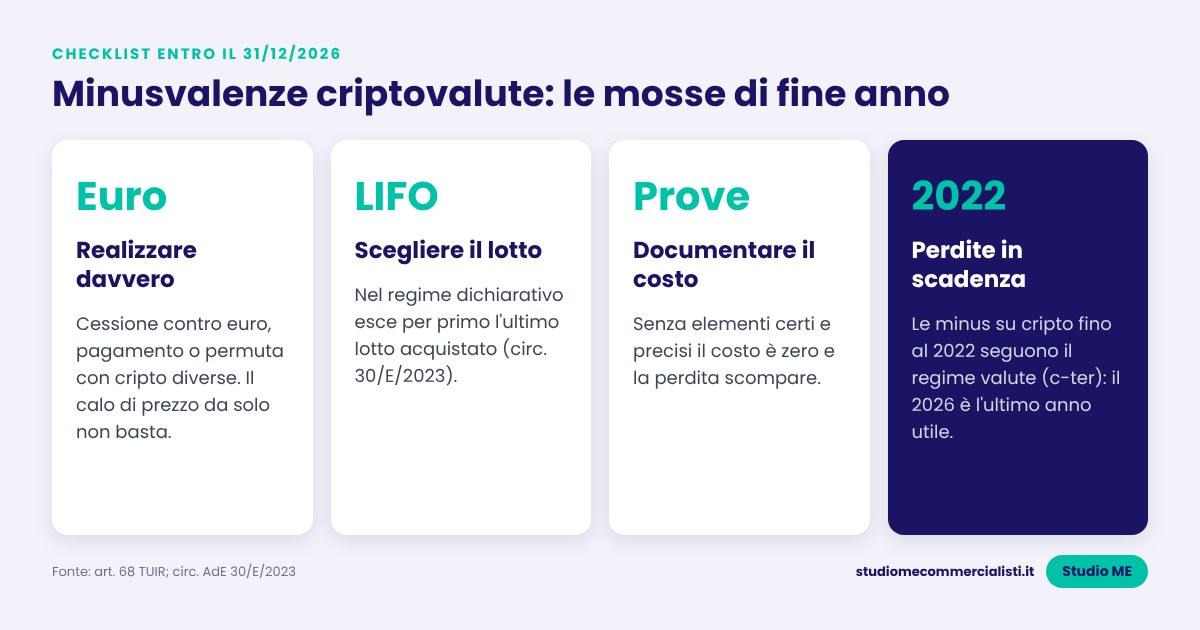
C’è poi la regola sul costo: deve essere documentato dal contribuente con elementi certi e precisi, altrimenti è pari a zero. Per le minusvalenze è decisivo: senza ricevute d’acquisto non c’è perdita da compensare. Ne parliamo nella guida al costo di acquisto delle cripto.
Un comparto separato
Il comma 5 dell’art. 68, che regola la compensazione tra i redditi diversi di natura finanziaria, non richiama la lettera c-sexies. Le cripto vivono quindi in un comparto chiuso: le minusvalenze criptovalute non compensano plusvalenze su azioni, obbligazioni, ETF o derivati, e viceversa.
Cosa conta come realizzo
La minusvalenza esiste solo quando è realizzata. Un bitcoin comprato a 90.000 euro che oggi ne vale 70.000 non genera nulla finché resta nel wallet. Le operazioni che realizzano sono:
- cessione contro euro o altra valuta con corso legale: è la via più sicura;
- pagamento di beni o servizi con cripto;
- permuta tra cripto che non hanno «eguali caratteristiche e funzioni».
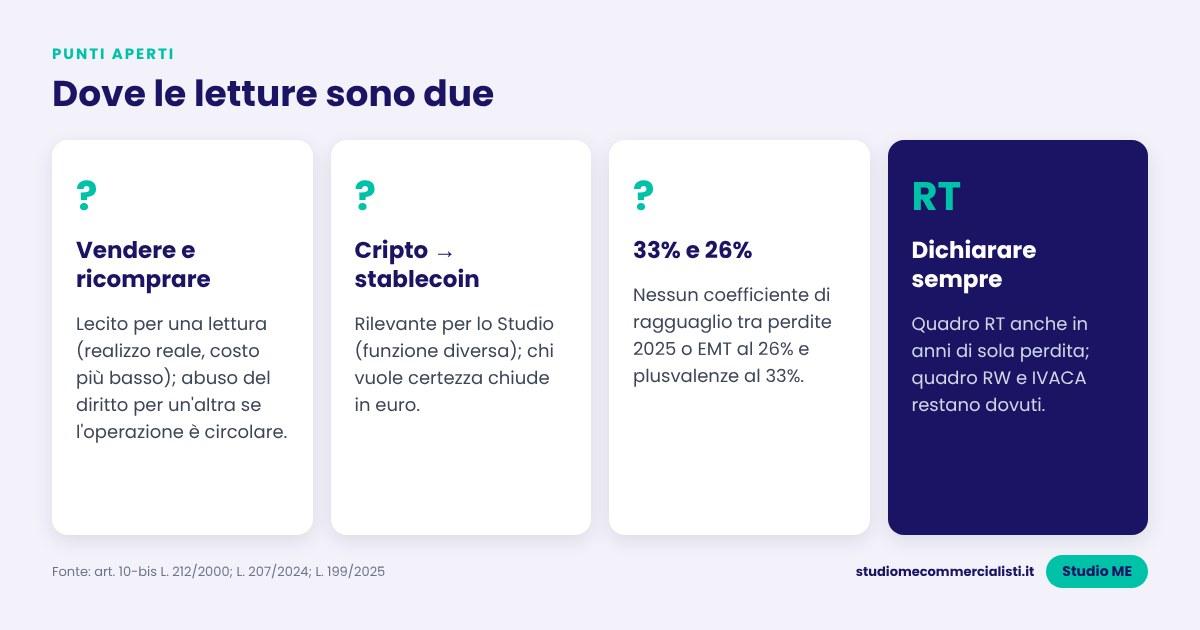
Sul terzo punto la nozione resta incerta. Secondo la circolare 30/E/2023 le permute tra cripto con eguali caratteristiche e funzioni non sono rilevanti. Per lo scambio cripto → stablecoin le letture sono due. Una prima lettura lo considera rilevante, perché una stablecoin ha una funzione diversa (riserva di valore ancorata a una valuta) rispetto a bitcoin o a un token speculativo: è l’impostazione che segue lo Studio. Una seconda lettura, più prudente sul piano dei controlli, suggerisce di chiudere in euro quando l’obiettivo è proprio far emergere una perdita, per evitare discussioni.
Dal 2026, inoltre, la semplice conversione tra euro ed e-money token in euro conformi a MiCA non costituisce realizzo (L. 199/2025). Chi converte in un e-money token in euro realizza quindi sulla cripto ceduta, non sulla successiva riconversione in euro.
Il metodo LIFO
Per individuare il costo della cripto ceduta, nel regime dichiarativo si usa il metodo LIFO (ultimo entrato, primo uscito), indicato dalla circolare 30/E/2023. Esce per primo l’ultimo lotto acquistato: se è stato comprato vicino ai massimi, la cessione fa emergere una minusvalenza anche se il prezzo medio di carico è più basso. Nel regime amministrato, dove disponibile, si applica invece il costo medio ponderato.
Minusvalenze criptovalute: cosa fare entro il 31 dicembre 2026
La data che conta è quella dell’operazione: una cessione eseguita il 31 dicembre 2026 entra nella dichiarazione 2027 (anno d’imposta 2026). Ecco le verifiche da fare prima di Natale:
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Situazione | Cosa valutare | Effetto fiscale |
|---|---|---|
| Plusvalenze già realizzate nel 2026 | Cedere cripto in perdita entro il 31/12 | La perdita riduce la base imponibile al 33% dello stesso anno |
| Nessuna plusvalenza nel 2026 | Realizzare comunque la perdita se si prevede di vendere in utile nei prossimi anni | Riporto fino al 2030, solo se indicata nel quadro RT 2027 |
| Minusvalenze 2022 (regime valute) | Verificare redditi della lett. c-ter o di altre categorie finanziarie realizzabili nel 2026 | Ultimo anno utile: dal 2027 decadono |
| Minusvalenze 2023-2025 dichiarate | Controllare residuo e scadenza | Si compensano con le plusvalenze cripto 2026 |
| Perdite su cripto senza prova del costo | Recuperare estratti conto, bonifici, report degli exchange | Senza documenti il costo è zero |
Un esempio. Nel 2026 un contribuente realizza 20.000 euro di plusvalenze su ETH. Ha anche bitcoin con una perdita latente di 8.000 euro. Se li cede entro il 31 dicembre, la base imponibile scende a 12.000 euro e l’imposta passa da 6.600 a 3.960 euro: 2.640 euro di risparmio. Se non ha plusvalenze, la perdita va comunque dichiarata e resta disponibile fino al 2030.
Vendere e ricomprare: tax loss harvesting e abuso del diritto
Chi crede ancora nella cripto in perdita può essere tentato di venderla il 30 dicembre e ricomprarla il giorno dopo. Negli Stati Uniti la «wash sale rule» lo limita per i titoli; in Italia una regola analoga non esiste. Le letture però sono due.
- Prima lettura: l’operazione è lecita. Il realizzo è reale, il contribuente sopporta il rischio di prezzo tra vendita e riacquisto e il nuovo costo fiscale è più basso, quindi la perdita dedotta oggi diventa plusvalenza tassata domani. Non c’è un vantaggio fiscale indebito.
- Seconda lettura: se vendita e riacquisto sono contestuali, tra le stesse parti o con un’unica operazione circolare priva di sostanza economica, l’Amministrazione potrebbe contestare l’abuso del diritto (art. 10-bis L. 212/2000).
In assenza di prassi specifica, è prudente fare operazioni reali, a prezzi di mercato, su piattaforme diverse dalla semplice permuta istantanea, e conservarne la documentazione. Con la DAC8, dal 2026 gli exchange raccolgono i dati delle cessioni: la prima comunicazione all’Agenzia è prevista entro il 30 giugno 2027 (Travel Rule e DAC8).
Minusvalenze criptovalute e aliquote diverse: i punti aperti
Con il passaggio al 33% dal 2026 e il 26% per gli e-money token in euro, nascono domande che la norma non risolve in modo espresso.
- Perdite 2025 compensate nel 2026: la perdita si riporta come importo in euro, senza coefficienti di ragguaglio. La lettura prevalente ammette la compensazione integrale con plusvalenze tassate al 33%; manca però una conferma ufficiale.
- E-money token al 26% e altre cripto al 33%: il comparto è unico (lett. c-sexies). Secondo una lettura la compensazione è libera; secondo un’altra andrebbe imputata prima alle plusvalenze della stessa aliquota. Il problema riguarda pochi casi, perché sugli e-money token in euro le variazioni di valore sono minime.
- Perdite da hack, fallimento dell’exchange o delisting: per una lettura non c’è realizzo e la perdita non è deducibile; per un’altra, con la definitiva perdita della cripto, la minusvalenza è realizzata. Ne abbiamo parlato a proposito dell’hack di Binance.
- Manovra 2027: le proposte di tornare al 26% sono ancora in discussione (tassazione cripto 2027). Le minusvalenze realizzate oggi restano utilizzabili in ogni caso.
Come indicare le minusvalenze criptovalute nel quadro RT
Le minusvalenze su cripto vanno nella sezione del quadro RT dedicata alle cripto-attività del modello Redditi PF. Da ricordare:
- va compilato il quadro RT anche se l’anno chiude solo con perdite: è la condizione per il riporto;
- le eccedenze degli anni precedenti si indicano con l’anno di formazione, per controllarne la scadenza;
- il quadro RW resta dovuto per tutte le cripto detenute, anche su wallet non custodial, con l’IVACA al 2 per mille (guida al quadro RW e RT);
- se negli anni passati la perdita non è stata dichiarata, il riporto non spetta; per le plusvalenze omesse si può valutare il ravvedimento operoso.
Anche le commissioni contano: quelle di vendita riducono il corrispettivo e aumentano le minusvalenze criptovalute da dichiarare (commissioni cripto deducibili).
Minusvalenze criptovalute non dichiarate negli anni passati: si possono recuperare?
Il comma 9-bis dell’art. 68 TUIR lega il riporto a una condizione espressa: la minusvalenza deve essere indicata nella dichiarazione dell’anno in cui è realizzata. Chi negli anni scorsi non ha compilato il quadro RT, o non ha presentato affatto la dichiarazione, rischia di perdere le perdite. È davvero così? Bisogna distinguere due casi.
Dichiarazione presentata, ma senza le minusvalenze
Qui la strada è la dichiarazione integrativa a favore (art. 2, comma 8, D.P.R. 322/1998), ammessa entro i termini dell’accertamento. Con l’integrativa si indicano le minusvalenze dimenticate e si ricostruisce la catena dei riporti negli anni successivi. Le Sezioni Unite della Cassazione (sent. n. 13378/2016) hanno poi chiarito che, davanti a una pretesa del Fisco, il contribuente può sempre far valere gli errori della propria dichiarazione, anche oltre i termini dell’integrativa. Secondo una lettura, il principio consente di opporre in giudizio minusvalenze documentate e non dichiarate; secondo un’altra, più rigorosa, vale per gli errori di compilazione ma non supera una condizione posta espressamente dalla legge.
Dichiarazione omessa
Il caso più delicato. Una dichiarazione presentata oltre 90 giorni dalla scadenza si considera omessa, e l’integrativa non è possibile. Le letture sono due.
- Lettura rigorosa, vicina alla prassi degli uffici: il testo del comma 9-bis è chiaro, l’indicazione in dichiarazione è condizione del riporto e, senza dichiarazione, la minusvalenza non è più utilizzabile.
- Lettura sostanziale, favorevole al contribuente: l’indicazione è un adempimento formale e il diritto al riporto nasce dalla perdita effettivamente subita e documentata. A sostegno si citano la Cassazione, sez. V, ord. n. 22 del 2 gennaio 2025, che ha ammesso il riporto delle perdite del consolidato nonostante l’omesso modello CNM, qualificato come «mera irregolarità formale»: nessuna norma prevede la decadenza e l’Amministrazione non può negare un diritto per ragioni di pura forma senza contestarne l’effettiva spettanza (nello stesso senso Cass. n. 28316/2021). L’ordinanza richiama le Sezioni Unite n. 17757/2016, che ammettono di far valere in giudizio errori e omissioni anche quando la dichiarazione è stata omessa o presentata in modo ultra-tardivo, e la norma di comportamento AIDC n. 206/2019, secondo cui l’omessa dichiarazione non fa decadere dal riporto delle perdite fiscali quando la perdita esiste ed è dimostrabile. Va detto che entrambe riguardano le perdite d’impresa (art. 84 TUIR), dove manca una condizione espressa come quella del comma 9-bis: l’estensione alle cripto è un argomento, non ancora un precedente.
Per le minusvalenze su cripto non risultano ancora pronunce specifiche. In pratica: chi ha perdite non dichiarate deve prima di tutto documentarle (costo d’acquisto, cessione, report degli exchange), presentare l’integrativa dove possibile e, in caso di controllo, farle valere in contraddittorio e, se necessario, in giudizio. Se nello stesso periodo ci sono plusvalenze omesse, la soluzione passa dal ravvedimento, che va calcolato tenendo conto delle perdite compensabili.
Domande frequenti sulle minusvalenze criptovalute
Le minusvalenze su cripto si compensano con le plusvalenze su azioni o ETF?No. L’art. 68, comma 9-bis, TUIR prevede un comparto separato: le minusvalenze su cripto si compensano solo con plusvalenze su cripto (lett. c-sexies), dello stesso anno o dei quattro successivi.
Per quanti anni si possono riportare le minusvalenze su cripto?Fino al quarto periodo d’imposta successivo a quello di realizzo. Una minusvalenza realizzata nel 2026 si può usare fino al 2030, a condizione che sia indicata nel quadro RT della dichiarazione relativa al 2026.
Devo dichiarare le minusvalenze anche se non ho plusvalenze? E se non l’ho fatto?Sì. La legge lega il riporto all’indicazione nella dichiarazione dell’anno di realizzo. Se l’hai dimenticata, puoi presentare una dichiarazione integrativa entro i termini dell’accertamento; con dichiarazione omessa le letture sono due e la giurisprudenza sulle perdite d’impresa fa prevalere la sostanza sulla forma.
Basta il calo di prezzo per avere una minusvalenza?No. Serve il realizzo: cessione contro euro, pagamento di beni o servizi o permuta tra cripto con caratteristiche diverse, entro il 31 dicembre. Una perdita solo latente non ha rilievo fiscale.
Posso vendere e ricomprare subito la stessa cripto per realizzare la perdita?In Italia non c’è una wash sale rule. Secondo una lettura l’operazione è lecita, perché il realizzo è reale e il nuovo costo è più basso; secondo un’altra, se è circolare e senza sostanza economica, può essere contestata come abuso del diritto. Conviene operare a prezzi di mercato e documentare tutto.
Fonti
- Art. 68, comma 9-bis, TUIR (D.P.R. 917/1986) – Normattiva
- Art. 67, comma 1, lett. c-sexies, TUIR – introdotto dalla L. 29 dicembre 2022, n. 197
- Agenzia delle Entrate, circolare n. 30/E del 27 ottobre 2023 – trattamento fiscale delle cripto-attività
- L. 30 dicembre 2024, n. 207 – aliquota del 33% dal 2026 e abolizione della franchigia di 2.000 euro
- L. 30 dicembre 2025, n. 199 – aliquota del 26% per gli e-money token in euro e irrilevanza della conversione
- Art. 10-bis L. 27 luglio 2000, n. 212 – abuso del diritto
- Art. 2, comma 8, D.P.R. 22 luglio 1998, n. 322 – dichiarazione integrativa
- Cass., Sezioni Unite, 30 giugno 2016, n. 13378 – emendabilità della dichiarazione a favore del contribuente
- Cass. civ., sez. V, ord. 2 gennaio 2025, n. 22 – testo integrale (LexCED)
- Cass., Sezioni Unite, n. 17757/2016 e Cass. n. 28316/2021 – prevalenza della sostanza sulla forma
- AIDC, norma di comportamento n. 206/2019 – riporto delle perdite in caso di dichiarazione omessa
Questo articolo ha carattere informativo e non costituisce consulenza fiscale individuale. Le strategie di fine anno vanno valutate caso per caso, sulla base dei dati completi di exchange e wallet.
Hai cripto in perdita e vuoi capire se conviene realizzarla entro il 31 dicembre?
Lo Studio ME assiste investitori e imprese nella fiscalità delle cripto-attività, con oltre 9 anni di esperienza nel settore. Ricostruiamo costi e plusvalenze con il metodo LIFO, verifichiamo le minusvalenze ancora utilizzabili e prepariamo i quadri RW e RT.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi
 criptovalute · 15 min letturaEntropia Bitcoin: cos’è, dadi, seed phrase e quanti bit servono (2026)Entropia Bitcoin: cos'è, quanti bit servono, seed con i dadi (50 o 99 lanci), il caso Coldcard 2026 e cosa cambia per il fisco.Leggi