Tutti gli articoliDati e controlli
Travel rule cripto e DAC8: cosa vede il fisco e perché conviene regolarizzarsi (2026)
Quali informazioni accompagnano i trasferimenti e quali arrivano al fisco. Travel rule e DAC8, lette insieme ma senza confonderle.
In questo articolo 8 sezioni ↘
- Che cos’è la travel rule cripto
- DAC8: cosa comunicano gli exchange all’Agenzia delle Entrate
- Travel rule cripto e DAC8: le novità dalle istituzioni europee
- Perché la travel rule cripto e la DAC8 aumentano i controlli
- Conviene regolarizzarsi adesso?
- Domande frequenti
- Fonti
- Hai cripto non dichiarate o hai ricevuto una lettera?
La travel rule cripto e la direttiva DAC8 cambiano il rapporto tra chi ha cripto e il fisco. Dal 30 dicembre 2024 ogni trasferimento tra exchange viaggia con nome e dati di chi invia e di chi riceve. Dal 1° gennaio 2026 gli stessi exchange raccolgono, per il fisco, residenza fiscale, codice fiscale e operazioni di ogni cliente.
Le due regole nascono con scopi diversi: la prima è antiriciclaggio, la seconda è fiscale. Insieme, però, rendono le cripto molto più visibili all’Agenzia delle Entrate. Chi non ha compilato i quadri RW e RT negli anni passati ha un motivo in più per regolarizzarsi. Meglio farlo adesso, prima che arrivino i dati e le lettere.
Scheda aggiornata al 19 ottobre 2026. Le norme e la prassi possono cambiare: verificare sempre la situazione alla data dell’operazione.
Che cos’è la travel rule cripto
La travel rule obbliga i prestatori ad accompagnare ogni trasferimento con i dati di chi invia e di chi riceve. Nasce dalla Raccomandazione 16 del GAFI per i bonifici, estesa alle cripto dalla Raccomandazione 15. Per le cripto la prevede il Regolamento (UE) 2023/1113, detto Transfer of Funds Regulation. Si applica dal 30 dicembre 2024, insieme al MiCA.
Quali dati viaggiano con il trasferimento
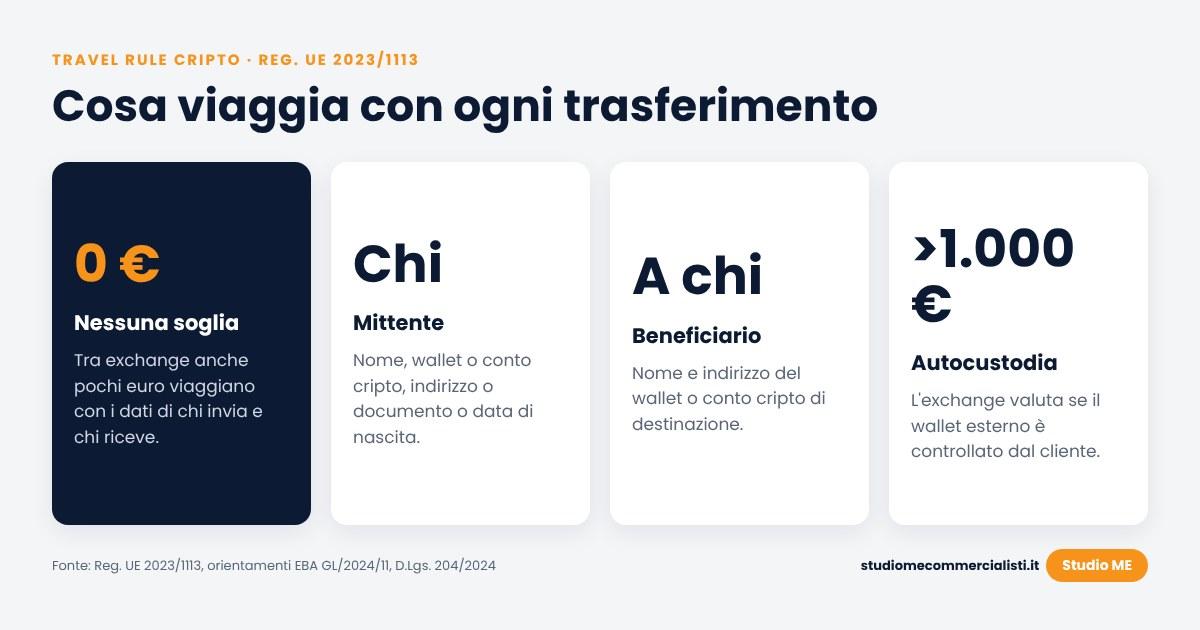
- nome e cognome di chi invia, come risulta dal documento d’identità;
- indirizzo del wallet o numero del conto cripto di chi invia;
- indirizzo di residenza, oppure numero del documento, numero cliente o data e luogo di nascita;
- nome e cognome del beneficiario e indirizzo del suo wallet o conto cripto;
- per le società, il codice LEI o un identificativo equivalente.
Tra due prestatori non c’è alcuna soglia: anche un trasferimento di pochi euro deve essere accompagnato dai dati. Se i dati mancano, il prestatore che riceve può rifiutare, restituire o sospendere il trasferimento, secondo le proprie procedure. Gli orientamenti EBA (GL/2024/11) prevedono anche termini brevi per chiedere i dati mancanti.
La travel rule cripto e i wallet in autocustodia sopra 1.000 euro
La travel rule non riguarda i trasferimenti tra due wallet in autocustodia, senza prestatori. Quando però un exchange invia o riceve cripto da un wallet in autocustodia, deve raccogliere i dati. Se il trasferimento supera 1.000 euro, deve anche adottare misure per valutare se il wallet è controllato dal proprio cliente.
Le verifiche ammesse sono diverse: la firma di un messaggio con la chiave del wallet, un micro-trasferimento di prova, la verifica guidata o altri strumenti tecnici affidabili. In pratica, l’exchange collega il wallet alla persona. Per il fisco, quindi, il wallet in autocustodia non è più anonimo. Basta che sia passato una volta da un exchange. Sull’autocustodia vedi anche autocustodia delle criptovalute.
La travel rule cripto in Italia
In Italia la travel rule è stata attuata con il D.Lgs. 27 dicembre 2024, n. 204, che ha modificato il decreto antiriciclaggio (D.Lgs. 231/2007). Oggi i prestatori cripto sono intermediari finanziari vigilati dalla Banca d’Italia. L’adeguata verifica vale anche per i trasferimenti da e verso wallet in autocustodia. La Banca d’Italia ha aggiornato le proprie disposizioni con il provvedimento del 23 luglio 2025.
DAC8: cosa comunicano gli exchange all’Agenzia delle Entrate
Se la travel rule serve all’antiriciclaggio, la DAC8 è uno strumento fiscale. La direttiva (UE) 2023/2226 recepisce nell’Unione lo standard OCSE CARF. In Italia è stata attuata dal D.Lgs. 10 dicembre 2025, n. 194, pubblicato in Gazzetta Ufficiale il 22 dicembre 2025, con obblighi dal 1° gennaio 2026.
Chi comunica e che cosa
Comunicano gli exchange e gli altri prestatori che eseguono scambi per i clienti. Per ogni cliente trasmettono:
- nome, indirizzo, data e luogo di nascita;
- residenza fiscale e codice fiscale (TIN) di ogni Stato di residenza;
- per ogni cripto, gli importi aggregati di acquisti e vendite contro valuta, degli scambi tra cripto e dei trasferimenti in entrata e in uscita;
- i trasferimenti verso indirizzi esterni, compresi i wallet in autocustodia;
- i pagamenti al dettaglio sopra 50.000 dollari, secondo le FAQ dell’Agenzia (alcune fonti indicano 50.000 euro).
Le FAQ pubblicate dall’Agenzia il 29 luglio 2026 chiariscono anche che prestiti e garanzie in cripto si comunicano come trasferimenti. Le cripto si identificano con il codice DTI.
Le scadenze
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
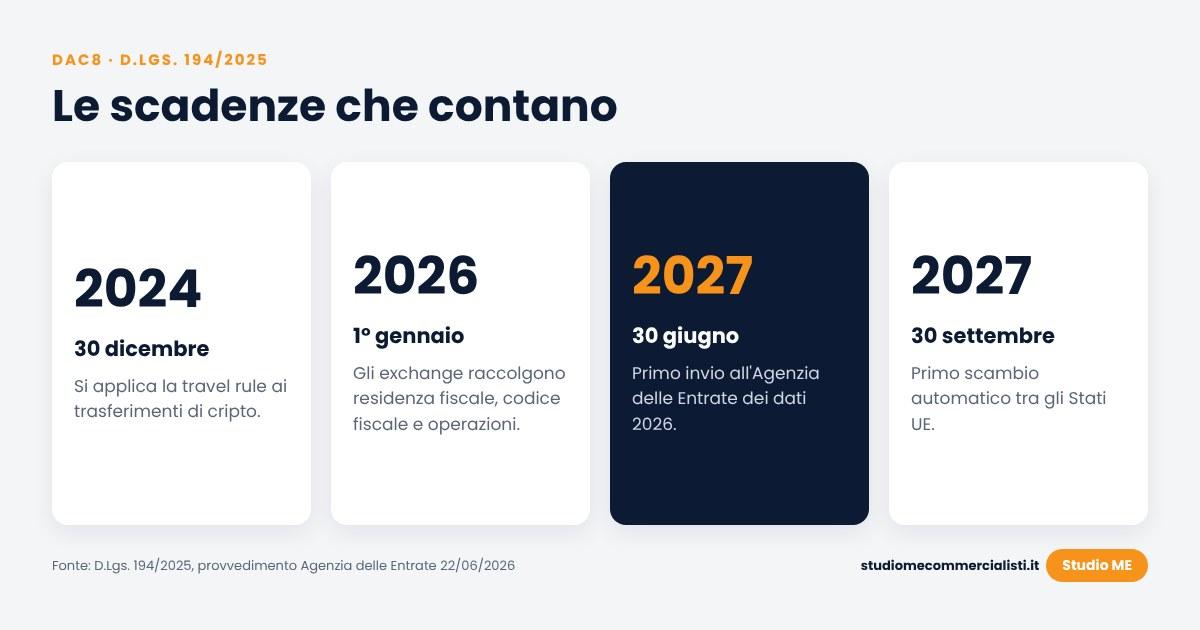
| Data | Cosa succede |
|---|---|
| 30 dicembre 2024 | Si applica la travel rule (Reg. UE 2023/1113) e, in Italia, il D.Lgs. 204/2024 |
| 1° gennaio 2026 | Gli exchange iniziano a raccogliere i dati DAC8 |
| 22 giugno 2026 | Provvedimento dell’Agenzia delle Entrate su registrazione e modalità di invio |
| 1° luglio 2026 | Fine del periodo transitorio MiCA: operano solo prestatori autorizzati |
| 1° gennaio 2027 | Termine per l’autocertificazione della residenza fiscale dei clienti già esistenti |
| 30 giugno 2027 | Primo invio all’Agenzia dei dati relativi al 2026 |
| 30 settembre 2027 | Primo scambio automatico dei dati tra gli Stati UE |
Cosa deve fare il cliente
Il cliente deve rilasciare un’autocertificazione con residenza fiscale e codice fiscale. Per i rapporti già aperti il termine è il 1° gennaio 2027. Secondo alcune fonti, se il cliente non risponde dopo due solleciti e almeno 60 giorni, l’exchange deve bloccare le operazioni. Il punto va verificato sul testo definitivo del decreto, ma la direzione è chiara: senza dati fiscali non si opera.
Per gli exchange extra UE vale lo standard CARF dell’OCSE, a cui l’Italia ha aderito con l’accordo multilaterale firmato a novembre 2024. Lo scambio parte però solo con gli Stati che hanno accordi in vigore. I tempi cambiano da Paese a Paese.
Travel rule cripto e DAC8: le novità dalle istituzioni europee
- ESMA: con tre dichiarazioni tra dicembre 2025 e giugno 2026 ha fissato le regole per la fine del transitorio. Dal 1° luglio 2026 i prestatori non autorizzati non possono acquisire clienti. Devono trasferire le cripto dei clienti a un prestatore autorizzato o su un wallet in autocustodia.
- Commissione europea: il pacchetto sull’integrazione dei mercati del 4 dicembre 2025 propone di affidare all’ESMA la vigilanza sui prestatori cripto. Gli Stati, nel Consiglio di giugno 2026, preferiscono limitarla ai soli prestatori significativi: il negoziato è aperto.
- Commissione europea: il 30 gennaio 2026 ha avviato procedure d’infrazione contro 12 Stati per il mancato recepimento della DAC8. L’Italia non è tra questi. Con il Regolamento di esecuzione (UE) 2025/2263 ha fissato il formato elettronico delle comunicazioni.
- EBA: nel parere del 28 luglio 2025 classifica i wallet in autocustodia a rischio molto significativo. Segnala anche presidi ancora deboli in molti prestatori.
- AMLA: la nuova Autorità antiriciclaggio di Francoforte è operativa dal 2025 e dal 2028 vigilerà direttamente i soggetti più rischiosi. Il nuovo regolamento antiriciclaggio (Reg. UE 2024/1624) vieta ai prestatori conti cripto anonimi e cripto ad anonimato rafforzato.
- Banca d’Italia e Consob: con il comunicato del 30 giugno 2026 hanno indicato 9 soggetti abilitati in Italia. Dal 1° luglio 2026 i prestatori iscritti solo all’OAM e non autorizzati in nessuno Stato UE devono cessare l’attività.
Il risultato è un sistema chiuso: prestatori autorizzati, clienti identificati, trasferimenti tracciati e dati fiscali che arrivano all’amministrazione dello Stato di residenza.
Perché la travel rule cripto e la DAC8 aumentano i controlli
Fino al 2025 l’Agenzia delle Entrate aveva informazioni parziali sulle cripto: le segnalazioni antiriciclaggio, il registro OAM, le richieste ai singoli operatori. Con la DAC8, dal 2027, riceverà ogni anno i dati dei clienti residenti in Italia. Anche dagli exchange di altri Stati UE. Con la travel rule, inoltre, i trasferimenti tra prestatori e verso i wallet sono collegati a una persona.
È ragionevole attendersi un aumento delle richieste. Secondo le fonti professionali, i dati saranno incrociati con i quadri RW e RT. Ne potranno nascere lettere di compliance o questionari. Non c’è ancora un atto ufficiale sull’uso dei dati. È però quanto già accade con i dati sui conti esteri.
I controlli, peraltro, sono già iniziati. Nel 2026 l’Agenzia ha inviato questionari ex art. 32 del DPR 600/1973 sulle annualità 2023 e 2024. I destinatari sono contribuenti che non avevano aderito alla regolarizzazione del 2023 né compilato i quadri RW e RT. Un punto è critico: se il costo di acquisto non è documentato, l’Ufficio tende a considerarlo pari a zero. Abbiamo descritto come funzionano in controlli dell’Agenzia delle Entrate sulle criptovalute e in lettera dell’Agenzia delle Entrate sulle criptovalute.
Conviene regolarizzarsi adesso?
La risposta, nella maggior parte dei casi, è sì. La regolarizzazione speciale della legge 197/2022 è chiusa dal 2023 e non ci sono, a oggi, nuove procedure agevolate. Resta però il ravvedimento operoso, che riduce le sanzioni in misura tanto maggiore quanto prima si interviene.
Le sanzioni in gioco
- quadro RW non compilato: sanzione dal 3% al 15% del valore non dichiarato, per ogni anno. Sul raddoppio per le attività in Paesi a fiscalità privilegiata ci sono due letture: per alcuni vale anche per le cripto, per altri no, perché le cripto non hanno una collocazione territoriale;
- quadro RT non compilato in una dichiarazione presentata: dichiarazione infedele, sanzione del 70% dell’imposta, con un minimo di 150 euro;
- dichiarazione omessa: sanzione del 120% dell’imposta, con un minimo di 250 euro;
- imposta sul valore delle cripto-attività (IC) non versata e interessi.
Le misure indicate sono quelle in vigore per le violazioni dal 1° settembre 2024 (D.Lgs. 87/2024). Per le violazioni precedenti valgono misure più alte, con il principio del favor rei.
Le riduzioni con il ravvedimento
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
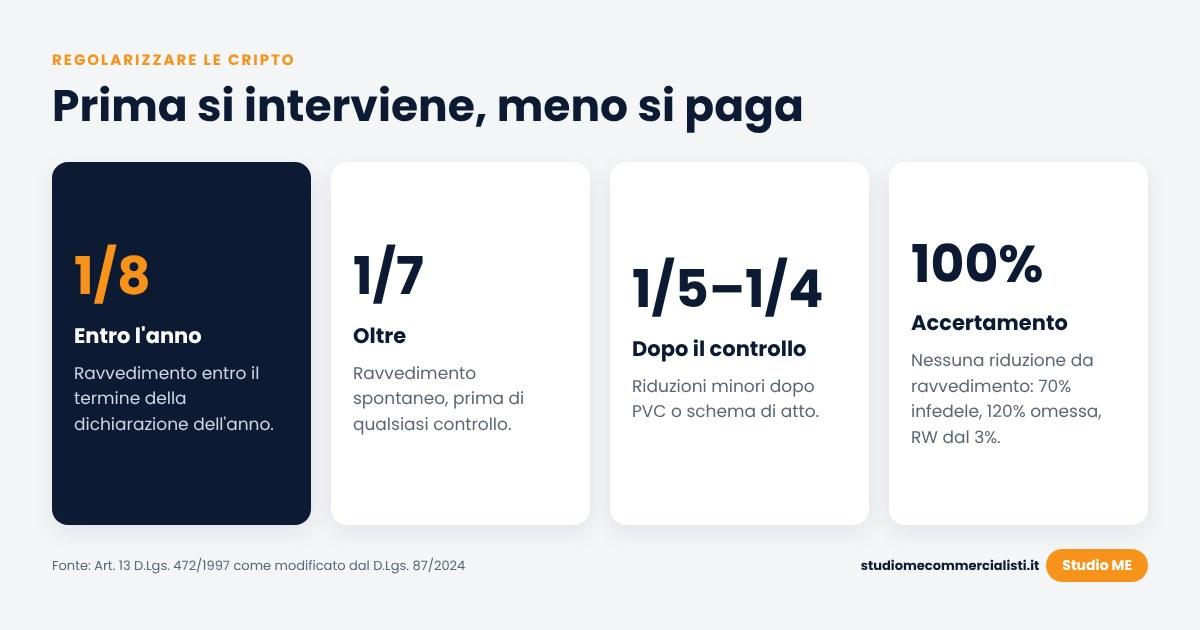
| Quando si regolarizza | Riduzione della sanzione minima |
|---|---|
| Entro 30 giorni | 1/10 |
| Entro 90 giorni | 1/9 |
| Entro il termine della dichiarazione dell’anno | 1/8 |
| Oltre | 1/7 |
| Dopo lo schema di atto (senza PVC) | 1/6 |
| Dopo il PVC | 1/5 |
| Dopo PVC e schema di atto | 1/4 |
Le riduzioni si applicano alla sanzione minima e i termini cambiano a seconda della violazione (art. 13 D.Lgs. 472/1997, come modificato dal D.Lgs. 87/2024). Alcune riduzioni non sono più disponibili se si presenta istanza di accertamento con adesione o si aderisce al PVC.
Un esempio aiuta. Plusvalenze cripto del 2024 non dichiarate per 10.000 euro, con un’imposta del 26% pari a 2.600 euro. Con il ravvedimento a 1/7 la sanzione per infedele dichiarazione scende dal 70% al 10%: 260 euro, più gli interessi. Se invece la violazione emerge da un accertamento, la sanzione parte da 1.820 euro. Si riduce solo con gli strumenti deflativi del contenzioso.
Si può ancora rimediare dopo un questionario?
Su questo punto ci sono due letture. Secondo una prima lettura, per i tributi erariali il ravvedimento resta possibile fino alla notifica dell’atto impositivo. Vale anche dopo un questionario o un invito, con le riduzioni di quella fase. Secondo una seconda lettura, più prudente, la conoscenza del controllo rende di fatto impraticabile il ravvedimento. O ne riduce molto i vantaggi.
In entrambi i casi due limiti restano fermi. La dichiarazione omessa da oltre 90 giorni non si sana con il ravvedimento. Sul piano penale, poi, la non punibilità per chi paga cade dopo l’avvio formale di accessi, ispezioni o verifiche. Intervenire prima che arrivi la lettera è quindi sempre la scelta più conveniente.
Cosa fare in pratica
- raccogliere gli estratti degli exchange e gli indirizzi dei wallet, anni passati compresi;
- ricostruire il costo di acquisto con documenti: bonifici, ricevute, storici delle operazioni;
- verificare quali anni sono ancora accertabili: di regola fino al 31 dicembre del quinto anno successivo, del settimo se la dichiarazione è omessa;
- compilare le dichiarazioni integrative con i quadri RW e RT e versare imposta, sanzioni ridotte e interessi;
- dal 2026 tenere conto dell’aliquota del 33% sulle plusvalenze (26% per gli e-money token in euro).
Per la compilazione dei quadri vedi la guida quadro RW e quadro RT per le cripto. Chi vive all’estero o pensa di trasferirsi trova le regole in residenza fiscale e criptovalute: con la DAC8 i dati arrivano allo Stato di residenza indicato all’exchange.
Domande frequenti
Che cos’è la travel rule cripto?È l’obbligo per i prestatori di accompagnare ogni trasferimento di cripto con i dati di chi invia e di chi riceve. È prevista dal Regolamento (UE) 2023/1113 e si applica dal 30 dicembre 2024, senza soglia minima tra prestatori.
La travel rule riguarda anche i wallet in autocustodia?Sì, quando il trasferimento passa da un exchange. Oltre 1.000 euro l’exchange deve valutare se il wallet è controllato dal cliente. I trasferimenti tra due wallet in autocustodia, senza prestatori, sono esclusi.
Che cosa comunica l’exchange al fisco con la DAC8?Dati anagrafici, residenza fiscale e codice fiscale del cliente, più gli importi aggregati per ogni cripto di acquisti, vendite, scambi e trasferimenti, compresi quelli verso wallet esterni.
Quando arrivano i dati DAC8 all’Agenzia delle Entrate?Gli exchange raccolgono i dati dal 1° gennaio 2026 e li inviano entro il 30 giugno 2027. Lo scambio tra Stati UE è previsto entro il 30 settembre 2027.
Cosa succede se non rilascio l’autocertificazione fiscale all’exchange?L’exchange deve chiederla con solleciti. Secondo alcune fonti, dopo due solleciti e 60 giorni deve bloccare le operazioni. Il termine per i clienti già esistenti è il 1° gennaio 2027.
Conviene regolarizzare le cripto prima dei controlli?Sì. Con il ravvedimento operoso la sanzione minima si riduce fino a 1/10. Dopo l’avvio di un controllo le riduzioni sono minori e alcune tutele, anche penali, non sono più disponibili.
Si può fare il ravvedimento dopo un questionario dell’Agenzia?Ci sono due letture: per una il ravvedimento resta possibile fino all’atto impositivo, con riduzioni minori; per un’altra è di fatto precluso. Conviene valutarlo subito con un professionista.
Esiste ancora la regolarizzazione agevolata delle cripto?No. La procedura della legge 197/2022 è scaduta nel 2023. A oggi resta il ravvedimento operoso ordinario.
Fonti
- EUR-Lex – Regolamento (UE) 2023/1113 (travel rule)
- EBA – Orientamenti sulla travel rule (GL/2024/11)
- EBA – Parere sui rischi di riciclaggio (luglio 2025)
- ESMA – Dichiarazione sulla fine del transitorio MiCA (giugno 2026)
- Commissione europea – DAC8
- Commissione europea – Procedure d’infrazione di gennaio 2026
- AMLA – Autorità antiriciclaggio dell’UE
- Consob e Banca d’Italia – Fine del transitorio MiCA in Italia
- Banca d’Italia – Provvedimento del 23 luglio 2025 (sintesi)
- Agenzia delle Entrate – Provvedimento DAC8 del 22 giugno 2026 (sintesi)
- Senato – Dossier sullo schema di decreto DAC8 (AG 319)
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale. Alcuni aspetti attuativi della DAC8 e del ravvedimento sono ancora oggetto di interpretazione: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto non dichiarate o hai ricevuto una lettera?
Con la travel rule e la DAC8 i dati arrivano al fisco. Ti aiutiamo a ricostruire costi e operazioni e a regolarizzare i quadri RW e RT con il ravvedimento. Se il controllo è già iniziato, prepariamo la risposta all’Agenzia. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività. Ha seguito oltre 20 richieste dati di Agenzia delle Entrate e Guardia di Finanza.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi