Tutti gli articoliBlockchain e controlli fiscali
Chainalysis e Agenzia delle Entrate: cosa vede davvero il Fisco sulla blockchain (2026)
Dalla lettura della blockchain alla ricostruzione dei movimenti. Una guida agli strumenti di analisi, ai loro limiti e ai documenti utili in caso di controllo.
In questo articolo 10 sezioni ↘
- Chainalysis Agenzia delle Entrate: cosa risulta dagli atti
- Cosa fa davvero Chainalysis Reactor per l’Agenzia delle Entrate
- E i wallet in autocustodia?
- Quanto vale un’attribuzione statistica in un accertamento
- Cosa cambia per chi è in regola
- Chainalysis Agenzia delle Entrate: cosa fare adesso
- Tabella riepilogativa
- Domande frequenti
- Fonti
- Hai cripto in autocustodia o movimenti da spiegare?
Da qualche settimana la notizia gira su tutti i canali dedicati alle cripto. L’Agenzia delle Entrate usa Chainalysis Reactor, lo strumento di analisi della blockchain adottato da molte autorità investigative nel mondo. Qualcuno ne ha concluso che il Fisco «vede tutto», anche i wallet in autocustodia. Altri che non cambia nulla.
La realtà sta nel mezzo. In questa guida vediamo cosa risulta dagli atti e cosa può fare davvero lo strumento. Poi quanto vale in un accertamento un indirizzo attribuito «per statistica» e cosa conviene fare adesso. Il binomio Chainalysis Agenzia delle Entrate riguarda soprattutto chi ha cripto non dichiarate o movimenti difficili da spiegare.
Scheda aggiornata al 23 ottobre 2026.
Chainalysis Agenzia delle Entrate: cosa risulta dagli atti
Le notizie si basano sugli atti di acquisto pubblicati dall’Agenzia nella sezione Amministrazione trasparente. Ne risultano due. Il primo è una decisione del 3 luglio 2025 per la fornitura di 4 utenze del software Chainalysis Reactor. Il secondo è un atto del 10 agosto 2026 per 4 utenze della durata di 12 mesi, che di fatto dà continuità alla fornitura del 2025. La stampa specializzata ne indica l’importo in 119.500 euro più IVA. Le licenze sono destinate all’Ufficio Contrasto illeciti internazionali della Divisione Contribuenti.
Due precisazioni. Non si tratta di una partnership con Chainalysis, ma di una normale fornitura di software. E non c’è un annuncio di campagne di controllo legate allo strumento. È un mezzo di indagine in più, accanto ai dati degli exchange e allo scambio di informazioni tra Stati.
Cosa fa davvero Chainalysis Reactor per l’Agenzia delle Entrate
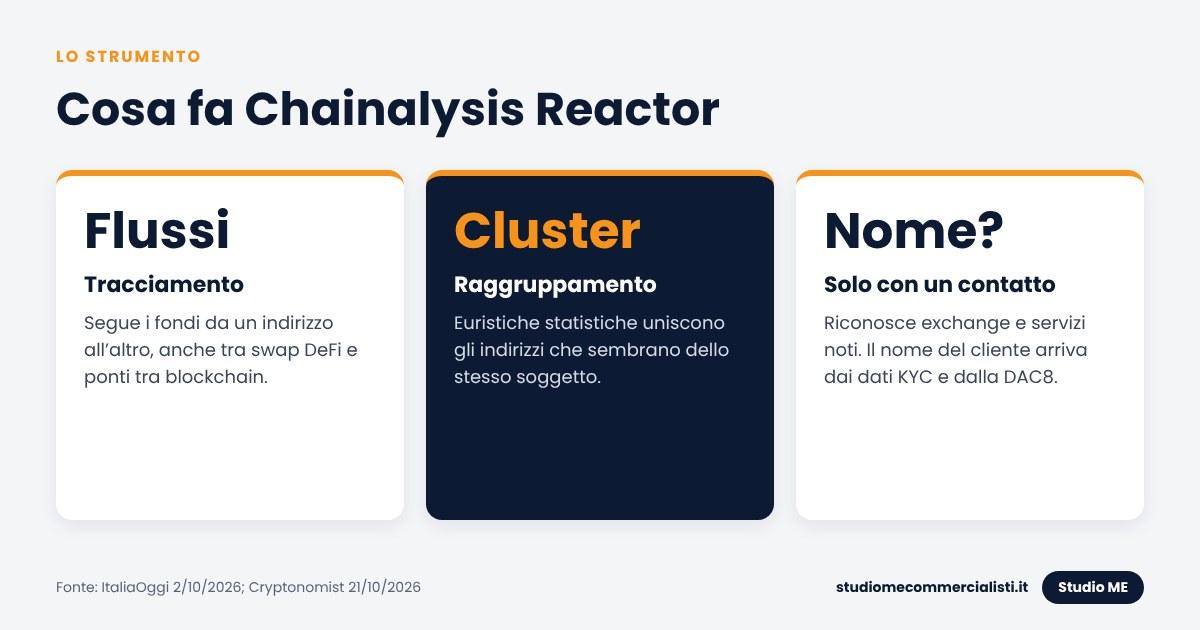
Chainalysis Reactor è un software di analisi delle blockchain pubbliche, ora a disposizione dell’Agenzia delle Entrate. Le transazioni di bitcoin, ether e della maggior parte delle cripto sono visibili a chiunque. Quello che manca è il collegamento tra un indirizzo e una persona. Lo strumento lavora su tre livelli.
- Tracciamento dei flussi: segue i fondi da un indirizzo all’altro, anche attraverso passaggi intermedi, swap su protocolli DeFi e ponti tra blockchain diverse.
- Clustering: raggruppa gli indirizzi che, secondo regole statistiche (euristiche), appartengono allo stesso soggetto. Ad esempio quelli usati insieme come input di una stessa transazione.
- Attribuzione: riconosce i cluster riconducibili a soggetti noti, come exchange, servizi di pagamento, mixer o mercati illeciti, grazie a una banca dati costruita negli anni.
Il punto chiave è il terzo. Reactor sa che un flusso arriva da un indirizzo di deposito di un certo exchange, ma il nome del cliente lo conosce solo l’exchange. Per questo lo strumento diventa davvero efficace quando si combina con i dati degli intermediari: le comunicazioni DAC8, le risposte alle richieste ex art. 32 del DPR 600/1973 e le informazioni scambiate con le altre amministrazioni.
E i wallet in autocustodia?
Qui nasce l’equivoco. Un wallet in autocustodia non è anonimo: è pseudonimo. Finché non tocca un soggetto identificato, resta un indirizzo senza nome. Ma basta un solo punto di contatto perché il collegamento diventi possibile. Ad esempio un prelievo da un exchange con KYC o un deposito verso una piattaforma regolata.
Con la DAC8 i prestatori di servizi per le cripto raccolgono dal 2026 i dati dei clienti e delle operazioni, comprese le uscite verso indirizzi esterni. Con la Travel Rule, per i trasferimenti oltre 1.000 euro verso un wallet in autocustodia l’exchange valuta se l’indirizzo è del cliente. Approfondimento: Travel Rule e DAC8. Per le scelte di custodia vedi anche autocustodia delle criptovalute.
Restano limiti tecnici. Le cripto progettate per la riservatezza, alcune tecniche di mixing e certi passaggi tra reti rendono il tracciamento più difficile e le attribuzioni meno affidabili. Ma questi stessi strumenti sono segnali di rischio per gli analisti, e spesso attirano più attenzione invece di meno.
Quanto vale un’attribuzione statistica in un accertamento
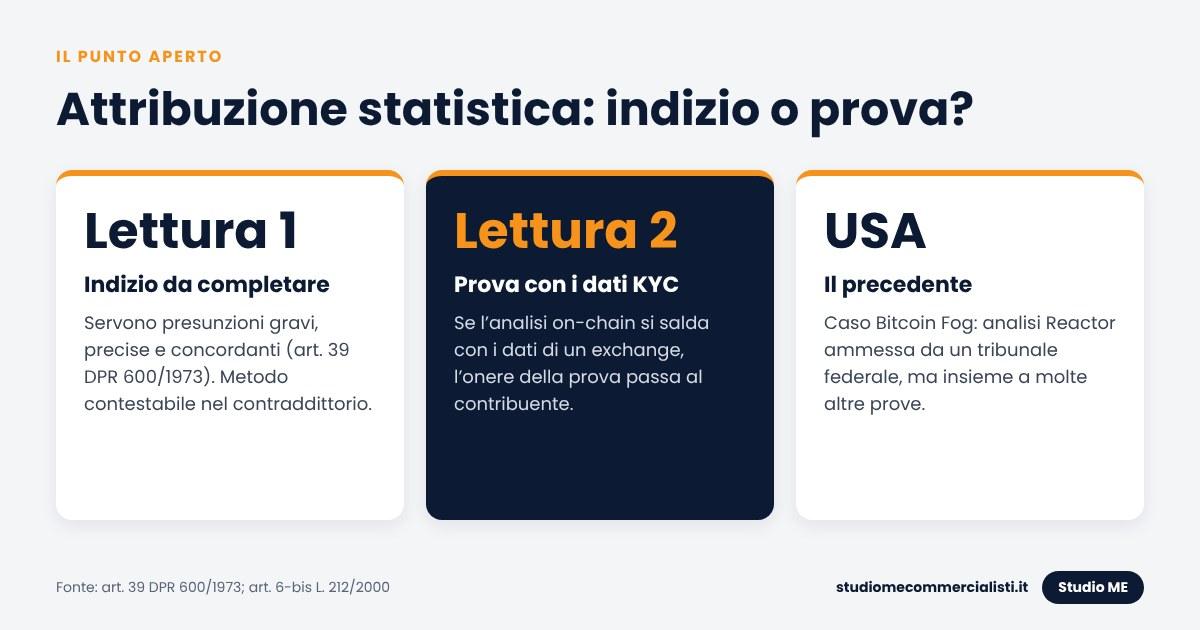
È la domanda più importante, e su questa non c’è ancora una risposta consolidata in Italia. Il clustering si basa su euristiche: regole che funzionano nella grande maggioranza dei casi, ma non sempre. Le letture sono due.
Secondo una prima lettura, l’attribuzione di un indirizzo a un contribuente è un indizio. Per fondare un accertamento servono presunzioni gravi, precise e concordanti, come richiede l’art. 39 del DPR 600/1973 nell’accertamento analitico-induttivo. L’Ufficio deve quindi completare l’analisi con altri elementi, come i dati KYC di un exchange o i movimenti bancari. Il contribuente può chiedere di conoscere il metodo seguito e contestarlo nel contraddittorio preventivo (art. 6-bis dello Statuto del contribuente).
Secondo una seconda lettura, il quadro è già grave e preciso quando l’analisi on-chain si salda con i dati KYC di un exchange. A quel punto l’onere della prova passa al contribuente. Dovrà dimostrare, ad esempio, che un indirizzo non è suo o che un flusso è un trasferimento tra wallet propri.
All’estero i tribunali si sono già confrontati con il tema. Negli Stati Uniti si è discusso del processo per il servizio di mixing Bitcoin Fog. Un tribunale federale di Washington ha ritenuto ammissibile l’analisi svolta con Reactor, che la difesa contestava come inaffidabile e non verificabile. La decisione è del febbraio 2024. In quel caso, però, l’analisi era sostenuta da molte altre prove. È un precedente utile per capire la direzione, non una regola applicabile in Italia.
Cosa cambia per chi è in regola
Per chi dichiara correttamente le proprie cripto, l’arrivo di Chainalysis all’Agenzia delle Entrate cambia poco. Anzi, la logica dello strumento è la stessa che serve al contribuente per difendersi. La catena dei trasferimenti è la prova che un deposito su un exchange viene da un proprio wallet e non è un nuovo acquisto. Ed è la base per dimostrare il costo, che senza documenti vale zero: ne abbiamo parlato nella guida sul costo di acquisto delle criptovalute.
Le cripto in autocustodia vanno indicate nel quadro RW, con l’imposta sul valore delle cripto-attività (IVCA) del 2 per mille. Le plusvalenze vanno nel quadro RT, al 33% dal 2026 (26% per gli e-money token in euro). Chi non lo ha fatto negli anni scorsi può ancora regolarizzare con il ravvedimento, con sanzioni ridotte rispetto a quelle irrogate dopo un controllo.
Chainalysis Agenzia delle Entrate: cosa fare adesso
- Fai l’inventario dei tuoi indirizzi: exchange, wallet hardware, wallet software, indirizzi usati in passato.
- Ricostruisci i collegamenti tra exchange e wallet con gli hash delle transazioni.
- Prepara la prova della titolarità: ad esempio un messaggio firmato con la chiave dell’indirizzo.
- Conserva le prove del costo: estratti bancari, cronologie degli exchange, conferme d’ordine.
- Verifica gli anni passati: i controlli su 2023 e 2024 sono già in corso. Vedi controlli dell’Agenzia delle Entrate sulle criptovalute e cosa fare se arriva una lettera.
- Diffida delle false comunicazioni: nessun funzionario chiede chiavi private o pagamenti via messaggio. Vedi truffe a nome dell’Agenzia.
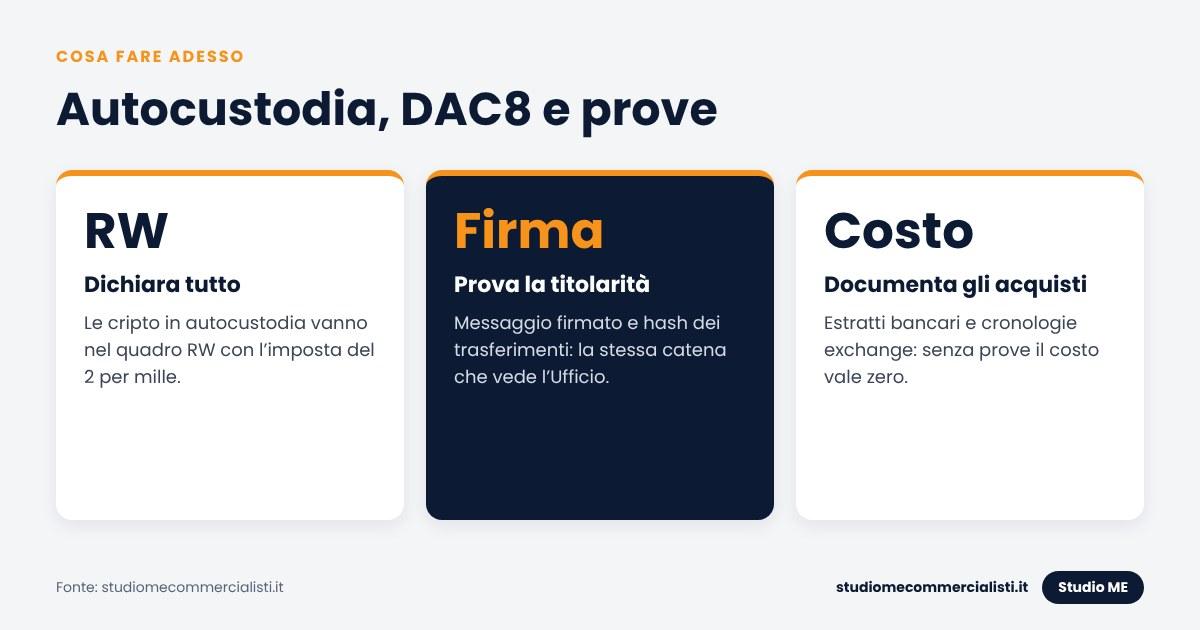
Tabella riepilogativa
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Domanda | Risposta in sintesi |
|---|---|
| L’Agenzia usa Chainalysis? | Sì, risultano forniture di licenze Reactor (4 utenze) |
| Chi le usa? | Ufficio Contrasto illeciti internazionali, Divisione Contribuenti |
| Vede i wallet in autocustodia? | Vede i flussi; il nome emerge solo con un punto di contatto identificato |
| Basta per un accertamento? | Due letture: indizio da completare o prova sufficiente con i dati KYC |
| Cosa aggiunge la DAC8? | Dati dei clienti e delle operazioni raccolti dagli exchange dal 2026 |
| Cosa deve fare il contribuente? | Dichiarare RW e RT, documentare costo e titolarità, valutare il ravvedimento |
Domande frequenti
È vero che l’Agenzia delle Entrate usa Chainalysis?Sì. Dagli atti pubblicati risultano forniture di licenze del software Chainalysis Reactor, 4 utenze destinate all’Ufficio Contrasto illeciti internazionali della Divisione Contribuenti.
Chainalysis può scoprire il proprietario di un wallet?Da sola no. Segue i flussi e raggruppa gli indirizzi, ma il nome emerge solo quando il wallet entra in contatto con un soggetto che ha identificato il cliente, come un exchange con KYC.
I wallet in autocustodia sono invisibili al Fisco?No. Le transazioni sono pubbliche e un solo contatto con un exchange identificato può collegare l’indirizzo a una persona. Inoltre le cripto in autocustodia vanno dichiarate nel quadro RW.
Un’attribuzione statistica basta per un accertamento?Le letture sono due. Per una è solo un indizio da completare con altri elementi gravi, precisi e concordanti. Per un’altra, insieme ai dati KYC di un exchange, sposta l’onere della prova sul contribuente.
Cosa c’entra la DAC8?Dal 2026 gli exchange raccolgono residenza fiscale, codice fiscale e operazioni dei clienti, comprese le uscite verso indirizzi esterni, e le comunicano alle amministrazioni fiscali.
Come provo che un wallet è mio?Con un messaggio firmato con la chiave dell’indirizzo, con gli hash dei trasferimenti dall’exchange e con la documentazione degli acquisti.
Usare un mixer protegge dai controlli?No. Le tecniche di offuscamento rendono il tracciamento più difficile, ma sono considerate segnali di rischio e possono attirare più attenzione.
Se non ho dichiarato le cripto cosa posso fare?Si può ancora regolarizzare con il ravvedimento, presentando i quadri RW e RT e versando imposte, interessi e sanzioni ridotte. Prima di un controllo le riduzioni sono più ampie.
Fonti
- ItaliaOggi – L’Agenzia delle Entrate acquista software per tracciare le criptovalute (2/10/2026)
- Agenzia delle Entrate – Decisione del 3 luglio 2025, fornitura di 4 utenze Chainalysis Reactor
- The Crypto Gateway – L’Agenzia delle Entrate e Chainalysis Reactor
- Cryptonomist – Agenzia delle Entrate traccia i wallet crypto? (21/10/2026)
- Money Laundering News – Analisi blockchain ammessa come prova (caso Bitcoin Fog)
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale. Il valore probatorio degli strumenti di analisi on-chain non è ancora stato definito dalla giurisprudenza italiana. Ogni situazione va valutata sul caso concreto.
Hai cripto in autocustodia o movimenti da spiegare?
Ricostruiamo con te flussi, titolarità dei wallet e costo di acquisto, prima che lo faccia l’Ufficio. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività e segue pratiche di controllo da tutta Italia.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi