Tutti gli articoliDocumenti e controlli
Costo di acquisto delle criptovalute: quando il Fisco lo considera zero (2026)
Ricostruire un costo significa ritrovare le prove dell’acquisto. La guida distingue documenti, movimenti tra wallet e casi particolari.
In questo articolo 12 sezioni ↘
- Cosa dice la norma sul costo di acquisto delle criptovalute
- Quanto costa non avere i documenti: un esempio
- Perché nei controlli emerge il costo zero
- Quali prove valgono per il costo di acquisto
- Casi particolari del costo di acquisto delle criptovalute
- LIFO o costo medio?
- Il punto aperto: prove presuntive o solo documenti?
- Hai ricevuto un questionario? Cosa fare
- Tabella riepilogativa: costo di acquisto delle criptovalute
- Domande frequenti
- Fonti
- Hai ricevuto un questionario sulle tue cripto?
Nei questionari dell’Agenzia delle Entrate sugli anni 2023 e 2024 una domanda pesa più di tutte. Quanto hai pagato le cripto che hai venduto? Il costo di acquisto delle criptovalute è il punto che decide l’importo dell’imposta. Se non lo dimostri, per la legge vale zero.
La regola è scritta nell’art. 68, comma 9-bis, del TUIR: il costo «è documentato con elementi certi e precisi a cura del contribuente; in mancanza il costo è pari a zero». Tradotto: l’intero incasso diventa plusvalenza. Nelle pratiche che seguiamo è la prima causa di imposte gonfiate, spesso su cripto comprate anni fa e regolarmente pagate.
Scheda aggiornata al 23 ottobre 2026.
Cosa dice la norma sul costo di acquisto delle criptovalute
La legge di bilancio 2023 (L. 197/2022) ha creato la categoria delle cripto-attività tra i redditi diversi. La plusvalenza si calcola come differenza tra il corrispettivo percepito, o il valore normale, e il costo o valore di acquisto. Fin qui nulla di diverso dai titoli.
La differenza sta nella seconda parte del comma 9-bis. Il legislatore non ha previsto un costo presunto, né un valore di riferimento in mancanza di prove. Ha scelto la soluzione più severa: se il contribuente non documenta il costo, questo vale zero. Per le azioni il problema quasi non si pone, perché c’è sempre un intermediario. Per le cripto, tra exchange chiusi e acquisti di dieci anni fa, è la regola che fa la differenza.
La regola vale per ogni cessione dal 2023, anche se la cripto è stata comprata prima. Conta il momento della vendita, non quello dell’acquisto. Per questo i controlli in corso sugli anni 2023 e 2024 portano a galla acquisti del 2017 o del 2018. Per il quadro generale dei controlli vedi controlli dell’Agenzia delle Entrate sulle criptovalute.
Quanto costa non avere i documenti: un esempio
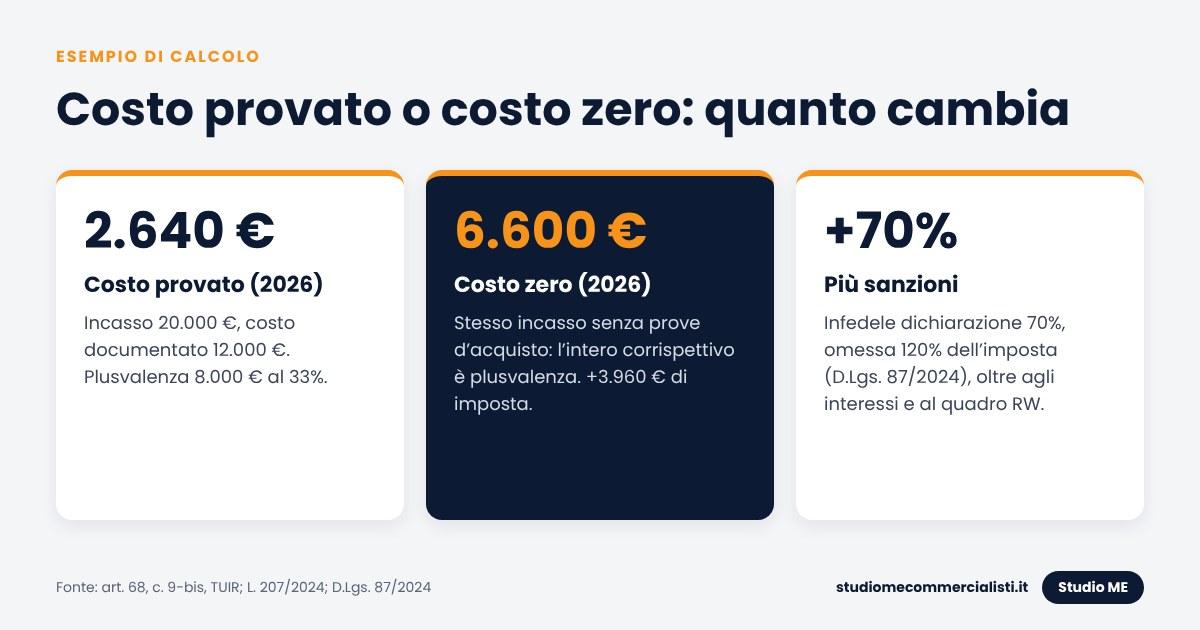
Immaginiamo un contribuente che vende cripto e incassa 20.000 euro. Le aveva pagate 12.000 euro, ma non trova più le prove dell’acquisto.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Scenario | Anno 2024 (26%, franchigia 2.000 €) | Anno 2026 (33%) |
|---|---|---|
| Costo documentato 12.000 € | Plusvalenza tassabile 6.000 € → imposta 1.560 € | Plusvalenza 8.000 € → imposta 2.640 € |
| Costo non documentato (zero) | Plusvalenza tassabile 18.000 € → imposta 4.680 € | Plusvalenza 20.000 € → imposta 6.600 € |
| Differenza | +3.120 € di imposta | +3.960 € di imposta |
A questo si aggiungono sanzioni e interessi. In caso di dichiarazione infedele la sanzione è del 70% dell’imposta, con l’omessa dichiarazione del 120% (D.Lgs. 87/2024). Si aggiungono le sanzioni per l’omesso quadro RW, dal 3% al 15% del valore non dichiarato. Le sanzioni si calcolano sull’imposta maggiore: un costo non provato le fa crescere in proporzione. Per il 2023 e il 2024 i 2.000 euro sono una franchigia sul risultato netto, come confermato dalle FAQ dell’Agenzia.
Perché nei controlli emerge il costo zero
Nella maggior parte dei casi il costo esiste, ma si è perso nella ricostruzione. Le cause più frequenti che vediamo sono quattro.
- Trasferimenti tra wallet propri letti come nuovi acquisti. Il software vede un deposito da un indirizzo esterno e non sa che è tuo. Senza storia, il costo diventa zero o il prezzo di mercato del giorno.
- Exchange chiusi o falliti, con cronologie non più scaricabili.
- Acquisti in contanti o tra privati, senza traccia bancaria.
- Cripto ricevute in permuta prima del 2023, quando ogni scambio era rilevante. Il costo va ricostruito operazione per operazione.
Un punto spesso frainteso riguarda i software come Koinly. Su un deposito da indirizzo esterno attribuiscono il prezzo di mercato del momento. Non è il costo sostenuto e non lo prova. Lo stesso vale per i rendiconti di consistenza: dimostrano che le cripto c’erano, non quanto sono costate. Per chi tiene le chiavi in proprio vedi anche autocustodia delle criptovalute.
Il fisco ora legge anche la blockchain
A fine settembre 2026 è emerso che l’Agenzia delle Entrate ha acquistato 4 licenze di Chainalysis Reactor, destinate all’Ufficio Contrasto Illeciti Internazionali. È lo strumento con cui molte autorità collegano gli indirizzi on-chain a exchange e servizi. Con i dati della DAC8, l’Ufficio potrà vedere da dove arrivano le cripto che hai venduto.
Attenzione però a cosa cambia davvero. Tracciare un flusso non prova il costo: l’onere resta a carico del contribuente. La stessa catena di transazioni che l’Ufficio può ricostruire è quella che conviene ricostruire per primi, con i documenti di acquisto all’origine.
Quali prove valgono per il costo di acquisto
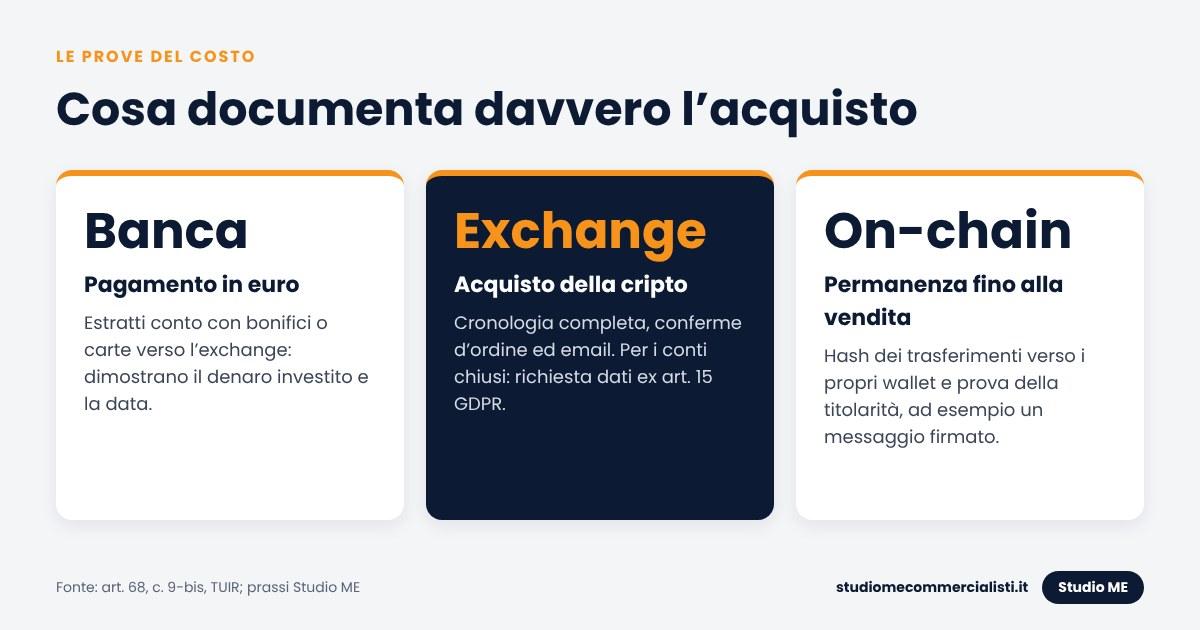
La legge chiede elementi «certi e precisi», senza elencarli. In pratica servono documenti che colleghino tre cose: il pagamento in euro, l’acquisto della cripto e la sua permanenza fino alla vendita. I principali sono questi.
- Estratti conto bancari con i bonifici o i pagamenti con carta verso l’exchange.
- Cronologia completa dell’exchange: depositi, acquisti, conversioni, prelievi e commissioni. Va richiesta per tutti gli anni, anche per i conti chiusi.
- Conferme d’ordine e email dell’exchange al momento dell’acquisto.
- Hash delle transazioni on-chain dall’exchange al proprio wallet. Serve anche la prova che il wallet è tuo, ad esempio un messaggio firmato.
- Richiesta dei dati all’exchange ai sensi dell’art. 15 del GDPR, utile quando l’account non è più accessibile.
- Atti di donazione o successione per le cripto ricevute gratuitamente.
Non bastano invece le schermate isolate, le tabelle compilate a posteriori o il valore di mercato del giorno del deposito. I software di calcolo sono utili per ordinare i dati, ma il loro output va sempre sostenuto dai documenti di origine.
Casi particolari del costo di acquisto delle criptovalute
Trasferimenti dal proprio wallet
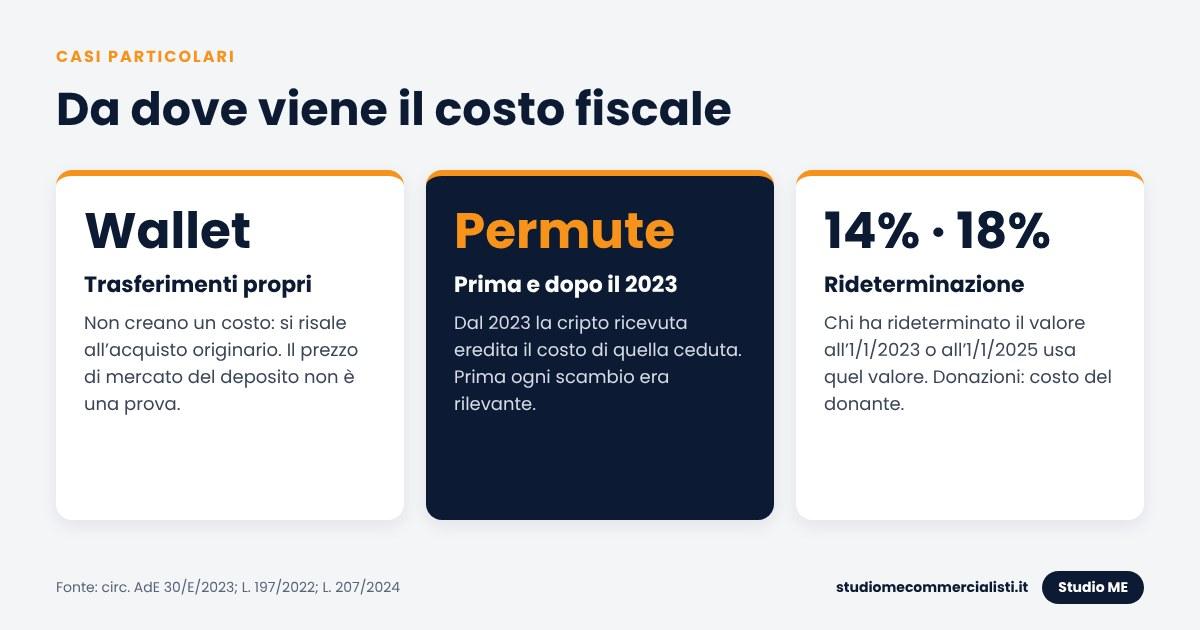
Il trasferimento tra wallet dello stesso titolare non è un acquisto e non genera un costo. È un semplice spostamento, fiscalmente irrilevante. Il costo resta quello dell’acquisto originario. Va ricostruito risalendo i trasferimenti fino all’exchange dove la cripto è stata comprata.
Permute prima e dopo il 2023
Dal 2023 la permuta tra cripto con le stesse caratteristiche e funzioni non è realizzativa. La cripto ricevuta eredita il costo di quella ceduta, come chiarito dalla circolare 30/E/2023 (par. 3.1). Prima del 2023, invece, ogni scambio era rilevante. Per le cripto arrivate con una permuta di quegli anni, il costo va ricostruito sullo scambio di origine.
Donazioni ed eredità
Per le cripto ricevute in donazione vale il costo sostenuto dal donante, che quindi va documentato con i suoi acquisti. Per quelle ricevute in successione rileva, di norma, il valore dichiarato o definito ai fini dell’imposta di successione (art. 68, comma 6, TUIR). È un buon motivo per indicare sempre le cripto nella dichiarazione di successione, con un valore motivato.
Staking, airdrop e altri proventi
A volte una cripto arriva come provento già tassato, ad esempio da staking o da un airdrop dichiarato. In questo caso, nella lettura prevalente, il valore tassato diventa il suo costo fiscale. Se invece il provento non è mai stato dichiarato, il costo resta da provare e il problema si sposta sull’anno di ricezione.
La rideterminazione del valore
Il legislatore ha offerto due volte una via d’uscita. Con la L. 197/2022 si poteva rideterminare il valore al 1° gennaio 2023 pagando il 14%. Con la L. 207/2024 al 1° gennaio 2025 pagando il 18%, con versamento entro il 30 novembre 2025. Chi ha aderito usa quel valore come costo, senza dover provare l’acquisto storico. Allo stato, la legge di bilancio 2026 non l’ha riaperta per le cripto. Per partecipazioni e terreni, invece, l’ha resa strutturale.
LIFO o costo medio?
Quando si vendono solo alcune unità di una cripto comprata in più riprese, bisogna stabilire quale lotto si considera venduto. Qui le letture sono due.
La prima, diffusa nella prassi e seguita dal nostro Studio, applica il LIFO. Si considerano vendute per prime le unità comprate più di recente. È il criterio dell’art. 67, comma 1-bis, TUIR per le valute, che la circolare 30/E/2023 richiama per il regime ante 2023. La seconda lettura osserva che dal 2023 la norma non indica un criterio espresso. Ammette quindi il costo medio ponderato, come per i titoli. In entrambi i casi la regola chiave è la coerenza: lo stesso metodo per tutti gli anni e per tutte le cripto.
Il punto aperto: prove presuntive o solo documenti?
La formula «elementi certi e precisi» lascia spazio a due interpretazioni, ed è il terreno su cui si gioca il contraddittorio.
Secondo una lettura rigorosa, servono documenti diretti dell’acquisto. Senza la conferma dell’operazione il costo è zero, anche se c’è il bonifico verso l’exchange. Secondo una lettura più aperta, bastano elementi coerenti tra loro. Ad esempio il bonifico verso l’exchange, le cripto comparse subito dopo e l’hash del prelievo verso il proprio wallet. La norma non esclude le presunzioni gravi, precise e concordanti. E per gli acquisti più vecchi la ricostruzione della provvista è spesso l’unica prova possibile.
Non esiste ancora una giurisprudenza consolidata sul punto. Per questo conviene costruire la prova nel modo più completo possibile prima di rispondere, e non dopo.
Hai ricevuto un questionario? Cosa fare
- Non rispondere d’istinto: una risposta incompleta può pregiudicare l’uso di documenti prodotti in seguito.
- Elenca tutte le vendite degli anni richiesti e, per ciascuna, il lotto di acquisto da documentare.
- Richiedi subito le cronologie complete agli exchange, anche a quelli non più usati, e gli estratti conto bancari.
- Ricostruisci la catena dei trasferimenti tra i tuoi wallet con gli hash delle transazioni.
- Separa i costi provati da quelli non provati e quantifica l’impatto di ciascuno.
- Valuta il ravvedimento sugli anni non dichiarati: le riduzioni delle sanzioni sono più ampie prima dell’atto impositivo. Vedi lettera dell’Agenzia delle Entrate sulle criptovalute e Travel Rule e DAC8.
Per la compilazione dei quadri vedi la guida al quadro RW e quadro RT. E attenzione alle false comunicazioni a nome dell’Agenzia: come riconoscerle.
Tabella riepilogativa: costo di acquisto delle criptovalute
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Situazione | Costo fiscale |
|---|---|
| Acquisto contro euro documentato | Prezzo pagato più commissioni |
| Acquisto non documentato | Zero (art. 68, comma 9-bis, TUIR) |
| Trasferimento tra wallet propri | Nessun nuovo costo: vale l’acquisto originario |
| Permuta cripto/cripto dal 2023 | Costo della cripto ceduta (circ. 30/E/2023, par. 3.1) |
| Permuta cripto/cripto ante 2023 | Da ricostruire sullo scambio di origine |
| Donazione | Costo sostenuto dal donante |
| Successione | Di norma il valore ai fini dell’imposta di successione |
| Staking o airdrop tassati | Valore già assoggettato a imposta (lettura prevalente) |
| Rideterminazione 1/1/2023 o 1/1/2025 | Valore rideterminato |
| Più lotti della stessa cripto | LIFO (prassi) o costo medio (seconda lettura) |
Domande frequenti
Cosa succede se non riesco a dimostrare il costo di acquisto delle criptovalute?Il costo è pari a zero, come prevede l’art. 68, comma 9-bis, del TUIR. L’intero corrispettivo della vendita diventa plusvalenza tassabile, con le relative sanzioni in caso di controllo.
Quali documenti provano l’acquisto di cripto?Estratti conto con i bonifici verso l’exchange, cronologia completa dell’exchange, conferme d’ordine, hash delle transazioni on-chain e, per le cripto ricevute gratuitamente, gli atti di donazione o successione.
Il trasferimento da un mio wallet vale come costo?No. È un movimento tra rapporti dello stesso titolare, fiscalmente irrilevante. Il costo resta quello dell’acquisto originario, da ricostruire risalendo i trasferimenti.
Il valore indicato da Koinly è il costo fiscale?Non sempre. Sui depositi da indirizzi esterni il software usa il prezzo di mercato del giorno, che non prova il costo sostenuto. Va verificato con i documenti di acquisto.
Se l’exchange ha chiuso, come recupero i dati?Si possono usare email di conferma, estratti bancari, report scaricati in passato e una richiesta di accesso ai dati ai sensi dell’art. 15 del GDPR, quando l’operatore o la procedura sono ancora raggiungibili.
Si usa il LIFO o il costo medio?La prassi più diffusa applica il LIFO, per analogia con le valute. Una seconda lettura ammette il costo medio ponderato per il regime dal 2023. Conta soprattutto applicare lo stesso metodo in modo coerente.
Posso ancora rideterminare il costo delle cripto?Allo stato no. La rideterminazione era possibile al 1° gennaio 2023 (14%) e al 1° gennaio 2025 (18%, versamento entro il 30 novembre 2025). La legge di bilancio 2026 non l’ha riaperta per le cripto.
Quanto pesa il costo zero dal 2026?Con l’aliquota al 33%, ogni 1.000 euro di costo non provato generano 330 euro di imposta in più, oltre a sanzioni e interessi in caso di controllo.
Fonti
- Agenzia delle Entrate – Circolare n. 30/E del 27 ottobre 2023
- MySolution – La nuova lettera c-sexies dell’art. 67 TUIR e l’art. 68, comma 9-bis
- Eutekne – Regolarizzazione delle cripto-attività e costo fiscale
- Fisco7 – Rideterminazione del costo al 1° gennaio 2025
- GDC – Le novità della legge n. 199/2025
- ItaliaOggi – L’Agenzia delle Entrate acquista software per tracciare le criptovalute (2/10/2026)
- Fondazione Nazionale dei Commercialisti – Aliquota sulle plusvalenze da cripto-attività
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale. La valutazione delle prove del costo dipende dal caso concreto e dalla posizione dell’Ufficio: prima di rispondere a un questionario è necessaria un’analisi dei documenti disponibili.
Hai ricevuto un questionario sulle tue cripto?
Ricostruiamo con te il costo di acquisto, wallet per wallet e anno per anno, prima di rispondere all’Agenzia delle Entrate. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività e segue pratiche di controllo da tutta Italia.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi