
Le criptovalute nell’ISEE vanno dichiarate: rientrano nel patrimonio mobiliare del nucleo familiare e vanno indicate nella DSU. Dal 1° gennaio 2026 lo dice espressamente la legge: la legge di bilancio 2026 (legge n. 199/2025, art. 1, comma 32) ha inserito le «giacenze in criptovalute» nella componente patrimoniale dell’indicatore.
Resta però un punto aperto: il decreto attuativo che deve fissare i criteri tecnici. Questa guida spiega quindi cosa prevede la norma, come compilare oggi il Quadro FC2 della DSU e cosa rischia chi omette le cripto.
In breve: criptovalute e ISEE
- Obbligo: le criptovalute fanno parte del patrimonio mobiliare ai fini ISEE. Dal 1° gennaio 2026 lo prevede la legge n. 199/2025, art. 1, comma 32, che ha modificato l’art. 5 del D.L. n. 201/2011.
- Dove: nel Quadro FC2 della DSU. Per il wallet presso un exchange la FAQ ISEE n. 13 del Ministero del Lavoro indica il codice 99 e il controvalore in euro.
- Quale valore: quello al 31 dicembre del secondo anno precedente. Per la DSU 2026 conta il 31 dicembre 2024, per la DSU 2027 il 31 dicembre 2025.
- Attuazione: il decreto previsto dal comma 33, che deve fissare i criteri tecnici, a ottobre 2026 non ci risulta pubblicato.
- Rischi: chi omette le cripto rischia la restituzione delle prestazioni, una sanzione da 500 a 5.000 euro e, nei casi più gravi, conseguenze penali.
Aggiornato a ottobre 2026.
Le criptovalute vanno nell’ISEE? La prassi prima del 2026
L’ISEE misura la condizione economica del nucleo familiare sommando i redditi e il 20% del patrimonio, mobiliare e immobiliare. Il patrimonio mobiliare è definito dall’art. 5 del D.P.C.M. n. 159/2013, che elenca depositi, conti correnti, titoli, partecipazioni e altri strumenti finanziari, ma non nomina le criptovalute.
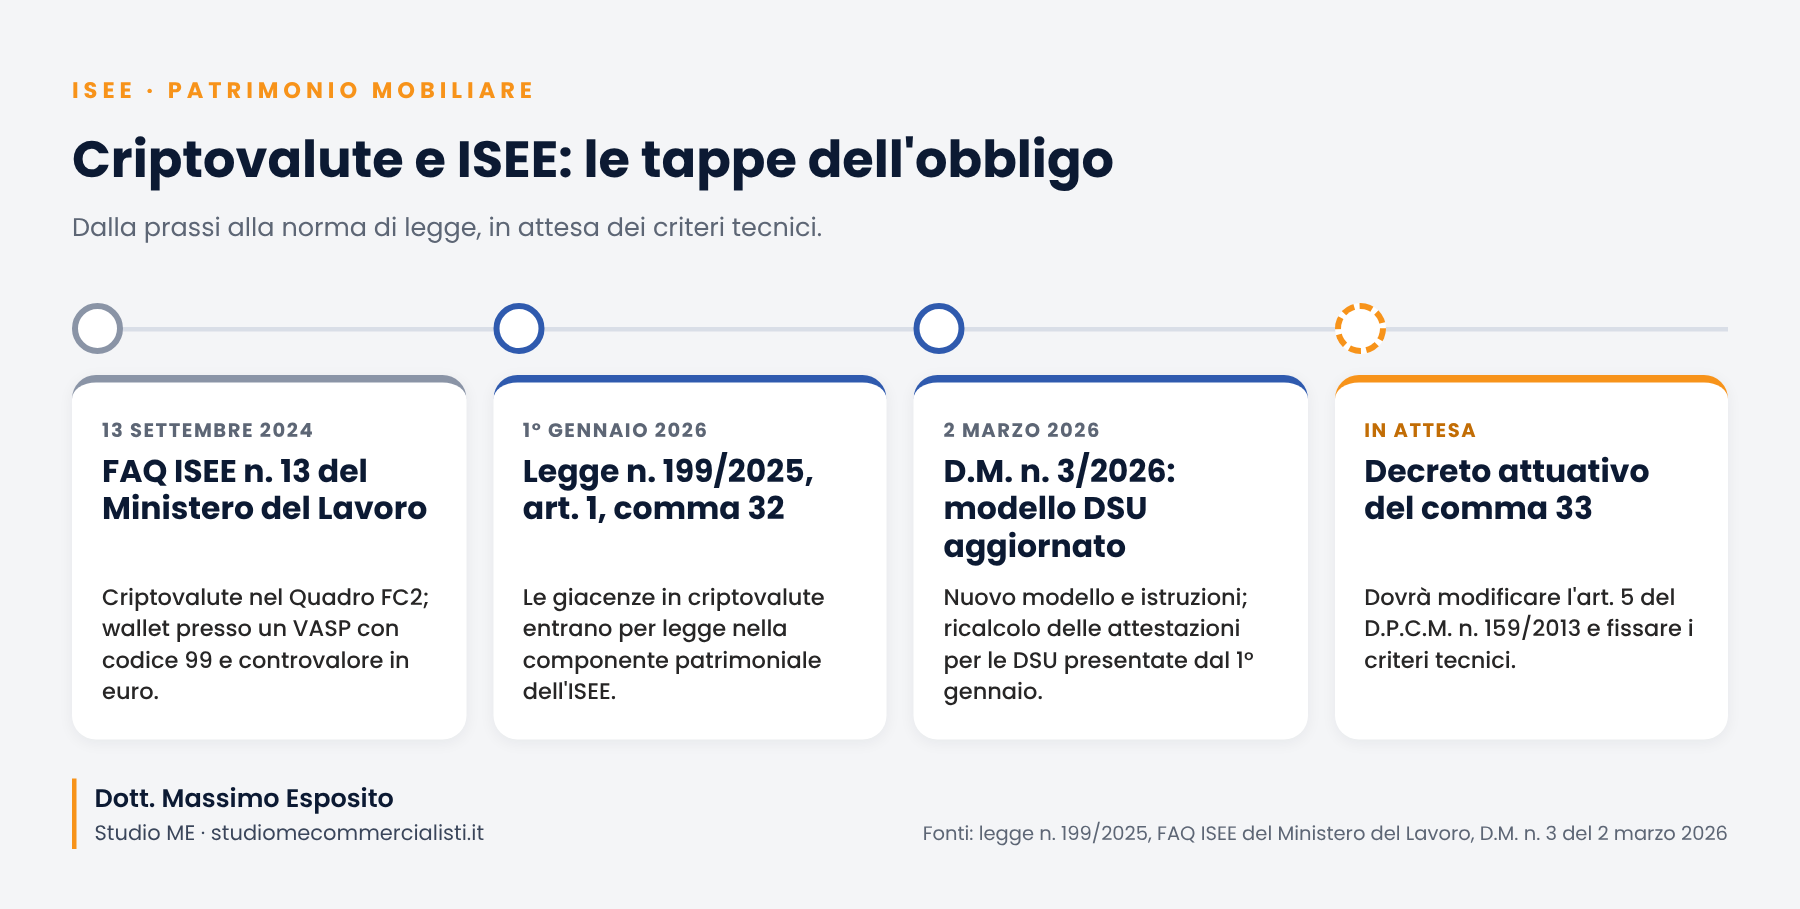
Il chiarimento è arrivato per via di prassi. La FAQ ISEE n. 13 del Ministero del Lavoro, aggiornata al 13 settembre 2024, indica infatti che gli investimenti in criptovalute si dichiarano nel Quadro FC2 della DSU, sezione I o II, con il codice che meglio corrisponde al tipo di rapporto. In particolare:
- il conto corrente in criptovalute si dichiara come un conto corrente (tipo 1);
- il wallet presso un prestatore di servizi relativi a valute virtuali (VASP) si dichiara con il codice 99, indicando il controvalore in euro.
La FAQ però non è una norma. Inoltre, non dice nulla sui wallet in autocustodia, cioè quelli di cui il contribuente detiene direttamente le chiavi private.
Criptovalute e ISEE nella legge di bilancio 2026
La legge n. 199/2025 è intervenuta con tre commi dell’art. 1.
| Comma | Cosa prevede |
|---|---|
| 32 | Modifica l’art. 5, comma 1, del D.L. n. 201/2011: la componente patrimoniale dell’ISEE, sia in Italia sia all’estero, è «comprensiva delle giacenze in valuta all’estero, in criptovalute o consistenti in rimesse in denaro». |
| 33 | Affida a un decreto del Ministero del Lavoro, di concerto con il Ministero dell’Economia e sentita la Conferenza unificata, l’attuazione della norma e la modifica dell’art. 5 del D.P.C.M. n. 159/2013. Nel patrimonio mobiliare entrano anche le rimesse all’estero tramite money transfer o invio di contante non accompagnato. |
| 34 | Gli enti che erogano prestazioni sociali agevolate si adeguano entro 90 giorni dall’entrata in vigore del decreto. Fino ad allora restano salve le prestazioni in corso. |
Il comma 32 è in vigore dal 1° gennaio 2026. Di conseguenza, l’inclusione delle criptovalute nell’ISEE non dipende più solo da una FAQ: è scritta in una norma di legge.
A che punto è l’attuazione: decreto e modello DSU 2026
Il 2 marzo 2026 il Ministero del Lavoro, di concerto con il Ministero dell’Economia, ha approvato con il decreto n. 3 il modello aggiornato della DSU, l’attestazione e le istruzioni per la compilazione. L’INPS, con il messaggio n. 799 del 6 marzo 2026, ha poi comunicato il ricalcolo automatico delle attestazioni relative alle DSU presentate dal 1° gennaio 2026.
Quel decreto riguarda il modello della DSU. Il decreto attuativo previsto dal comma 33, invece, alla data di aggiornamento di questo articolo non ci risulta pubblicato. Mancano quindi criteri tecnici fissati per norma su come valorizzare le criptovalute, in particolare per i wallet in autocustodia.
In pratica, quindi, l’obbligo esiste e si adempie seguendo le indicazioni della FAQ ministeriale, in attesa del decreto.
Come indicare le criptovalute nell’ISEE: il Quadro FC2 della DSU
Le criptovalute si indicano nel Quadro FC2 del foglio componente, dedicato al patrimonio mobiliare. Ogni componente del nucleo familiare dichiara le proprie.
| Situazione | Codice rapporto | Valore da indicare |
|---|---|---|
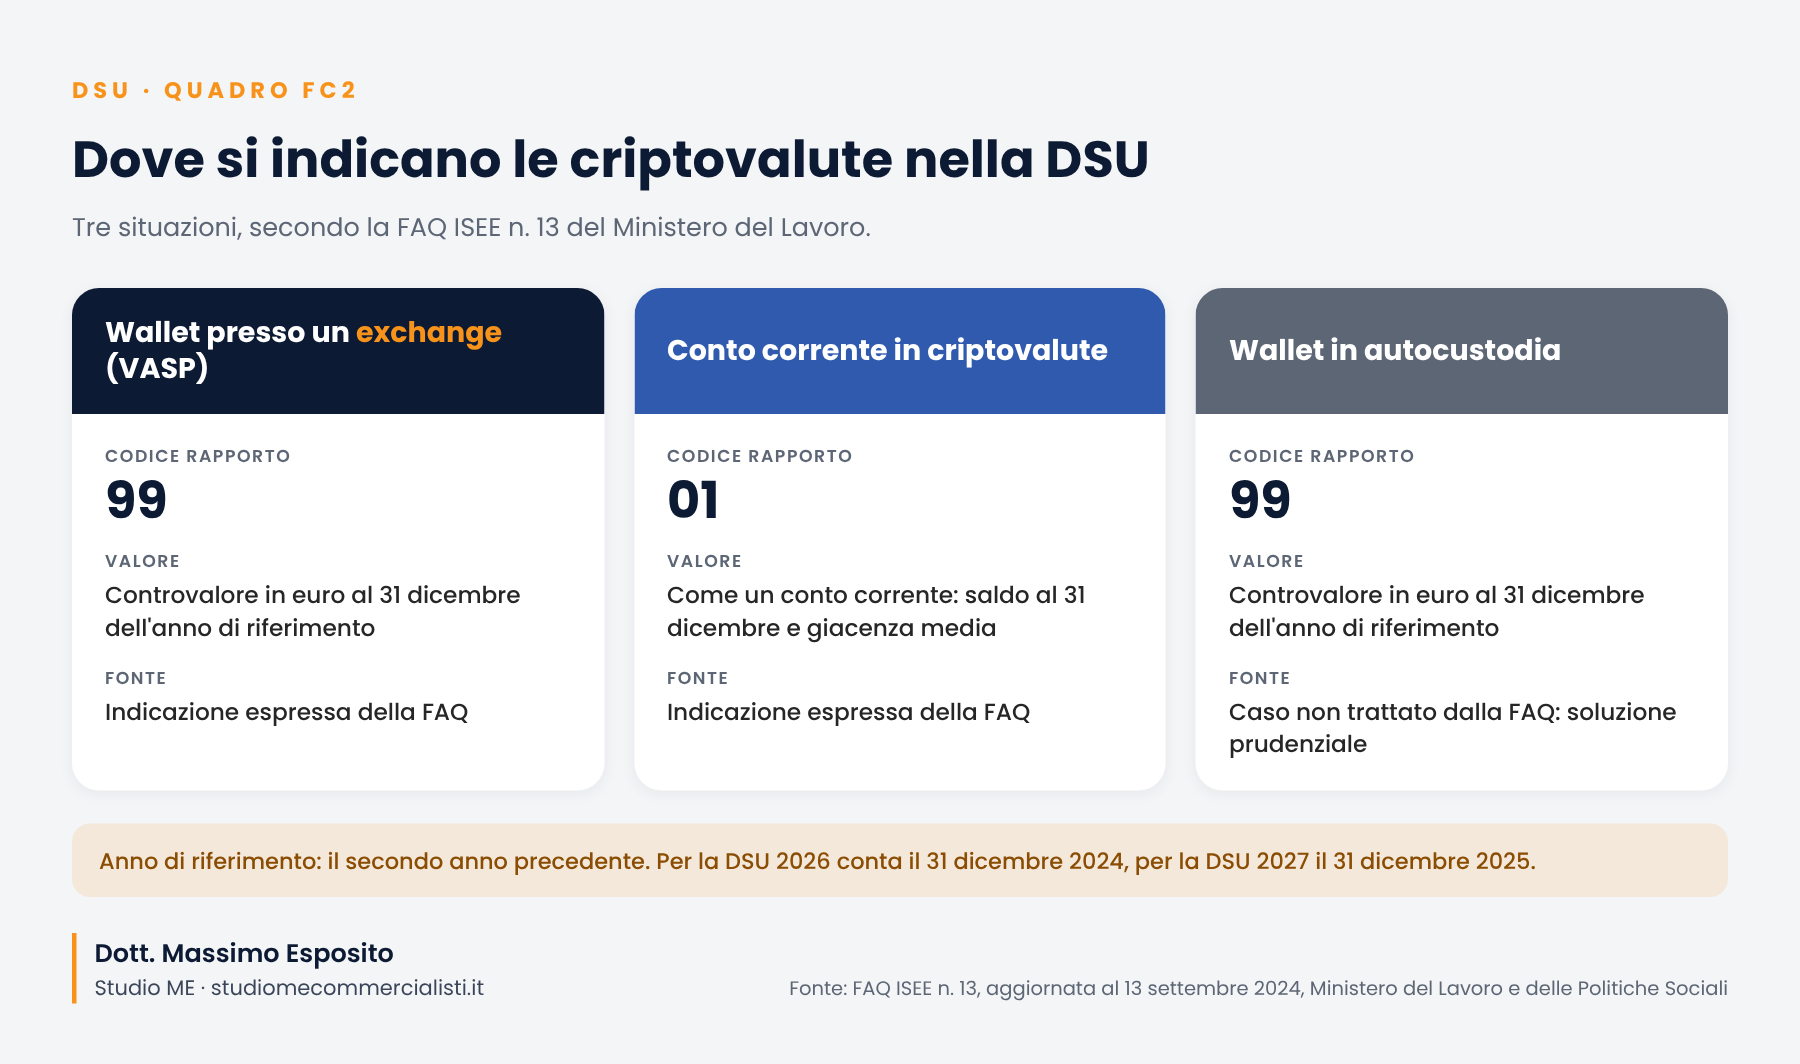
| Wallet presso un exchange (VASP) | 99 | Controvalore in euro |
| Conto corrente in criptovalute | 01 | Come un conto corrente: saldo al 31 dicembre e giacenza media |
| Wallet in autocustodia | 99, in via prudenziale | Controvalore in euro; caso non trattato dalla FAQ |
Quale valore delle criptovalute indicare nell’ISEE e di quale anno
Il patrimonio mobiliare si riferisce al 31 dicembre del secondo anno precedente la presentazione della DSU. Per la DSU 2026 conta quindi il valore al 31 dicembre 2024; per la DSU 2027 quello al 31 dicembre 2025.
Per le cripto è lo stesso dato che va nel quadro RW della dichiarazione dei redditi come valore finale di quell’anno. Conviene quindi usare la stessa fonte di prezzo, ad esempio la quotazione dell’exchange al 31 dicembre, e conservarne la prova. Per la compilazione vedi la guida al quadro RW criptovalute e quadro RT.
La giacenza media annua, invece, riguarda conti correnti e depositi: banche e Poste la comunicano all’Archivio dei rapporti finanziari dell’Agenzia delle Entrate per i rapporti con codice 01, 03 e 09. Per le criptovalute dichiarate con il codice 99 la FAQ chiede il solo controvalore in euro.
Quanto pesano le criptovalute sull’ISEE: un esempio
Un nucleo di tre persone ha 4.000 euro sul conto corrente e cripto presso un exchange per 18.000 euro al 31 dicembre dell’anno di riferimento. Il patrimonio mobiliare è quindi di 22.000 euro. Tolta la franchigia di 10.000 euro prevista per un nucleo di tre componenti, restano 12.000 euro.
Il 20% di 12.000 euro, cioè 2.400 euro, si somma ai redditi. Con la scala di equivalenza di 2,04 per tre componenti, l’ISEE aumenta di circa 1.176 euro. Senza le cripto, invece, il patrimonio mobiliare sarebbe rimasto sotto la franchigia.
Controlli su criptovalute e ISEE: come emergono le omissioni
L’INPS confronta i dati autodichiarati nella DSU con quelli presenti nell’Anagrafe tributaria dell’Agenzia delle Entrate. Se emergono omissioni o difformità, l’attestazione ISEE le riporta e gli enti erogatori possono chiedere la documentazione.
Per le criptovalute, inoltre, le fonti di dati sono in crescita:
- il quadro RW della dichiarazione dei redditi, in cui il contribuente indica ogni anno il valore delle cripto possedute;
- lo scambio automatico DAC8: i prestatori di servizi per le cripto-attività comunicano all’Agenzia delle Entrate le operazioni dei clienti, in base al D.Lgs. n. 194/2025.
Chi ha dichiarato le cripto nel quadro RW ma non nella DSU, quindi, espone un’incoerenza facile da rilevare. Sul tema vedi anche cosa chiedono i controlli dell’Agenzia delle Entrate sulle criptovalute.
Cosa rischia chi omette le criptovalute nella DSU
- Revoca e restituzione. Le prestazioni ottenute sulla base di un ISEE non veritiero vanno restituite.
- Sanzione amministrativa. Da 500 a 5.000 euro per chi ha fruito indebitamente di prestazioni sociali agevolate (art. 38, comma 3, D.L. n. 78/2010).
- Profili penali. La dichiarazione mendace è punita dall’art. 76 del D.P.R. n. 445/2000; l’indebita percezione di erogazioni pubbliche dall’art. 316-ter del codice penale.
Chi si accorge di aver dimenticato le cripto può però presentare una nuova DSU corretta. Prima si interviene, minori sono le conseguenze.
Criptovalute, ISEE e dichiarazione dei redditi: i dati devono coincidere
ISEE e fisco guardano lo stesso patrimonio da due lati. Nel quadro RW si indica il valore delle cripto al 31 dicembre e si liquida l’imposta sul valore; nella DSU, invece, lo stesso valore entra nel patrimonio mobiliare con due anni di sfasamento.
Tenere una ricostruzione ordinata di wallet, exchange e valori di fine anno serve quindi a entrambi gli adempimenti.
Criptovalute e ISEE: domande frequenti
L’obbligo di dichiarare le criptovalute nell’ISEE
Sì. Le criptovalute fanno parte del patrimonio mobiliare del nucleo familiare e vanno indicate nella DSU. Lo prevedeva già la FAQ ISEE n. 13 del Ministero del Lavoro e, dal 1° gennaio 2026, lo prevede anche la legge n. 199/2025, art. 1, comma 32.
Ha modificato l’art. 5 del D.L. n. 201/2011, stabilendo che la componente patrimoniale dell’ISEE comprende le giacenze in valuta all’estero, in criptovalute e le rimesse in denaro. Inoltre, ha affidato a un decreto ministeriale la modifica del regolamento ISEE e la definizione dei criteri di attuazione.
Alla data di aggiornamento di questo articolo, ottobre 2026, non ci risulta pubblicato. Il decreto n. 3 del 2 marzo 2026 ha approvato il modello aggiornato della DSU, ma i criteri tecnici previsti dal comma 33 devono ancora essere fissati.
La legge parla di giacenze in criptovalute senza distinguere dove sono custodite. La FAQ ministeriale, però, tratta solo i wallet presso un intermediario. In via prudenziale conviene quindi dichiarare anche il wallet in autocustodia, indicando il controvalore in euro con il codice 99.
La compilazione della DSU
Nel Quadro FC2, dedicato al patrimonio mobiliare. Per il wallet presso un exchange la FAQ ISEE n. 13 indica il codice 99 e il controvalore in euro; per un conto corrente in criptovalute, invece, il codice dei conti correnti.
Il controvalore in euro al 31 dicembre del secondo anno precedente la DSU. Ad esempio, per la DSU 2026 conta il valore al 31 dicembre 2024 e per la DSU 2027 quello al 31 dicembre 2025.
L’attestazione ISEE può riportare omissioni o difformità e le prestazioni ottenute vanno restituite. Inoltre, è prevista una sanzione da 500 a 5.000 euro e, nei casi più gravi, la dichiarazione mendace ha rilievo penale.
Sì, per lo stesso anno. Nel quadro RW si indica il valore delle cripto al 31 dicembre; quel valore, quindi, è lo stesso che entra nella DSU presentata due anni dopo.
Fonti
- Legge 30 dicembre 2025, n. 199, art. 1, commi 32-34 (Normattiva).
- FAQ ISEE del Ministero del Lavoro e delle Politiche Sociali, FAQ n. 13 aggiornata al 13 settembre 2024.
- Decreto n. 3 del 2 marzo 2026 del Ministero del Lavoro, di concerto con il Ministero dell’Economia: modello aggiornato della DSU.
- INPS, messaggio n. 799 del 6 marzo 2026.
- Archivio dei rapporti finanziari – Giacenza media annua, Agenzia delle Entrate.
- Scambio automatico di informazioni DAC8/CARF, Agenzia delle Entrate.
- Bilancio 2026, aliquota più leggera per le criptoattività in euro, Fisco Oggi, 12 febbraio 2026.
L’autore. Il Dott. Massimo Esposito è Dottore Commercialista e Revisore Legale, iscritto all’ODCEC di Firenze. Dal 2017 si occupa di fiscalità delle cripto-attività e assiste i contribuenti come commercialista cultore della fiscalità delle criptovalute e dei cripto-asset.
Hai cripto e devi presentare la DSU?
Ricostruzione dei valori di fine anno, quadro RW, quadro RT e coerenza con l’ISEE: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
