
Compilare il quadro RW per le criptovalute e il quadro RT richiede prima di tutto di sapere quale regime fiscale si applica. Fino al 31 dicembre 2022 valeva, per prassi dell’Agenzia delle Entrate, la disciplina delle valute estere; dal 1° gennaio 2023 esiste una norma dedicata alle cripto-attività, l’art. 67, comma 1, lett. c-sexies) del TUIR. Cambiano le operazioni tassate, le soglie, i codici del quadro RW e i righi del quadro RT.
Chi ha operato a cavallo dei due periodi, o deve sistemare anni pregressi, deve applicare a ciascuna operazione le regole dell’anno in cui è stata realizzata. Questa guida segue le istruzioni ufficiali del Modello Redditi Persone Fisiche 2026 (anno d’imposta 2025) e la Circolare n. 30/E del 27 ottobre 2023.
In breve: quadro RW criptovalute e quadro RT
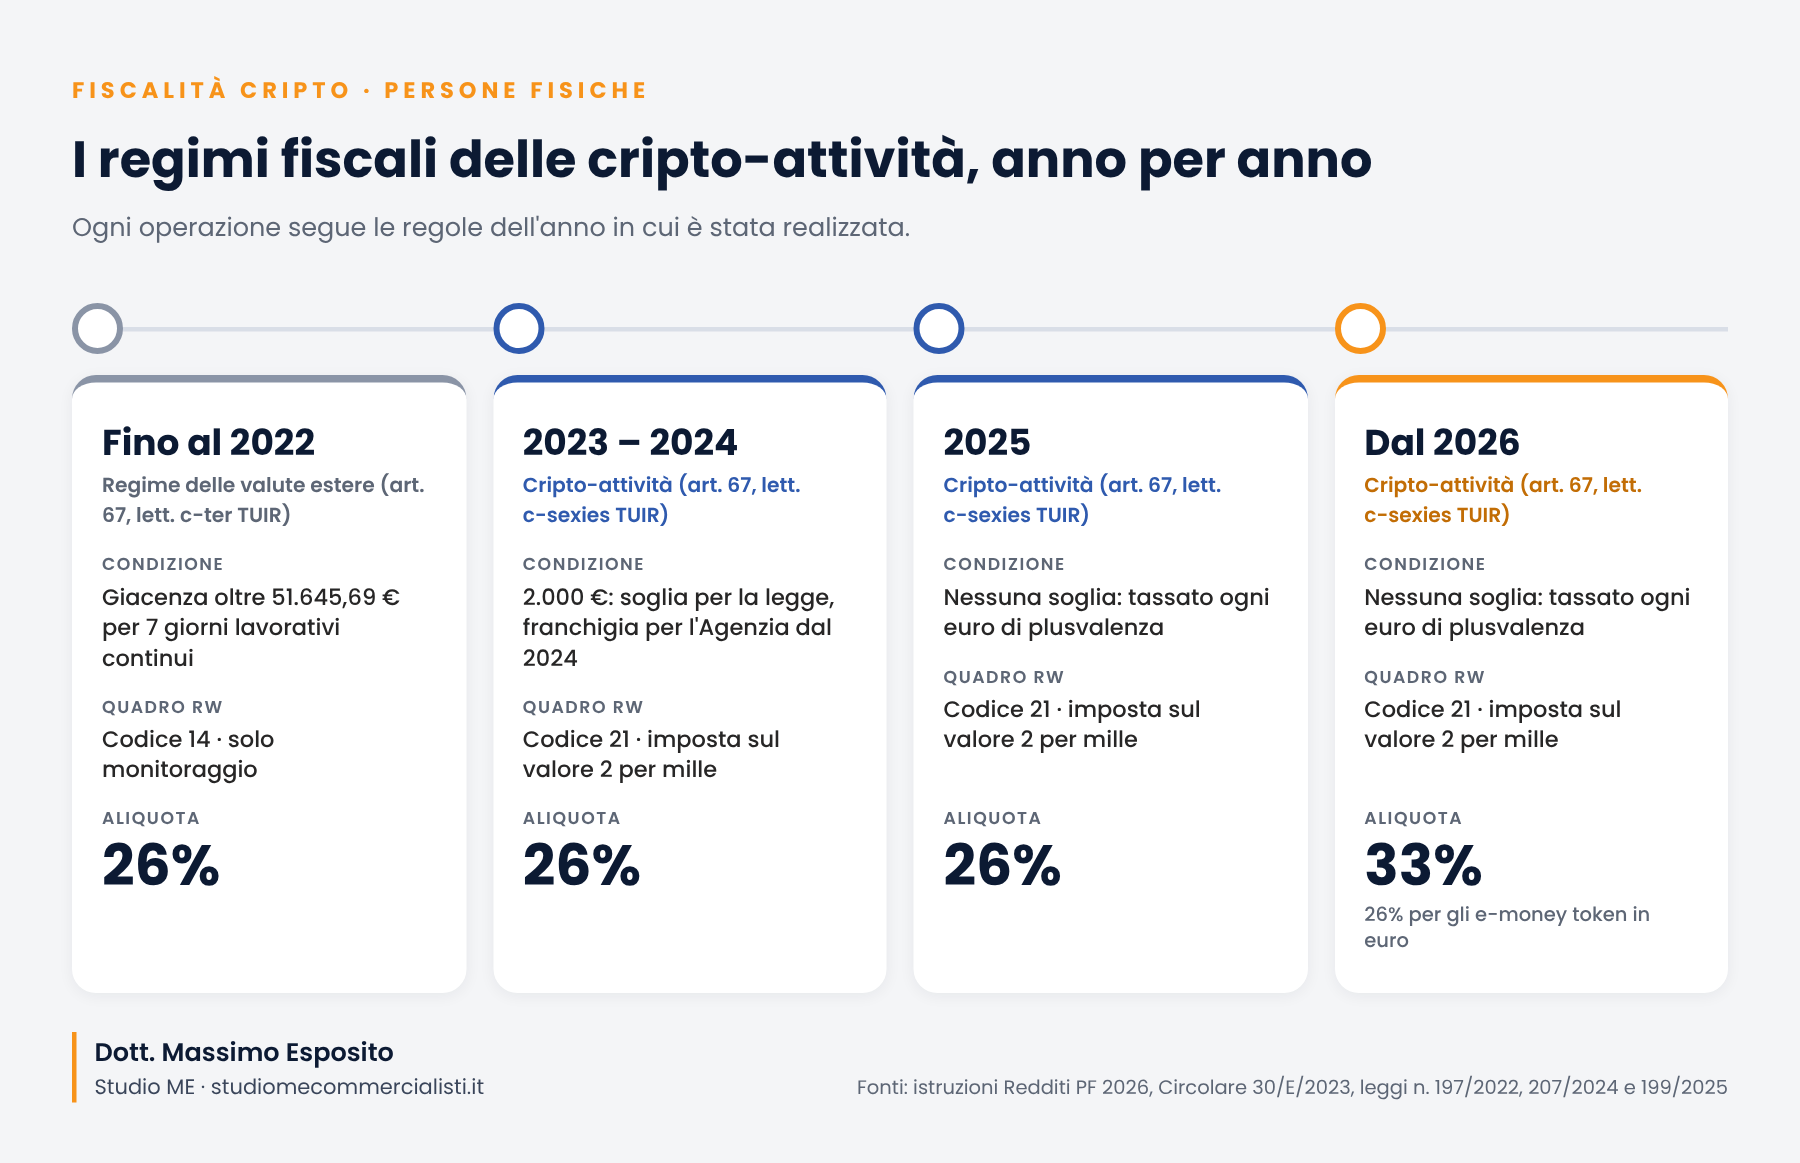
- Fino al 31 dicembre 2022 le cripto erano assimilate alle valute estere: plusvalenze tassate al 26% solo con giacenza superiore a 51.645,69 euro per sette giorni lavorativi continui; quadro RW con codice 14, per il solo monitoraggio.
- Dal 1° gennaio 2023 si applica l’art. 67, comma 1, lett. c-sexies) del TUIR: non è tassata la permuta tra cripto-attività con eguali caratteristiche e funzioni; quadro RW con codice 21 e imposta sul valore del 2 per mille.
- Soglia di 2.000 euro: vale solo per il 2023 e il 2024 ed è abolita dal 2025. La legge la prevede come soglia; l’Agenzia delle Entrate l’ha applicata come soglia per il 2023 e come franchigia per il 2024, ammettendo il rimborso per il 2023.
- Aliquota: 26% fino al 31 dicembre 2025, 33% dal 2026, con il 26% confermato per gli e-money token denominati in euro.
- Quadro RT: nel Modello Redditi PF 2026 le plusvalenze vanno nella Sezione V-A, righi da RT41 a RT45, con imposta nei righi da RT88 a RT90.
Aggiornato a ottobre 2026 sulle istruzioni del Modello Redditi Persone Fisiche 2026.
Fino al 31 dicembre 2022: le cripto come valute estere
Fino al 2022 nessuna norma tributaria parlava di cripto: l’Agenzia delle Entrate le assimilava alle valute estere (Risoluzione n. 72/E del 2016, posizione riepilogata nella Circolare 30/E/2023, par. 2). I redditi rientravano quindi nell’art. 67, comma 1, lett. c-ter) e comma 1-ter del TUIR.
Le regole operative erano queste:
- Soglia di giacenza. Le cessioni «a pronti» erano tassabili solo se la giacenza complessiva di tutti i wallet del contribuente, calcolata al cambio del 1° gennaio, superava 51.645,69 euro per almeno sette giorni lavorativi continui nel periodo d’imposta.
- Operazioni rilevanti. Superata la soglia, secondo la prassi dell’Agenzia rilevavano la conversione in euro, la conversione in un’altra valuta virtuale e il prelievo dal wallet. Le cessioni «a termine» erano sempre rilevanti, a prescindere dalla giacenza.
- Costo. Si consideravano cedute per prime le cripto acquistate più di recente (criterio LIFO, art. 67, comma 1-bis del TUIR).
- Aliquota. Imposta sostitutiva del 26% sulla plusvalenza netta.
Sotto la soglia di giacenza non c’era imposta sulle plusvalenze, ma l’obbligo di monitoraggio nel quadro RW restava.
Quadro RW criptovalute fino al 2022: codice 14 e solo monitoraggio
Fino al 2022 il quadro RW serviva solo al monitoraggio: nessuna imposta patrimoniale era dovuta sulle cripto. Secondo l’Agenzia l’obbligo esisteva anche per le cripto detenute su chiavetta USB, telefono o pc (Circolare 30/E/2023, par. 2.3.5).
| Campo | Cosa indicare |
|---|---|
| Codice individuazione bene (col. 3) | 14 – «Altre attività estere di natura finanziaria e valute virtuali» |
| Codice Stato estero (col. 4) | Non obbligatorio per le valute virtuali |
| Valore iniziale e finale | Controvalore in euro al 1° gennaio (o al primo giorno di detenzione) e al 31 dicembre (o alla data di cessione) |
| Cambio | Quello rilevato sulla piattaforma dove la cripto è stata acquistata |
| IVAFE | Non dovuta: va barrata la casella «solo monitoraggio» |
La numerazione delle colonne è cambiata negli anni: per un’integrativa relativa al 2022 o ad anni precedenti si usano il modello e le istruzioni di quell’anno.
Quadro RT fino al 2022: plusvalenze al 26% oltre la soglia di giacenza
Il quadro RT si compilava solo se nell’anno era stata superata la soglia di giacenza di 51.645,69 euro. In quel caso le plusvalenze andavano nella sezione del quadro RT dedicata alle plusvalenze assoggettate a imposta sostitutiva del 26%, la stessa usata per le valute estere.
La sequenza era:
- totale dei corrispettivi delle cessioni rilevanti dell’anno;
- totale dei costi, determinati con il criterio LIFO e documentati dal contribuente;
- differenza: plusvalenza o minusvalenza;
- eventuali minusvalenze degli anni precedenti, entro il quarto periodo d’imposta;
- imposta sostitutiva del 26% sull’imponibile netto.
Le plusvalenze e minusvalenze realizzate fino al 31 dicembre 2022 mantengono questo trattamento anche oggi (art. 1, comma 127, legge n. 197/2022; Circolare 30/E/2023, par. 3.2). Un’integrativa sul 2021 o sul 2022 si prepara quindi con le regole delle valute estere, non con quelle nuove.
Dal 1° gennaio 2023: la categoria autonoma delle cripto-attività
La legge di bilancio 2023 (legge n. 197/2022, art. 1, comma 126) ha introdotto nell’art. 67, comma 1, del TUIR la lett. c-sexies): sono redditi diversi le plusvalenze e gli altri proventi realizzati mediante rimborso, cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate. Di conseguenza, la soglia di giacenza non esiste più.
Cosa è tassato e cosa no
- Non è fiscalmente rilevante la permuta tra cripto-attività aventi eguali caratteristiche e funzioni: la Circolare 30/E (par. 3.1) fa l’esempio dell’acquisto di ether con bitcoin.
- Sono rilevanti la conversione in euro o in altra valuta avente corso legale, l’acquisto di beni e servizi e lo scambio tra cripto-attività di natura diversa: la circolare cita l’acquisto di un NFT o di un e-money token (stablecoin) con una cripto.
- I proventi da detenzione, come lo staking, sono tassati nella stessa categoria, senza alcuna deduzione.
- Il trasferimento tra wallet dello stesso contribuente non è una cessione.
Come si calcola la plusvalenza
La plusvalenza è la differenza tra il corrispettivo percepito, o il valore normale delle cripto permutate, e il costo o valore di acquisto (art. 68, comma 9-bis, TUIR). Il costo, inoltre, va documentato con elementi certi e precisi: in mancanza è pari a zero. In caso di successione vale il valore dichiarato ai fini dell’imposta di successione; in caso di donazione, il costo del donante.
La norma non indica un criterio di movimentazione del magazzino: nel nostro studio applichiamo il LIFO, in continuità con il regime precedente.
Soglia di 2.000 euro, minusvalenze e aliquote
| Periodo di realizzo | Soglia di 2.000 euro | Minusvalenze riportabili | Aliquota |
|---|---|---|---|
| 2023 | Sì: applicata come soglia nel Modello Redditi PF 2024 (tassato l’intero importo); rimborso ammesso dalla FAQ del 30 aprile 2025 | Solo se l’eccedenza supera 2.000 euro, per quattro periodi | 26% |
| 2024 | Sì: applicata come franchigia, si tassa solo la parte che eccede 2.000 euro | Solo se l’eccedenza supera 2.000 euro, per quattro periodi | 26% |
| 2025 | No (legge n. 207/2024, art. 1, comma 25) | Integralmente, per quattro periodi | 26% |
| Dal 2026 | No | Integralmente, per quattro periodi | 33%; 26% per gli e-money token denominati in euro |
L’aliquota del 33% deriva dalla legge n. 207/2024 (art. 1, comma 24); l’eccezione al 26% per gli e-money token in euro dalla legge n. 199/2025 (art. 1, comma 28). Dal 2026 la semplice conversione tra euro ed e-money token in euro non realizza plusvalenze né minusvalenze. Le minusvalenze si riportano solo se indicate nella dichiarazione dell’anno in cui sono state realizzate.
Soglia o franchigia? I 2.000 euro tra legge e Agenzia delle Entrate
La lett. c-sexies) tassa le plusvalenze e gli altri proventi «non inferiori complessivamente a 2.000 euro nel periodo d’imposta». Il testo della legge n. 197/2022 prevede quindi una soglia: sotto i 2.000 euro non si tassa nulla, mentre al superamento della soglia si tassa l’intero importo.
L’Agenzia delle Entrate ha però dato due letture diverse. Per il 2023 l’ha considerata una soglia: nel Modello Redditi PF 2024 chi la superava pagava il 26% su tutta la plusvalenza. Per il 2024, invece, l’ha considerata una franchigia: nel 730/2025 e nel Modello Redditi PF 2025 si tassa solo la parte che eccede 2.000 euro.
La conferma è arrivata con la FAQ dell’Agenzia delle Entrate del 30 aprile 2025, che fa questo esempio: con 2.500 euro di plusvalenze e proventi nel 2024, la base imponibile è di 500 euro. Inoltre, la stessa FAQ precisa che chi non ha potuto tener conto della franchigia nella dichiarazione 2024, relativa al 2023, può chiedere il rimborso della maggiore imposta sostitutiva versata. In pratica si tratta del 26% pagato sui primi 2.000 euro, cioè 520 euro.
Resta quindi una distanza tra la lettera della legge, che parla di soglia, e la prassi dell’Agenzia, che dal 2025 applica una franchigia. Dal 1° gennaio 2025 il tema non si pone più, perché la legge n. 207/2024 ha eliminato i 2.000 euro.
Come chiedere il rimborso per il 2023: istanza entro 48 mesi
Il rimborso non è automatico: va chiesto con un’istanza in carta semplice all’ufficio dell’Agenzia delle Entrate competente per il proprio domicilio fiscale. Il termine è di 48 mesi dalla data del versamento della maggiore imposta (art. 38 del D.P.R. n. 602/1973). Ad esempio, per un versamento eseguito il 1° luglio 2024 l’istanza va presentata entro il 1° luglio 2028.
All’istanza conviene allegare il quadro RT del Modello Redditi PF 2024, la ricevuta di presentazione e la quietanza del modello F24. Inoltre, se l’ufficio non risponde entro 90 giorni si forma il silenzio-rifiuto, contro cui è possibile ricorrere alla Corte di giustizia tributaria.
Per chi vuole procedere abbiamo preparato un facsimile di istanza di rimborso in formato Word, da compilare con i propri dati.
Rideterminazione del valore
Chi possedeva cripto al 1° gennaio 2023 ha potuto assumerne il valore a quella data versando un’imposta sostitutiva del 14% (legge n. 197/2022, commi 133-135). La facoltà è stata riaperta per le cripto possedute al 1° gennaio 2025 con imposta del 18% (legge n. 207/2024, commi 26-29). Tuttavia, il valore rideterminato non consente di realizzare minusvalenze.
Quadro RW criptovalute dal 2023: codice 21 e imposta sul valore
Dal 2023 il quadro RW ha due funzioni: il monitoraggio fiscale e la liquidazione dell’imposta sul valore delle cripto-attività, pari al 2 per mille (art. 19, comma 18, D.L. n. 201/2011). Lo compilano le persone fisiche residenti che detengono cripto attraverso wallet, conti digitali o altri sistemi di archiviazione o conservazione. Inoltre, va compilato anche se le cripto non sono più possedute a fine anno.
L’imposta è dovuta dal contribuente quando sulle cripto non è già stata applicata l’imposta di bollo da un intermediario. In quel caso, quindi, resta il solo monitoraggio.
Come compilare il quadro RW criptovalute: righi da RW1 a RW5 (Modello Redditi PF 2026)
| Colonna | Cosa indicare per le cripto |
|---|---|
| 1 | Titolo di possesso: 1 proprietà |
| 3 | Codice individuazione bene: 21 – Cripto-attività |
| 4 | Codice Stato estero: non obbligatorio |
| 5 | Quota di possesso in percentuale |
| 6 | Criterio di valorizzazione: 1 valore di mercato; 4 costo d’acquisto |
| 7 | Valore all’inizio del periodo d’imposta o al primo giorno di detenzione |
| 8 | Valore al termine del periodo d’imposta o al termine della detenzione |
| 10 | Giorni di detenzione, solo se l’imposta è dovuta |
| 12 | Credito per l’eventuale imposta patrimoniale pagata all’estero |
| 14 | Quadri reddituali collegati: 3 se si compila il quadro RT; 5 se nell’anno non ci sono redditi |
| 16 | Da barrare se si adempie al solo monitoraggio |
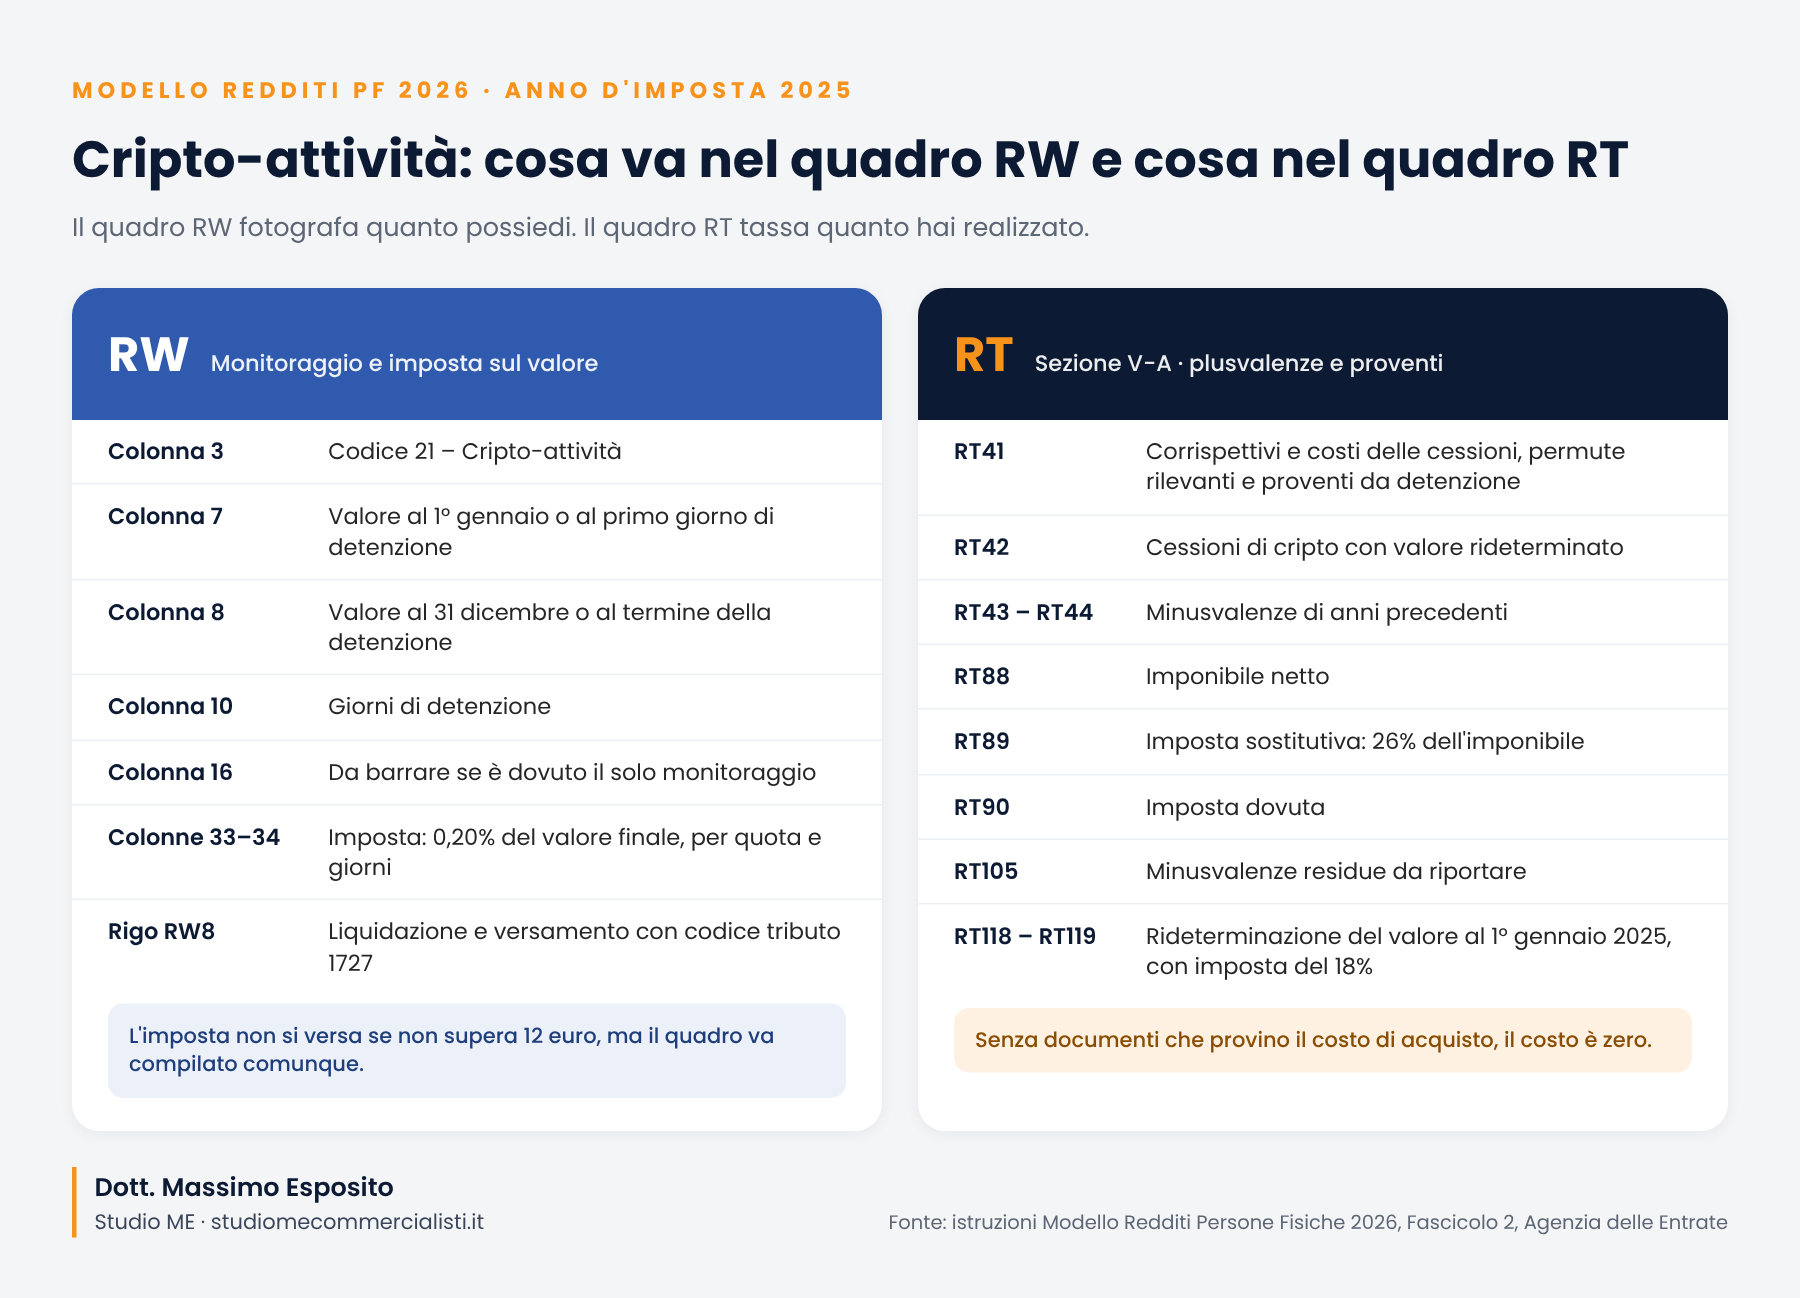
| 33 | Imposta calcolata: 0,20% del valore di colonna 8, rapportato a quota e giorni |
| 34 | Imposta dovuta: colonna 33 meno colonna 12 |
Quale valore delle criptovalute indicare nel quadro RW
La base imponibile è il valore al termine dell’anno rilevato dalla piattaforma dell’exchange dove la cripto è stata acquistata. Se non è possibile, si usa il valore di una piattaforma analoga o di un sito specializzato nella rilevazione dei prezzi; in mancanza, il costo di acquisto. Per le cripto cedute in corso d’anno, invece, vale il valore al termine del periodo di detenzione.
Liquidazione nel quadro RW criptovalute: il rigo RW8
- Colonna 1: totale delle colonne 34 di tutti i righi.
- Colonne 2 e 3: eccedenza della dichiarazione precedente ed eccedenza compensata in F24.
- Colonna 4: acconti versati con i codici tributo 1728 e 1729.
- Colonna 5: imposta a debito, da versare con il codice tributo 1727 negli stessi termini dell’IRPEF.
- Colonna 6: imposta a credito.
L’imposta non si versa se l’importo di colonna 5 non supera 12 euro, ma il quadro va comunque compilato.
Esempio: calcolo dell’imposta sul valore delle cripto
Cripto del valore di 80.000 euro al 31 dicembre 2025, detenute per 365 giorni al 100% in un wallet self-custody: colonna 33 = 80.000 × 0,20% = 160 euro. Con 200 giorni di detenzione l’imposta scende a 80.000 × 0,20% × 200/365 = 87,67 euro.
Le istruzioni non dicono quanti righi usare. Nel nostro studio compiliamo un rigo per ciascun wallet o exchange, così ogni posizione resta riconoscibile in caso di controllo.
Quadro RT criptovalute dal 2023: la Sezione V-A
Dal 2023 il quadro RT ha una sezione dedicata alle cripto-attività: nel Modello Redditi PF 2026 è la Sezione V-A, «Plusvalenze derivanti dalla cessione di cripto-attività», con imposta sostitutiva del 26%. Vi confluiscono plusvalenze, permute rilevanti e proventi da detenzione: staking e proventi analoghi non vanno in altri quadri.
Nel modello 2026 i righi RT41 e RT42 sono sdoppiati su quattro colonne, per separare le cessioni anteriori al 1° gennaio 2025, a cui si applica ancora la soglia di 2.000 euro, da quelle del 2025.
| Rigo | Cosa indicare |
|---|---|
| RT41, col. 1 e 2 | Corrispettivi (o valore normale, in caso di permuta) e costi delle cessioni anteriori al 1° gennaio 2025 incassate nel 2025 |
| RT41, col. 3 e 4 | Corrispettivi e costi delle cessioni dal 1° gennaio al 31 dicembre 2025 |
| RT42 | Stessa struttura, per le cripto il cui valore è stato rideterminato al 1° gennaio 2023 o al 1° gennaio 2025 |
| RT43 | Minusvalenze degli anni precedenti portate in compensazione |
| RT44 | Eccedenze di minusvalenze certificate dagli intermediari, non oltre il quarto anno |
| RT45 | Eccedenza di imposta sostitutiva della dichiarazione precedente |
| RT88 | Imponibile: risultato netto della sezione (RT57, col. 2) meno RT43 e RT44, col. 2 |
| RT89 | Imposta sostitutiva: 26% di RT88 |
| RT90 | Imposta dovuta: RT89 meno RT45 |
| RT105 | Minusvalenze residue da riportare agli anni successivi |
| RT118 e RT119 | Rideterminazione al 1° gennaio 2025: valore della cripto in colonna 1, imposta del 18% in colonna 2, caselle per rateazione e versamento cumulativo |
Esempio: plusvalenza e staking nel quadro RT
Nel 2025 vendi cripto per 30.000 euro, acquistate a 18.000 euro, e incassi 500 euro di staking. In RT41 indichi 30.500 euro in colonna 3 e 18.000 euro in colonna 4. La plusvalenza netta è 12.500 euro, l’imposta in RT89 è 3.250 euro.
Per gli anni 2023 e 2024 si usano i Modelli Redditi PF 2024 e 2025, che hanno righi diversi. Le cessioni del 2026, tassate al 33%, andranno invece nel Modello Redditi PF 2027, non ancora pubblicato.
Tassazione criptovalute prima e dopo il 2023: il confronto
| Aspetto | Fino al 31/12/2022 | Dal 1/1/2023 |
|---|---|---|
| Norma | Art. 67, lett. c-ter) e comma 1-ter TUIR, per prassi | Art. 67, lett. c-sexies) TUIR |
| Condizione per tassare | Giacenza oltre 51.645,69 euro per 7 giorni lavorativi continui | Nessuna giacenza minima; soglia di 2.000 euro solo per 2023 e 2024 |
| Permuta cripto contro cripto | Rilevante, se superata la giacenza | Non rilevante tra cripto con eguali caratteristiche e funzioni |
| Staking e proventi da detenzione | Redditi di capitale, secondo l’Agenzia | Stessa categoria, tassati senza deduzioni |
| Aliquota | 26% | 26% fino al 2025; 33% dal 2026 (26% per e-money token in euro) |
| Quadro RT | Sezione delle plusvalenze al 26% | Sezione dedicata alle cripto-attività (V-A nel modello 2026) |
| Quadro RW, codice bene | 14 | 21 |
| Imposta patrimoniale | Nessuna: solo monitoraggio | 2 per mille, se non applicata l’imposta di bollo |
Gli errori che vediamo più spesso
- Applicare le regole nuove agli anni vecchi. Una permuta cripto contro cripto del 2022 segue il regime delle valute estere, non la neutralità introdotta nel 2023.
- Trattare come cessioni i trasferimenti tra i propri wallet. Gonfiano i corrispettivi e generano plusvalenze inesistenti.
- Non documentare il costo. Senza prove certe e precise il costo è zero e l’intero corrispettivo diventa plusvalenza.
- Saltare il quadro RW perché non si è venduto nulla. Il monitoraggio è dovuto anche senza cessioni e anche quando l’imposta è sotto i 12 euro.
- Non dichiarare le minusvalenze. Si riportano solo se indicate nella dichiarazione dell’anno in cui sono state realizzate.
Gli errori sugli anni passati si correggono con dichiarazione integrativa e ravvedimento operoso, usando modello e regole dell’anno interessato. Se hai già ricevuto una comunicazione, leggi cosa chiedono i controlli dell’Agenzia delle Entrate sulle criptovalute.
Quadro RW criptovalute e quadro RT: domande frequenti
Compilazione del quadro RW e del quadro RT
Dal periodo d’imposta 2023 le criptovalute si indicano nel quadro RW del Modello Redditi Persone Fisiche con il codice 21 in colonna 3, il valore iniziale in colonna 7, il valore finale in colonna 8 e i giorni di detenzione in colonna 10. Inoltre, l’imposta sul valore delle cripto-attività, pari al 2 per mille, si calcola in colonna 33 e si liquida nel rigo RW8.
Dal periodo d’imposta 2023 si usa il codice 21, «Cripto-attività». Fino al 2022, invece, si usava il codice 14, «Altre attività estere di natura finanziaria e valute virtuali», e il quadro serviva solo al monitoraggio.
Nel Modello Redditi PF 2026 le plusvalenze da cripto-attività vanno nella Sezione V-A del quadro RT. In particolare, corrispettivi e costi si indicano nel rigo RT41 (RT42 per le cripto con valore rideterminato), l’imponibile nel rigo RT88, l’imposta sostitutiva del 26% nel rigo RT89 e l’imposta dovuta nel rigo RT90.
L’imposta è pari al 2 per mille del valore delle cripto al termine dell’anno, o al termine del periodo di detenzione, rapportato alla quota e ai giorni di possesso. Ad esempio, su 80.000 euro detenuti per tutto l’anno è di 160 euro. Inoltre, è dovuta dal contribuente solo quando l’intermediario non ha già applicato l’imposta di bollo, e si versa con il codice tributo 1727.
Tassazione, soglie e anni pregressi
Dal 2023 non è fiscalmente rilevante la permuta tra cripto-attività con eguali caratteristiche e funzioni: la Circolare 30/E del 2023 fa l’esempio dell’acquisto di ether con bitcoin. Fino al 2022, invece, superata la soglia di giacenza di 51.645,69 euro, anche la conversione in un’altra valuta virtuale era rilevante secondo la prassi dell’Agenzia delle Entrate.
L’imposta sostitutiva è del 26% sulle plusvalenze realizzate fino al 31 dicembre 2025 e del 33% su quelle realizzate dal 1° gennaio 2026. Resta però al 26% per gli e-money token denominati in euro.
Con una dichiarazione integrativa e il ravvedimento operoso, usando il modello e le regole dell’anno interessato. In particolare, le operazioni realizzate fino al 31 dicembre 2022 seguono il regime delle valute estere, mentre quelle dal 2023 seguono il regime delle cripto-attività.
Sì. Il quadro RW, infatti, riguarda il possesso e non le vendite: va compilato anche senza cessioni nell’anno e anche se le cripto non sono più possedute al 31 dicembre. Se l’imposta sul valore non supera 12 euro non si versa, ma il quadro va compilato comunque.
La soglia di 2.000 euro
No. La soglia di 2.000 euro si applica solo alle plusvalenze realizzate nel 2023 e nel 2024. Dal 1° gennaio 2025, infatti, è stata soppressa dalla legge n. 207/2024 e quindi la plusvalenza è tassata per intero.
La legge n. 197/2022 tassa le plusvalenze «non inferiori complessivamente a 2.000 euro», cioè prevede una soglia: superata, si tassa l’intero importo. L’Agenzia delle Entrate, però, l’ha applicata come soglia per il 2023 e come franchigia per il 2024, tassando solo la parte eccedente.
Sì. Con la FAQ del 30 aprile 2025 l’Agenzia delle Entrate ha chiarito che chi non ha potuto tener conto della franchigia nella dichiarazione 2024, relativa al 2023, può chiedere il rimborso della maggiore imposta sostitutiva versata. Si tratta quindi del 26% di 2.000 euro, cioè 520 euro. L’istanza va presentata entro 48 mesi dalla data del versamento.
Fonti
- Istruzioni Modello Redditi Persone Fisiche 2026, Fascicolo 2, Agenzia delle Entrate: quadro RT, Sezione V-A (pagg. 38-42) e quadro RW (pagg. 48-54).
- Quadro RW – Dichiarazione precompilata, info e assistenza, Agenzia delle Entrate.
- Circolare n. 30/E del 27 ottobre 2023, Agenzia delle Entrate: regime ante 2023 (par. 2) e regime dal 2023 (par. 3).
- Bilancio 2026, aliquota più leggera per le criptoattività in euro, Fisco Oggi, 12 febbraio 2026.
- FAQ del 30 aprile 2025 – Tassazione sostitutiva delle plusvalenze derivanti da cripto attività, Agenzia delle Entrate, sezione Redditi Persone Fisiche 2025.
L’autore. Il Dott. Massimo Esposito è Dottore Commercialista e Revisore Legale, iscritto all’ODCEC di Firenze. Dal 2017 si occupa di fiscalità delle cripto-attività e assiste i contribuenti come commercialista cultore della fiscalità delle criptovalute e dei cripto-asset.
Hai operato a cavallo dei due regimi?
Ricostruzione di costi, permute e giacenze su più anni, quadro RW, quadro RT e risposte all’Agenzia delle Entrate: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
