Tutti gli articoliMoneta digitale
Euro digitale: cos’è, differenze con stablecoin e contante e vantaggi reali
Euro digitale, Bitcoin e stablecoin non sono la stessa cosa. Una guida per distinguere emittenti, usi e questioni ancora aperte.
In questo articolo 11 sezioni ↘
- Cos’è l’euro digitale
- Euro digitale e stablecoin: le differenze
- Euro digitale e Bitcoin: centralizzato contro decentralizzato
- Perché usare l’euro digitale e non il contante?
- Perché non basta la moneta elettronica (conto, carta, e-money)?
- Vantaggi reali per i cittadini europei
- A che punto è l’euro digitale
- Euro digitale, contante, moneta elettronica e stablecoin: tabella di confronto
- Euro digitale e fisco: cosa cambia per chi ha cripto
- Domande frequenti sull’euro digitale
- Fonti
L’euro digitale è la versione elettronica delle banconote: moneta di banca centrale emessa dall’Eurosistema, utilizzabile con lo smartphone o una carta, online e anche senza connessione. In una frase: è il contante, ma digitale. A differenza di Bitcoin, però, non è decentralizzato: lo emette e lo governa la banca centrale. Non è una cripto, non è una stablecoin e non sostituisce il contante. Ma è davvero qualcosa di nuovo rispetto al conto corrente e alla carta che già usiamo?
In questa guida spieghiamo cos’è l’euro digitale, in cosa si distingue da una stablecoin come USDC o da un e-money token in euro, perché esiste accanto al contante e alla moneta elettronica, e quali sono i vantaggi concreti per i cittadini. Diamo conto anche delle critiche, perché su alcuni punti le istituzioni non hanno ancora deciso.
Scheda aggiornata al 21 ottobre 2026. Il regolamento non è ancora approvato: alcuni elementi possono cambiare.
Cos’è l’euro digitale
L’euro digitale è una forma digitale di moneta di banca centrale emessa dall’Eurosistema: secondo la proposta di regolamento la BCE ne autorizza l’emissione e lo emettono la BCE e le banche centrali nazionali dell’area euro. Oggi i cittadini possono detenere moneta di banca centrale solo in una forma: le banconote. Tutto il resto, dal saldo del conto al credito sulla carta prepagata, è moneta emessa da soggetti privati.
Il progetto nasce con la proposta di regolamento della Commissione europea del 28 giugno 2023 (COM(2023) 369), presentata insieme a una proposta sul corso legale del contante: il cosiddetto Single Currency Package. La BCE lo descrive come una «forma digitale di contante» che si affianca alle banconote, senza sostituirle.
In pratica il cittadino avrà un wallet di euro digitale presso la propria banca o un altro prestatore di servizi di pagamento vigilato. Chi non ha un conto potrà rivolgersi, secondo la proposta della Commissione, anche a soggetti pubblici come gli uffici postali. La BCE non avrà rapporti diretti con i clienti: distribuzione, identificazione e assistenza restano agli intermediari.
Euro digitale e stablecoin: le differenze
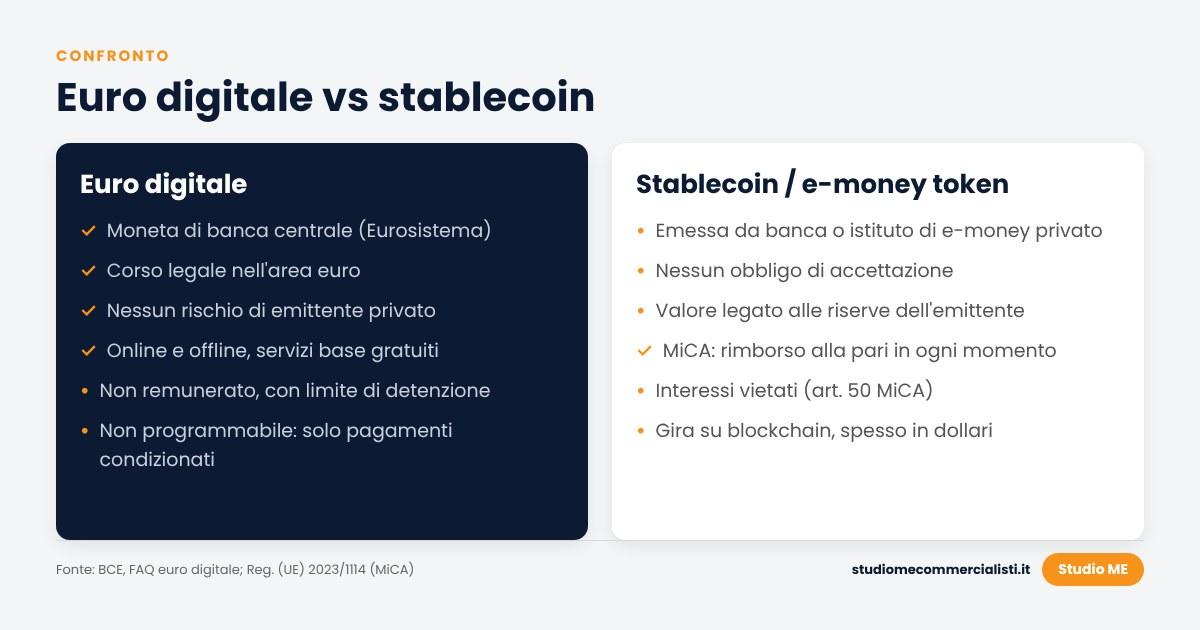
A prima vista l’euro digitale e una stablecoin si assomigliano: entrambi sono gettoni digitali agganciati all’euro (o al dollaro). La differenza vera sta in chi risponde del valore e in quali regole si applicano.
Chi è l’emittente
Una stablecoin è emessa da una società privata. Il suo valore regge finché le riserve sono adeguate e l’emittente è solvibile. La stessa BCE ricorda che le stablecoin non sono garantite da un’autorità pubblica. L’euro digitale, invece, è una passività diretta della banca centrale: non c’è un rischio di emittente privato.
MiCA ed e-money token
Nell’Unione europea le stablecoin agganciate a una sola valuta ufficiale sono e-money token (EMT) disciplinati dal regolamento MiCA (Reg. UE 2023/1114). Le regole sono serie: emissione solo da banche o istituti di e-money autorizzati, diritto del possessore al rimborso alla pari, in qualsiasi momento e senza spese (art. 49), divieto di corrispondere interessi (art. 50). Restano però strumenti privati: la tutela dipende dalla solidità dell’emittente e dalla gestione delle riserve.
Molte stablecoin usate nel mondo cripto, inoltre, sono in dollari e sono emesse fuori dall’Unione. Per la BCE questo è uno dei motivi strategici del progetto: evitare che i pagamenti digitali in Europa dipendano da strumenti e circuiti non europei.
Blockchain, programmabilità e uso
- Tecnologia: le stablecoin circolano su blockchain pubbliche e possono essere detenute anche in wallet self-custody. L’euro digitale passa da intermediari vigilati; non è previsto l’uso di una blockchain pubblica.
- Programmabilità: la BCE esclude che l’euro digitale diventi moneta «programmabile» (con vincoli sull’uso). Saranno possibili solo pagamenti condizionati, ad esempio il pagamento alla consegna.
- Uso: le stablecoin servono soprattutto a scambiare cripto e a spostare valore 24/7 su blockchain. L’euro digitale nasce per i pagamenti quotidiani in negozio, online e tra persone.
- Accettazione: nessun esercente è obbligato ad accettare una stablecoin. L’euro digitale avrà corso legale.
Euro digitale e Bitcoin: centralizzato contro decentralizzato
L’euro digitale si può riassumere così: è il contante, ma digitale. Come una banconota, è moneta della banca centrale, vale sempre 1 euro e ha corso legale. Chi lo detiene non ha un credito verso una banca privata. Offline, poi, passa da un dispositivo all’altro come una banconota passa di mano. Con due differenze rispetto alla banconota: online l’utente è identificato dall’intermediario e c’è un limite a quanto si può detenere.
Qui finisce però la somiglianza con Bitcoin. Spesso i due vengono accostati perché sono entrambi «digitali», ma la logica è opposta: Bitcoin è decentralizzato, l’euro digitale no.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Euro digitale | Bitcoin | |
|---|---|---|
| Chi lo emette | La banca centrale (Eurosistema, su autorizzazione della BCE) | Nessun emittente: nuovi bitcoin nascono dal mining secondo il protocollo |
| Chi decide le regole | Le istituzioni UE (regolamento) e la BCE | Il protocollo, applicato da una rete aperta di nodi; le modifiche richiedono un ampio consenso |
| Quantità in circolazione | Dipende dalla domanda e dalle scelte della banca centrale | Offerta massima fissa: 21 milioni |
| Registro delle transazioni | Infrastruttura dell’Eurosistema e degli intermediari | Blockchain pubblica, consultabile da chiunque |
| Accesso | Tramite banche e intermediari vigilati, con identificazione dell’utente | Libero: basta un wallet, anche self-custody, senza chiedere permesso |
| Valore | Stabile: 1 euro digitale = 1 euro | Variabile, determinato dal mercato |
| Corso legale nell’UE | Sì | No |
In pratica, l’euro digitale porta online la fiducia nella banca centrale, come il contante. Bitcoin nasce per fare l’opposto: funzionare senza un’autorità centrale. Sono strumenti con finalità diverse e il primo non sostituisce il secondo. Per approfondire la natura di Bitcoin vedi cos’è Bitcoin: storia, tecnologia e natura giuridica.
Perché usare l’euro digitale e non il contante?
La domanda è legittima: il contante è già moneta pubblica, gratuita e anonima. Il punto è che il contante non funziona online. Per un acquisto su internet oggi siamo obbligati a usare strumenti privati: carta, conto, wallet digitali di grandi piattaforme. L’euro digitale porta la moneta pubblica anche nel commercio elettronico.
- Pagamenti a distanza: si può pagare online o trasferire moneta a un’altra persona con la stessa garanzia pubblica del contante.
- Offline: si caricano in anticipo degli euro digitali sul dispositivo e si paga avvicinando due telefoni, anche senza rete. Solo pagatore e beneficiario conoscono i dettagli.
- Sicurezza fisica: niente banconote da custodire. Attenzione però: secondo la posizione del Parlamento, chi perde il dispositivo perde anche gli euro digitali caricati offline, come accade con il contante nel borsellino.
Il contante comunque resta. La BCE lo ribadisce e in parallelo è in discussione un regolamento sul corso legale del contante. La relazione approvata in commissione ECON a giugno 2026 prevede il divieto dei cartelli «no contanti», l’obbligo per gli Stati di garantire un accesso effettivo al contante e piani di resilienza in caso di blackout dei pagamenti digitali. L’euro digitale è un’opzione in più, non un sostituto.
Perché non basta la moneta elettronica (conto, carta, e-money)?
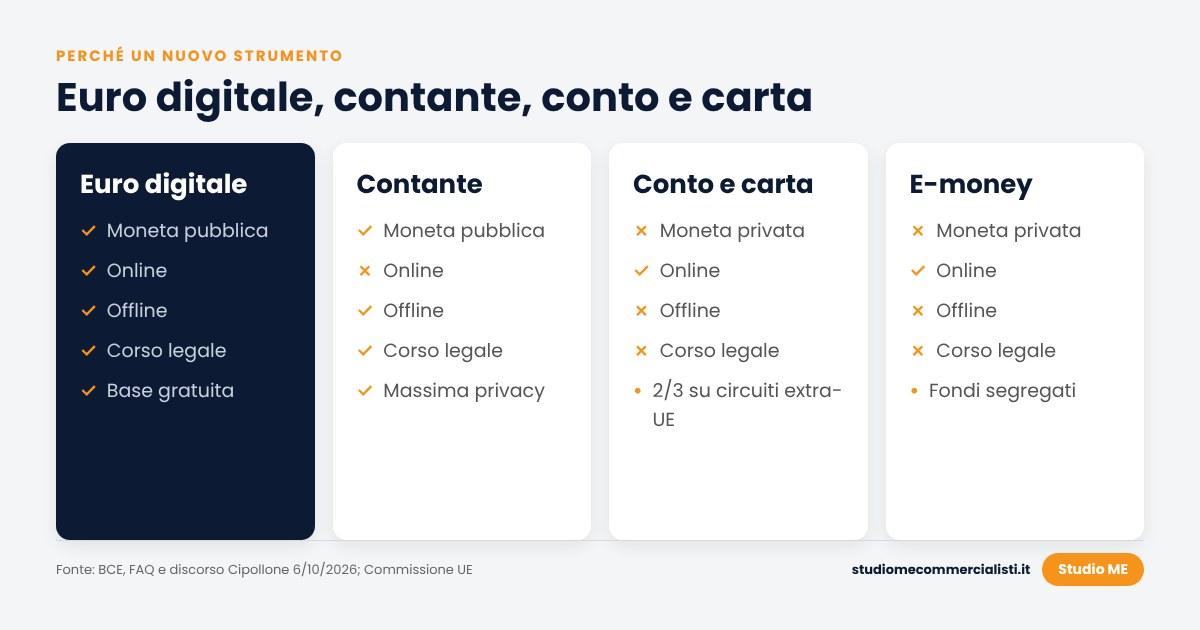
Il saldo del conto corrente è un credito verso la banca. Il saldo di una carta prepagata emessa da un istituto di e-money è moneta elettronica (e-money), emessa da un soggetto privato. Funzionano bene, ma hanno tre limiti che l’euro digitale vuole superare.
- Rischio dell’emittente: i depositi bancari sono protetti dal fondo di garanzia fino a 100.000 euro per depositante e per banca; la moneta elettronica non è un deposito, ma l’istituto deve tenere separati e tutelati i fondi dei clienti. In entrambi i casi l’intermediario è privato. L’euro digitale è una passività della banca centrale.
- Frammentazione: secondo la BCE circa due terzi dei pagamenti con carta nell’area euro passano da circuiti internazionali, e 13 Paesi su 21 non hanno un circuito domestico. L’euro digitale sarebbe accettato allo stesso modo in tutta l’area euro.
- Costi per gli esercenti: le commissioni sull’euro digitale avranno un tetto. Il Consiglio e il Parlamento concordano sul principio; si discute ancora su come calcolarlo e per quanto tempo.
Un aspetto pratico: il wallet di euro digitale potrà essere collegato al conto corrente. Se il pagamento supera il saldo, la differenza viene presa dal conto in automatico; se si ricevono più euro digitali del limite, l’eccedenza va sul conto. L’utente non deve gestire i trasferimenti a mano.
Vantaggi reali per i cittadini europei
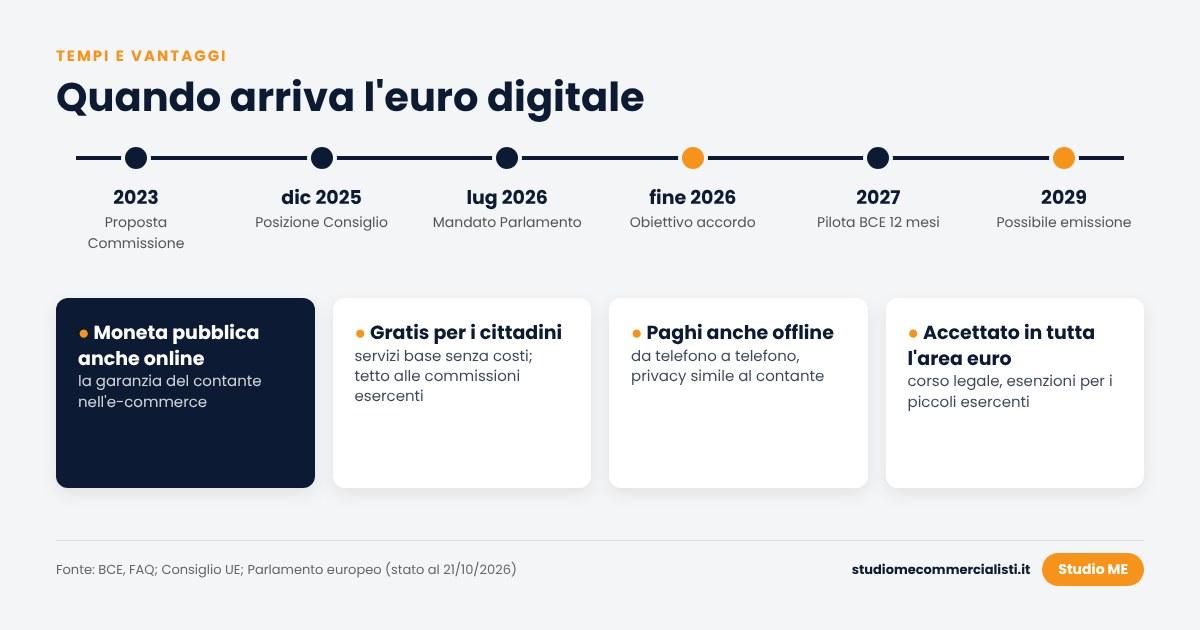
- Gratuità dei servizi base: apertura, detenzione e pagamenti di base senza costi per le persone fisiche.
- Accettazione ovunque nell’area euro, con le esenzioni previste per i piccoli esercenti.
- Privacy: offline vicina al contante; online la banca centrale non potrà identificare direttamente chi paga. Il Parlamento chiede tecniche come le zero-knowledge proof.
- Inclusione: accesso anche per chi non ha un conto, per gli anziani e per le persone con disabilità.
- Resilienza: un’infrastruttura europea che continua a funzionare anche se un circuito privato si ferma.
- Moneta sicura: nessun rischio di insolvenza dell’emittente, nessuna oscillazione di prezzo.
Le critiche e i punti aperti
Non ci sono solo vantaggi, e su diversi punti le letture sono due.
- Utilità aggiuntiva. Prima lettura: con i bonifici istantanei e le soluzioni europee private (ad esempio Wero) l’euro digitale aggiunge poco. Seconda lettura: senza un’infrastruttura pubblica la dipendenza dai circuiti extra-UE resta, e solo un mezzo con corso legale garantisce l’accettazione ovunque.
- Privacy online. Le banche identificano l’utente per l’antiriciclaggio, quindi l’anonimato online non è pieno. Il Consiglio e il Parlamento sono d’accordo su un’elevata tutela, ma non sui dettagli tecnici dei dati trattabili.
- Limite di detenzione. Serve a evitare deflussi dai depositi bancari. Per alcuni economisti un limite troppo basso rende lo strumento poco utile. La BCE ha simulato limiti tra 500 e 3.000 euro (3.000 come scenario di riferimento) con effetti contenuti sulla liquidità delle banche. Nulla è ancora deciso, e anche chi fisserà il limite è oggetto di trattativa.
- Costi. La BCE stima circa 1,3 miliardi di euro di sviluppo fino alla prima emissione e 320 milioni annui di gestione. Uno studio PwC per le associazioni bancarie stima per le banche circa 18 miliardi di costi nei primi quattro anni.
A che punto è l’euro digitale
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Data | Tappa |
|---|---|
| 28/06/2023 | Proposta di regolamento della Commissione (COM(2023) 369) |
| 30/10/2025 | La BCE chiude la fase preparatoria e passa alla fase successiva |
| 19/12/2025 | Il Consiglio UE adotta la propria posizione negoziale |
| 23/06/2026 | Voto in commissione ECON del Parlamento europeo |
| 09/07/2026 | La plenaria conferma il mandato negoziale (416 sì, 169 no, 22 astenuti) |
| 13/07/2026 | Primo trilogo Parlamento–Consiglio–Commissione; obiettivo accordo entro fine 2026 |
| 2° sem. 2027 | Progetto pilota BCE di 12 mesi con intermediari selezionati |
| 2029 | Possibile prima emissione, se il regolamento è adottato in tempo |
Attenzione alle date: la decisione sull’emissione spetta al Consiglio direttivo della BCE e arriverà solo dopo l’approvazione del regolamento. La posizione del Parlamento prevede poi un periodo di introduzione graduale di almeno 24 mesi. Se i triloghi si allungano, anche il 2029 può slittare.
Euro digitale, contante, moneta elettronica e stablecoin: tabella di confronto
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Euro digitale | Contante | Conto / carta / e-money | Stablecoin (EMT) | |
|---|---|---|---|---|
| Emittente | BCE e banche centrali nazionali (Eurosistema) | Banconote: BCE e banche centrali nazionali; spiccioli: Stati membri | Banca o istituto privato | Banca o istituto di e-money privato |
| Corso legale | Sì (con esenzioni) | Sì | No | No |
| Online | Sì | No | Sì | Sì (su blockchain) |
| Offline | Sì | Sì | No | No |
| Interessi | No | No | Possibili sul conto; vietati sull’e-money | Vietati (art. 50 MiCA) |
| Limite di detenzione | Sì, da fissare | No | No | No |
| Costo per il cittadino | Servizi base gratuiti | Gratuito | Secondo contratto | Commissioni di exchange e rete |
| Privacy | Alta offline; tutelata online | Massima | Dati all’intermediario | Transazioni pubbliche su blockchain |
Euro digitale e fisco: cosa cambia per chi ha cripto
L’euro digitale non è una cripto-attività: è moneta avente corso legale, come le banconote. Coerentemente, il regolamento MiCA non si applica alla BCE e alle banche centrali quando agiscono come autorità monetarie (art. 2, par. 2, lett. c). Di conseguenza non rientra, nella lettura più naturale, nella disciplina dei redditi da cripto-attività del TUIR, né nell’imposta sostitutiva al 33% in vigore dal 2026 (L. 207/2024). Ricordiamo che la Legge di Bilancio 2026 (L. 199/2025) ha mantenuto al 26%, a determinate condizioni, le plusvalenze sugli e-money token denominati in euro.
Il regime fiscale di dettaglio dell’euro digitale però non è ancora stato definito. Su due punti sono possibili due letture:
- Plusvalenze: poiché 1 euro digitale vale sempre 1 euro, non si generano differenze di valore. È la lettura più naturale; manca però un chiarimento ufficiale.
- Monitoraggio e imposta di bollo: una lettura assimila il wallet di euro digitale al contante, e quindi nessun adempimento; un’altra lo avvicina ai conti di pagamento, con possibili regole su imposta di bollo e comunicazioni all’Anagrafe dei rapporti. Bisognerà attendere le norme nazionali.
Per chi detiene stablecoin o altre cripto restano invece valide le regole su quadro RW e quadro RT (guida al quadro RW e RT) e i nuovi flussi informativi della DAC8 e della travel rule, che stanno alimentando i controlli dell’Agenzia delle Entrate sulle cripto. Per capire perché Bitcoin è un’altra cosa rispetto a qualsiasi moneta di banca centrale, vedi anche cos’è Bitcoin e la sua natura giuridica. Tutti gli approfondimenti sono nella sezione cripto e fisco.
Domande frequenti sull’euro digitale
L’euro digitale sostituirà il contante?No. La BCE e le istituzioni UE lo presentano come complemento al contante. In parallelo è in discussione un regolamento che rafforza l’accettazione delle banconote e l’accesso al contante.
L’euro digitale è una criptovaluta?No. È il contante in forma digitale: moneta di banca centrale con valore fisso pari all’euro, distribuito da intermediari vigilati. A differenza di Bitcoin è centralizzato: non ha una rete decentralizzata, non ha un’offerta fissa e non funziona su una blockchain pubblica. Non è soggetto a MiCA.
Che differenza c’è tra euro digitale e una stablecoin in euro?La stablecoin è emessa da un soggetto privato e il suo valore dipende dalle riserve dell’emittente. L’euro digitale è moneta di banca centrale, emesso dall’Eurosistema su autorizzazione della BCE, e ha corso legale.
Quanti euro digitali si potranno detenere?Ci sarà un limite per persona, non ancora fissato. La BCE ha simulato limiti tra 500 e 3.000 euro. Le somme eccedenti finiranno automaticamente sul conto corrente collegato.
L’euro digitale darà interessi?No. Non è remunerato, perché non deve diventare uno strumento di risparmio alternativo ai depositi bancari.
Usare l’euro digitale costerà qualcosa?I servizi base saranno gratuiti per i cittadini. Le banche potranno offrire servizi aggiuntivi a pagamento. Per gli esercenti le commissioni avranno un tetto.
La BCE potrà vedere i miei acquisti?Secondo la BCE, online la banca centrale non potrà identificare direttamente gli utenti; le banche li identificano per l’antiriciclaggio. Offline i dettagli sono noti solo a pagatore e beneficiario.
Quando arriverà l’euro digitale?La BCE prevede un pilota dalla seconda metà del 2027 e una possibile prima emissione nel 2029, a condizione che il regolamento europeo sia approvato in tempo.
Fonti
- BCE – FAQ sull’euro digitale
- BCE – comunicato del 30 ottobre 2025 sulla fase successiva
- BCE – P. Cipollone, «Money in the digital age», 6 ottobre 2026
- Commissione europea – Single Currency Package, 28 giugno 2023
- Parlamento europeo – relazione ECON sul corso legale del contante (2023/0208(COD))
- Freshfields – posizioni di Consiglio e Parlamento nei triloghi
- Brussels Signal – voto in plenaria del 9 luglio 2026
- OMFIF – il dibattito sul limite di detenzione
- Regolamento (UE) 2023/1114 (MiCA), artt. 2, 49 e 50; Legge 30 dicembre 2024, n. 207; Legge 30 dicembre 2025, n. 199.
Le informazioni hanno carattere generale e sono aggiornate alla data indicata. Il regolamento sull’euro digitale è ancora in negoziazione e il quadro fiscale nazionale non è definito: verificare sempre le fonti ufficiali prima di decidere.
Hai cripto o stablecoin e vuoi capire come cambierà il quadro?
Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività: dichiarazione, quadri RW e RT, regolarizzazione e risposte all’Agenzia delle Entrate.
Prenota consulenzaParliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi