Tutti gli articoliFiscalità internazionale
Tassazione criptovalute a Cipro: aliquote, regole e novità 2026
Le regole sulle cripto a Cipro, dalla persona fisica alla società. Aliquote, residenza ed eccezioni vanno lette nello stesso quadro.
In questo articolo 10 sezioni ↘
- Tassazione criptovalute a Cipro: come si qualificano le cripto
- Tassazione criptovalute a Cipro per le persone fisiche
- Tassazione criptovalute a Cipro per le società
- A chi si applica il regime: residenza e non-dom
- Tabella riepilogativa: tassazione criptovalute a Cipro
- MiCA, DAC8 e tassazione criptovalute a Cipro
- Il confronto con gli altri Paesi della serie
- Domande frequenti
- Fonti
- Hai cripto e stai valutando Cipro?
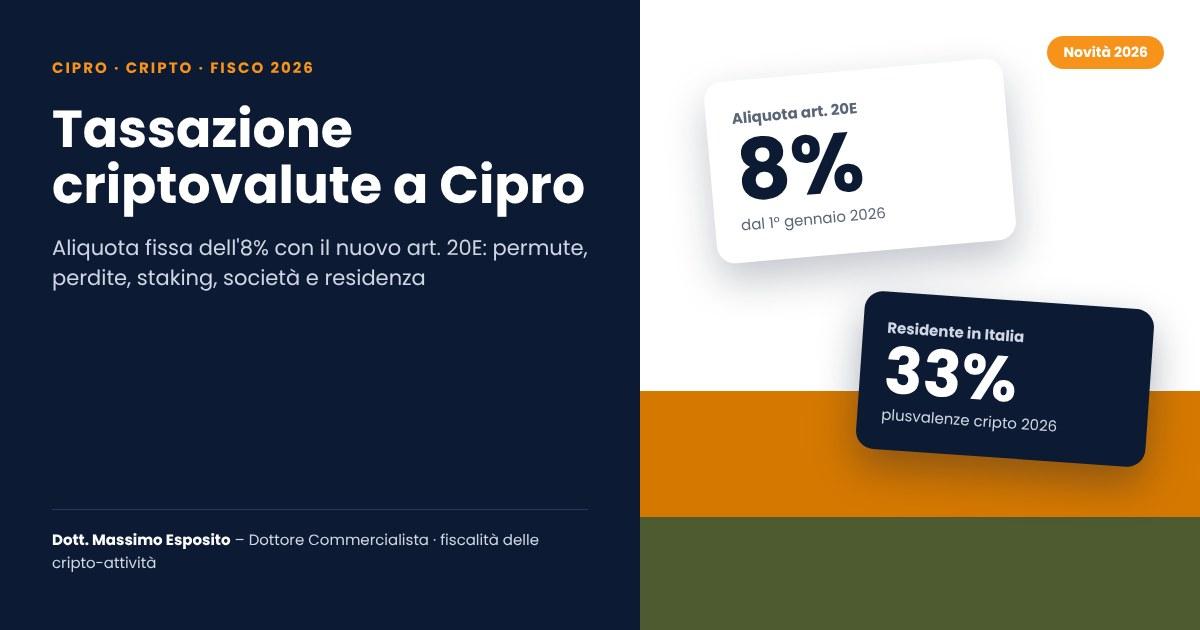
La tassazione criptovalute a Cipro è cambiata radicalmente dal 1° gennaio 2026. Con la riforma fiscale approvata dal Parlamento cipriota il 22 dicembre 2025, le cripto hanno per la prima volta una norma dedicata. Si tratta del nuovo articolo 20E della legge sull’imposta sul reddito, che prevede un’aliquota fissa dell’8% sugli utili da cessione.
Prima della riforma il quadro era incerto. Molti consulenti sostenevano che le plusvalenze occasionali fossero esenti, ma mancava una regola scritta. Oggi la regola c’è, è semplice e vale per persone fisiche e società. Restano però alcuni punti aperti, che vediamo con le due letture possibili. Per chi è residente in Italia, inoltre, nulla cambia: si applica il 33%.
Scheda aggiornata al 19 ottobre 2026. Le norme e la prassi possono cambiare: verificare sempre la situazione alla data dell’operazione.
Tassazione criptovalute a Cipro: come si qualificano le cripto
La riforma fiscale 2026 è stata pubblicata nella Gazzetta Ufficiale cipriota il 31 dicembre 2025. Tra le molte novità, inserisce nella legge sull’imposta sul reddito (n. 118(I)/2002) l’articolo 20E, dedicato alle cripto-attività.
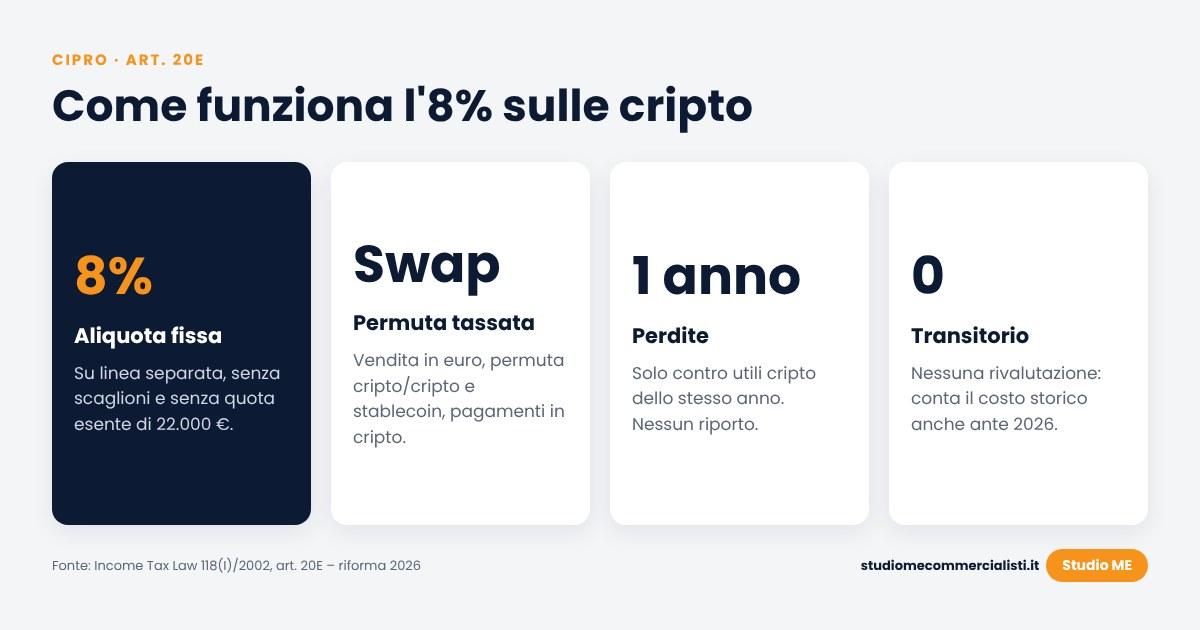
La norma non crea un’imposta nuova. Porta gli utili da cessione di cripto dentro l’imposta sul reddito, ma su una linea separata e con aliquota propria. Gli utili non si sommano agli altri redditi e non seguono gli scaglioni progressivi.
Per la definizione di cripto-attività la legge rinvia al Regolamento (UE) 2023/1114, cioè il MiCA. Rientrano quindi le cripto in senso stretto, gli asset-referenced token e gli e-money token, come USDC. Restano fuori i security token, che sono strumenti finanziari e seguono le regole proprie dei titoli.
Tassazione criptovalute a Cipro per le persone fisiche
Aliquota e base imponibile
Il residente fiscale cipriota paga l’8% sull’utile da cessione. L’utile è la differenza tra il corrispettivo e il costo di acquisto, al netto dei costi direttamente collegati, come commissioni di exchange e di rete. I valori si misurano in euro alla data dell’operazione.
La quota esente di 22.000 euro prevista per l’IRPEF cipriota non si applica a questa linea. Le altre fasce, dal 2026, sono 20%, 25%, 30% e 35% oltre 72.000 euro. Riguardano però stipendi, redditi d’impresa e gli altri redditi ordinari, non le cessioni di cripto.
Quali operazioni sono tassate
- vendita di cripto contro euro o altra valuta;
- permuta cripto/cripto, compreso il passaggio da una cripto a una stablecoin;
- uso delle cripto come mezzo di pagamento per beni o servizi;
- donazione o trasferimento senza corrispettivo (sul punto ci sono due letture, vedi sotto).
Non sono cessioni i trasferimenti tra wallet dello stesso titolare. Questo è un punto in comune con l’Italia. A differenza dell’Italia, invece, a Cipro anche la permuta tra cripto è un evento tassabile.
Sulle donazioni le fonti professionali non sono allineate. Secondo la lettura prevalente, la donazione è una cessione e sconta l’8% sul valore di mercato. Secondo una seconda lettura, minoritaria, donazioni e successioni restano fuori dall’articolo 20E. Cipro, in ogni caso, non ha imposte su donazioni e successioni.
Minusvalenze
Le perdite su cripto compensano solo utili su cripto dello stesso anno e dello stesso contribuente. Non si riportano agli anni successivi e non riducono stipendi, affitti o altri redditi. Chi chiude l’anno in perdita, quindi, perde il beneficio.
Nessun regime transitorio
La riforma non prevede rivalutazioni o franchigie per le cripto possedute prima del 2026. Su una cessione del 2026 si confronta il corrispettivo con il costo storico di acquisto. Per chi si trasferisce a Cipro è quindi importante arrivare con un registro dei costi in euro ben documentato.
Staking, lending, airdrop, mining e NFT
- Mining: è escluso espressamente dall’8%. Il reddito è ordinario, con aliquote progressive fino al 35% per le persone fisiche. Sulla successiva cessione delle cripto minate ci sono due letture: per alcuni rientra nell’8%, per altri resta anch’essa fuori dall’articolo 20E.
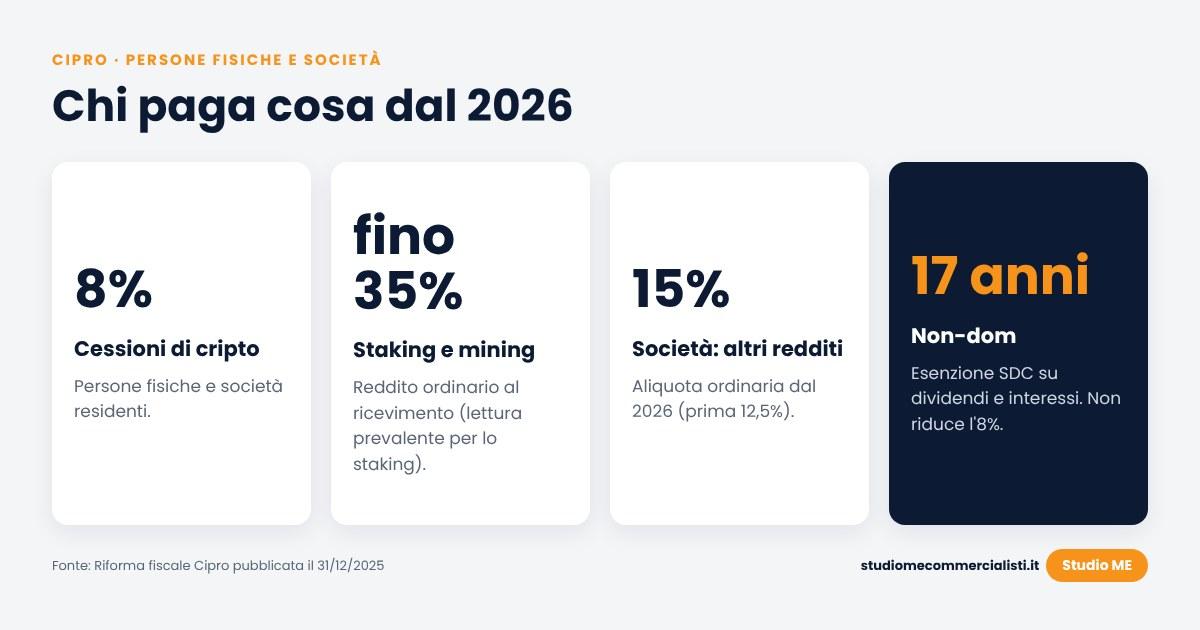
- Staking e lending: secondo la lettura prevalente le ricompense sono reddito ordinario al ricevimento, al valore di mercato. Il valore diventa il costo fiscale e la successiva cessione sconta l’8%. Una lettura minoritaria tende a ricondurre anche queste ricompense all’articolo 20E. Manca, a oggi, una circolare del Dipartimento delle imposte.
- Airdrop: la legge non li disciplina. Per alcuni sono reddito al ricevimento, se richiesti con un’attività dell’utente. Per altri hanno costo zero e si tassano solo alla cessione, con l’8%.
- NFT: gli NFT emessi in serie rientrano nel MiCA e quindi nell’8%. Gli NFT unici sono fuori dal MiCA e seguono le regole generali, con un quadro ancora non definito.
Trader professionali e contributo sanitario
Due temi restano aperti. Il primo riguarda chi fa trading con frequenza elevata. Per una lettura, l’articolo 20E si applica a tutti gli utili da cessione, senza distinguere tra investitore e trader. Per un’altra lettura, se l’attività ha natura d’impresa o riguarda derivati, il reddito può tornare nelle regole ordinarie.
Il secondo riguarda il contributo al servizio sanitario nazionale (GHS/GESY, 2,65%). Alcune fonti lo includono tra i costi del contribuente anche sulle cripto, altre lo escludono per gli utili tassati con l’8%. In assenza di indicazioni ufficiali, conviene valutare il caso concreto o chiedere un ruling.
Tassazione criptovalute a Cipro per le società
L’articolo 20E vale anche per le società residenti a Cipro. Gli utili da cessione di cripto scontano l’8%. Gli altri redditi, come mining, servizi o commissioni, seguono l’imposta societaria ordinaria. Dal 2026 l’aliquota ordinaria passa dal 12,5% al 15%.
La riforma ha anche abolito la distribuzione presunta dei dividendi (deemed dividend distribution) per gli utili prodotti dal 2026. La distribuzione presunta resta però per gli utili 2024 e 2025. La SDC sui dividendi pagati a soci residenti e domiciliati scende dal 17% al 5%, per i dividendi tratti da utili dal 2026 in poi. Inoltre le perdite fiscali ordinarie si riportano per 7 anni invece di 5. Dal 2026 è stata abolita l’imposta di bollo.
Per il socio italiano la società cipriota va valutata con attenzione. Se la gestione effettiva è in Italia, scatta il rischio di esterovestizione (art. 73 TUIR). Se la società è controllata da un residente in Italia, va verificata la disciplina CFC (art. 167 TUIR): una tassazione effettiva dell’8% è inferiore alla metà di quella italiana. Se la società ha prevalentemente redditi passivi, il rischio di imputazione per trasparenza è concreto. Approfondisci in tassazione dei residenti all’estero.
A chi si applica il regime: residenza e non-dom
Residenza fiscale a Cipro
L’8% si applica ai residenti fiscali ciprioti. I non residenti sono tassati solo sui redditi di fonte cipriota. La residenza si ottiene in due modi:
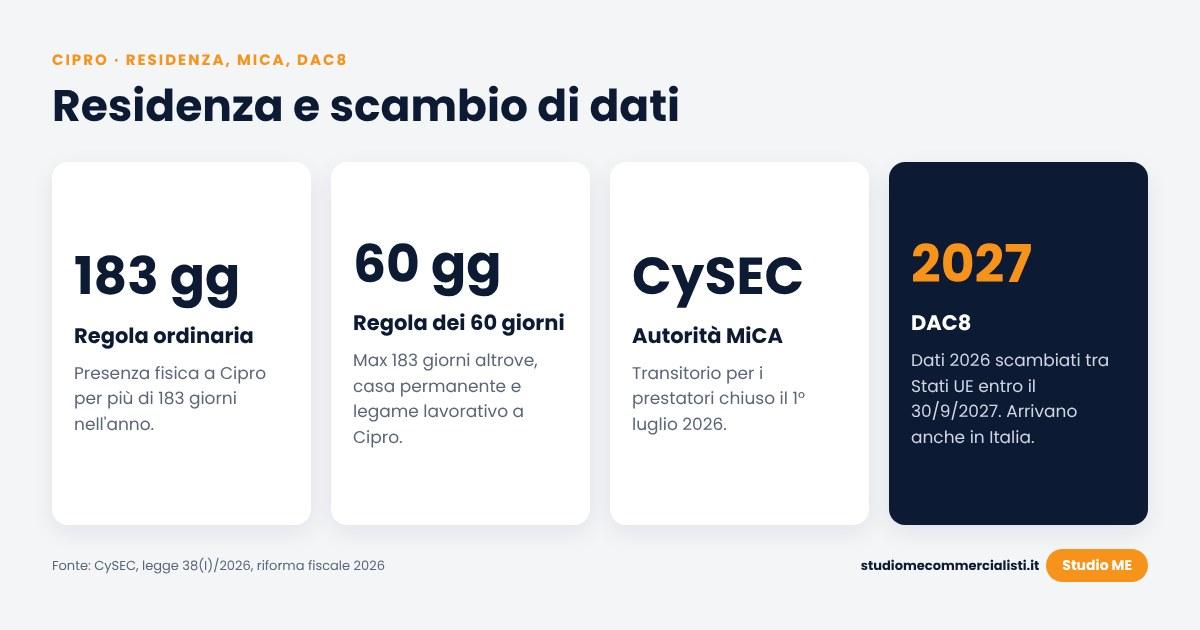
- regola dei 183 giorni: presenza fisica a Cipro per più di 183 giorni nell’anno solare;
- regola dei 60 giorni: almeno 60 giorni a Cipro, non più di 183 giorni in un altro singolo Stato, un’attività, un impiego o una carica in una società residente a Cipro e un’abitazione permanente, in proprietà o in affitto.
Dal 2026 la regola dei 60 giorni non richiede più di non essere residenti in nessun altro Stato. Questo rende più probabile una doppia residenza. In quel caso decidono la convenzione e i suoi criteri di prevalenza.
Lo status di non-dom
Chi non ha domicilio d’origine a Cipro può essere non-dom. Il beneficio riguarda la SDC: dividendi e interessi sono esenti. L’esenzione dura 17 anni e la riforma consente di prorogarla per due periodi di cinque anni, con un pagamento forfettario di 250.000 euro per ciascun periodo.
Attenzione però: lo status di non-dom non tocca l’articolo 20E, perché riguarda solo la SDC. Un non-dom paga comunque l’8% sulle cessioni di cripto. Il vantaggio riguarda dividendi e interessi, per esempio quelli distribuiti da una società.
Il punto di vista italiano
Per l’Italia conta l’art. 2 del TUIR, riformato dal D.Lgs. 209/2023 dal 2024. È residente chi, per la maggior parte del periodo d’imposta, ha in Italia il domicilio, inteso come centro delle relazioni personali e familiari, la residenza o la presenza fisica, contando anche le frazioni di giorno. L’iscrizione all’anagrafe è una presunzione relativa. La circolare 20/E/2024 ha chiarito i nuovi criteri. Dal 1° gennaio 2027 entra in vigore il nuovo testo unico (D.Lgs. 117/2026).
Cipro non è più nella black list delle persone fisiche (DM 4 maggio 1999): è stata eliminata con il DM 27 luglio 2010. Per chi si trasferisce a Cipro, quindi, non scatta la presunzione di residenza in Italia dell’art. 2, comma 2-bis, TUIR. Resta comunque necessario dimostrare il trasferimento effettivo del centro degli interessi, con l’iscrizione all’AIRE e prove concrete.
La convenzione contro le doppie imposizioni tra Italia e Cipro è stata firmata a Nicosia il 24 aprile 1974 e ratificata con la legge 10 luglio 1982, n. 564. È stata modificata da un protocollo del 4 giugno 2009, ratificato con la legge 3 maggio 2010, n. 70. L’art. 4 risolve i casi di doppia residenza con i criteri dell’abitazione permanente, del centro degli interessi vitali, del soggiorno abituale e della nazionalità.
Finché si resta residenti in Italia, la tassazione criptovalute a Cipro non interessa. Si paga il 33% sulle plusvalenze cripto dal 2026 (26% per gli e-money token in euro). Le cripto vanno indicate nel quadro RW e le plusvalenze nel quadro RT, anche se sono su un exchange cipriota. Approfondisci in quadro RW e quadro RT per le cripto e in residenza fiscale e criptovalute.
Tabella riepilogativa: tassazione criptovalute a Cipro
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Voce | Cipro (2026) |
|---|---|
| Norma | Art. 20E, legge 118(I)/2002 (riforma pubblicata il 31/12/2025) |
| Decorrenza | 1° gennaio 2026, senza regime transitorio |
| Aliquota persone fisiche | 8% fisso, su linea separata |
| Aliquota società | 8% sulle cessioni di cripto; 15% sugli altri redditi |
| Permuta cripto/cripto | Tassata |
| Stablecoin ed e-money token | Incluse (definizione MiCA) |
| Minusvalenze | Solo stesso anno, solo con utili cripto, nessun riporto |
| Staking e lending | Reddito ordinario al ricevimento (lettura prevalente) |
| Mining | Escluso: reddito ordinario |
| Non-dom | Non riduce l’8%; esenzione SDC su dividendi e interessi per 17 anni |
| Residenza | 183 giorni oppure regola dei 60 giorni |
| Successioni e donazioni | Nessuna imposta |
| Autorità MiCA | CySEC |
MiCA, DAC8 e tassazione criptovalute a Cipro
L’autorità competente per il MiCA è la CySEC, la Consob cipriota. I prestatori già registrati secondo le regole nazionali dovevano chiedere l’autorizzazione MiCA entro il 27 febbraio 2026. Il periodo transitorio è terminato il 1° luglio 2026. Chi non ha presentato domanda doveva preparare un piano di uscita ordinata.
Sul fronte fiscale, la direttiva DAC8 si applica in tutta l’UE dal 1° gennaio 2026. Cipro l’ha recepita con la legge n. 38(I)/2026, approvata il 27 marzo 2026 con effetto dal 1° gennaio 2026, dopo la messa in mora da parte della Commissione europea di gennaio. I prestatori raccolgono i dati del 2026, li comunicano entro il 30 giugno 2027 e il primo scambio automatico tra Stati è previsto entro il 30 settembre 2027.
Per chi vive in Italia e usa piattaforme cipriote, quindi, i dati arriveranno all’Agenzia delle Entrate. Sui controlli già in corso leggi controlli dell’Agenzia delle Entrate sulle criptovalute.
Il confronto con gli altri Paesi della serie
Con la riforma, la tassazione criptovalute a Cipro si colloca tra i regimi con una tassazione esplicita ma bassa. Ecco come si confronta con le altre tappe della serie:
- Bulgaria: aliquota fissa del 10% sulle plusvalenze delle persone fisiche.
- Portogallo e Madeira: esenzione oltre 365 giorni di possesso, 28% sotto l’anno (con opzione per la tassazione progressiva).
- Malta: per l’investitore privato, di regola, nessuna imposta sulle plusvalenze, salvo attività di trading.
- Svizzera: plusvalenze private di regola esenti, salvo trader professionale, ma imposta cantonale sulla sostanza.
- Olanda: nessuna imposta sulla vendita, ma rendimento presunto tassato nel Box 3.
- Dubai: nessuna imposta sul reddito per le persone fisiche.
- Le schede di Grecia ed Estonia completano il quadro.
Rispetto all’Italia la differenza è netta: 8% contro 33%. A Cipro però la permuta cripto/cripto è tassata e le perdite non si riportano, mentre in Italia le minusvalenze si riportano per quattro anni.
Domande frequenti
Come funziona la tassazione criptovalute a Cipro nel 2026?Dal 1° gennaio 2026 gli utili da cessione di cripto sono tassati con aliquota fissa dell’8%, secondo il nuovo articolo 20E della legge sull’imposta sul reddito. Vale per persone fisiche e società residenti.
A Cipro la permuta tra cripto è tassata?Sì. A differenza dell’Italia, la permuta cripto/cripto è una cessione e sconta l’8%, compreso il passaggio a una stablecoin.
Le minusvalenze su cripto si possono riportare a Cipro?No. Le perdite compensano solo utili su cripto dello stesso anno e non si riportano agli anni successivi.
Lo staking è tassato all’8% a Cipro?Secondo la lettura prevalente no: le ricompense sono reddito ordinario al ricevimento, con aliquote fino al 35%. La successiva cessione sconta l’8%. Manca ancora una circolare ufficiale.
Lo status di non-dom riduce la tassazione sulle cripto?No. Il non-dom paga comunque l’8% sulle cessioni di cripto. Il beneficio riguarda l’esenzione dalla SDC su dividendi e interessi per 17 anni.
Come si diventa residenti fiscali a Cipro?Con più di 183 giorni di presenza nell’anno, oppure con la regola dei 60 giorni: presenza minima, abitazione permanente e un legame lavorativo o societario con Cipro.
Un residente in Italia con cripto su un exchange cipriota cosa paga?Paga l’imposta italiana del 33% sulle plusvalenze e indica le cripto nel quadro RW. L’aliquota cipriota dell’8% riguarda solo i residenti a Cipro.
Cipro è nella black list italiana per le persone fisiche?No. Cipro è stata eliminata dalla lista del DM 4 maggio 1999 con il DM 27 luglio 2010. Chi si trasferisce deve comunque dimostrare il trasferimento effettivo.
Fonti
- EY – Cyprus enacts major tax reform legislation (gennaio 2026)
- Trident Trust – Cyprus tax reform memo (aprile 2026)
- Koufettas Law – Cyprus 8% crypto flat tax, article 20E
- Ascentium – Cyprus tax reform 2026: digital assets
- Chambers – Private Wealth 2026: Cyprus
- IBCCS – Cyprus tax residency 2026: regole dei 60 e 183 giorni
- Cyprus Mail – CySEC e scadenza MiCA per i CASP
- Andersen Cyprus – recepimento DAC8
- Normattiva – Legge 10 luglio 1982, n. 564 (convenzione Italia-Cipro)
- Normattiva – Legge 3 maggio 2010, n. 70 (protocollo 2009)
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale. La disciplina cipriota è recente e la prassi del Dipartimento delle imposte è ancora in evoluzione: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto e stai valutando Cipro?
Che tu stia pensando di trasferirti a Cipro, di costituire una società cipriota o abbia cripto su piattaforme cipriote, ti aiutiamo a verificare residenza, obblighi in Italia e convenienza effettiva. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi