
La tassazione delle criptovalute in Portogallo non è più quella a imposta zero di qualche anno fa, ma resta tra le più favorevoli dell’Unione Europea per chi detiene le proprie cripto nel lungo periodo. Dal 1° gennaio 2023 la legge di bilancio portoghese (Lei n.º 24-D/2022) ha inserito i criptoativos nel codice dell’imposta sul reddito delle persone fisiche (CIRS): le plusvalenze su cripto detenute per meno di 365 giorni scontano il 28%, mentre quelle su cripto detenute per 365 giorni o più sono escluse da imposta.
Nel 2026 l’impianto non è cambiato, ma ci sono tre novità da conoscere: la rinumerazione dell’art. 10 del CIRS, la legge che recepisce la direttiva DAC8 sullo scambio automatico dei dati e la fine, il 1° luglio, del periodo transitorio MiCA. Su alcuni punti, inoltre, legge, prassi e commentatori non coincidono: in quei casi riportiamo entrambe le letture, senza presentarne una come certa.
In breve: tassazione criptovalute in Portogallo
- Meno di 365 giorni: 28% sul saldo tra plusvalenze e minusvalenze dell’anno, con opzione per le aliquote progressive (art. 72 del CIRS).
- 365 giorni o più: plusvalenze escluse da imposta e minusvalenze irrilevanti; secondo le guide alla dichiarazione l’operazione va comunque indicata.
- Permuta tra cripto: non tassata; la cripto ricevuta eredita il costo di quella ceduta. Sul conteggio dei 365 giorni dopo la permuta esistono due letture.
- Staking e lending: redditi di capitale, 28%; se pagati in cripto, la tassazione è rinviata alla cessione.
- Mining e attività abituale: reddito d’impresa, aliquote progressive.
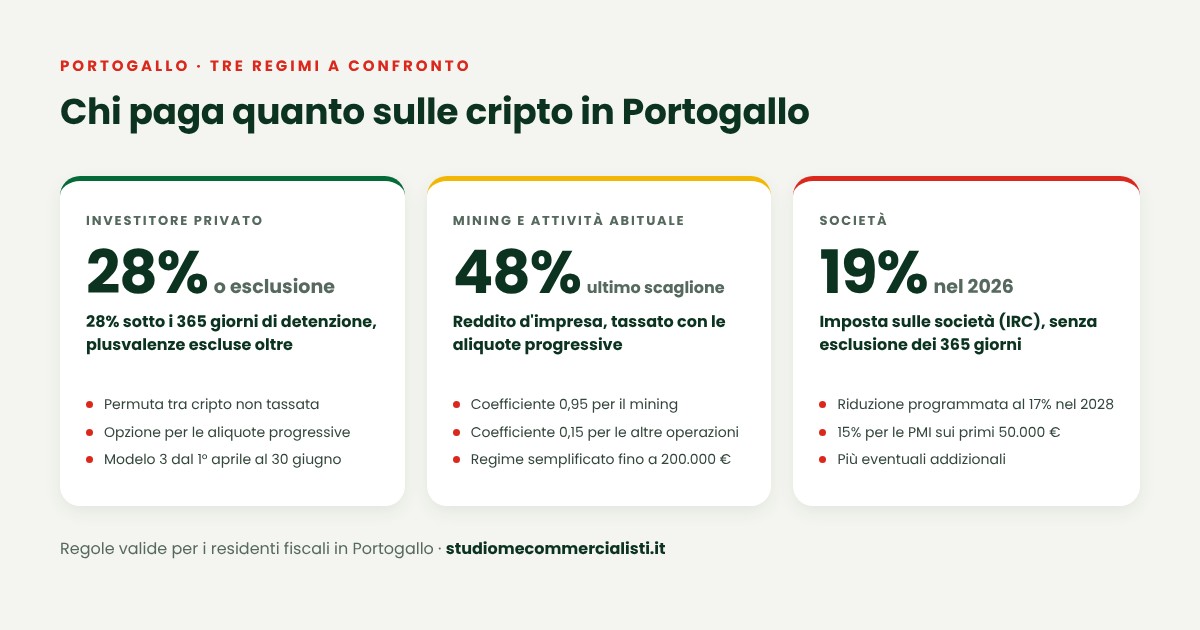
- Società: nessuna esclusione per i 365 giorni; imposta sulle società (IRC) al 19% nel 2026.
- Trasferimento all’estero: la perdita della residenza portoghese è equiparata a una cessione.
- DAC8: i dati sulle operazioni del 2026 arrivano al fisco portoghese entro il 31 maggio 2027.
Aggiornato a ottobre 2026 sulla normativa portoghese e sulla prassi pubblicata dall’Autoridade Tributária e Aduaneira (AT).
Come il fisco portoghese qualifica le criptovalute
Fino al 31 dicembre 2022 la cessione di cripto da parte di un privato, senza carattere di abitualità, non rientrava in nessuna categoria di reddito. L’amministrazione finanziaria portoghese (Autoridade Tributária e Aduaneira, AT) lo ha ribadito ancora nell’informazione vincolante n. 23162 del 22 gennaio 2025, relativa a una vendita di bitcoin del 2022.
Dal 2023, invece, l’art. 10 del CIRS definisce il criptoativo come ogni rappresentazione digitale di valore o di diritti che può essere trasferita o conservata elettronicamente con tecnologia a registro distribuito o analoga. Restano fuori dalla definizione i criptoativos unici e non fungibili, cioè gli NFT. Le cripto che costituiscono valori mobiliari, poi, seguono le regole previste per i titoli e non beneficiano dell’esclusione dei 365 giorni.
Una nota sui riferimenti normativi. Il Decreto-Lei n.º 97/2026 del 20 maggio, dedicato alla fiscalità della casa, ha aggiunto nuovi commi all’art. 10 e ha fatto slittare di tre posizioni quelli successivi: le norme sulle cripto, prima ai nn. 17-22, oggi si leggono ai nn. 20-25. Le informazioni vincolanti e l’opuscolo dell’AT pubblicati prima citano ancora la vecchia numerazione, perciò di seguito le indichiamo entrambe. Nel testo consultabile sul Portal das Finanças, inoltre, alcuni rinvii interni risultano ancora riferiti ai vecchi numeri: è un dettaglio da tenere presente quando si confrontano le fonti.
Tassazione criptovalute in Portogallo per le persone fisiche
Meno di 365 giorni: aliquota del 28%
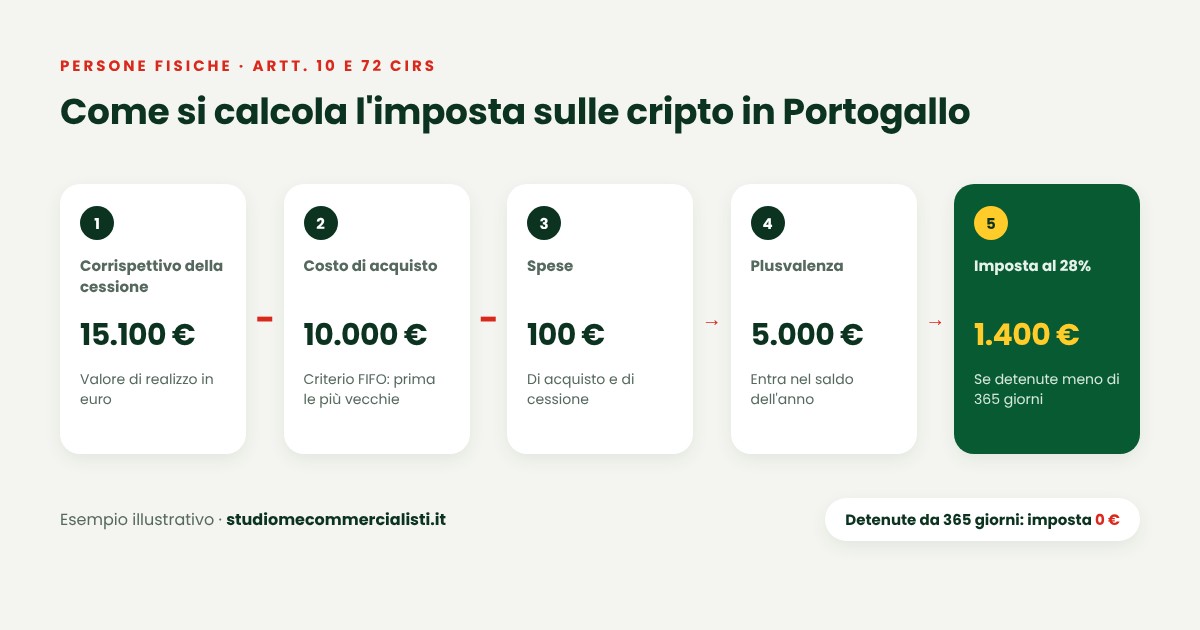
Le plusvalenze da cessione a titolo oneroso di cripto rientrano nella categoria G (art. 10, n. 1, lett. k, del CIRS). La plusvalenza è la differenza tra il valore di realizzo e il valore di acquisto, aumentato delle spese necessarie sostenute per l’acquisto e la cessione. Sul saldo positivo tra plusvalenze e minusvalenze dell’anno si applica l’aliquota del 28% (art. 72, n. 1, lett. c).
In alternativa il contribuente può optare per il cumulo con gli altri redditi (englobamento): si applicano allora le aliquote progressive, che nel 2026 vanno dal 12,5% al 48%, oltre alla sovrattassa di solidarietà del 2,5% tra 80.000 e 250.000 euro e del 5% oltre questa soglia. Il cumulo diventa obbligatorio, secondo l’opuscolo dell’AT, solo per le cripto che costituiscono valori mobiliari, detenute per meno di 365 giorni, quando il reddito imponibile raggiunge l’ultimo scaglione. Ad esempio:
| Passaggio | Cessione dopo 200 giorni | Cessione dopo 400 giorni |
|---|---|---|
| Costo di acquisto | 10.000 euro | 10.000 euro |
| Corrispettivo della cessione | 15.100 euro | 15.100 euro |
| Spese di acquisto e cessione | − 100 euro | − 100 euro |
| Plusvalenza | 5.000 euro | 5.000 euro |
| Imposta | 1.400 euro (28%) | 0 euro (esclusa) |
365 giorni o più: plusvalenze escluse
Se le cripto sono state detenute per un periodo pari o superiore a 365 giorni, i guadagni sono esclusi da imposta e, specularmente, le perdite non rilevano (art. 10, n. 22, già n. 19). Conta anche il periodo di detenzione anteriore al 1° gennaio 2023, grazie alla norma transitoria della Lei n.º 24-D/2022.
Per stabilire quali unità sono state cedute si applica il criterio FIFO: si considerano vendute le cripto acquistate da più tempo (art. 43, n. 8, lett. g). Secondo l’opuscolo dell’AT, quando le cripto sono depositate presso più intermediari o prestatori di servizi, il FIFO si applica a ciascuno separatamente. Di conseguenza è essenziale conservare la prova delle date di acquisto.
L’esclusione ha due limiti:
- Valori mobiliari: non si applica alle cripto che hanno natura di titoli.
- Controparti estere: non si applica quando il percettore o il soggetto che paga non risiede nell’Unione Europea, nello Spazio economico europeo o in uno Stato con cui è in vigore una convenzione contro le doppie imposizioni (art. 10, n. 24, già n. 21). Alcune fonti richiamano anche gli accordi sullo scambio di informazioni: la formulazione va verificata sul testo vigente.
Quanto alle minusvalenze sotto i 365 giorni, si riportano nei cinque anni successivi solo se si opta per il cumulo. Non rilevano in nessun caso, invece, quando la controparte è soggetta a un regime fiscale privilegiato (art. 43, n. 7).
Permuta tra cripto e conteggio dei 365 giorni
Quando il corrispettivo della cessione è costituito da altre cripto non c’è tassazione: alle cripto ricevute si attribuisce il valore di acquisto di quelle cedute (art. 10, n. 23, già n. 20). L’imposta si valuta quindi solo quando c’è una cessione effettiva contro denaro oppure contro beni e servizi diversi da altre cripto.
Resta però un punto aperto: la legge trasferisce alla cripto ricevuta il costo, ma non dice nulla sulla data di acquisto. Sul conteggio dei 365 giorni dopo una permuta circolano quindi due letture.
- Prima lettura: la cripto ricevuta è un nuovo attivo e il periodo di detenzione riparte dalla data della permuta. È l’interpretazione letterale segnalata da alcuni commentatori e adottata da diverse guide operative.
- Seconda lettura: nell’informazione vincolante n. 28969 del 31 ottobre 2025 l’AT ha esaminato una cripto detenuta per oltre 365 giorni, convertita in USDC con uno scambio «tecnico e immediato» e subito dopo in euro. Ha concluso che la tassazione si verifica solo alla conversione in valuta fiat e che la plusvalenza resta esclusa.
L’AT, tuttavia, non ha chiarito che cosa significhi «immediato» né si è pronunciata sul caso di una permuta eseguita prima dei 365 giorni. Inoltre un’informazione vincolante impegna l’amministrazione solo rispetto al caso del richiedente. Chi pianifica una cessione, quindi, non può dare per scontata né l’una né l’altra lettura.
Staking, lending e airdrop
Le remunerazioni derivanti da operazioni su cripto, come staking e lending, sono redditi di capitale (categoria E) ai sensi dell’art. 5, n. 2, lett. u), del CIRS e scontano il 28%. Se però la remunerazione è pagata in cripto, la tassazione è rinviata: il reddito è tassato come plusvalenza al momento della cessione delle cripto ricevute (art. 5, n. 11). L’AT lo ha confermato per lo staking nell’informazione vincolante n. 28122 del 16 marzo 2026.
Anche qui non tutto è definito. Sul costo di carico delle cripto ricevute come ricompensa alcune guide indicano un valore pari a zero, con l’intero corrispettivo tassato alla cessione; altri commentatori osservano invece che la prassi non ha ancora chiarito né il costo né il rapporto con la regola dei 365 giorni. Per gli airdrop, un parere tecnico dell’ordine dei contabili portoghesi (OCC) del 15 settembre 2025 li riconduce alla categoria E, ma suggerisce di chiedere un’informazione vincolante; altre guide li trattano come cripto tassate solo alla successiva cessione.
NFT
Gli NFT sono esclusi dalla definizione fiscale di criptoativo. Sono quindi fuori dal regime descritto in questa guida e il loro trattamento va valutato caso per caso, in base alla natura del token e all’attività di chi lo cede.
Mining e trading abituale: quando scatta il reddito d’impresa
L’emissione di cripto, il mining e la validazione delle transazioni sono attività commerciali (art. 4 del CIRS): il reddito rientra nella categoria B e sconta le aliquote progressive. Nel regime semplificato, ammesso fino a 200.000 euro di ricavi annui, il reddito imponibile si determina con un coefficiente di 0,15 per le operazioni su cripto e di 0,95 per il mining. Secondo l’opuscolo dell’AT, anche in categoria B la permuta tra cripto non genera reddito finché non c’è una cessione effettiva contro denaro o beni diversi da altre cripto.
Quanto al confine tra investitore e imprenditore, nell’informazione vincolante n. 28122 l’AT ha precisato che l’uso di software automatici di negoziazione non basta, da solo, a trasformare l’attività in impresa. Contano invece una struttura organizzata, l’abitualità, la prestazione di servizi a terzi e il fatto che l’attività sia la principale fonte di reddito.
Dichiarazione dei redditi e versamento
- Modello: dichiarazione annuale Modelo 3 IRS, da presentare dal 1° aprile al 30 giugno dell’anno successivo.
- Allegati: secondo le guide alla compilazione 2026, le cessioni sotto i 365 giorni vanno nell’Anexo G (quadro 18) e quelle escluse nell’Anexo G1 (quadro 7). I redditi di capitale si indicano nell’Anexo E, quelli d’impresa nell’Anexo B e i redditi di fonte estera nell’Anexo J.
- Versamento: di regola entro il 31 agosto, dopo la liquidazione dell’imposta.
- Documenti: estratti delle piattaforme, date e costi di acquisto, commissioni e trasferimenti tra wallet vanno conservati, perché servono a dimostrare il periodo di detenzione.
Exit tax: cosa succede se si lascia il Portogallo
La perdita della residenza fiscale portoghese è equiparata a una cessione a titolo oneroso (art. 10, n. 25, già n. 22). L’opuscolo dell’AT conferma che in questo caso si ha tassazione, in categoria G, delle cripto detenute. Sul rapporto con la regola dei 365 giorni, però, non abbiamo trovato una presa di posizione espressa, e le letture sono due.
- Prima lettura: poiché il trasferimento è equiparato a una cessione della lett. k), per le cripto detenute da 365 giorni o più dovrebbe valere la stessa esclusione prevista per le vendite.
- Seconda lettura: alcune guide descrivono un prelievo del 28% sulle plusvalenze latenti al momento della partenza, senza distinguere in base al periodo di detenzione.
Chi valuta un trasferimento dal Portogallo verso un altro Stato, Italia compresa, deve quindi verificare il punto prima di muoversi.
Società: IRC senza esclusione dei 365 giorni
Per le società non esistono regole speciali: i risultati delle operazioni su cripto concorrono al reddito secondo le norme ordinarie dell’imposta sulle società (IRC), senza alcuna esclusione legata al periodo di detenzione. L’aliquota ordinaria è del 19% nel 2026, con una riduzione programmata fino al 17% nel 2028; per le piccole e medie imprese è prevista un’aliquota del 15% sui primi 50.000 euro di imponibile. A queste si aggiungono le eventuali addizionali locali e statali.
Imposto do Selo: donazioni, successioni e commissioni
Le cripto rientrano anche nell’imposta di bollo portoghese (Imposto do Selo). Le trasmissioni gratuite, cioè donazioni e successioni, scontano il 10%; le commissioni e i corrispettivi addebitati dai prestatori di servizi su cripto scontano il 4%. Sulle esenzioni per i familiari le guide non coincidono: alcune indicano l’esenzione per coniuge e discendenti e per le donazioni di modesto valore, altre riportano soglie diverse. In attesa di una verifica sul codice dell’imposta, conviene non dare per acquisita nessuna delle due versioni.
Infine, quando le cripto sono usate come corrispettivo per l’acquisto di un immobile, il loro valore entra nella base imponibile dell’imposta sui trasferimenti immobiliari (IMT).
Tabella riepilogativa: tassazione criptovalute in Portogallo
| Fattispecie | Trattamento |
|---|---|
| Cessione di cripto detenute meno di 365 giorni | 28% sul saldo annuale, oppure aliquote progressive su opzione |
| Cessione di cripto detenute 365 giorni o più | Esclusa da imposta (non per i valori mobiliari e per le controparti fuori dall’area agevolata) |
| Permuta tra cripto | Non tassata; il costo passa alla cripto ricevuta |
| Staking e lending pagati in valuta | Redditi di capitale, 28% |
| Staking e lending pagati in cripto | Tassazione rinviata alla cessione |
| Mining | Reddito d’impresa; coefficiente 0,95 nel regime semplificato |
| Trading abituale e organizzato | Reddito d’impresa; coefficiente 0,15 nel regime semplificato |
| Società | IRC 19% nel 2026, senza esclusione dei 365 giorni |
| Donazioni e successioni | Imposto do Selo 10%, salvo esenzioni |
| Perdita della residenza portoghese | Equiparata a una cessione |
MiCA in Portogallo: vigilanza e fine del transitorio
Il 5 dicembre 2025 il Parlamento portoghese ha approvato le leggi di esecuzione del regolamento (UE) 2023/1114, noto come MiCA, e del regolamento (UE) 2023/1113 sui trasferimenti di cripto-attività. Secondo quanto riportato dalla stampa, la vigilanza sui prestatori di servizi per le cripto-attività con sede in Portogallo spetta al Banco de Portugal, mentre la CMVM è coinvolta per gli emittenti; la ripartizione esatta delle competenze va letta sul testo di legge.
Gli operatori già attivi in base al diritto nazionale hanno potuto proseguire fino al 1° luglio 2026. Da quella data, quindi, il periodo transitorio è chiuso e per operare serve un’autorizzazione MiCA.
DAC8: dal 2026 i dati arrivano al fisco portoghese
La Lei n.º 26/2026 del 3 giugno ha recepito la direttiva (UE) 2023/2226 (DAC8) e la direttiva (UE) 2025/872 (DAC9), e ha riscritto l’art. 124.º-A del CIRS. I prestatori di servizi per le cripto-attività devono comunicare all’AT, per ciascun utente, i dati identificativi e la residenza fiscale, gli importi delle operazioni contro valuta, il valore degli scambi tra cripto e i trasferimenti verso indirizzi non associati a un prestatore.
- 1° gennaio 2026: decorrono gli obblighi di raccolta dei dati.
- 1° gennaio 2027: termine per acquisire l’autocertificazione degli utenti preesistenti.
- 31 maggio 2027: prima comunicazione all’AT, relativa alle operazioni del 2026; poi ogni anno entro il 31 maggio.
Le sanzioni per omessa comunicazione vanno da 2.000 a 22.500 euro. Per l’investitore, quindi, le operazioni eseguite presso i prestatori europei diventano visibili al fisco anche quando la plusvalenza è esclusa. Un chiarimento: l’«imposta del 15%» citata da alcuni titoli di stampa a proposito di questa legge è la minimum tax globale delle grandi imprese, oggetto della DAC9, e non un prelievo sulle cripto.

Cosa potrebbe cambiare
L’esclusione dei 365 giorni è oggetto di discussione politica. In sede di legge di bilancio 2026 il Partito comunista portoghese aveva proposto di tassare tutte le plusvalenze su cripto; la legge approvata (Lei n.º 73-A/2025) non contiene però norme sui criptoativos e il regime è rimasto invariato. La proposta di bilancio 2027 è attesa entro il 12 ottobre 2026 e, al momento, non risultano annunci sulle cripto.
A livello europeo, infine, nel negoziato sul bilancio dell’Unione 2028-2034 si discute di un contributo sui guadagni da attivi digitali. Una proposta formale è attesa a metà ottobre 2026; l’aliquota non è definita e serve l’unanimità degli Stati membri. È quindi presto per trarne conseguenze operative.
A chi si applica il regime portoghese
Il regime descritto riguarda chi è fiscalmente residente in Portogallo. In sintesi, secondo l’art. 16 del CIRS è residente chi soggiorna nel Paese per più di 183 giorni, anche non consecutivi, in un periodo di dodici mesi con inizio o fine nell’anno, oppure chi vi dispone di un’abitazione in condizioni che facciano supporre l’intenzione di mantenerla come residenza abituale. Il vecchio regime dei residenti non abituali (NHR) è chiuso ai nuovi ingressi e il regime che lo ha sostituito (IFICI), secondo le guide consultate, non è pensato per l’investitore passivo in cripto.
Aprire un conto presso un exchange portoghese, quindi, non basta per applicare queste regole. Chi resta residente in Italia ai sensi dell’art. 2 del TUIR continua a dichiarare e tassare le proprie cripto in Italia, dove dal 2026 le plusvalenze scontano il 33% e non esiste un’esclusione legata al periodo di detenzione. Per i criteri italiani rimandiamo all’articolo sulla tassazione dei residenti all’estero; per un altro regime europeo, alla guida sulla tassazione delle criptovalute in Bulgaria.
Tassazione criptovalute in Portogallo: domande frequenti
Le persone fisiche residenti in Portogallo pagano il 28% sulle plusvalenze da cessione di cripto detenute per meno di 365 giorni, con possibilità di optare per le aliquote progressive. Le plusvalenze su cripto detenute per 365 giorni o più sono escluse da imposta, salvo che si tratti di valori mobiliari o che la controparte sia fuori dall’area UE/SEE e dagli Stati con convenzione contro le doppie imposizioni.
No. Quando il corrispettivo è costituito da altre cripto non c’è tassazione e la cripto ricevuta eredita il costo di quella ceduta. L’imposta si valuta alla successiva cessione contro denaro oppure contro beni e servizi.
La legge non lo dice espressamente. Secondo una lettura letterale il periodo riparte dalla data dello scambio; l’amministrazione portoghese, però, nell’informazione vincolante n. 28969 del 2025 ha considerato esclusa la plusvalenza su una cripto detenuta oltre 365 giorni e convertita in stablecoin in modo «tecnico e immediato» prima della vendita in euro. Il punto resta aperto.
Staking e lending producono redditi di capitale tassati al 28%; se la ricompensa è pagata in cripto, la tassazione è rinviata alla cessione. Il mining è reddito d’impresa, con aliquote progressive e, nel regime semplificato, un coefficiente di 0,95.
La perdita della residenza fiscale portoghese è equiparata a una cessione. Non è però chiaro se l’esclusione per le cripto detenute da 365 giorni o più valga anche in questo caso: le fonti consultate riportano due letture diverse.
No. Le regole portoghesi valgono per chi è fiscalmente residente in Portogallo. Chi resta residente in Italia dichiara e tassa le proprie cripto in Italia, anche se usa un exchange portoghese.
Dal 2026 i prestatori di servizi per le cripto-attività raccolgono i dati degli utenti e delle operazioni e li comunicano all’amministrazione finanziaria entro il 31 maggio dell’anno successivo. La prima comunicazione, relativa al 2026, è attesa entro il 31 maggio 2027.
Fonti
- Código do IRS (CIRS), art. 10 – Portal das Finanças (in portoghese), con gli artt. 4, 5, 16, 43, 72 e 124.º-A; Lei n.º 24-D/2022 e Decreto-Lei n.º 97/2026.
- AT – opuscolo «Criptoativos: conceito fiscal e tributação» (dicembre 2025): categorie di reddito, FIFO, Imposto do Selo, perdita della residenza.
- Informazioni vincolanti dell’AT n. 28969 (conversione in stablecoin), n. 28122 (detenzione, staking, software di negoziazione) e n. 23162 (regime anteriore al 2023).
- Lei n.º 26/2026 del 3 giugno, che recepisce la direttiva (UE) 2023/2226 (DAC8), e Portaria n.º 255/2026/1.
- Regolamento (UE) 2023/1114 (MiCA) e leggi portoghesi di esecuzione approvate il 5 dicembre 2025.
- Cuatrecasas, «IRS e criptoativos: a conversão técnica» (10 dicembre 2025) e parere tecnico OCC (15 settembre 2025).
Le informazioni hanno carattere generale e sono aggiornate a ottobre 2026. Dove le fonti non coincidono abbiamo riportato entrambe le letture. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Hai cripto e stai valutando il Portogallo?
Residenza fiscale, operazioni su exchange esteri, quadro RW e quadro RT: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
