
La tassazione delle criptovalute in Bulgaria è tra le più leggere dell’Unione Europea. Per le persone fisiche l’imposta sul reddito è del 10% e si applica al risultato netto dell’anno, ridotto di un 10% forfettario di spese: il carico effettivo è quindi del 9%. Inoltre, dal 1° gennaio 2024 la legge bulgara sull’imposta sul reddito delle persone fisiche menziona espressamente le valute virtuali tra gli attivi finanziari, e ha chiuso così anni di incertezza interpretativa.
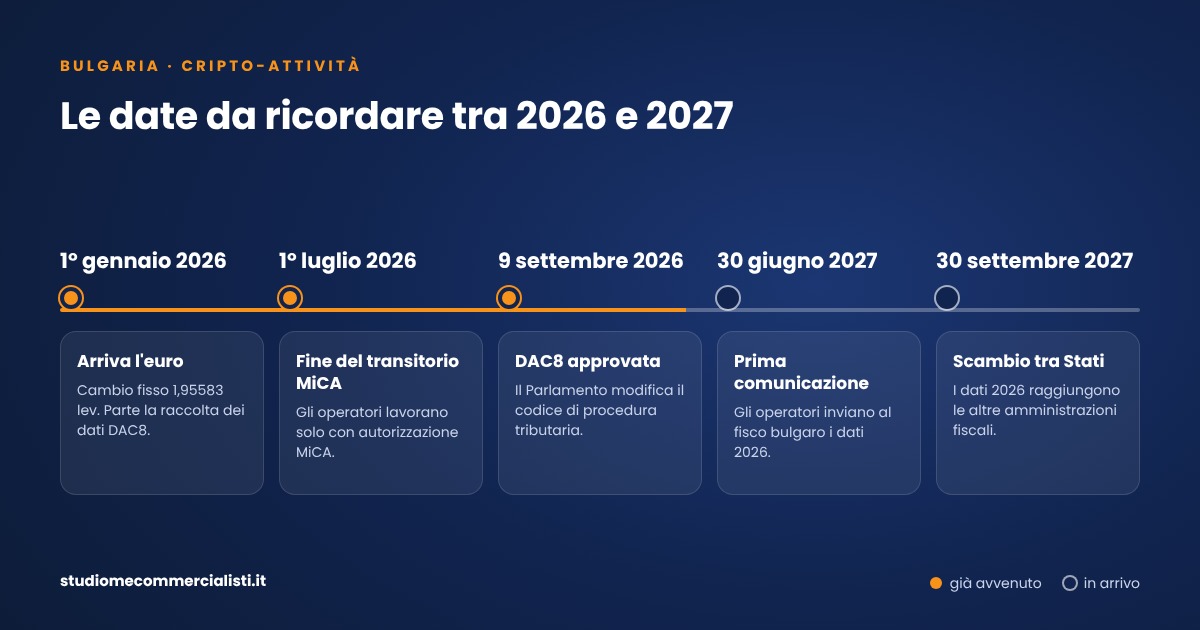
Il 2026 ha portato tre novità: l’euro come valuta nazionale dal 1° gennaio, la fine del periodo transitorio MiCA per gli operatori il 1° luglio e, il 9 settembre, l’approvazione delle norme che recepiscono la direttiva DAC8 sullo scambio automatico dei dati. Questa guida riassume le regole per persone fisiche e società, con i riferimenti normativi e le fonti ufficiali.
In breve: tassazione criptovalute in Bulgaria
- Persone fisiche: imposta del 10% sulle plusvalenze nette dell’anno, ridotte del 10% di spese forfettarie. Aliquota effettiva: 9% (art. 33, comma 3, della legge ZDDFL).
- Operazioni tassate: la vendita contro euro e la permuta tra cripto. La semplice detenzione non genera imposta.
- Minusvalenze: si compensano solo con le plusvalenze dello stesso anno; non si riportano agli anni successivi.
- Dichiarazione: annuale, Allegato 5, tabella 2, codice 5082, dal 10 gennaio al 30 aprile dell’anno successivo. Nessun acconto.
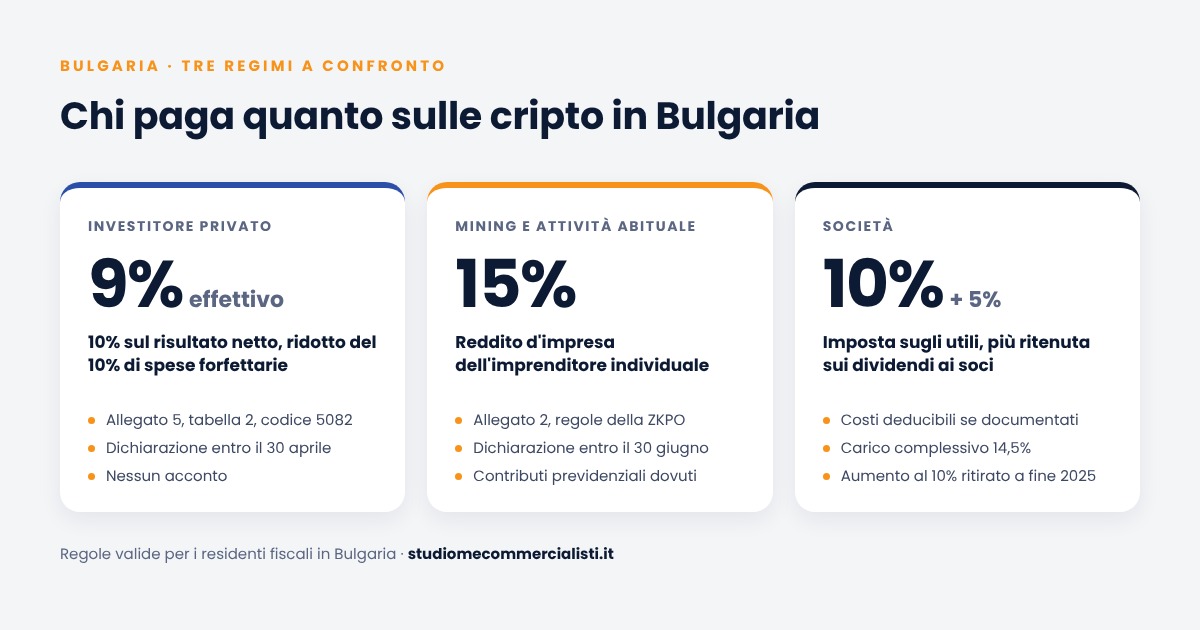
- Mining e attività abituale: reddito d’impresa, aliquota del 15%, Allegato 2.
- Società: imposta del 10% sugli utili e ritenuta del 5% sui dividendi distribuiti.
- DAC8: i dati sulle operazioni del 2026 arrivano all’amministrazione finanziaria bulgara entro il 30 giugno 2027.
Aggiornato a ottobre 2026 sulla normativa bulgara e sulla prassi pubblicata dall’amministrazione finanziaria.
Come il fisco bulgaro qualifica le criptovalute
La Bulgaria non ha una legge fiscale dedicata alle cripto-attività: si applicano le regole generali sui redditi. L’amministrazione finanziaria è la NRA (Nacionalna agencija za prihodite, in bulgaro НАП), l’equivalente della nostra Agenzia delle Entrate. Secondo la pagina ufficiale della NRA sulle valute virtuali, i proventi da vendita o permuta di valute virtuali sono redditi da cessione di attivi finanziari. Rientrano quindi nella categoria dei redditi da trasferimento di diritti o beni, prevista dall’art. 10, comma 1, n. 5, della legge sull’imposta sul reddito delle persone fisiche (ZDDFL, in bulgaro ЗДДФЛ).
Fino al 2023 questa qualificazione poggiava solo sulla prassi. Dal 1° gennaio 2024, invece, l’art. 33, comma 3, della ZDDFL elenca tra i beni interessati «gli altri attivi finanziari, comprese le valute virtuali». Di conseguenza la qualificazione è oggi scritta nella legge, e la stessa modifica ha introdotto la deduzione forfettaria del 10% descritta più avanti.
Tassazione criptovalute in Bulgaria per le persone fisiche
Aliquota e base imponibile
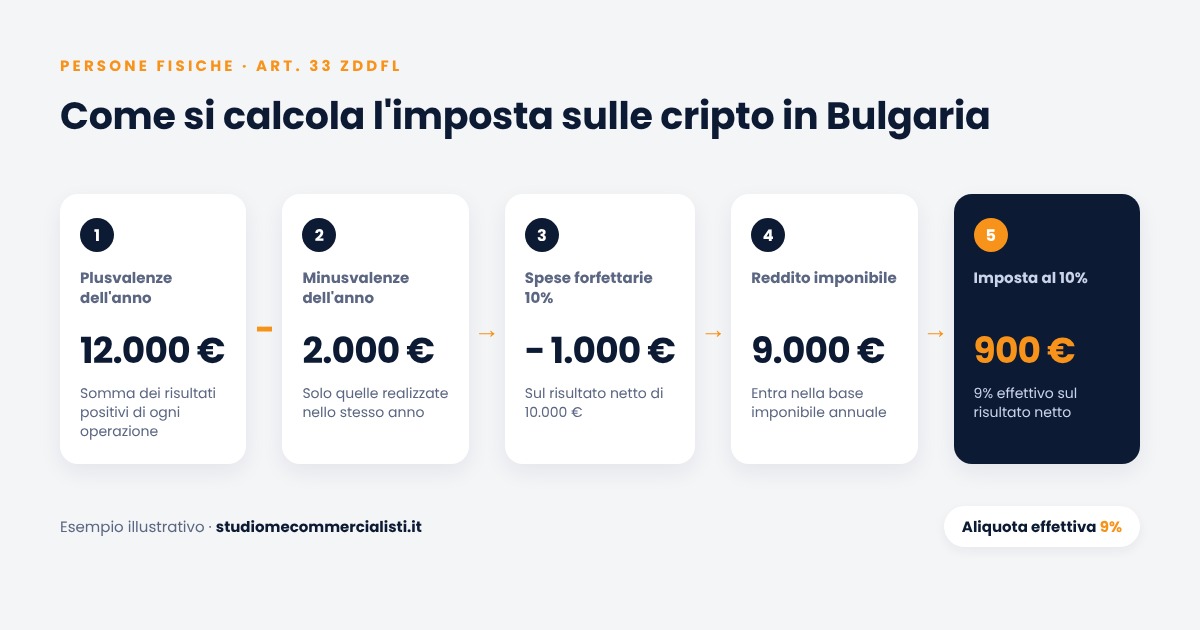
Il calcolo segue tre passaggi. Per prima cosa si determina il risultato di ogni singola operazione: prezzo di vendita meno prezzo di acquisto (art. 33, comma 4, ZDDFL). Poi si sommano le plusvalenze dell’anno e si sottraggono le minusvalenze dello stesso anno. Infine, il risultato positivo si riduce del 10% a titolo di spese forfettarie, perché commissioni e costi di transazione non sono deducibili in modo analitico.
Sulla base così ottenuta si applica l’aliquota unica del 10% prevista per i redditi delle persone fisiche. Il reddito confluisce nella base imponibile annuale complessiva e non è prevista alcuna imposta sostitutiva separata. Ad esempio:
| Passaggio | Importo |
|---|---|
| Plusvalenze realizzate nell’anno | 12.000 euro |
| Minusvalenze realizzate nell’anno | − 2.000 euro |
| Risultato netto | 10.000 euro |
| Spese forfettarie (10%) | − 1.000 euro |
| Reddito imponibile | 9.000 euro |
| Imposta (10%) | 900 euro |
| Carico effettivo sul risultato netto | 9% |
Quali operazioni sono tassate
La legge parla di «vendita o permuta». Sono quindi rilevanti:
- la vendita di cripto contro euro o altra valuta avente corso legale;
- la permuta tra cripto, comprese le conversioni verso stablecoin: ogni scambio equivale a una vendita seguita da un nuovo acquisto, e il valore di mercato al momento dello scambio determina la plusvalenza o la minusvalenza.
Non genera invece imposta la semplice detenzione, né lo spostamento di cripto tra wallet dello stesso titolare, perché manca una cessione. Su questo punto la Bulgaria è più severa dell’Italia: da noi, dal 2023, la permuta tra cripto-attività con eguali caratteristiche e funzioni non rileva, come spieghiamo nella guida al quadro RW criptovalute e quadro RT.
Minusvalenze: compensazione solo nell’anno
Le minusvalenze riducono le plusvalenze realizzate nello stesso periodo d’imposta. Tuttavia l’eccedenza negativa non si riporta agli anni successivi: se l’anno chiude in perdita, quella perdita è fiscalmente persa. Inoltre conta solo la perdita realizzata con una vendita o una permuta, non il calo di valore di una cripto ancora detenuta.
Staking, airdrop e NFT
Su staking, airdrop e NFT non esistono norme espresse e la prassi della NRA è ancora in evoluzione. La lettura più diffusa tra i consulenti bulgari è questa: la ricezione di ricompense di staking o di token da airdrop non è tassata al momento dell’accredito; il costo fiscale è pari a zero e l’intero corrispettivo viene tassato alla successiva vendita o permuta. Per gli NFT il trattamento dipende dalla natura del token e dal ruolo di chi lo cede, per esempio autore dell’opera oppure semplice investitore. Si tratta però di interpretazioni e non di regole scritte: ogni posizione va verificata caso per caso.
Contributi previdenziali
Sulle plusvalenze dell’investitore privato non sono dovuti contributi previdenziali. Resta da verificare, in base alla situazione personale, la posizione rispetto all’assicurazione sanitaria obbligatoria. I contributi diventano invece dovuti quando l’attività assume carattere d’impresa.
Mining e trading abituale: quando scatta il reddito d’impresa
Le regole viste finora valgono per l’investitore privato. Secondo la NRA, invece, il mining è attività d’impresa esercitata come imprenditore individuale, registrato o meno: l’acquisto di sistemi informatici specializzati per produrre cripto e venderle dimostra l’intenzione di ottenere un reddito stabile. In questo caso l’art. 33 della ZDDFL non si applica. Il reddito si determina con le regole della legge sull’imposta sulle società (ZKPO), si dichiara nell’Allegato 2 e sconta l’aliquota del 15% prevista per gli imprenditori individuali. La dichiarazione si presenta dal 1° marzo al 30 giugno e sono dovuti i contributi previdenziali, calcolati almeno sul reddito minimo assicurabile.
Lo stesso vale per il trading svolto in modo professionale. La legge non fissa un numero di operazioni oltre il quale si diventa imprenditori: il criterio è qualitativo, e guarda a un’attività che «per oggetto e volume» richiede un’organizzazione d’impresa (art. 1, comma 3, della legge commerciale bulgara). Alcuni commentatori richiamano la sistematicità delle operazioni, ma la riqualificazione dipende sempre dall’insieme delle circostanze.
Dichiarazione dei redditi e versamento
- Dove si dichiara: nella dichiarazione annuale dei redditi (art. 50 ZDDFL), Allegato 5, tabella 2, con il codice 5082 riservato ai redditi da vendita o permuta di valute virtuali.
- Quando: dal 10 gennaio al 30 aprile dell’anno successivo. Entro il 30 aprile si versa anche l’imposta.
- Acconti: non sono dovuti sui redditi da vendita o permuta di valute virtuali.
- Sconto: chi presenta la dichiarazione in via telematica entro il 31 marzo, non ha debiti pubblici pendenti e versa l’imposta nei termini previsti ottiene una riduzione del 5%, fino a un massimo di 255,65 euro.
- Documenti: non vanno allegati, ma si conservano per cinque anni dopo la prescrizione del debito d’imposta (art. 38 del codice di procedura tributaria, DOPK).
Dal 1° gennaio 2026 la Bulgaria ha adottato l’euro, al cambio fisso di 1,95583 lev per euro. I redditi del 2025 sono stati dichiarati in lev e versati in euro; dal periodo d’imposta 2026 dichiarazione e versamento avvengono direttamente in euro. Per chi ricostruisce operazioni di più anni, quindi, i costi storici in lev vanno convertiti al cambio fisso.
Società: imposta sugli utili e dividendi
Per le società le plusvalenze e le minusvalenze su cripto concorrono al risultato d’esercizio secondo le regole ordinarie della ZKPO. L’imposta sugli utili è del 10% e i costi sono deducibili se documentati. Quando l’utile viene distribuito a un socio persona fisica si applica una ritenuta del 5% sul dividendo: il carico complessivo, tra società e socio, è quindi del 14,5%. L’aumento della ritenuta al 10%, proposto con la bozza di bilancio 2026, è stato ritirato a dicembre 2025 e l’aliquota è rimasta al 5%.
Ai fini IVA vale il principio fissato dalla Corte di giustizia dell’Unione Europea nella sentenza Hedqvist (causa C-264/14): lo scambio di valuta tradizionale contro bitcoin, e viceversa, è un’operazione esente. Per l’inquadramento generale di bitcoin rimandiamo alla guida su cos’è Bitcoin e qual è la sua natura giuridica.
Tabella riepilogativa: tassazione criptovalute in Bulgaria
| Soggetto o operazione | Trattamento | Riferimento |
|---|---|---|
| Persona fisica: vendita o permuta di cripto | 10% sul risultato netto ridotto del 10% (9% effettivo) | Art. 33, commi 3 e 4, ZDDFL |
| Detenzione di cripto | Nessuna imposta sul reddito | — |
| Minusvalenze | Compensabili nell’anno, nessun riporto | Art. 33, comma 3, ZDDFL |
| Staking e airdrop | In prevalenza tassati alla vendita, con costo zero | Prassi in evoluzione |
| Mining e attività abituale | Reddito d’impresa, 15%, più contributi | Artt. 26 e 48, comma 2, ZDDFL |
| Società | 10% sugli utili | ZKPO |
| Dividendi a persone fisiche | Ritenuta del 5% | ZDDFL |
| Dichiarazione persone fisiche | Allegato 5, tabella 2, codice 5082, entro il 30 aprile | Art. 50 ZDDFL |
MiCA in Bulgaria: licenze e vigilanza
Il regolamento (UE) 2023/1114, noto come MiCA, è stato attuato con la legge bulgara sui mercati delle cripto-attività, adottata il 20 giugno 2025 e in vigore dall’8 luglio 2025. La vigilanza sui prestatori di servizi per le cripto-attività (CASP) spetta alla Commissione di vigilanza finanziaria (FSC, in bulgaro КФН), mentre la Banca nazionale bulgara è competente per gli emittenti di e-money token (EMT).
Gli operatori già iscritti nel registro antiriciclaggio al 30 dicembre 2024 hanno potuto continuare l’attività senza licenza MiCA fino al 1° luglio 2026. Poiché l’istruttoria richiede da quattro a cinque mesi, la FSC aveva fissato al 16 febbraio 2026 il termine per presentare le domande. Dal 1° luglio 2026, quindi, in Bulgaria opera regolarmente solo chi ha un’autorizzazione MiCA, bulgara o di un altro Stato membro. Per l’investitore, però, la legge non cambia la tassazione: incide sulla tutela e sulla tracciabilità.
DAC8: dal 2026 i dati arrivano all’amministrazione finanziaria
Il 9 settembre 2026 il Parlamento bulgaro ha approvato in via definitiva le modifiche al codice di procedura tributaria (DOPK) che recepiscono la direttiva (UE) 2023/2226, la cosiddetta DAC8. Il voto è stato di 149 favorevoli, nessun contrario e 10 astenuti. In sintesi:
- i prestatori di servizi per le cripto-attività comunicano alla NRA, per ogni utente, i dati identificativi (nome, indirizzo, data e luogo di nascita, codice fiscale, Stato di residenza fiscale) e i dati sulle operazioni per ciascun tipo di cripto;
- la prima comunicazione riguarda le operazioni del 2026 e va trasmessa entro il 30 giugno 2027;
- lo scambio con gli altri Stati avviene entro nove mesi dalla fine dell’anno, quindi entro il 30 settembre 2027 per i dati 2026;
- non sono previste soglie minime: rileva ogni operazione, a prescindere dall’importo;
- se l’utente non fornisce i dati sulla propria residenza fiscale dopo almeno due solleciti e 60 giorni, il prestatore non può più eseguire le sue operazioni.
Lo scambio è automatico e funziona nei due sensi. Di conseguenza anche l’Agenzia delle Entrate riceverà i dati dei residenti italiani che operano tramite un operatore bulgaro: ne parliamo nell’approfondimento sui controlli dell’Agenzia delle Entrate sulle criptovalute.
A chi si applica il regime bulgaro
Il regime descritto riguarda chi è fiscalmente residente in Bulgaria. Secondo l’art. 4 della ZDDFL è residente, a prescindere dalla cittadinanza, chi ha un indirizzo permanente in Bulgaria, chi soggiorna nel Paese per più di 183 giorni in un periodo di dodici mesi oppure chi vi ha il centro degli interessi vitali. L’indirizzo permanente, tuttavia, da solo non basta se il centro degli interessi vitali si trova in un altro Stato. Il residente è tassato in Bulgaria sui redditi ovunque prodotti.
Aprire un conto presso un exchange bulgaro, quindi, non basta per applicare queste regole. Chi resta residente in Italia ai sensi dell’art. 2 del TUIR continua a dichiarare e tassare le proprie cripto in Italia. Per i criteri italiani rimandiamo all’articolo sulla tassazione dei residenti all’estero.
Tassazione criptovalute in Bulgaria: domande frequenti
Le persone fisiche residenti in Bulgaria pagano il 10% sulle plusvalenze nette realizzate nell’anno, ridotte di un 10% forfettario di spese. L’aliquota effettiva è quindi del 9%. Ad esempio, su un risultato netto di 10.000 euro l’imposta è di 900 euro. Le società pagano invece il 10% sugli utili, più una ritenuta del 5% sui dividendi distribuiti ai soci persone fisiche.
Sì. La legge bulgara tassa la vendita e la permuta di attivi finanziari, comprese le valute virtuali. Di conseguenza ogni scambio tra cripto, anche verso una stablecoin, realizza una plusvalenza o una minusvalenza calcolata sul valore di mercato al momento dello scambio. La semplice detenzione, invece, non genera imposta.
I redditi da vendita o permuta di valute virtuali si indicano nella dichiarazione annuale dei redditi, Allegato 5, tabella 2, con il codice 5082. La dichiarazione si presenta dal 10 gennaio al 30 aprile dell’anno successivo ed entro la stessa data si versa l’imposta. Inoltre non sono dovuti acconti, e chi dichiara in via telematica entro il 31 marzo può ottenere uno sconto del 5%, fino a 255,65 euro.
No. Le minusvalenze si compensano soltanto con le plusvalenze realizzate nello stesso anno. Se il risultato annuale è negativo, l’eccedenza non si riporta in avanti. Inoltre rileva solo la perdita effettivamente realizzata con una vendita o una permuta, non il calo di valore delle cripto ancora detenute.
Il mining è considerato dall’amministrazione finanziaria bulgara un’attività d’impresa: il reddito si dichiara nell’Allegato 2, si determina con le regole dell’imposta sulle società ed è tassato al 15%, con obbligo contributivo. Per lo staking non esiste una norma espressa: secondo la lettura prevalente le ricompense non sono tassate alla ricezione, hanno costo fiscale zero e vengono tassate alla successiva vendita o permuta.
No. Il regime bulgaro si applica a chi è fiscalmente residente in Bulgaria, cioè a chi ha un indirizzo permanente nel Paese, vi soggiorna per più di 183 giorni in dodici mesi o vi ha il centro degli interessi vitali. Chi resta residente in Italia continua a dichiarare e tassare le cripto in Italia, anche se opera tramite un exchange bulgaro.
Dal 2026 i prestatori di servizi per le cripto-attività raccolgono i dati identificativi e fiscali degli utenti e li comunicano all’amministrazione finanziaria bulgara. La prima comunicazione, relativa alle operazioni del 2026, va trasmessa entro il 30 giugno 2027; i dati vengono poi scambiati con gli altri Stati entro il 30 settembre 2027. Non sono previste soglie minime di importo.
Fonti
- NRA – Agenzia nazionale delle entrate bulgara, «Valute virtuali» (in bulgaro): qualificazione, calcolo del reddito, mining e conservazione dei documenti.
- Legge sull’imposta sul reddito delle persone fisiche (ZDDFL), artt. 4, 10, 26, 33, 48 e 50; legge sull’imposta sul reddito delle società (ZKPO).
- Direttiva (UE) 2023/2226 (DAC8) e modifiche al codice di procedura tributaria bulgaro (DOPK) approvate il 9 settembre 2026.
- Regolamento (UE) 2023/1114 (MiCA) e legge bulgara sui mercati delle cripto-attività, in vigore dall’8 luglio 2025.
- BTA – Agenzia telegrafica bulgara, comunicato sui termini FSC per le licenze (2 febbraio 2026).
Le informazioni hanno carattere generale e sono aggiornate a ottobre 2026. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Hai cripto e stai valutando la Bulgaria?
Residenza fiscale, operazioni su exchange esteri, quadro RW e quadro RT: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
