Tutti gli articoliCriptovalute
Exit tax sulle cripto: cosa rischia chi detiene bitcoin con chiave privata e lascia l'Italia?
Exit tax 2027 e bitcoin in autocustodia: come costruire il fascicolo che prova costo di acquisto e valore al 31/12/2026, senza condividere la seed phrase.
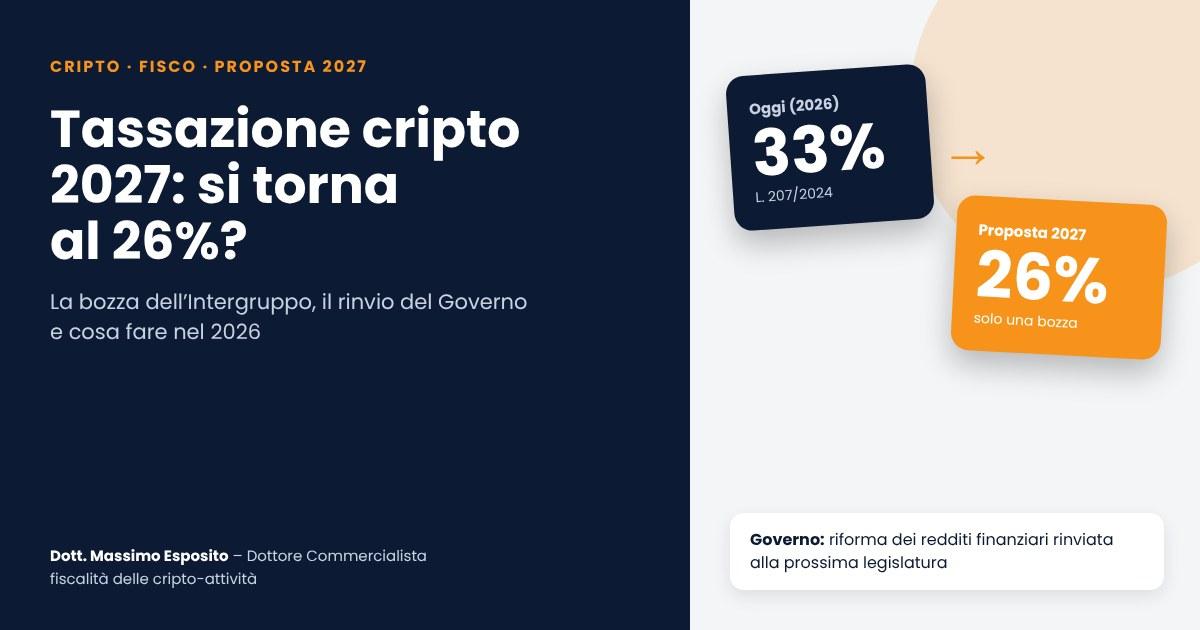
In questo articolo 8 sezioni ↘
A continuazione di quanto abbiamo già scritto sull'exit tax per le persone fisiche e sul rapporto tra exit tax e residenza fiscale, qui affrontiamo la domanda più concreta per chi custodisce da sé i propri bitcoin.
Hai i bitcoin su un hardware wallet? La seed phrase al sicuro e nessun exchange di mezzo? Ora pensi di trasferirti all'estero?
L'exit tax proposta dal disegno di legge di bilancio 2027 (art. 17 dell'A.C. 3174-bis, nuovo art. 307-bis TUIR) si calcola su due numeri: il valore dei tuoi bitcoin al 31 dicembre dell'anno prima della partenza e il loro costo di acquisto. Chi usa un exchange trova entrambi in un estratto conto. Chi ha le chiavi private deve costruirli da sé, con un fascicolo capace di reggere un controllo. In questo articolo vediamo come si prepara.
Al 17 novembre 2026 la norma non è ancora legge e può cambiare in Parlamento entro il 31 dicembre.
Perché il fascicolo decide quanto paghi
Secondo il testo all'esame del Parlamento, l'imposta si calcola sulla somma delle differenze positive tra il valore normale dei beni all'ultimo giorno del periodo d'imposta precedente alla perdita della residenza e il relativo costo. I bitcoin in autocustodia rientrano pienamente, perché la norma non distingue in base a come sono conservati.
Un esempio puramente illustrativo. Hai bitcoin che al 31 dicembre 2026 valgono 900.000 euro e li hai acquistati in più riprese per 150.000 euro:
- con il costo documentato, la base imponibile è di 750.000 euro;
- senza documenti, il costo è zero e la base sale a 900.000 euro.
Con l'aliquota del 33%, che è la lettura più aderente al testo per le cripto, la differenza vale circa 49.500 euro di imposta. È il valore economico di un fascicolo fatto bene.
Cosa deve contenere il fascicolo
Un fascicolo adeguato non è una cartella di screenshot: è una ricostruzione ordinata, in cui ogni numero rimanda a un documento. Questa è la struttura che consigliamo.
1. La mappa dei wallet
- elenco di ciascun wallet: tipo (hardware, software, multisig), dispositivo, data di creazione;
- chiavi pubbliche estese (xpub) e percorsi di derivazione, che permettono di ricostruire tutti gli indirizzi senza esporre i fondi;
- per i multisig e i wallet condivisi, chi possiede cosa e in che quota;
- nessuna chiave privata e nessuna seed phrase: il fascicolo deve poter essere consegnato a un professionista o a un verificatore senza alcun rischio per i fondi.
2. La prova che i wallet sono tuoi
- la firma di un messaggio con la chiave privata di alcuni indirizzi, che dimostra il controllo senza spostare nulla;
- i prelievi dagli exchange intestati a te verso quegli indirizzi.
3. Il registro degli acquisti
Un rigo per ogni acquisto, o lotto: data, quantità, prezzo in euro, commissioni, piattaforma o controparte e riferimento al documento che lo prova (estratto, conferma d'ordine, bonifico).
4. La catena on-chain dall'acquisto al wallet
Il punto che di solito manca. Per ogni lotto va documentato il percorso: dal prelievo sull'exchange (con l'identificativo della transazione, il txid) all'indirizzo di arrivo, e da lì agli eventuali spostamenti tra wallet propri fino al saldo attuale.
Gli spostamenti tra wallet dello stesso contribuente, secondo la circolare 30/E, non costituiscono una fattispecie fiscalmente rilevante. Vanno però documentati, altrimenti si interrompe il collegamento tra il costo pagato e i bitcoin che possiedi oggi.
5. La riconciliazione
La somma dei lotti acquistati, meno quanto venduto o speso, deve tornare con il saldo on-chain degli indirizzi. Ogni differenza va spiegata: commissioni di rete, operazioni dimenticate, fondi persi.
Va anche indicato il criterio di attribuzione del costo ai lotti: sulle due letture possibili, LIFO o costo medio ponderato, rinviamo alla guida sul costo di acquisto delle criptovalute. Nel fascicolo conta che il criterio sia dichiarato e coerente con le dichiarazioni presentate negli anni.
6. La fotografia di fine periodo
Il valore al 31 dicembre 2026 va fissato in modo verificabile:
- il saldo di ogni indirizzo a un blocco preciso della blockchain di Bitcoin, l'ultimo del 31 dicembre;
- la quotazione in euro di quella data e la sua fonte. Per il monitoraggio fiscale la circolare 30/E indica il valore rilevato sulla piattaforma dove le cripto sono state acquistate o, se non disponibile, su una piattaforma analoga o su siti specializzati nelle quotazioni;
- lo stesso criterio applicato a tutti i wallet.
Il decreto attuativo dell'exit tax, non ancora emanato, potrebbe precisare i criteri di valutazione: il fascicolo andrà allineato.
7. La data certa
Un fascicolo preparato prima della partenza vale di più se si può dimostrare quando è stato chiuso: ad esempio con una marca temporale o con un invio tramite PEC. Così nessuno potrà sostenere che sia stato costruito a posteriori.
Cosa mettere nel fascicolo, secondo la provenienza
Quali prove valgono per il costo lo abbiamo visto nella guida sul costo di acquisto delle criptovalute. Qui ci interessa come entrano nel fascicolo, in base a da dove arrivano i tuoi bitcoin:
- Exchange ancora attivi: export completo di ordini e prelievi, collegato ai bonifici in uscita dal conto e ai txid dei prelievi verso i tuoi indirizzi.
- Exchange chiusi o falliti: e-mail di conferma, estratti bancari, eventuali documenti della procedura di insolvenza, collegati on-chain agli indirizzi in cui i bitcoin sono arrivati.
- Acquisti peer-to-peer, in contanti o da sportelli automatici: ricevute, bonifici alla controparte e corrispondenza, insieme alla transazione di arrivo. È l'area più a rischio e la prova va spesso integrata.
- Mining: documentazione dell'attività (hardware, consumi, pagamenti del pool) e transazioni di accredito. Il trattamento del costo va valutato caso per caso.
- Donazioni, successioni e rideterminazione al 1° gennaio 2025: i documenti del donante, della dichiarazione di successione o del versamento della sostitutiva, collegati agli indirizzi attuali. Sul peso della rideterminazione ai fini dell'exit tax vedi la guida generale.
Gli errori che fanno perdere il costo
Alcune abitudini comuni in autocustodia rendono la ricostruzione molto più difficile:
- consolidare gli UTXO senza tenere traccia di quali lotti confluiscono in un nuovo indirizzo;
- usare CoinJoin o servizi di mixing senza conservare un registro delle proprie operazioni: la tutela della privacy on-chain interrompe anche la prova del costo;
- spostare fondi su wallet di familiari o condivisi senza documentare chi è il titolare;
- perdere il vecchio wallet o il dispositivo senza aver esportato lo storico e gli xpub;
- tenere registri che non tornano con le dichiarazioni degli anni passati.
Il fascicolo serve anche dopo la partenza
Se ti trasferisci in uno Stato dell'Unione europea, o in uno Stato con adeguati accordi di cooperazione, puoi chiedere il differimento dell'exit tax. Dovrai però dimostrare per cinque o dieci anni di non aver venduto. In autocustodia questa prova si dà on-chain: se gli output non spesi (UTXO) sugli indirizzi fotografati alla partenza sono ancora lì, i bitcoin non sono stati ceduti.
Lo stesso fascicolo ti servirà anche nel Paese di destinazione, quando un giorno venderai: non è detto che quel fisco riconosca come costo il valore tassato in Italia, e la prova del costo originario potrebbe essere richiesta di nuovo.
Il fascicolo è utile anche per gli adempimenti italiani degli anni in cui sei ancora residente: quadro RW e IVCA, dovuti anche per le cripto in autocustodia. Ne parliamo nella guida su quadro RW e quadro RT per le criptovalute.
La soluzione: l'analisi on-chain dello Studio
Costruire un fascicolo così richiede strumenti e metodo. È quello che facciamo con l'analisi on-chain:
- mappiamo i tuoi wallet a partire da indirizzi e xpub, senza mai chiederti chiavi private o seed phrase;
- riconciliamo exchange e wallet: colleghiamo ogni acquisto documentato ai prelievi verso i tuoi indirizzi e, da lì, ai saldi attuali;
- ricostruiamo il costo dei bitcoin che detieni oggi, così che poggi su elementi certi e precisi, come richiede l'Agenzia delle Entrate;
- prepariamo la fotografia al 31 dicembre 2026, con saldi, blocco di riferimento e quotazioni;
- dove un acquisto non è documentato, individuiamo le prove integrative da raccogliere e quantifichiamo il rischio prima che diventi un problema.
Il risultato è un fascicolo ordinato e datato, pronto per l'exit tax, per le dichiarazioni e per il Paese di destinazione.
Se custodisci i tuoi bitcoin e stai valutando di trasferirti all'estero, prenota una consulenza dedicata alle cripto: partiamo dalla ricostruzione on-chain, prima che il valore al 31 dicembre 2026 diventi la base dell'exit tax.
Domande frequenti
Su quali valori si calcola l'exit tax sui bitcoin in autocustodia?
Secondo il testo all'esame del Parlamento, sulla differenza positiva tra il valore normale dei bitcoin all'ultimo giorno dell'anno precedente alla partenza, cioè il 31 dicembre 2026 per chi diventa non residente dal 2027, e il loro costo di acquisto documentato.
Cosa succede se non ho i documenti di acquisto dei bitcoin?
Secondo la circolare 30/E/2023, se il costo non è documentato con elementi certi e precisi è pari a zero. In caso di exit tax, l'intero valore dei bitcoin sarebbe quindi base imponibile.
Come dimostro il costo dei bitcoin che ho in un hardware wallet?
Collegando ogni acquisto documentato al tuo wallet con la catena on-chain: prelievo dall'exchange, transazione, indirizzo di arrivo ed eventuali spostamenti tra wallet propri fino al saldo attuale. È il lavoro dell'analisi on-chain.
Devo consegnare la seed phrase per ricostruire il fascicolo?
No. Il fascicolo si costruisce con indirizzi e chiavi pubbliche estese (xpub), che permettono di leggere le transazioni senza poter spostare i fondi. Chiavi private e seed phrase non vanno mai condivise.
Come si fissa il valore dei bitcoin al 31 dicembre?
Con il saldo on-chain di ogni indirizzo all'ultimo blocco del 31 dicembre e una quotazione in euro di quella data, indicandone la fonte. Per il monitoraggio fiscale la circolare 30/E rinvia alla piattaforma di acquisto o, in mancanza, a piattaforme analoghe o siti specializzati.
Spostare bitcoin tra i miei wallet fa perdere il costo?
Fiscalmente no: lo spostamento tra wallet dello stesso contribuente non è rilevante. Ma se non è documentato, interrompe il collegamento tra acquisto e saldo attuale e rende più difficile provare il costo.
Fonti e approfondimenti
- Agenzia delle Entrate, circolare n. 30/E del 27 ottobre 2023 sul trattamento fiscale delle cripto-attività
- Camera dei deputati, A.C. 3174-bis: disegno di legge di bilancio 2027, testo e iter
- Studio ME, Exit tax persone fisiche 2027: guida alla bozza di manovra
- Studio ME, Exit tax e residenza fiscale
- Studio ME, Costo di acquisto delle criptovalute
Questo articolo ha finalità informative e non sostituisce una consulenza sul caso concreto.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi