Tutti gli articoliCriptovalute
Exit tax persone fisiche: cosa prevede la legge di bilancio 2027, anche per le cripto
Exit tax persone fisiche nella manovra 2027: soglia 800.000 euro, 6 anni su 10, aliquota 26% o 33% sulle cripto, differimento e rivalutazioni.
In questo articolo 13 sezioni ↘
- Exit tax persone fisiche: cosa prevede l’art. 17 della manovra
- A chi si applica l’exit tax persone fisiche
- Exit tax persone fisiche e cripto: quali beni rientrano
- Exit tax persone fisiche: come si calcola l’imposta
- Versamento e differimento
- Si tassano redditi solo sperati? Il nodo dell’art. 53 della Costituzione
- Tabella riepilogativa: exit tax persone fisiche
- Il confronto con gli altri Paesi europei
- Rivalutazioni: cosa c’è (e cosa non c’è) nella manovra
- Cosa fare se state valutando il trasferimento
- Domande frequenti
- Fonti
- Hai cripto e stai valutando di trasferirti all’estero?
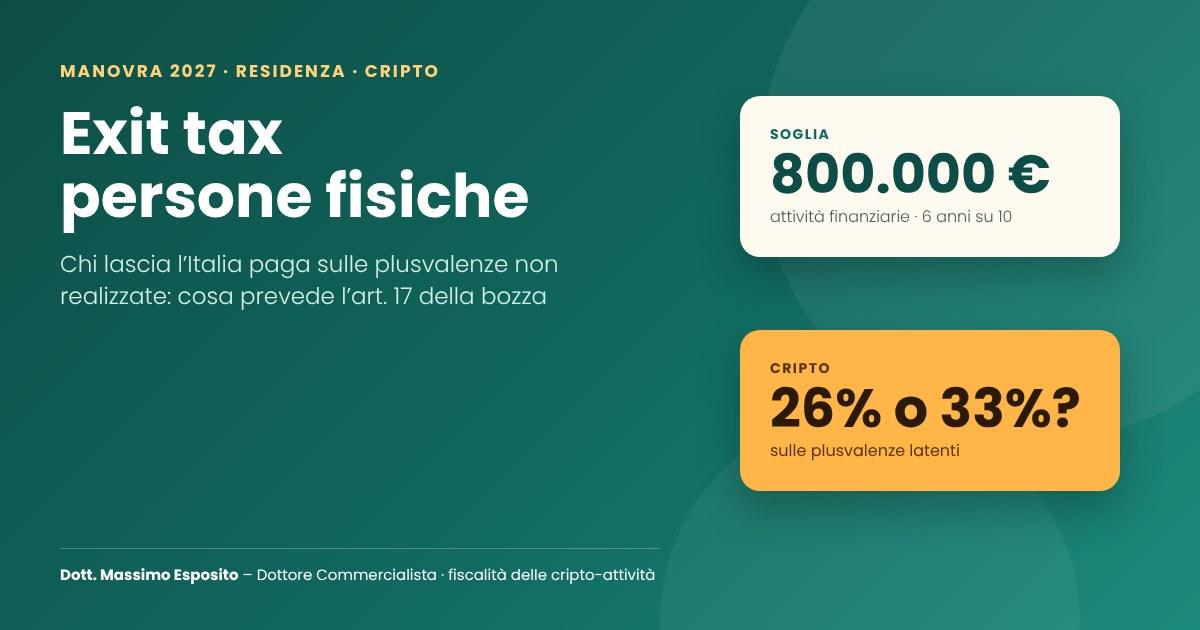
La bozza della legge di bilancio 2027 introduce, all’art. 17, una exit tax per le persone fisiche. Chi trasferisce la residenza fiscale all’estero e possiede attività finanziarie per almeno 800.000 euro paga le imposte sulle plusvalenze maturate, anche se non ha venduto nulla. Finora, invece, l’imposizione in uscita esisteva solo per le imprese.
La norma interessa da vicino chi detiene cripto. Il rinvio ai redditi diversi di natura finanziaria comprende infatti anche le plusvalenze da cripto-attività. In questa guida analizziamo l’exit tax persone fisiche comma per comma, con esempi di calcolo. In fondo trovi anche cosa prevede la manovra sulle rivalutazioni.
Scheda aggiornata al 2 novembre 2026, sul testo del disegno di legge di bilancio 2027-2029 prima dell’esame parlamentare.
Exit tax persone fisiche: cosa prevede l’art. 17 della manovra
L’art. 17 inserisce nel nuovo testo unico delle imposte sui redditi un Capo VI-bis, intitolato “Imposizione in uscita dei soggetti che non esercitano imprese commerciali”. Il cuore è il nuovo art. 307-bis. Il nuovo TUIR è il D.Lgs. 19 giugno 2026, n. 117, che si applica dal 1° gennaio 2027.
Finora l’Italia tassava in uscita solo le imprese (art. 166 del vecchio TUIR, che nel nuovo testo diventa art. 193). Il privato che si trasferiva all’estero portava con sé le plusvalenze maturate. Se poi vendeva da non residente, nella maggior parte dei casi l’Italia non poteva più tassarle, per effetto delle convenzioni contro le doppie imposizioni.
La nuova regola, quindi, chiude questo spazio. Al momento dell’uscita il Fisco “fotografa” il guadagno maturato e lo tassa come se il contribuente avesse venduto.
A chi si applica l’exit tax persone fisiche
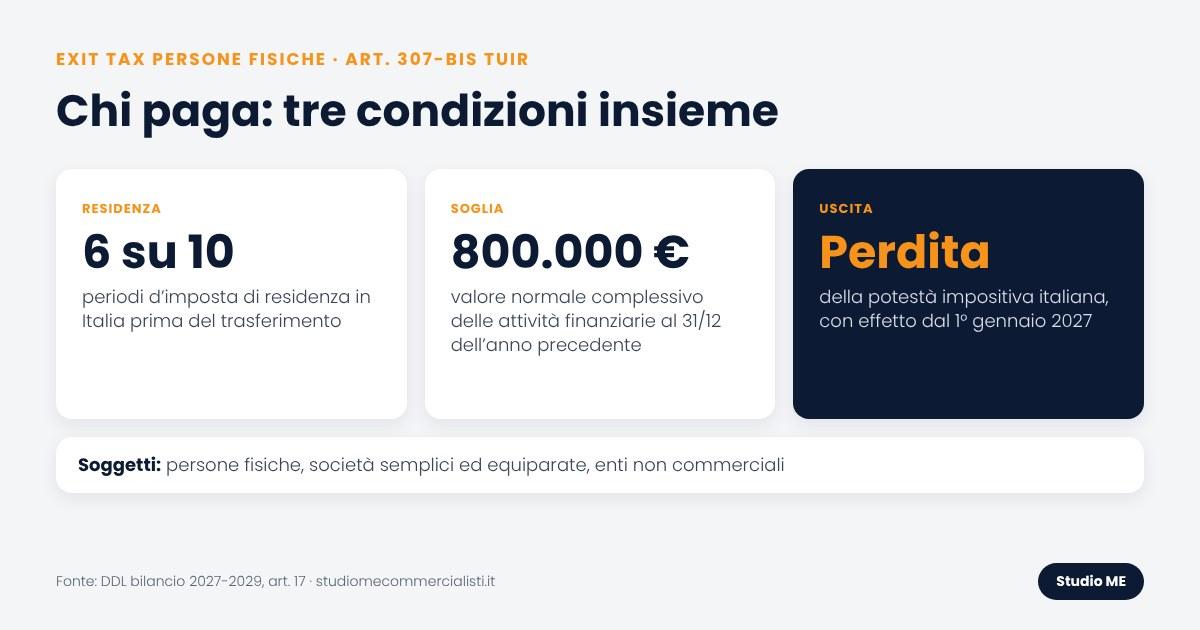
Persone fisiche, società semplici ed enti non commerciali
Destinatarie sono le persone fisiche che trasferiscono la residenza fiscale fuori dall’Italia. Il comma 7 estende la disciplina alle società semplici e ai soggetti equiparati che non esercitano imprese commerciali, oltre agli enti non commerciali. È un punto rilevante per chi detiene cripto tramite una società semplice.
Il requisito dei sei anni su dieci
Serve una residenza fiscale in Italia per almeno sei dei dieci periodi d’imposta precedenti il trasferimento. Di conseguenza, chi è arrivato da poco, per esempio con il regime degli impatriati o dei neo-residenti, resta escluso finché non matura i sei anni.
La perdita della potestà impositiva
L’imposta scatta solo se il trasferimento fa perdere all’Italia il diritto di tassare quei redditi. Il riferimento naturale sono le convenzioni contro le doppie imposizioni, che di regola attribuiscono le plusvalenze allo Stato di residenza. Per capire quando si perde davvero la residenza fiscale, con le regole dell’art. 2 TUIR riformato, rinviamo alla nostra guida sulla residenza fiscale e cripto e all’approfondimento sulla tassazione dei residenti all’estero.
Tuttavia restano aperti alcuni casi limite, come il trasferimento in uno Stato senza convenzione. Su questi due letture sono possibili. Per la prima l’Italia conserverebbe comunque un titolo impositivo, quindi l’exit tax non si applica. Per la seconda, senza convenzione l’Italia perde di fatto ogni aggancio sui redditi diversi del non residente, e quindi l’imposta è dovuta. Per questo il decreto attuativo dovrebbe chiarire il punto.
Exit tax persone fisiche e cripto: quali beni rientrano
La norma non elenca i beni. Rinvia ai redditi dell’art. 76, comma 1, lettere da d) a i), del nuovo TUIR. Sono i redditi diversi di natura finanziaria: plusvalenze da partecipazioni, titoli, derivati, valute e rapporti finanziari. Restano fuori immobili, depositi e conti correnti.
Nel nuovo art. 76 le lettere da d) a i) riprendono, nell’ordine, le vecchie lettere da c) a c-sexies) dell’art. 67: partecipazioni qualificate, non qualificate, titoli e valute, derivati, rapporti che producono differenziali e, alla lettera i), le cripto-attività. Il rinvio della norma, quindi, comprende testualmente anche le cripto.
Restano due letture sul peso politico di questa scelta.
- Prima lettura: inclusione voluta. Il legislatore ha richiamato tutte le lettere finanziarie, cripto comprese, per evitare che il trasferimento all’estero diventi un modo per azzerare plusvalenze rilevanti. È anche la lettura della stampa di settore, che parla di prelievo al 33% sul guadagno non realizzato.
- Seconda lettura: perimetro ancora da consolidare. La relazione tecnica e la stampa generalista parlano solo di azioni, partecipazioni e strumenti finanziari. Non è escluso che in Parlamento il perimetro venga rivisto, come è accaduto in Francia, dove un emendamento per estendere l’exit tax alle cripto è stato respinto.
In ogni caso, sul piano pratico conviene ragionare come se le cripto fossero incluse. Un wallet con bitcoin acquistati anni fa può da solo superare la soglia di 800.000 euro.
Exit tax persone fisiche: come si calcola l’imposta
Base imponibile e data di riferimento
L’imposta si calcola sulla somma delle differenze positive tra il valore normale di ciascun bene e il relativo costo fiscale. Il valore si misura all’ultimo giorno dell’anno precedente a quello in cui la perdita della residenza ha effetto. Per chi diventa non residente dal 2027 la data è, di norma, il 31 dicembre 2026.
Inoltre contano solo le differenze positive: le minusvalenze latenti su altri beni non riducono la base. Per le cripto il costo è quello ricostruito con le regole ordinarie; ne abbiamo parlato nella guida sul costo di acquisto delle criptovalute.
Le aliquote
In particolare, si applicano le aliquote ordinarie di ciascun reddito. Il 26% vale per azioni, obbligazioni, ETF e derivati. Sulle cripto, però, le letture sono due. Per la prima vale l’aliquota ordinaria delle cripto, cioè il 33% dal 2026 (26% per gli e-money token in euro). La norma infatti non fissa un’aliquota propria: rinvia alle «disposizioni ordinariamente applicabili alle rispettive tipologie di reddito». Per la seconda si applicherebbe il 26%, la misura indicata dalla relazione tecnica e ripresa dalla stampa. Quel documento, tuttavia, ragiona solo su azioni e strumenti finanziari, e il 26% non è scritto nella norma. A nostro avviso il testo porta verso il 33%, ma il punto va chiarito. I titoli di Stato italiani ed equiparati concorrono per il 48,08% del loro ammontare, con un prelievo effettivo pari al 12,5%.
Un esempio
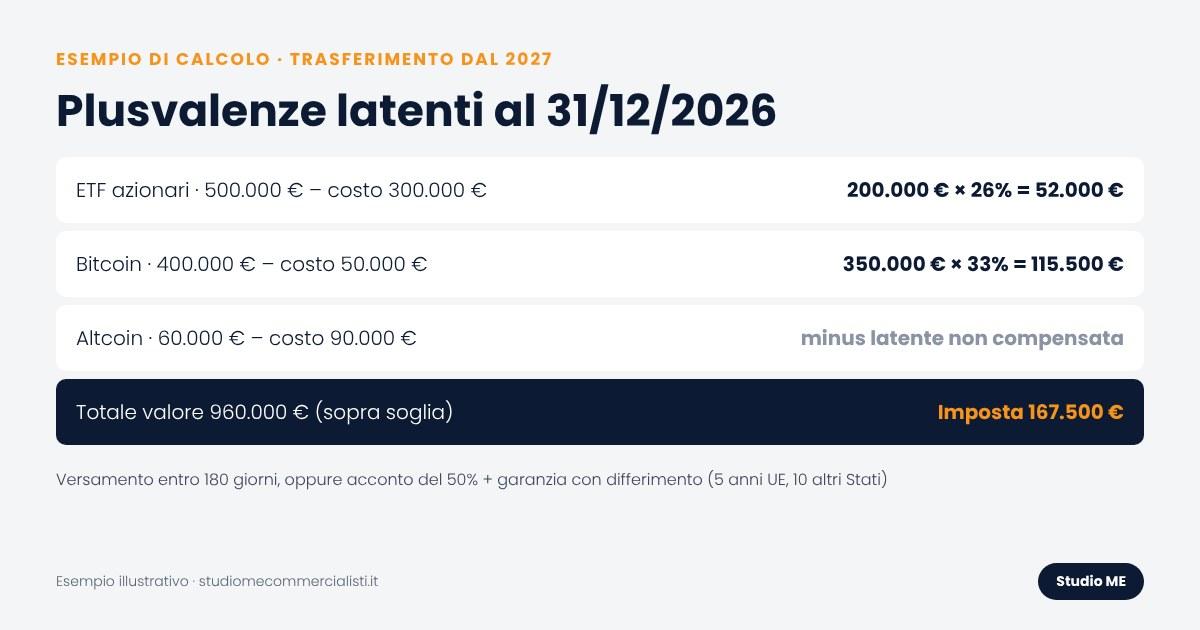
Mario è residente in Italia dal 2010 e si trasferisce in Portogallo dal 2027. Al 31 dicembre 2026 possiede:
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Bene | Valore normale | Costo fiscale | Plusvalenza | Aliquota | Imposta |
|---|---|---|---|---|---|
| ETF azionari | 500.000 € | 300.000 € | 200.000 € | 26% | 52.000 € |
| Bitcoin | 400.000 € | 50.000 € | 350.000 € | 33% | 115.500 € |
| Altcoin | 60.000 € | 90.000 € | – 30.000 € (non conta) | – | – |
| Totale | 960.000 € | 550.000 € | 167.500 € |
Nell’esempio il valore complessivo supera la soglia di 800.000 euro, quindi l’imposta è dovuta. Con la lettura al 26% anche per le cripto, l’imposta scenderebbe a 143.000 euro. Al contrario, la minusvalenza latente sulle altcoin, letteralmente, non si compensa. È uno dei punti su cui ci aspettiamo correttivi in Parlamento.
Versamento e differimento
Il termine ordinario è di 180 giorni dalla data in cui ha effetto la perdita della residenza. Chi si trasferisce in un altro Stato UE, o in uno Stato con adeguato scambio di informazioni e assistenza nella riscossione, può scegliere il differimento.
- Entro i 180 giorni si versa un acconto del 50% e si presta idonea garanzia.
- Il differimento dura 5 periodi d’imposta per l’UE e 10 per gli altri Stati ammessi.
- Se il bene è venduto nel periodo, si paga sul minore tra la plusvalenza maturata all’uscita e quella effettivamente realizzata, scomputando l’acconto.
- Donazioni e trasferimenti a familiari o a società controllate fanno scattare l’imposta piena sul maturato.
- Se i beni non sono ceduti entro il periodo, se passano per successione o se il contribuente rientra in Italia, l’imposta non è dovuta e l’eccedenza è rimborsata.
Per le cripto il differimento pone una domanda specifica: una permuta tra cripto è una “cessione”? Anche qui due letture. Per la prima no, perché dal 2023 la permuta tra cripto con le stesse caratteristiche non è un evento fiscalmente rilevante, e il differimento prosegue sulla cripto ricevuta. Per la seconda la norma parla di cessione a titolo oneroso in senso civilistico, e la permuta interromperebbe il differimento. Serve un chiarimento nel decreto del Ministro dell’economia previsto dal comma 8.
Inoltre chi sceglie il differimento dovrà documentare per cinque o dieci anni dove si trovano le cripto e se sono state vendute. Una tracciabilità ordinata dei wallet diventa essenziale.
Si tassano redditi solo sperati? Il nodo dell’art. 53 della Costituzione
Il punto più delicato dell’exit tax persone fisiche è uno: si pagano imposte su plusvalenze latenti. Il contribuente non ha venduto nulla e non ha incassato nulla. Il guadagno esiste solo sulla carta, alla data del 31 dicembre.
L’art. 53 della Costituzione lega il prelievo alla capacità contributiva. La Corte costituzionale ha più volte chiarito che deve essere effettiva e attuale, non presunta o futura. Nelle plusvalenze latenti, però, dov’è questa effettività?
E se dopo l’uscita arriva una perdita?
Il caso è tutt’altro che teorico, soprattutto per le cripto. Prendiamo chi diventa non residente nel 2027. Il valore è fotografato al 31 dicembre 2026; se nei mesi successivi il mercato scende del 50%, l’imposta resta calcolata sui valori di dicembre.
- Con il differimento (UE e Stati collaborativi) la norma offre una tutela: alla vendita si paga sul minore tra maturato e realizzato, e se si vende in perdita l’imposta non è dovuta. L’eccedenza dell’acconto versato è rimborsata.
- Senza differimento, per chi si trasferisce in uno Stato che non ha i requisiti o non esercita l’opzione, l’imposta si versa entro 180 giorni. Nessuna norma prevede il rimborso se poi il valore crolla.
- Anche con il differimento, il 50% va comunque anticipato e serve una garanzia. Per chi non ha liquidità, l’unico modo per pagare può essere vendere: cioè realizzare proprio ciò che la norma finge di tassare.
Le due letture
- Prima lettura: dubbi di legittimità. Tassare un reddito non realizzato, senza rimedio per le perdite successive, rischia di colpire una ricchezza che potrebbe non esistere mai. Il contrasto con l’art. 53, e con il principio di ragionevolezza dell’art. 3, sarebbe più evidente proprio per chi non può accedere al differimento. Anche la Corte di giustizia UE, nella sentenza N (C-470/04), ha chiesto che le perdite successive al trasferimento siano tenute in considerazione.
- Seconda lettura: prelievo legittimo. La ricchezza è maturata mentre il contribuente era residente in Italia; il trasferimento è il momento in cui lo Stato ne perde il controllo. L’ordinamento conosce già forme di tassazione sul maturato, come il regime del risparmio gestito o l’exit tax delle imprese. In questa prospettiva il differimento, con l’imposta calcolata sul minore valore, è proprio il correttivo che rende il prelievo proporzionato.
A nostro avviso la norma regge meglio dove c’è il differimento e mostra il fianco dove manca. Un correttivo semplice sarebbe estendere a tutti la regola del minore tra maturato e realizzato. È un tema su cui il Parlamento ha ancora margine di intervento.
Tabella riepilogativa: exit tax persone fisiche
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Elemento | Regola nella bozza |
|---|---|
| Norma | Art. 307-bis nuovo TUIR, introdotto dall’art. 17 DDL bilancio 2027 |
| Soggetti | Persone fisiche, società semplici, enti non commerciali |
| Residenza pregressa | Almeno 6 dei 10 periodi d’imposta precedenti |
| Soglia | Valore normale complessivo ≥ 800.000 € |
| Beni | Redditi diversi finanziari (art. 76, lett. d-i), cripto comprese (lett. i) |
| Base | Valore normale al 31/12 dell’anno precedente meno costo; solo differenze positive |
| Aliquote | Ordinarie: 26% attività finanziarie; cripto al 33% (lettura del testo) o al 26% (relazione tecnica); titoli di Stato al 48,08% |
| Versamento | 180 giorni; differimento con acconto 50% e garanzia (5 anni UE, 10 altri) |
| Decorrenza | Perdita della residenza efficace dal 1° gennaio 2027 |
Il confronto con gli altri Paesi europei
L’impianto dell’exit tax persone fisiche ricalca da vicino l’exit tax francese (art. 167 bis del Code général des impôts): stessa soglia di 800.000 euro e stesso requisito di sei anni su dieci. Tuttavia le differenze sono rilevanti.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Paese | Requisito di residenza | Soglia | Cripto incluse? |
|---|---|---|---|
| Italia (bozza) | 6 anni su 10 | 800.000 € di attività finanziarie | Sì (art. 76, lett. i) |
| Francia | 6 anni su 10 | 800.000 € di titoli o 50% di una società | No (emendamento respinto nel 2026) |
| Germania | 7 anni su 12 | Partecipazioni di almeno l’1% (negli ultimi 5 anni) | No, solo partecipazioni |
| Spagna | 10 anni su 15 | 4 milioni € o quote oltre il 25% con valore oltre 1 milione € | No, solo azioni e partecipazioni |
Se il testo sarà confermato, l’Italia avrà una delle exit tax più ampie d’Europa. Chi valuta un trasferimento in Portogallo, in Svizzera o a Dubai dovrà mettere in conto questo costo d’uscita.
Rivalutazioni: cosa c’è (e cosa non c’è) nella manovra
Rivalutazione degli immobili d’impresa (art. 14)
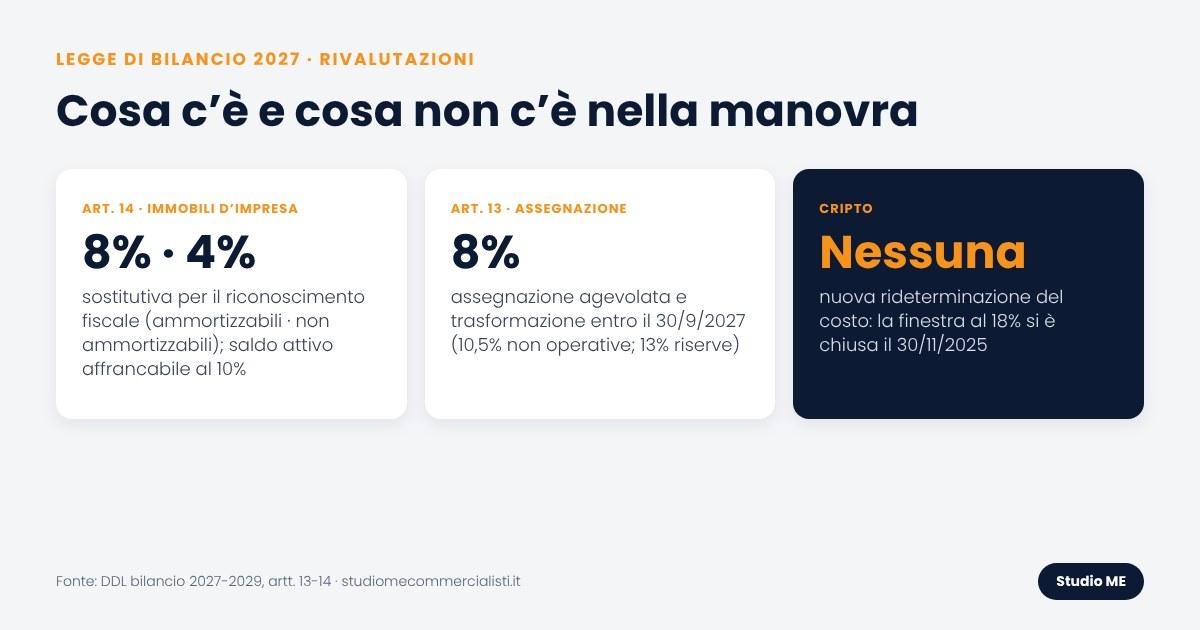
Infatti l’unica rivalutazione prevista riguarda i beni immobili d’impresa. Il nuovo art. 364-ter del TUIR consente a società di capitali, enti commerciali, snc e sas che non applicano gli IAS di rivalutare gli immobili risultanti dal bilancio in corso al 31 dicembre 2025. Sono escluse le aree fabbricabili e gli immobili merce.
- La rivalutazione si esegue nel bilancio dell’esercizio successivo (di norma il 2026), anche bene per bene.
- I maggiori valori sono riconosciuti dal terzo esercizio successivo con un’imposta sostitutiva dell’8% per gli immobili ammortizzabili e del 4% per quelli non ammortizzabili.
- Il saldo attivo va a capitale o a una riserva in sospensione d’imposta, affrancabile con il 10%.
- Se il bene è ceduto o assegnato prima del sesto esercizio successivo, la plusvalenza si calcola sul costo ante rivalutazione.
- Le imposte si versano in unica soluzione entro il termine del saldo delle imposte sui redditi; sono compensabili in F24.
Collegate alla rivalutazione sono le misure dell’art. 13: riapertura dell’assegnazione agevolata ai soci e della trasformazione in società semplice entro il 30 settembre 2027 (sostitutiva dell’8%, 10,5% per le società non operative, 13% sulle riserve in sospensione). Riapre anche l’estromissione degli immobili dell’imprenditore individuale, posseduti al 30 settembre 2026, dal 1° gennaio al 31 maggio 2027.
Niente rideterminazione per cripto e partecipazioni
Al contrario, la bozza non contiene una nuova rideterminazione del costo delle cripto. La finestra della legge di bilancio 2025, con sostitutiva del 18% sul valore al 1° gennaio 2025, si è chiusa il 30 novembre 2025. Per i dettagli rinviamo alla guida sulla tassazione cripto 2027.
Invece, per partecipazioni e terreni la rideterminazione è a regime dalla legge di bilancio 2025, e la manovra 2027 non la modifica. Per i beni posseduti al 1° gennaio 2026 il termine scade il 30 novembre 2026, con il 21% per le partecipazioni e il 18% per i terreni.
Il legame con l’exit tax
Il comma 3 dell’art. 307-bis fa riferimento al costo o valore d’acquisto “assoggettato a tassazione ai sensi dell’articolo 77, comma 7”. Le letture sono due. Per la prima rilevano anche i valori rideterminati con imposta sostitutiva, comprese le cripto rivalutate al 1° gennaio 2025: chi ha rivalutato avrebbe una base imponibile più bassa. Per la seconda il rinvio riguarda solo il costo determinato con le regole ordinarie. La prima lettura è più coerente con il sistema, ma va confermata.
Per le partecipazioni, rideterminare il valore prima di uscire può quindi diventare una scelta di pianificazione. Tuttavia il 21% sul valore intero va confrontato con il 26% sulla sola plusvalenza.
E le proposte dell’Intergruppo parlamentare?
A settembre l’Intergruppo parlamentare “Asset digitali, blockchain e Bitcoin” aveva presentato alla Camera una proposta organica: cripto di nuovo al 26%, compensazione delle minusvalenze con le altre rendite finanziarie, costi deducibili e rivalutazione annua del costo di carico. Ne abbiamo parlato nella guida sulla tassazione cripto 2027. Nel settore le aspettative erano alte.
La bozza di manovra, però, non ne recepisce nessuna. Anzi, l’unica novità che tocca davvero le cripto è proprio l’exit tax. Più che una bocciatura nel merito, sembra una questione di risorse: il Governo aveva già anticipato che il riordino dei redditi finanziari dovrà attendere. La partita si sposta ora sugli emendamenti in Parlamento, entro fine anno. Il lavoro dell’Intergruppo resta un riferimento serio, e l’exit tax gli offre un argomento in più: con le cripto al 26%, il dubbio sull’aliquota in uscita sparirebbe.
Cosa fare se state valutando il trasferimento
- Ricordate che è una bozza: il Parlamento può modificare soglia, perimetro e decorrenza.
- Ricostruite ora il costo fiscale di ogni cripto, wallet per wallet: senza costo documentato la base imponibile rischia di coincidere con l’intero valore.
- Stimate il valore al 31 dicembre 2026 e verificate se superate gli 800.000 euro.
- Pianificate con cura la data di efficacia del trasferimento e il quadro RW e il quadro RT dell’ultimo anno di residenza.
- Considerate che con lo scambio DAC8 l’Agenzia delle Entrate riceverà i dati degli exchange: i controlli sulle cripto saranno sempre più incrociati.
Domande frequenti
Cos’è l’exit tax per le persone fisiche?È un’imposta sulle plusvalenze maturate e non realizzate, dovuta quando una persona fisica trasferisce la residenza fiscale all’estero. La bozza di legge di bilancio 2027 la introduce con il nuovo art. 307-bis del TUIR.
Da quando si applica?Ai soggetti che perdono la residenza fiscale in Italia con effetto dal 1° gennaio 2027, se la norma sarà approvata nella versione attuale.
Qual è la soglia?Il valore normale complessivo dei beni e diritti interessati deve essere almeno pari a 800.000 euro, misurato all’ultimo giorno dell’anno precedente quello di efficacia del trasferimento.
Le cripto sono incluse?Sì, nel testo attuale. Il rinvio alle lettere da d) a i) dell’art. 76 del nuovo TUIR comprende la lettera i), dedicata alle cripto-attività. Il perimetro potrebbe però cambiare durante l’esame parlamentare.
Quale aliquota si applica alle cripto?La norma rinvia alle aliquote ordinarie: per le cripto il 33% dal 2026 (26% per gli e-money token in euro). La relazione tecnica, però, ragiona sul 26%: il punto va chiarito.
Le minusvalenze latenti riducono l’imposta?No, nella formulazione attuale si sommano solo le differenze positive tra valore normale e costo di ciascun bene.
Si può rinviare il pagamento?Sì, per trasferimenti in Stati UE o in Stati con adeguato scambio di informazioni e assistenza nella riscossione: si versa il 50% entro 180 giorni, si presta garanzia e il resto si paga solo se i beni vengono ceduti entro 5 o 10 anni.
La manovra 2027 riapre la rivalutazione delle cripto?No. Prevede solo la rivalutazione degli immobili d’impresa (art. 14) e la riapertura di assegnazione agevolata ed estromissione (art. 13). La rideterminazione delle cripto al 1° gennaio 2025 si è chiusa il 30 novembre 2025.
Fonti
- Disegno di legge di bilancio 2027-2029, testo trasmesso al Parlamento: artt. 13, 14 e 17
- Normattiva – D.Lgs. 19 giugno 2026, n. 117 (nuovo TUIR)
- Il Sole 24 Ore – Tax on wealthy people leaving Italia: who pays and how much
- Il Fatto Quotidiano – Legge di Bilancio 2027, ecco la bozza (30/10/2026)
- Nuovo TUIR – art. 76, redditi diversi
- Criptovaluta.it – Exit tax su bitcoin e cripto nella legge di bilancio
- Hagnéré Patrimoine – Exit tax 2026 (art. 167 bis CGI)
- Studio Bogoni – Rideterminazione di partecipazioni e terreni 2026
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale né finanziaria. Il testo commentato è una bozza di disegno di legge e può cambiare durante l’esame parlamentare: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto e stai valutando di trasferirti all’estero?
Ti aiutiamo a ricostruire il costo fiscale, a stimare l’exit tax e a pianificare tempi e adempimenti del trasferimento. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi