Tutti gli articoliNorme e proposte
Tassazione cripto 2027: si torna al 26%? La proposta e cosa cambia davvero
Le regole in vigore e le proposte di modifica vanno lette separatamente. La guida ricostruisce il dibattito sulla tassazione delle cripto e le questioni ancora aperte.
In questo articolo 9 sezioni ↘
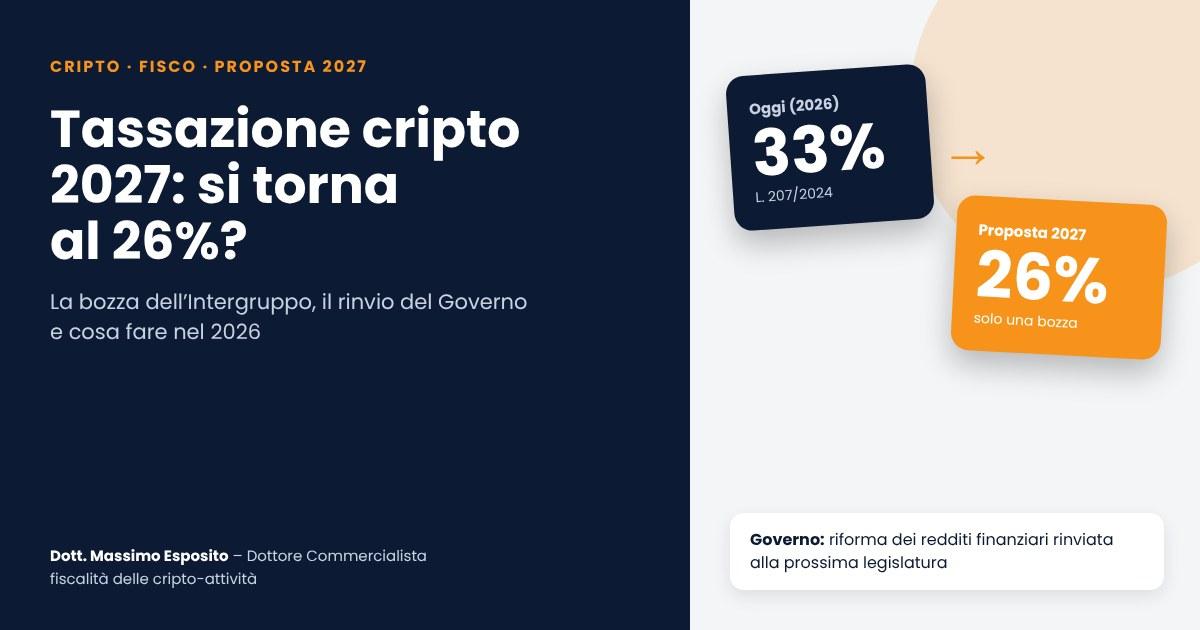
Dal 1° gennaio 2026 le plusvalenze da cripto si pagano al 33%, contro il 26% di azioni, obbligazioni ed ETF. Il 24 settembre 2026, alla Camera dei deputati, il gruppo di lavoro fiscale dell’Intergruppo parlamentare “Asset digitali, blockchain e Bitcoin” ha presentato una bozza per riportare l’aliquota al 26% dal 2027. Nella stessa giornata, però, dal Governo è arrivato un segnale di prudenza. La tassazione cripto 2027 è quindi tornata al centro del dibattito.
In questa guida mettiamo in fila cosa prevede la proposta, cosa dice oggi la legge, cosa ha detto il Governo e cosa conviene fare nel frattempo. Con una premessa: oggi è solo una bozza. Non è una legge e non è nemmeno un disegno di legge depositato.
Scheda aggiornata al 23 ottobre 2026.
Tassazione cripto 2027: cosa prevede la proposta
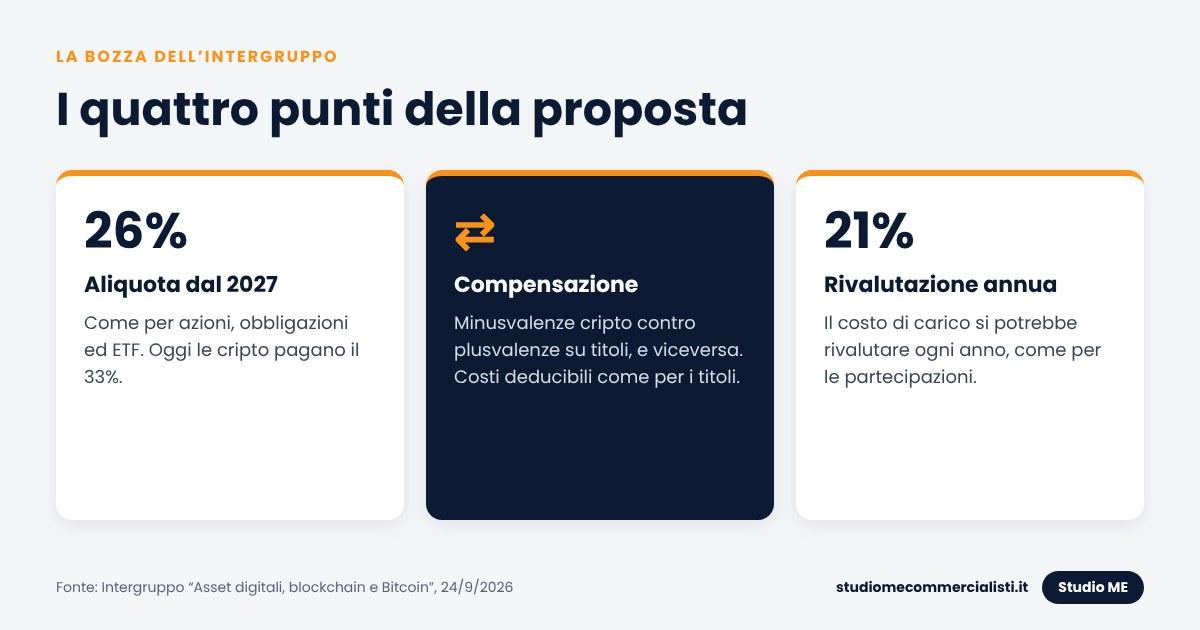
La bozza nasce da uno dei 14 gruppi di lavoro tematici dell’Intergruppo, presieduto dall’on. Marcello Coppo. Il gruppo su fiscalità e compliance è coordinato da Ferdinando Ametrano. È stata presentata agli Stati generali degli asset digitali, nell’Aula dei gruppi parlamentari. I punti sono quattro.
1. Aliquota al 26% dal 2027
Le plusvalenze da cripto tornerebbero al 26% dal 1° gennaio 2027, la stessa aliquota delle altre rendite finanziarie. Si chiuderebbe così la differenza introdotta dalla legge di bilancio 2025.
2. Compensazione con gli altri strumenti finanziari
Le minusvalenze su cripto potrebbero ridurre le plusvalenze su azioni, obbligazioni e altri strumenti, e viceversa. Oggi i due comparti sono separati: una perdita su bitcoin non riduce le imposte su una plusvalenza azionaria.
3. Costi deducibili come per i titoli
I costi collegati alla plusvalenza sarebbero deducibili con la stessa formula già prevista per azioni, obbligazioni e valute. La bozza, per quanto risulta dalle fonti pubblicate, non entra nei dettagli tecnici.
4. Rivalutazione annua del costo
Il valore di carico delle cripto potrebbe essere rivalutato ogni anno pagando un’imposta sostitutiva del 21%, come avviene ora per le partecipazioni (rivalutazione resa strutturale dalla L. 207/2024 e portata al 21% dalla L. 199/2025). Sostituirebbe le aperture una tantum del 2023 (14%) e del 2025 (18%).
Le regole in vigore oggi
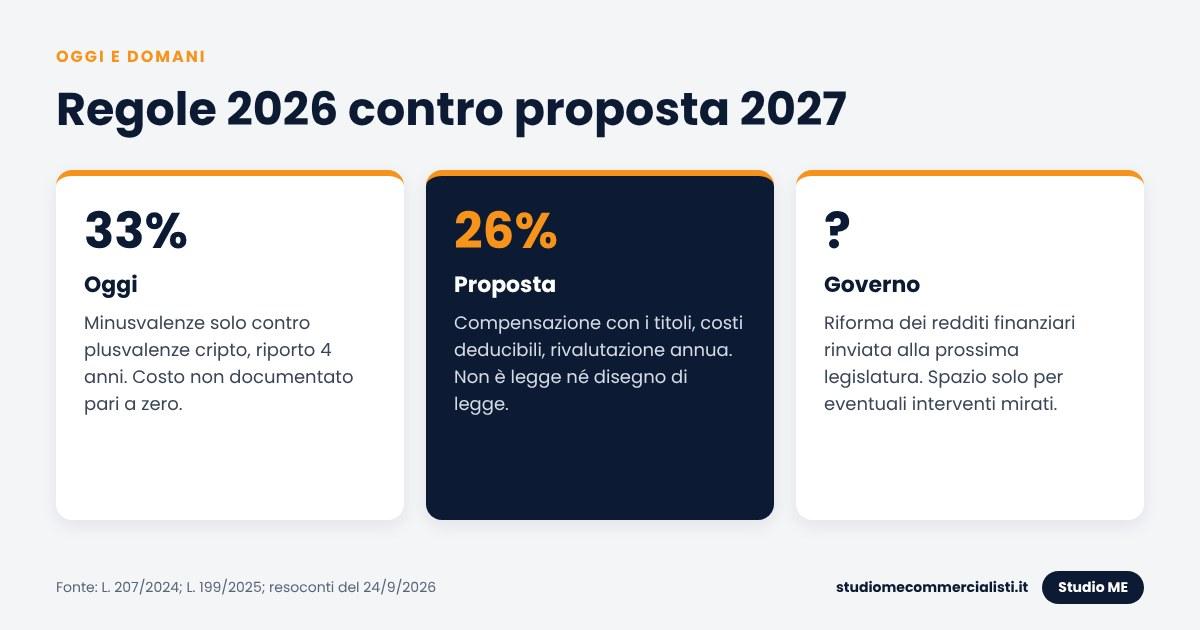
Fino a un’eventuale modifica, per le persone fisiche residenti valgono queste regole. Le plusvalenze sono tassate al 33% dal 2026; gli e-money token denominati in euro restano al 26%. Dal 2025 non c’è più la franchigia di 2.000 euro. Il costo va documentato con elementi certi e precisi, altrimenti è pari a zero: lo abbiamo approfondito nella guida sul costo di acquisto delle criptovalute.
Le minusvalenze da cripto si compensano solo con plusvalenze da cripto. L’eccedenza si riporta al massimo nei quattro periodi d’imposta successivi. Non si compensano con le plusvalenze su azioni, ETF o obbligazioni.
C’è poi un’asimmetria spesso citata nel dibattito. Chi detiene bitcoin direttamente paga il 33%. Chi investe in un ETP su bitcoin quotato in Borsa ricade generalmente nel regime dei titoli al 26%, secondo la qualificazione dello strumento. Stesso sottostante, aliquota diversa.
Sui costi accessori le letture sono due. La norma sulle cripto (art. 68, comma 9-bis, TUIR) parla solo di «costo o valore di acquisto». Per una lettura, le commissioni pagate per comprare restano comunque parte del costo. Per un’altra, in assenza di un richiamo espresso agli oneri inerenti, il punto è incerto. È proprio uno degli aspetti che la proposta vuole chiarire.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Voce | Oggi (2026) | Proposta (dal 2027) |
|---|---|---|
| Aliquota plusvalenze | 33% (26% e-money token in euro) | 26% |
| Minusvalenze | Solo contro plusvalenze cripto, riporto 4 anni | Compensabili anche con titoli, e viceversa |
| Costi accessori | Norma non espressa | Deducibili come per i titoli |
| Rivalutazione del costo | Solo finestre una tantum (2023, 2025) | Annuale, imposta sostitutiva 21% |
| Costo non documentato | Pari a zero | Invariato (non toccato dalla bozza) |
| Stato | Legge in vigore | Bozza tecnica, non depositata |
Il Governo rinvia: le due letture
Nella stessa giornata del 24 settembre il viceministro dell’Economia Maurizio Leo è intervenuto con un videomessaggio all’evento “Finanza digitale, mercati e sovranità monetaria”. I resoconti pubblicati ne danno due letture.
Secondo la prima, riportata da PMI.it e ItaliaOggi, Leo ha rinviato alla prossima legislatura la riforma dei redditi finanziari prevista dalla delega fiscale (L. 111/2023). Si tratta della categoria unica dei redditi finanziari, con piena compensazione tra plusvalenze e minusvalenze. Il motivo: oggi mancano le risorse per coprirne il costo. Se così fosse, la compensazione tra cripto e titoli non arriverebbe prima del 2028.
Secondo la seconda, riportata dai promotori, nel suo messaggio Leo ha riconosciuto la validità dei principi della proposta. La riforma organica resterebbe rinviata, ma singoli interventi mirati, come il ritorno al 26%, potrebbero trovare spazio anche prima, ad esempio con un emendamento alla legge di bilancio.
Le due letture non si escludono del tutto. Ma una cosa è certa: allo stato non c’è alcun testo normativo che riporti l’aliquota al 26% dal 2027.
Perché se ne discute: gli argomenti
- Parità di trattamento: i promotori non chiedono un’agevolazione, ma lo stesso trattamento degli altri redditi finanziari.
- Mercato ormai regolato: con MiCA e DAC8 il segmento intermediato è vigilato e tracciato. Per i promotori il 2027 è il momento di applicare regole ordinarie.
- Gettito: secondo il gruppo di lavoro l’effetto sarebbe inferiore allo 0,01% delle entrate tributarie. Un’aliquota alta, inoltre, spinge parte degli investitori verso piattaforme estere o verso l’autocustodia, con meno basi imponibili tracciate in Italia.
- Il consenso: secondo un sondaggio di prossima pubblicazione, anticipato in quella sede, il 55% degli intervistati si dice d’accordo nel tassare le cripto come azioni e obbligazioni.
Gli argomenti contrari sono soprattutto di finanza pubblica. Il 33% è stato introdotto con la legge di bilancio 2025 anche per ragioni di gettito. E ogni intervento sulle aliquote o sulla compensazione richiede una copertura, che il Governo oggi dichiara di non avere.
Cosa può succedere e quando
Le strade sono tre. La prima è un emendamento alla legge di bilancio 2027, attesa in Parlamento a fine ottobre: le misure anticipate dal Governo non riguardano le cripto, ma in Parlamento possono arrivare emendamenti, come già accaduto a gennaio 2026 con la proposta di rinviare il 33% nel Milleproroghe. La seconda è un disegno di legge autonomo, con tempi più lunghi. La terza è il rinvio alla prossima legislatura, che terminerà nel 2027, nel quadro della riforma organica dei redditi finanziari.
Nel frattempo, in Europa la tendenza non è univoca. In Germania è allo studio una bozza del Ministero delle Finanze, non ancora approvata dal Governo, per tassare al 25% (più addizionali) anche le cripto acquistate dal 2027 e detenute oltre un anno, oggi esenti. La Repubblica Ceca ha appena introdotto l’esenzione dopo tre anni di detenzione, mentre Cipro applica un’aliquota fissa dell’8%. Per un quadro sulla residenza vedi residenza fiscale e criptovalute.
Tassazione cripto 2027: cosa fare nel frattempo
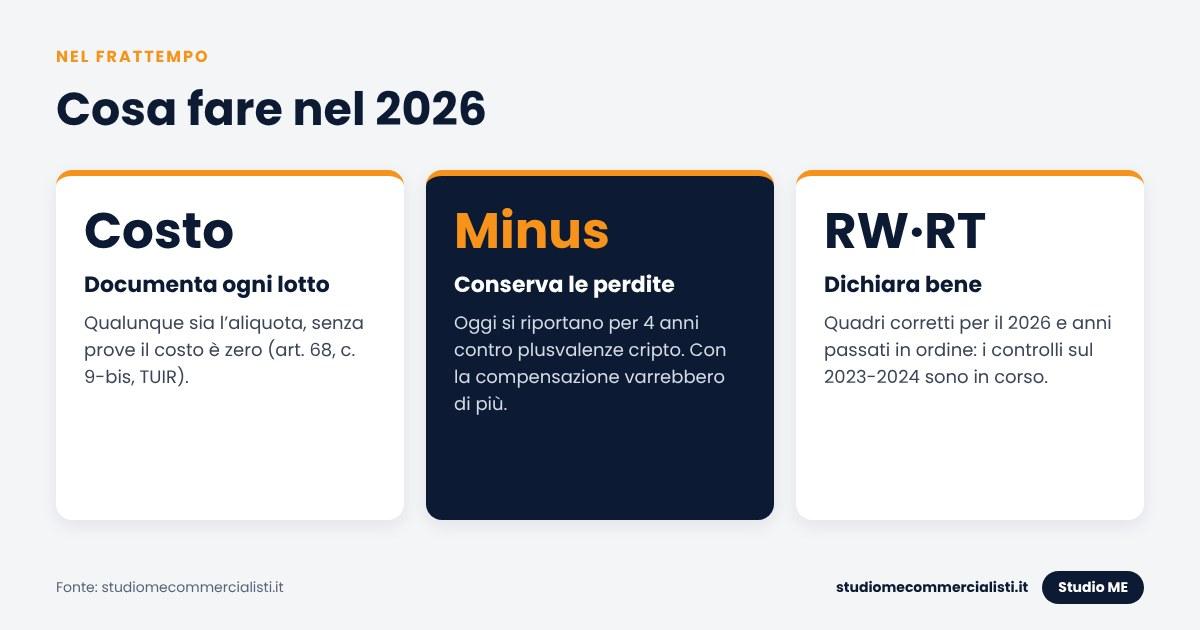
- Non decidere sulla base di una bozza. Rinviare una vendita al 2027 sperando nel 26% espone al rischio di prezzo e al rischio che la norma non arrivi.
- Documenta il costo di ogni lotto: qualunque sia l’aliquota, senza prove il costo resta zero. Vedi la guida sul costo di acquisto.
- Tieni traccia delle minusvalenze: oggi si riportano per quattro anni solo contro plusvalenze cripto. Se la compensazione con i titoli arrivasse, potrebbero valere di più.
- Dichiara correttamente il 2026: quadro RW e quadro RT, con i dati che dal 2026 gli exchange raccolgono per la DAC8 (Travel Rule e DAC8).
- Sistema gli anni passati: i controlli sugli anni 2023 e 2024 sono in corso. Vedi controlli dell’Agenzia delle Entrate sulle criptovalute.
Domande frequenti
Come cambia la tassazione cripto 2027?Per ora non cambia nulla. Resta il 33% sulle plusvalenze (26% per gli e-money token in euro). Il ritorno al 26% dal 2027 è contenuto in una bozza dell’Intergruppo parlamentare, non in una legge.
Chi ha proposto il ritorno al 26%?Il gruppo di lavoro su fiscalità e compliance dell’Intergruppo parlamentare “Asset digitali, blockchain e Bitcoin”, coordinato da Ferdinando Ametrano. La bozza è stata presentata alla Camera il 24 settembre 2026.
Cosa prevede oltre all’aliquota?La compensazione tra minusvalenze cripto e plusvalenze su titoli, la deducibilità dei costi come per i titoli e la rivalutazione annua del costo con imposta sostitutiva del 21%.
Il Governo è d’accordo?Le letture sono due. Secondo i resoconti, il viceministro Leo ha rinviato la riforma organica dei redditi finanziari alla prossima legislatura per mancanza di risorse. Secondo i promotori, ha comunque riconosciuto la validità dei principi della proposta.
Oggi posso compensare le minusvalenze cripto con quelle su azioni?No. Le minusvalenze da cripto si compensano solo con plusvalenze da cripto e si riportano al massimo nei quattro periodi d’imposta successivi.
Conviene rinviare le vendite al 2027?Non è possibile basare una scelta su una bozza. Il rinvio espone al rischio di prezzo e al rischio che la norma non venga approvata. Ogni decisione va valutata sul caso concreto.
Perché un ETP su bitcoin paga il 26% e il bitcoin diretto il 33%?Perché, in generale, l’ETP quotato è uno strumento finanziario e segue il regime dei titoli, mentre il bitcoin detenuto direttamente è una cripto-attività con regime proprio.
Si può ancora rideterminare il costo delle cripto?Allo stato no: le finestre erano al 1° gennaio 2023 (14%) e al 1° gennaio 2025 (18%). La proposta prevede una rivalutazione annua al 21%, ma non è ancora legge.
Fonti
- Spaziocrypto – Crypto tax: bozza per tornare al 26% dal 2027
- Digitech – Cripto-attività, dal 2027 plusvalenze al 26%: la proposta dell’Intergruppo
- CheckSig – Crypto-asset taxation: aligning capital gains tax at 26%
- PMI.it – Cripto-attività, riforma fiscale rinviata
- ItaliaOggi – Fisco e cripto-attività, stop del MEF al riordino (26/9/2026)
- Radio Radicale – Finanza digitale, mercati e sovranità monetaria (24/9/2026)
- Intergruppo parlamentare “Asset digitali, blockchain e Bitcoin” – sito ufficiale
- GDC – Le novità della legge n. 199/2025
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale né finanziaria. La proposta descritta è una bozza tecnica e può cambiare o non essere approvata: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto e vuoi capire come muoverti nel 2026?
Ti aiutiamo a ricostruire costi e minusvalenze, a dichiarare correttamente e a valutare gli scenari 2027 senza basarti su indiscrezioni. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi