Tutti gli articoliCriptovalute
Verifica fiscale sulle cripto: ravvedimento dopo il PVC o adesione? Sanzioni prima e dopo la riforma
Verifica fiscale sulle cripto: sanzioni per infedele e omessa dichiarazione prima e dopo il 1/9/2024, ravvedimento dopo il PVC o adesione. Esempi.
In questo articolo 11 sezioni ↘
- Le norme da leggere
- Quale regime si applica: la data della violazione
- Sanzioni per dichiarazione infedele: prima e dopo la riforma
- Sanzioni per omessa dichiarazione: prima e dopo la riforma
- Il ravvedimento durante la verifica fiscale
- Ravvedimento dopo il PVC, prima del PVC o adesione: il confronto
- Come funziona l’adesione al PVC
- Omessa dichiarazione e PVC: il ravvedimento non basta
- Ravvedersi o aderire: come scegliere
- Domande frequenti
- Fonti
Quando l’Agenzia delle Entrate o la Guardia di Finanza aprono una verifica sulle cripto-attività (plusvalenze non dichiarate nel quadro RT, wallet ed exchange esteri mancanti nel quadro RW), la domanda arriva sempre: conviene regolarizzare subito, aspettare il processo verbale di constatazione (PVC) e aderire, oppure fare il ravvedimento dopo il PVC solo sui rilievi fondati? La risposta dipende da tre variabili: il tipo di violazione (infedele o omessa dichiarazione), la data in cui è stata commessa e il momento in cui ci si muove.
Il D.Lgs. 87/2024 ha riscritto le sanzioni dell’art. 1 del D.Lgs. 471/1997 e le riduzioni del ravvedimento dell’art. 13 del D.Lgs. 472/1997, ma solo per le violazioni commesse dal 1° settembre 2024. Per gli anni precedenti restano le vecchie misure. In questa guida mettiamo in fila i due regimi, con tabelle ed esempi numerici.
Scheda aggiornata al 7 novembre 2026. Le norme citate confluiscono dal 1° gennaio 2027 nel Testo unico sanzioni (D.Lgs. 173/2024).
Le norme da leggere
Per decidere servono cinque disposizioni, da leggere insieme:
- art. 1 D.Lgs. 471/1997: misura delle sanzioni per omessa (comma 1 e 1-bis) e infedele dichiarazione (commi 2, 2-bis, 3 e 4) ai fini delle imposte sui redditi e dell’IRAP;
- art. 13 D.Lgs. 472/1997: riduzioni del ravvedimento operoso, oggi graduate anche in base alla consegna del PVC e allo schema d’atto;
- art. 2, comma 5, D.Lgs. 218/1997: con l’accertamento con adesione le sanzioni si applicano nella misura di un terzo del minimo;
- art. 5-quater D.Lgs. 218/1997: con l’adesione al PVC quella misura è ridotta alla metà, cioè a un sesto del minimo (comma 6);
- art. 5 D.Lgs. 87/2024: le nuove regole si applicano alle violazioni commesse dal 1° settembre 2024.
Dal 1° gennaio 2027 il D.Lgs. 471/1997 e il D.Lgs. 472/1997 sono abrogati e le loro regole passano nel Testo unico delle sanzioni tributarie (D.Lgs. 173/2024, con il rinvio disposto dal D.L. 200/2025). Negli atti successivi andranno aggiornati i riferimenti normativi.
Quale regime si applica: la data della violazione
Lo spartiacque è la data in cui la violazione è commessa. Per l’infedele e l’omessa dichiarazione si guarda alla presentazione della dichiarazione o alla scadenza del termine. In pratica:
- modelli Redditi relativi al periodo d’imposta 2022 e precedenti: vecchie sanzioni e vecchio art. 13;
- modelli Redditi relativi al periodo d’imposta 2023 (scadenza 31 ottobre 2024) e successivi: nuove sanzioni e nuovo art. 13.
Un caso limite è la dichiarazione del periodo 2023 presentata prima del 1° settembre 2024. Una lettura guarda alla data di invio, e quindi applica le vecchie misure. Un’altra guarda alla scadenza del termine di presentazione, e quindi applica le nuove. In assenza di un chiarimento univoco conviene calcolare entrambe le ipotesi.
La retroattività delle sanzioni più miti: due letture
L’art. 3, comma 3, del D.Lgs. 472/1997 prevede di regola l’applicazione della legge più favorevole. L’art. 5 del D.Lgs. 87/2024 la esclude per le violazioni anteriori al 1° settembre 2024.
- Prima lettura (Cassazione n. 1274 del 19 gennaio 2025 e nn. 17111, 17112 e 17113 del 25 giugno 2025): la deroga è legittima e compatibile con la Costituzione e con il diritto dell’Unione;
- Seconda lettura (alcuni giudici di merito): la retroattività della sanzione più mite discende dall’art. 49 della Carta dei diritti fondamentali UE e prevale sulla norma transitoria.
Nei contenziosi sulle annualità pregresse l’argomento può essere speso, sapendo che l’orientamento di legittimità oggi è contrario.
Sanzioni per dichiarazione infedele: prima e dopo la riforma
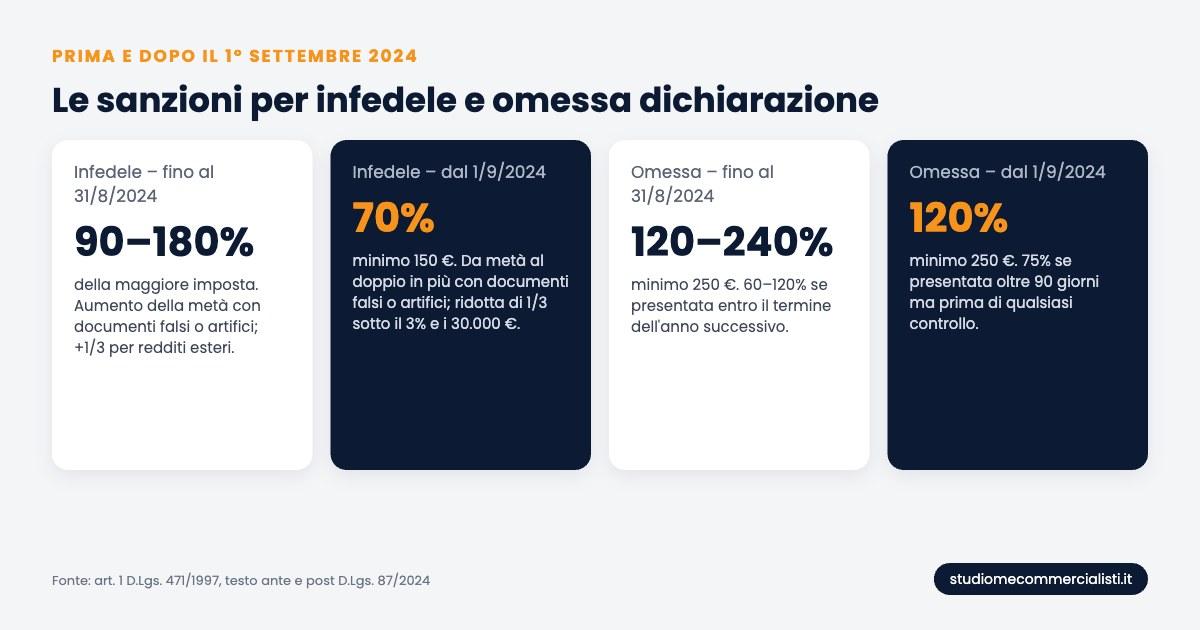
La dichiarazione è infedele quando è presentata nei termini ma indica un reddito o un’imposta inferiore a quella dovuta, oppure un credito superiore a quello spettante.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Fattispecie (art. 1 D.Lgs. 471/1997) | Fino al 31/8/2024 | Dal 1/9/2024 |
|---|---|---|
| Infedele dichiarazione (comma 2) | dal 90% al 180% della maggiore imposta | 70% della maggiore imposta, minimo 150 € |
| Documentazione falsa, operazioni inesistenti, artifici o condotte fraudolente (comma 3) | aumento della metà | aumento dalla metà al doppio (dal 105% al 140%) |
| Maggiore imposta sotto il 3% del dichiarato e sotto 30.000 € (comma 4) | riduzione di un terzo | riduzione di un terzo (46,67%) |
| Errore sull’imputazione temporale, componente già tassato (comma 4) | riduzione di un terzo | riduzione di un terzo |
| Nessun danno per l’Erario (comma 4) | 250 € | 250 € |
| Integrativa spontanea prima di ogni controllo (comma 2-bis) | non prevista | doppio della sanzione dell’art. 13, comma 1 (50%) |
Il comma 2-bis riguarda solo l’integrativa presentata prima che il contribuente abbia avuto formale conoscenza di accessi, ispezioni o verifiche. Con una verifica già in corso la base di calcolo resta il 70%.
Sanzioni per omessa dichiarazione: prima e dopo la riforma
La dichiarazione presentata entro 90 giorni dalla scadenza è valida: si paga una sanzione fissa, ravvedibile a 1/10 del minimo (lett. c dell’art. 13). Oltre i 90 giorni la dichiarazione si considera omessa.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Fattispecie | Fino al 31/8/2024 | Dal 1/9/2024 |
|---|---|---|
| Omessa dichiarazione (comma 1) | dal 120% al 240% delle imposte dovute, minimo 250 € | 120% delle imposte dovute, minimo 250 € |
| Dichiarazione tardiva presentata spontaneamente, prima di ogni controllo | dal 60% al 120%, minimo 200 €, se presentata entro il termine della dichiarazione dell’anno successivo | 75% (triplo del 25%) se presentata oltre 90 giorni ma entro i termini di accertamento (comma 1-bis) |
| Nessuna imposta dovuta | da 250 € a 1.000 € (da 150 € a 500 € se tardiva entro l’anno successivo) | da 250 € a 1.000 € |
| Soggetti obbligati alle scritture contabili, senza imposte dovute | fino al doppio | fino al doppio |
Per l’omessa dichiarazione la riforma non ha ridotto il minimo: resta il 120%. Ha eliminato la forbice fino al 240% e ha reso più conveniente la presentazione tardiva spontanea.
Il ravvedimento durante la verifica fiscale
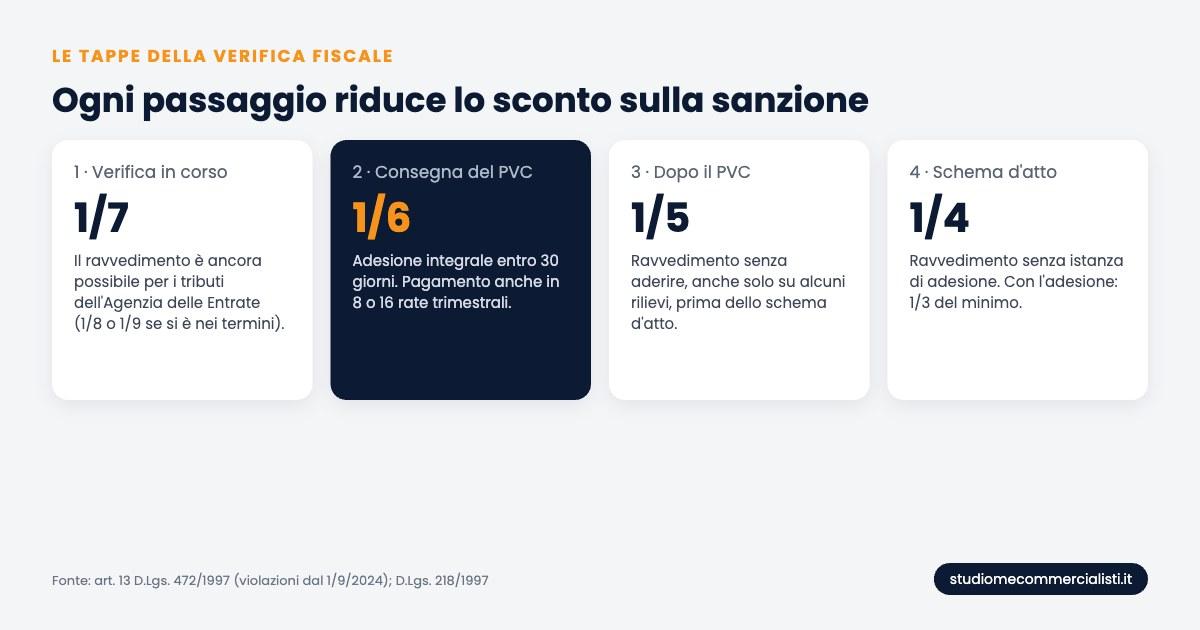
Per i tributi amministrati dall’Agenzia delle Entrate l’inizio di accessi, ispezioni e verifiche non impedisce il ravvedimento (art. 13, comma 1-ter, D.Lgs. 472/1997). Lo preclude solo la notifica dell’atto di liquidazione o di accertamento. Il PVC non chiude la porta: cambia solo la frazione di riduzione. Per questo il ravvedimento dopo il PVC resta un’opzione concreta.
Si paga in un’unica soluzione o con versamenti successivi l’imposta, gli interessi al tasso legale giorno per giorno (2,5% nel 2024, 2% nel 2025, 1,6% nel 2026) e la sanzione ridotta, presentando la dichiarazione integrativa.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Momento della regolarizzazione | Vecchio art. 13 (violazioni fino al 31/8/2024) | Nuovo art. 13 (violazioni dal 1/9/2024) |
|---|---|---|
| Entro 90 giorni dal termine della dichiarazione | 1/9 | 1/9 (lett. a-bis) |
| Entro il termine della dichiarazione dell’anno in cui è commessa la violazione | 1/8 | 1/8 (lett. b) |
| Entro il termine della dichiarazione dell’anno successivo | 1/7 | 1/7 (lett. b-bis, senza limite finale) |
| Oltre il termine della dichiarazione dell’anno successivo | 1/6 | 1/7 |
| Dopo lo schema d’atto non preceduto da PVC, senza istanza di adesione | riduzione temporale ordinaria | 1/6 (lett. b-ter) |
| Dopo la consegna del PVC, senza adesione al verbale e prima dello schema d’atto | 1/5 | 1/5 (lett. b-quater) |
| Dopo lo schema d’atto relativo alla violazione constatata nel PVC, senza istanza di adesione | 1/5 (nessuna fascia specifica) | 1/4 (lett. b-quinquies) |
Per le violazioni anteriori al 1° settembre 2024 oggi i termini delle fasce 1/8 e 1/7 sono di regola già scaduti: prima del PVC la riduzione è normalmente 1/6. Sulla fascia applicabile dopo lo schema d’atto alle violazioni vecchie le letture non sono uniformi: la più diffusa mantiene l’1/5 del vecchio testo fino alla notifica dell’avviso.
Ravvedimento dopo il PVC, prima del PVC o adesione: il confronto
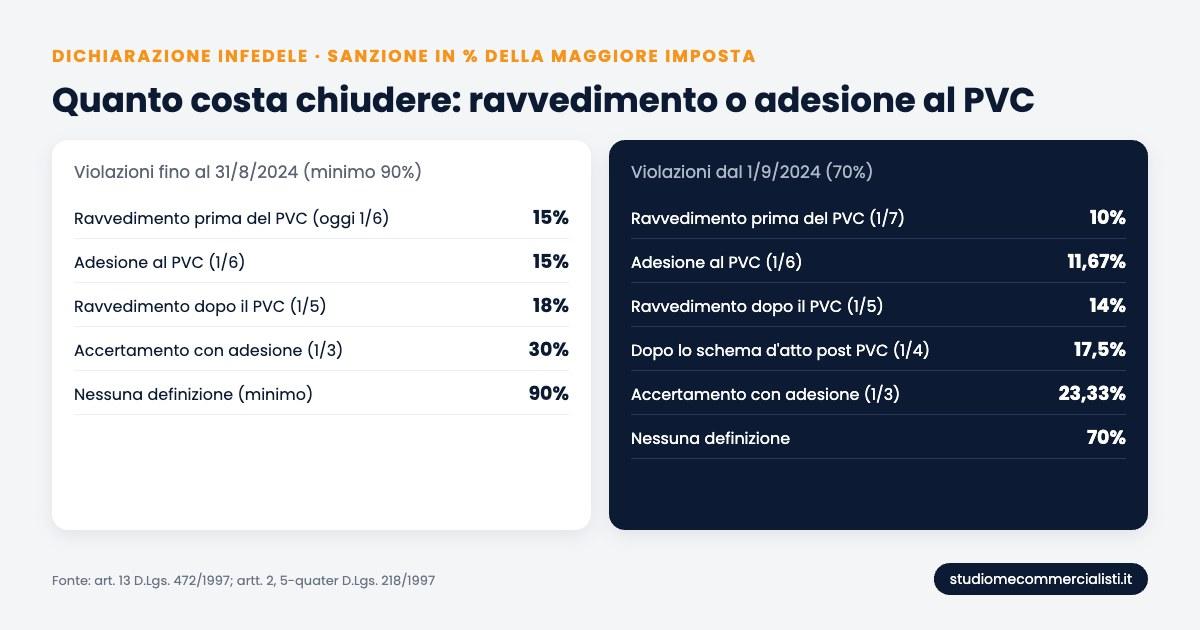
Ecco cosa si paga di sanzione, in percentuale della maggiore imposta, nelle diverse strade per chiudere un rilievo di infedele dichiarazione.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Strada | Violazione fino al 31/8/2024 (minimo 90%) | Violazione dal 1/9/2024 (70%) |
|---|---|---|
| Ravvedimento prima del PVC | 15% (1/6); 12,86% o 11,25% se ancora nei termini | 10% (1/7); 8,75% o 7,78% se ancora nei termini |
| Adesione integrale al PVC (art. 5-quater) | 15% (1/6) | 11,67% (1/6) |
| Ravvedimento dopo il PVC, senza adesione | 18% (1/5) | 14% (1/5) |
| Ravvedimento dopo lo schema d’atto post PVC | 18% (1/5) | 17,5% (1/4) |
| Accertamento con adesione dopo lo schema d’atto | 30% (1/3) | 23,33% (1/3) |
| Nessuna definizione | dal 90% al 180% | 70% |
Esempio numerico
Maggiore IRPEF accertata: 10.000 €. Agli importi di sanzione vanno sempre aggiunti l’imposta e gli interessi.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Strada | Sanzione – vecchio regime | Sanzione – nuovo regime |
|---|---|---|
| Ravvedimento prima del PVC | 1.500 € | 1.000 € |
| Adesione al PVC | 1.500 € | 1.167 € |
| Ravvedimento dopo il PVC | 1.800 € | 1.400 € |
| Ravvedimento dopo lo schema d’atto post PVC | 1.800 € | 1.750 € |
| Accertamento con adesione | 3.000 € | 2.333 € |
| Nessuna definizione (minimo) | 9.000 € | 7.000 € |
Nel vecchio regime ravvedersi prima del PVC o aderire al verbale costa lo stesso (1/6). Nel nuovo regime il ravvedimento anticipato resta la strada più economica.
Come funziona l’adesione al PVC
- si aderisce al contenuto integrale del verbale: non si possono scegliere i rilievi (comma 2);
- la comunicazione va inviata entro 30 giorni dalla consegna all’ufficio dell’Agenzia indicato nel verbale e all’organo che lo ha redatto;
- l’adesione può essere condizionata alla correzione di errori manifesti: l’organo verificatore ha 10 giorni per aggiornare il verbale;
- entro 60 giorni l’ufficio notifica l’atto di definizione dell’accertamento parziale, senza ulteriore contraddittorio;
- si paga entro 20 giorni o fino a 8 rate trimestrali (16 se le somme superano 50.000 €), con interessi al tasso legale sulle rate successive alla prima;
- se non si paga, le somme sono iscritte a ruolo a titolo definitivo (comma 7).
La norma si applica agli atti emessi dal 30 aprile 2024 (art. 41 D.Lgs. 13/2024). La riduzione a 1/6 si calcola sul minimo del regime applicabile alla singola violazione.
Omessa dichiarazione e PVC: il ravvedimento non basta
Per l’omessa dichiarazione il quadro è più rigido. L’art. 13, comma 2-ter, esclude ogni riduzione se la dichiarazione è presentata con oltre 90 giorni di ritardo. Una volta iniziata la verifica non si può più nemmeno sfruttare la sanzione ridotta per la presentazione tardiva spontanea.
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Strada | Fino al 31/8/2024 | Dal 1/9/2024 |
|---|---|---|
| Adesione al PVC (1/6 del minimo) | 20% delle imposte dovute | 20% delle imposte dovute |
| Accertamento con adesione (1/3 del minimo) | 40% | 40% |
| Nessuna definizione | dal 120% al 240% | 120% |
In caso di dichiarazione omessa, dunque, l’adesione al PVC è spesso lo strumento più conveniente per chiudere.
Ravvedersi o aderire: come scegliere
- Rilievi tutti fondati: conviene muoversi prima della chiusura della verifica con il ravvedimento, soprattutto nel nuovo regime.
- Rilievi in parte contestabili: il ravvedimento si può fare anche solo su alcuni punti. L’adesione al PVC invece è tutto o niente.
- Esigenze di liquidità: l’adesione consente fino a 16 rate trimestrali; nel ravvedimento ogni versamento sconta la riduzione del momento in cui è fatto.
- Annualità ante riforma: ravvedimento prima del PVC e adesione costano entrambi 1/6. Contano allora la rateazione e la scelta dei rilievi.
- Omessa dichiarazione: dopo l’inizio della verifica restano l’adesione al PVC o l’accertamento con adesione.
I profili penali
Se le soglie sono superate (infedele: imposta evasa oltre 100.000 € per singola imposta e elementi sottratti oltre il 10% o oltre 2 milioni; omessa: imposta evasa oltre 50.000 €) entrano in gioco gli artt. 4 e 5 del D.Lgs. 74/2000. La non punibilità dell’art. 13, comma 2, richiede il pagamento prima della formale conoscenza della verifica. Durante la verifica resta l’attenuante dell’art. 13-bis: pena ridotta fino alla metà e niente pene accessorie, se il debito è estinto prima del dibattimento di primo grado.
Se la verifica riguarda le cripto-attività
Nelle verifiche sulle cripto-attività il rilievo sulle plusvalenze (quadro RT) si somma spesso a quello sul monitoraggio (quadro RW), punito con una sanzione dal 3% al 15% degli importi non dichiarati e anch’essa ravvedibile. Prima di scegliere conviene ricostruire wallet, exchange e costi fiscalmente riconosciuti: lo spieghiamo nelle guide su quadro RW e quadro RT, sui controlli dell’Agenzia delle Entrate sulle cripto, sul costo di acquisto delle cripto e sugli strumenti di analisi on-chain come Chainalysis. Con la DAC8 e la travel rule i dati in mano al Fisco aumentano, e ravvedersi per tempo diventa ancora più importante. Per chi ha trasferito la residenza, vedi anche la guida sulla residenza fiscale e cripto.
L’aumento di un terzo per i redditi prodotti all’estero non riguarda le cripto
Fino al 31 agosto 2024 l’art. 1, comma 8, del D.Lgs. 471/1997 aumentava di un terzo le sanzioni per infedele e omessa dichiarazione quando la violazione riguardava redditi prodotti all’estero. Il D.Lgs. 87/2024 ha abrogato il comma 8: per le violazioni dal 1° settembre 2024 l’aumento non esiste più. Il tema resta aperto per le annualità fino al periodo d’imposta 2022, dove l’aumento porterebbe il minimo dell’infedele dal 90% al 120% e quello dell’omessa dal 120% al 160%.
Nelle verifiche sulle cripto l’aumento non dovrebbe applicarsi. Le cripto-attività sono aterritoriali: esistono su un registro distribuito e non hanno una collocazione geografica. La plusvalenza realizzata cedendole non è quindi un reddito prodotto all’estero, anche quando l’operazione passa da un exchange con sede fuori dall’Italia.
Non si può escludere, però, una lettura diversa dell’Ufficio, che leghi il reddito al luogo in cui ha sede l’exchange o il prestatore che custodisce le cripto. Se l’aumento compare nel PVC va contestato, perché incide sul calcolo: la riduzione del ravvedimento o dell’adesione si applica al minimo aumentato. Su 10.000 € di maggiore imposta di una violazione ante riforma, l’adesione al PVC costa 1.500 € senza aumento e 2.000 € con l’aumento.
Domande frequenti
Quanto è la sanzione per dichiarazione infedele dopo la riforma?Per le violazioni commesse dal 1° settembre 2024 è il 70% della maggiore imposta, con un minimo di 150 euro. Prima andava dal 90% al 180%.
Quanto è la sanzione per omessa dichiarazione?Il 120% delle imposte dovute, con un minimo di 250 euro, per le violazioni dal 1° settembre 2024. Prima andava dal 120% al 240%. Se la dichiarazione è presentata spontaneamente oltre 90 giorni ma prima di ogni controllo, la sanzione scende al 75%.
Posso ravvedermi durante una verifica fiscale?Sì, per i tributi amministrati dall’Agenzia delle Entrate il ravvedimento è possibile anche dopo l’inizio di accessi e verifiche, fino alla notifica dell’atto di accertamento o di liquidazione. Cambia solo la riduzione.
Quanto pago con il ravvedimento dopo il PVC?La sanzione è ridotta a 1/5 del minimo: il 14% della maggiore imposta per le violazioni dal 1° settembre 2024 e il 18% per quelle precedenti. Dopo lo schema d’atto la riduzione nel nuovo regime scende a 1/4 (17,5%).
Quanto pago se aderisco al PVC?Un sesto del minimo: l’art. 5-quater, comma 6, D.Lgs. 218/1997 dimezza l’un terzo dell’accertamento con adesione. Per l’infedele è l’11,67% nel nuovo regime e il 15% nel vecchio; per l’omessa il 20%. Si può pagare fino a 8 o 16 rate trimestrali.
Posso aderire solo ad alcuni rilievi del PVC?No. L’adesione riguarda il contenuto integrale del verbale. Se alcuni rilievi sono contestabili, si può fare il ravvedimento solo su quelli fondati e difendersi sugli altri.
Le nuove sanzioni più basse valgono anche per gli anni passati?L’art. 5 del D.Lgs. 87/2024 le limita alle violazioni dal 1° settembre 2024 e la Cassazione ha ritenuto legittima la scelta. Alcuni giudici di merito, però, applicano la sanzione più mite richiamando l’art. 49 della Carta UE: le letture restano due.
Il ravvedimento durante la verifica evita il reato?No, la non punibilità richiede il pagamento prima della formale conoscenza della verifica. Pagare prima del dibattimento dà però diritto all’attenuante dell’art. 13-bis D.Lgs. 74/2000.
Fonti
- Art. 1 D.Lgs. 471/1997 – Normattiva (testo vigente e versione ante riforma)
- Art. 13 D.Lgs. 472/1997 – Ravvedimento
- Art. 5-quater D.Lgs. 218/1997 – Adesione ai verbali di constatazione
- Art. 2 D.Lgs. 218/1997 – Accertamento con adesione
- Art. 5 D.Lgs. 87/2024 – Disposizioni transitorie
- Cassazione n. 1274/2025 sulla deroga al favor rei – Edotto
Questo articolo ha carattere informativo e non sostituisce una consulenza professionale. Le percentuali indicate sono calcolate sui minimi edittali; la scelta tra ravvedimento e adesione va valutata caso per caso con il proprio difensore tributario.
Hai una verifica fiscale sulle tue cripto e devi decidere se ravvederti o aderire al PVC?
Lo Studio ME assiste contribuenti e imprese nelle verifiche dell’Agenzia delle Entrate e della Guardia di Finanza, con oltre 9 anni di esperienza nella fiscalità delle cripto-attività. Analizziamo i rilievi, calcoliamo le alternative e scegliamo con te la strada più conveniente.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi