Tutti gli articoliFiscalità internazionale
Tassazione criptovalute in Repubblica Ceca: aliquote, regole e novità 2026
Le regole ceche distinguono operazioni, durata del possesso e posizione del contribuente. Una guida per leggerle insieme alla residenza fiscale.
In questo articolo 10 sezioni ↘
- Tassazione criptovalute in Repubblica Ceca: come sono qualificate le cripto
- Tassazione criptovalute in Repubblica Ceca per le persone fisiche
- Le società
- A chi si applica il regime: residenza ceca e regole italiane
- Tabella riepilogativa: tassazione criptovalute in Repubblica Ceca
- MiCA e DAC8 in Repubblica Ceca
- Confronto con gli altri Paesi della serie
- Domande frequenti
- Fonti
- Hai cripto e stai valutando la Repubblica Ceca?
La tassazione criptovalute in Repubblica Ceca ha cambiato volto il 15 febbraio 2025. Quel giorno è entrata in vigore la legge n. 32/2025 Sb., collegata alla legge n. 31/2025 Sb. sulla digitalizzazione del mercato finanziario, che attua il regolamento MiCA. Per la prima volta le cripto hanno esenzioni scritte nella legge sulle imposte sui redditi, simili a quelle dei titoli.
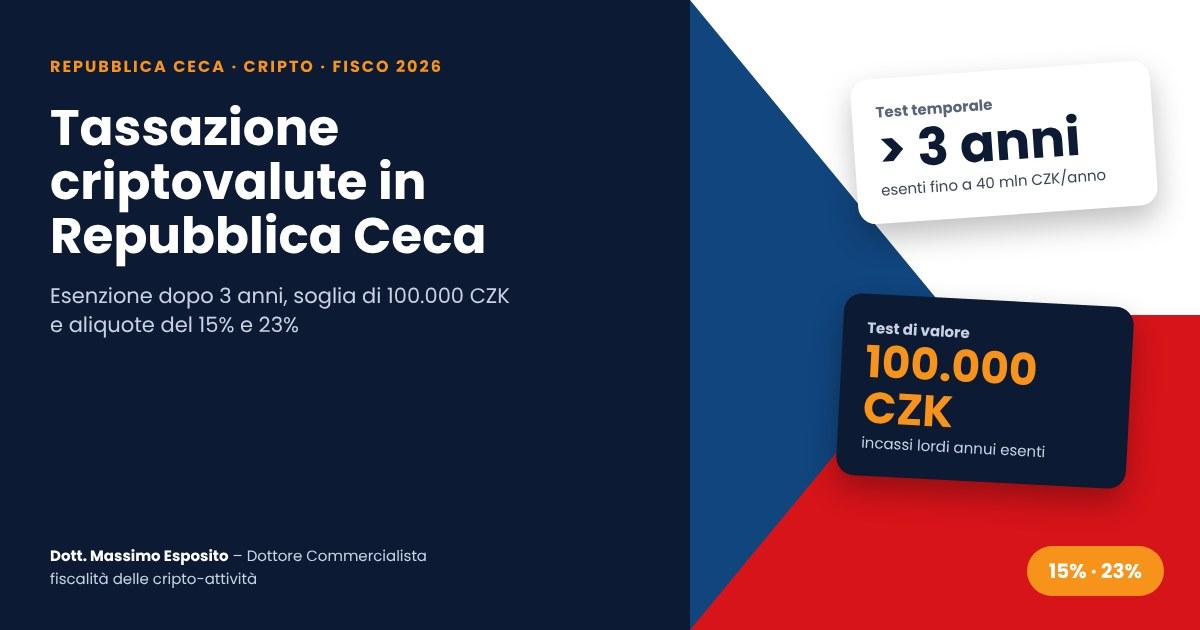
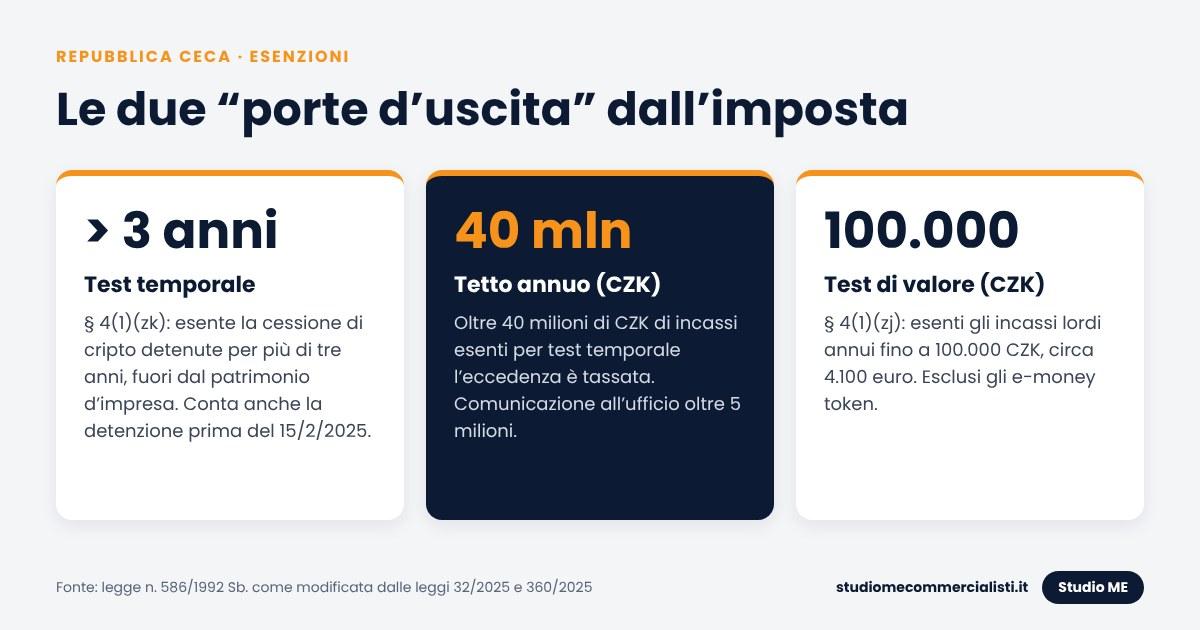
Il risultato è un sistema con due “porte d’uscita” dall’imposta. La prima è il test temporale: chi detiene una cripto per più di tre anni la può cedere senza imposte. La seconda è il test di valore: se gli incassi lordi dell’anno non superano 100.000 corone, non si paga nulla. Per tutto il resto si applica l’imposta progressiva del 15% o del 23%. Per chi è residente in Italia, però, nulla cambia: si applica il 33%.
Scheda aggiornata al 22 ottobre 2026. Importi in corone ceche (CZK); i controvalori in euro sono indicativi.
Tassazione criptovalute in Repubblica Ceca: come sono qualificate le cripto
Per il fisco ceco le cripto non sono mezzi di pagamento legali. Sono trattate come beni mobili immateriali, al pari di altri beni patrimoniali. La semplice detenzione non genera imposta: rileva solo la cessione o l’incasso di un provento.
La riforma del 2025 ha legato le definizioni fiscali a quelle del regolamento MiCA. Per questo il legislatore ha potuto escludere in modo mirato gli e-money token dal test di valore. Resta però un punto pratico importante: la Banca nazionale ceca non pubblica un cambio ufficiale delle cripto. La prassi dell’amministrazione finanziaria usa quindi il prezzo di mercato della piattaforma, convertito in corone.
Tassazione criptovalute in Repubblica Ceca per le persone fisiche
Per il privato che investe le plusvalenze cripto sono “altri redditi” ai sensi del § 10. Si tassa la differenza tra prezzo di cessione e costo di acquisto, comprese le commissioni. La deduzione forfettaria delle spese non si applica.
Aliquote
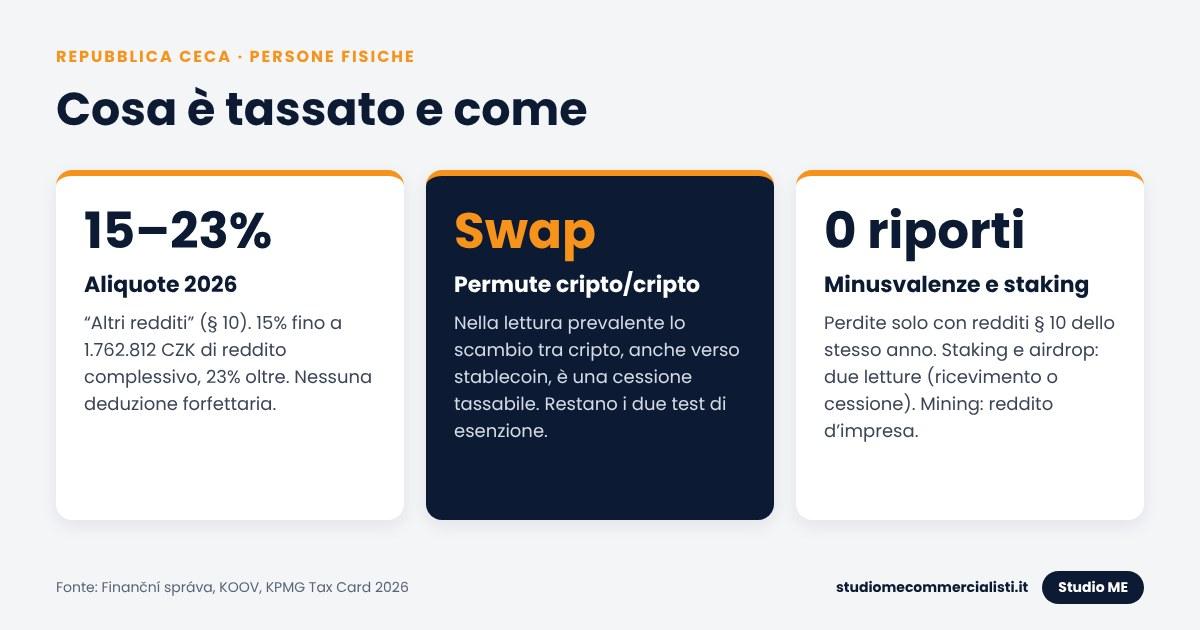
Le aliquote sono quelle ordinarie dell’imposta sul reddito delle persone fisiche. Si paga il 15% fino a 1.762.812 CZK di reddito complessivo nel 2026, circa 72.000 euro. Oltre questa soglia, pari a 36 volte il salario medio, si applica il 23%. Il reddito cripto si somma agli altri redditi del contribuente, quindi può spingere la parte eccedente nello scaglione più alto.
Il test temporale di tre anni
È la novità più rilevante. Il § 4, comma 1, lettera zk) esenta il provento della cessione di una cripto detenuta per più di tre anni. La cripto non deve far parte del patrimonio d’impresa. Il periodo si verifica asset per asset, quindi serve uno storico completo delle operazioni.
Secondo la metodologia condivisa tra la Camera dei consulenti fiscali e la Direzione generale delle finanze, il test vale per tutte le cessioni dal 15 febbraio 2025. Conta anche il periodo di detenzione maturato prima della riforma. Chi ha comprato bitcoin nel 2021 e ha venduto nel 2025 rientra quindi nell’esenzione. Non interrompono il periodo le operazioni decise dall’emittente, come fusioni o sostituzioni del token.
C’è però un tetto. Gli incassi esenti per test temporale non possono superare 40 milioni di CZK per periodo d’imposta, circa 1,6 milioni di euro. La parte eccedente è tassata, con le spese ridotte in proporzione. Dal 2026 la legge n. 360/2025 Sb. ha eliminato il tetto per titoli e quote, ma lo ha mantenuto per le cripto. Se gli incassi esenti superano 5 milioni di CZK, inoltre, scatta l’obbligo di comunicarli all’ufficio delle imposte (§ 38v), pena una sanzione fino al 15% dell’importo non comunicato. Infine, per le cripto acquistate prima della riforma non si può usare come costo il valore al 31 dicembre 2024: conta solo il costo storico documentato.
Il test di valore: 100.000 corone
Il § 4, comma 1, lettera zj) esenta i proventi da cessione di cripto se il loro totale nell’anno non supera 100.000 CZK, circa 4.100 euro. Attenzione: il limite riguarda gli incassi lordi, non la plusvalenza. Basta superarlo di una corona perché l’intero importo torni nell’analisi ordinaria. Gli e-money token, come le stablecoin in euro o in dollari emesse ai sensi di MiCA, sono esclusi da questa esenzione.
Per il 2025 la prassi ha chiarito che contano solo gli incassi dal 15 febbraio in poi. I proventi dal 1° gennaio al 14 febbraio 2025 restano tassati secondo le regole precedenti.
Permute, pagamenti e stablecoin
Sono operazioni rilevanti la vendita contro corone o euro, il pagamento di beni e servizi in cripto e lo scambio di una cripto con un’altra. A differenza dell’Italia, dove la permuta tra cripto con le stesse caratteristiche non è realizzativa, in Repubblica Ceca la lettura prevalente tratta lo swap come cessione tassabile. Lo stesso vale per il passaggio a una stablecoin. Restano naturalmente applicabili i due test di esenzione.
Sul metodo di calcolo del costo la legge non impone FIFO, costo medio o identificazione specifica per i privati. Esistono quindi due letture: chi applica il FIFO per analogia con i titoli e chi accetta l’identificazione puntuale del lotto, se documentata. In entrambi i casi conta la coerenza nel tempo.
Minusvalenze
Le spese sono deducibili solo fino a concorrenza dei proventi della stessa categoria. Una perdita netta su cripto non si compensa con redditi di lavoro o d’impresa e non si riporta agli anni successivi. È un limite importante per chi realizza perdite in un anno e guadagni nel successivo.
Staking, lending, airdrop, NFT e mining
Su questi temi manca ancora una metodologia ufficiale completa. Per staking e lending la lettura prevalente tassa le ricompense come “altri redditi” al valore di mercato del ricevimento. Una seconda lettura rinvia la tassazione alla cessione, con costo pari a zero. Non è chiaro, inoltre, se bloccare i token in staking interrompa il test temporale. Per gli airdrop si confrontano le stesse due letture: reddito al ricevimento oppure tassazione solo alla successiva cessione.
Gli NFT non rientrano in MiCA. Una lettura li tratta come beni mobili immateriali qualsiasi, tassati al § 10; un’altra ne esclude l’accesso alle esenzioni pensate per le cripto. Il mining svolto in modo continuativo richiede di norma una licenza commerciale e produce reddito d’impresa (§ 7), con contributi sociali e sanitari. Chi fa trading in modo sistematico rischia la stessa riqualificazione, con perdita del test temporale.
Le società
Nella tassazione criptovalute in Repubblica Ceca le società seguono regole proprie: l’imposta sul reddito è al 21%. Le cripto vanno iscritte in bilancio, di norma tra le rimanenze o gli investimenti finanziari. I proventi di cessioni, permute, mining e staking concorrono al reddito d’impresa e non godono del test temporale né del test di valore.
Le perdite fiscali si riportano in avanti per cinque anni e, fino a 30 milioni di CZK, anche indietro di due periodi d’imposta. I dividendi pagati ai soci scontano una ritenuta ordinaria del 15%, che sale al 35% verso Paesi senza convenzione o accordo di scambio di informazioni. Per un socio residente in Italia contano poi l’art. 73, comma 3, TUIR sull’esterovestizione e l’art. 167 TUIR sulle società controllate estere. Con un’aliquota nominale del 21%, il test sulla tassazione effettiva va comunque verificato caso per caso.
A chi si applica il regime: residenza ceca e regole italiane
È residente in Repubblica Ceca chi vi ha il domicilio oppure vi soggiorna abitualmente, cioè per almeno 183 giorni nell’anno solare. Solo il residente ceco beneficia del regime descritto. Chi resta residente in Italia paga in Italia sulle plusvalenze ovunque realizzate.
Dal punto di vista italiano vale l’art. 2 TUIR. Dal 2024, con il D.Lgs. 209/2023, il domicilio è il luogo delle relazioni personali e familiari, la presenza fisica conta anche per frazioni di giorno e l’iscrizione anagrafica è solo una presunzione relativa (circolare 20/E/2024). Dal 1° gennaio 2027 le regole confluiscono nel nuovo testo unico (D.Lgs. 117/2026). Approfondimenti: residenza fiscale e criptovalute e tassazione dei residenti all’estero.
Tra i due Paesi è in vigore la convenzione contro le doppie imposizioni firmata a Praga il 5 maggio 1981 con l’allora Cecoslovacchia, ratificata con la legge 2 maggio 1983, n. 303 e in vigore dal 26 giugno 1984. Dopo la divisione del 1993 la Repubblica Ceca ha confermato l’applicazione del trattato. In caso di doppia residenza l’art. 4 rinvia ai criteri dell’abitazione permanente, del centro degli interessi vitali, del soggiorno abituale e della nazionalità. Le plusvalenze su beni mobili sono di norma tassabili solo nello Stato di residenza.
Per il residente italiano con cripto su piattaforme ceche restano gli obblighi ordinari: imposta del 33% sulle plusvalenze dal 2026 (L. 207/2024), con il 26% per gli e-money token in euro introdotto dalla L. 199/2025, quadro RW e quadro RT e imposta di bollo del 2 per mille.
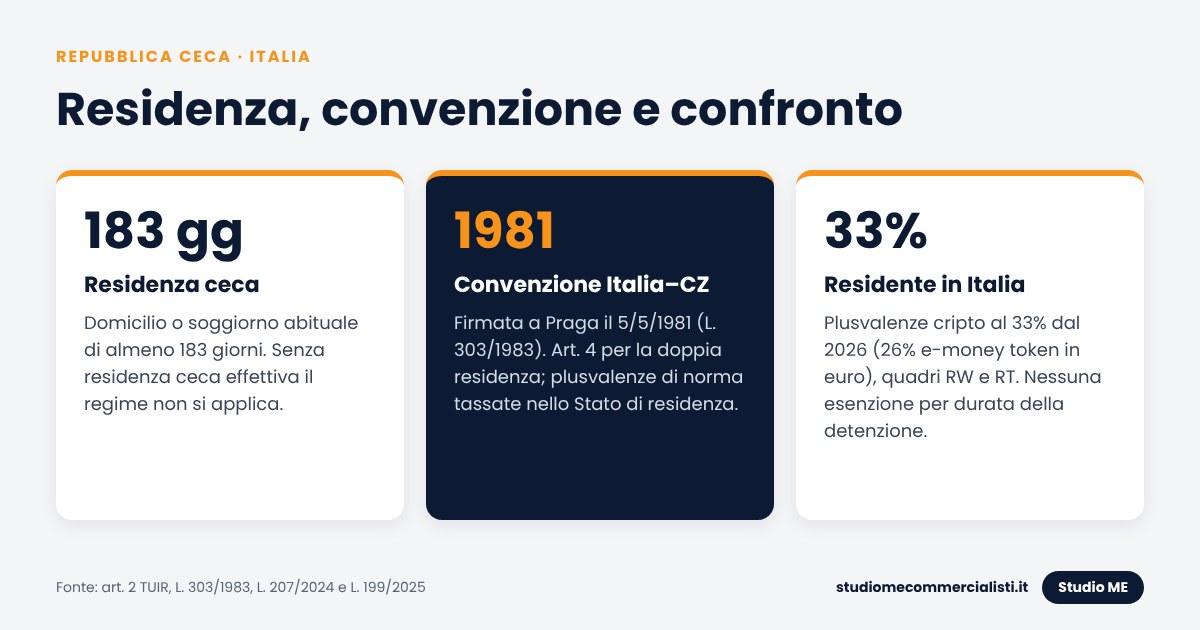
Tabella riepilogativa: tassazione criptovalute in Repubblica Ceca
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Voce | Repubblica Ceca (2026) |
|---|---|
| Norma | Legge n. 586/1992 Sb. (imposte sui redditi), modificata dalla legge n. 32/2025 Sb. |
| Decorrenza esenzioni | 15 febbraio 2025 |
| Qualificazione | Beni mobili immateriali; “altri redditi” (§ 10) |
| Aliquota persone fisiche | 15%; 23% oltre 1.762.812 CZK |
| Test temporale | Esenzione dopo più di 3 anni; tetto 40 milioni CZK/anno |
| Test di valore | Esenti incassi lordi fino a 100.000 CZK/anno; esclusi e-money token |
| Permuta cripto/cripto | Tassata (lettura prevalente) |
| Minusvalenze | Solo con altri redditi § 10 dello stesso anno; nessun riporto |
| Staking e airdrop | Due letture: al ricevimento o alla cessione |
| Mining | Di norma reddito d’impresa (§ 7) |
| Società | 21%, nessuna esenzione |
| Comunicazione redditi esenti | Oltre 5 milioni CZK |
| Autorità MiCA | Banca nazionale ceca (ČNB) |
| Convenzione con l’Italia | Praga, 5/5/1981; L. 303/1983 |
MiCA e DAC8 in Repubblica Ceca
Il quadro della tassazione criptovalute in Repubblica Ceca va letto insieme alla vigilanza. La legge n. 31/2025 Sb. ha designato la Banca nazionale ceca come autorità competente per MiCA. Il periodo transitorio per i prestatori già operativi è terminato il 1° luglio 2026. In quella data la ČNB ha comunicato di aver autorizzato 11 soggetti, a fronte di 251 domande esaminate. Da allora possono operare solo i prestatori autorizzati in Repubblica Ceca o in un altro Stato UE con passaporto.
Per la DAC8 il recepimento passa da una modifica della legge n. 164/2013 Sb. sulla cooperazione amministrativa. Il disegno di legge governativo (stampato n. 98) è stato presentato alla Camera dei deputati il 5 febbraio 2026 e, a ottobre 2026, è ancora in discussione: la legge non è ancora pubblicata. L’amministrazione finanziaria ha comunque indicato che i dati vanno raccolti dal 1° gennaio 2026. Secondo il progetto, la prima segnalazione è prevista entro il 30 aprile 2027. I dati arriveranno anche all’Agenzia delle Entrate tramite lo scambio automatico: vedi controlli dell’Agenzia delle Entrate sulle criptovalute e Travel Rule e DAC8.
Confronto con gli altri Paesi della serie
Nel confronto europeo, la tassazione criptovalute in Repubblica Ceca segue un modello “alla tedesca”: tassazione progressiva, ma esenzione legata al tempo di detenzione. Il Portogallo segue una logica simile, con un periodo più breve di 365 giorni. Altri Paesi puntano invece su un’aliquota fissa, come Cipro e la Bulgaria.
L’Olanda tassa un rendimento presunto sul patrimonio, mentre la Svizzera esenta in genere le plusvalenze private ma applica l’imposta sulla sostanza. Completano la serie Estonia, Grecia, Malta, Madeira e Dubai. In Italia, invece, non c’è esenzione per durata della detenzione e l’aliquota è del 33%.
Domande frequenti
Come funziona la tassazione criptovalute in Repubblica Ceca nel 2026?Le plusvalenze cripto delle persone fisiche sono “altri redditi” tassati al 15% o al 23%. Sono esenti le cessioni di cripto detenute per più di tre anni, entro 40 milioni di CZK annui, e gli incassi lordi annui fino a 100.000 CZK.
Dopo quanto tempo le cripto sono esenti in Repubblica Ceca?Dopo più di tre anni di detenzione, se le cripto non fanno parte del patrimonio d’impresa. Il periodo maturato prima del 15 febbraio 2025 conta per intero.
La soglia di 100.000 corone riguarda il guadagno o l’incasso?L’incasso lordo. Si sommano i prezzi di cessione dell’anno, non le plusvalenze. Gli e-money token sono esclusi da questa esenzione.
In Repubblica Ceca la permuta tra cripto è tassata?Nella lettura prevalente sì: lo scambio di una cripto con un’altra, anche con una stablecoin, è una cessione. Si applicano comunque il test temporale e il test di valore.
Le minusvalenze cripto si possono riportare?No. Le perdite si compensano solo con altri redditi della stessa categoria nello stesso anno e non si riportano agli anni successivi.
Come sono tassate le società ceche che detengono cripto?Con l’imposta sul reddito delle società al 21%. Le esenzioni per test temporale e test di valore valgono solo per le persone fisiche.
Se resto residente in Italia posso usare l’esenzione ceca?No. Il residente italiano paga in Italia il 33% sulle plusvalenze cripto dal 2026 e compila i quadri RW e RT, anche se usa piattaforme ceche.
Esiste una convenzione contro le doppie imposizioni tra Italia e Repubblica Ceca?Sì. È la convenzione firmata a Praga il 5 maggio 1981 con la Cecoslovacchia, ratificata con la legge n. 303/1983 e applicata dalla Repubblica Ceca dal 1993.
Fonti
- ČNB – Entrata in vigore della legge sulla digitalizzazione del mercato finanziario
- ČNB – Fine del periodo transitorio MiCA al 1° luglio 2026
- ČNB – Autorizzazioni MiCA a 11 soggetti
- Finanční správa – Stato di attuazione della DAC8
- Crowe – Metodologia KOOV sul periodo transitorio
- KPMG Česká republika – Tax Card 2026
- AZ-DATA – Cessione di titoli e cripto dal 2026 (legge n. 360/2025 Sb.)
- Grant Thornton – Esenzione dei redditi da cripto-attività
- Normattiva – Legge 2 maggio 1983, n. 303 (convenzione Italia-Cecoslovacchia)
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale. La disciplina ceca sulle cripto è recente e la prassi dell’amministrazione finanziaria è ancora in evoluzione, soprattutto su staking, DeFi e NFT: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto e stai valutando la Repubblica Ceca?
Che tu stia pensando di trasferirti a Praga, di costituire una società ceca o abbia cripto su piattaforme ceche, ti aiutiamo a verificare residenza, obblighi in Italia e convenienza effettiva. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi