Tutti gli articoliCriptovalute
Tokenizzazione dei mercati finanziari in Europa: cosa cambia dopo il workshop ESMA
Workshop ESMA del 28 ottobre 2026: la tokenizzazione dei mercati finanziari in Europa passa alla scala. DLT Pilot Regime, MiCA e fiscalità.
In questo articolo 16 sezioni ↘
- Che cosa significa il workshop ESMA sulla tokenizzazione per i mercati finanziari europei?
- Il workshop ESMA del 28 ottobre 2026: date, partecipanti e temi
- Che cos’è la tokenizzazione finanziaria?
- Tokenizzare un asset non significa cambiarne la natura giuridica
- Qual è la differenza tra crypto-asset e strumenti finanziari tokenizzati?
- Che cos’è il DLT Pilot Regime?
- Che cosa significa settlement su DLT?
- Fondi tokenizzati: quote, registri e ciclo di vita
- Ownership: chi possiede davvero un asset tokenizzato?
- Tokenizzazione dei mercati finanziari e professionisti: le conseguenze per commercialisti, fiscalisti e avvocati
- Fiscalità della tokenizzazione in Italia: conta la natura dello strumento
- Bitcoin e mercati tokenizzati: due modelli profondamente diversi
- Tokenizzazione dei mercati finanziari: che cosa cambia per imprese e investitori
- Tokenizzazione dei mercati finanziari: che cosa resta aperto
- Domande frequenti sulla tokenizzazione dei mercati finanziari
- Conclusioni: dalla sperimentazione alla scala, con prudenza
Che cosa significa il workshop ESMA sulla tokenizzazione per i mercati finanziari europei?
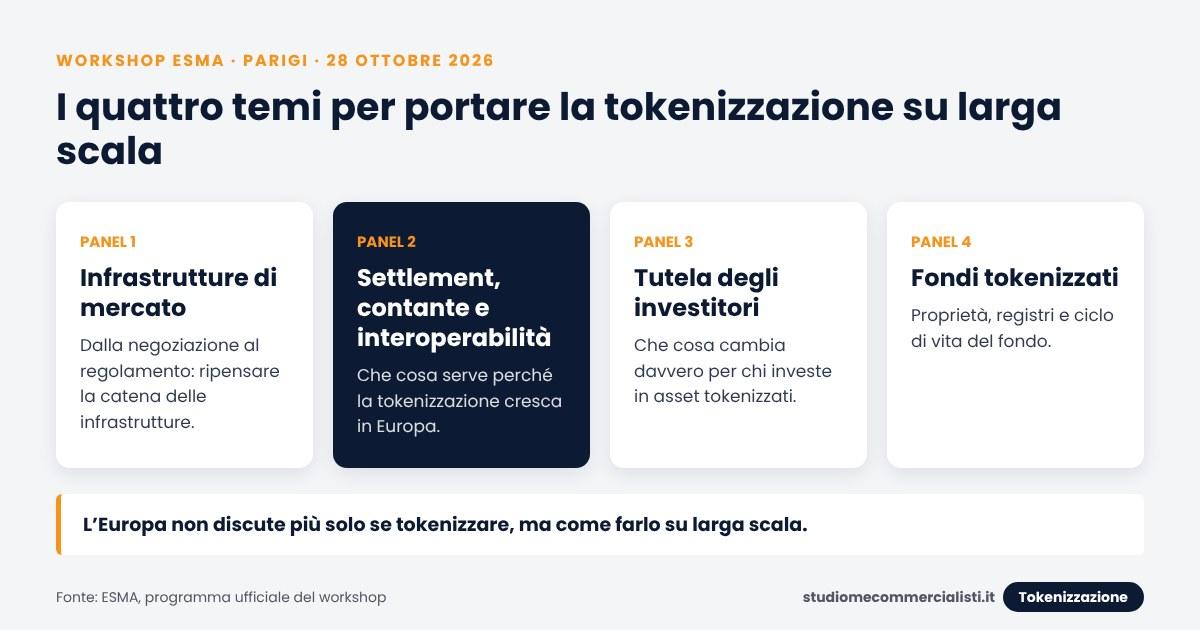
Il workshop ESMA del 28 ottobre 2026, intitolato “From experimentation to scale: building tokenised capital markets in Europe”, segnala un cambio di fase nella tokenizzazione dei mercati finanziari. L’Europa non sta più discutendo soltanto se tokenizzare i mercati finanziari. Sta iniziando a discutere come farlo su larga scala. Al centro del confronto ci sono quattro temi concreti: le infrastrutture di mercato, il regolamento (settlement) in contante e l’interoperabilità, la tutela degli investitori e i fondi tokenizzati. La tokenizzazione resta però una tecnologia di rappresentazione: un’obbligazione tokenizzata resta un’obbligazione, e il suo trattamento giuridico e fiscale dipende dalla natura dello strumento, non dal token.
Questa guida spiega che cosa è stato messo in agenda dall’Autorità europea degli strumenti finanziari e dei mercati (European Securities and Markets Authority – ESMA), quali iniziative europee accompagnano la tokenizzazione in Europa e quali conseguenze pratiche ci sono per imprese, investitori e professionisti, in particolare sul piano della proprietà, della qualificazione giuridica e della fiscalità della tokenizzazione.
Scheda aggiornata al 29 ottobre 2026. Diverse proposte normative citate sono ancora in corso di approvazione.
Il workshop ESMA del 28 ottobre 2026: date, partecipanti e temi
L’ESMA ha organizzato il workshop “Tokenisation workshop – From experimentation to scale: building tokenised capital markets in Europe” il 28 ottobre 2026, dalle 9:00 alle 16:30 (ora di Parigi), presso la propria sede di Parigi (201-203 rue de Bercy) e online. L’evento rientra nell’area di lavoro ESMA Digital finance and innovation.
Secondo la pagina ufficiale dell’evento, ESMA, autorità di vigilanza nazionali, autorità pubbliche, operatori di mercato e accademici sono stati chiamati a discutere il futuro della tokenizzazione nei mercati finanziari europei. Il workshop ha esaminato l’uso attuale della distributed ledger technology (DLT), l’evoluzione del quadro regolamentare e le opportunità e i limiti che condizionano un’adozione più ampia.
Il programma ufficiale prevedeva l’apertura della Presidente dell’ESMA, Verena Ross, e quattro panel tematici:
- Panel 1 – Dalla negoziazione al regolamento: ripensare la catena delle infrastrutture di mercato per i mercati tokenizzati, con interventi tra gli altri della Commissione europea (DG FISMA) e di operatori di borsa e di piattaforme.
- Panel 2 – Settlement, contante e interoperabilità: che cosa serve perché la tokenizzazione possa crescere in Europa, con la partecipazione della Banca centrale europea (BCE) e di Euroclear France.
- Panel 3 – Tutela degli investitori: che cosa cambia davvero per l’investitore nei mercati tokenizzati, con associazioni di investitori, la Central Bank of Ireland e AFME.
- Panel 4 – Fondi tokenizzati: proprietà, registri e ciclo di vita del fondo, con EFAMA, l’autorità lussemburghese CSSF e gestori di fondi.
La scelta dei temi è significativa. Le domande non riguardano più la fattibilità tecnica di un token, ma il regolamento in contante, la tenuta dei registri, la titolarità e la protezione dell’investitore. Sono le domande tipiche di un mercato che vuole passare dai progetti pilota all’operatività ordinaria.
Il messaggio sulla tokenizzazione dei mercati finanziari è coerente con le posizioni pubbliche della Presidente ESMA. In un intervento del 3 febbraio 2026, Verena Ross ha descritto la tokenizzazione come un possibile cambiamento della struttura del mercato e non solo come un aggiornamento tecnologico. Ha inoltre sottolineato che, senza strumenti di regolamento wholesale sicuri ed efficienti, i titoli tokenizzati faticheranno a crescere, e che serve un approccio armonizzato a livello UE per evitare la frammentazione.
Che cos’è la tokenizzazione finanziaria?
La tokenizzazione finanziaria è la rappresentazione digitale di un asset o di un diritto, come un titolo, una quota di fondo o un deposito, tramite un token registrato su un registro distribuito (distributed ledger technology – DLT). Il token può essere emesso direttamente sulla DLT (emissione nativa) oppure rappresentare un asset registrato altrove (modello “wrapped” o di rappresentazione).
La tokenizzazione finanziaria non crea, di per sé, una nuova categoria di asset. Cambia il modo in cui un asset viene emesso, registrato, trasferito e regolato. Le possibili efficienze riguardano la riduzione dei passaggi tra intermediari, il regolamento più rapido, la programmabilità delle operazioni tramite smart contract e la disponibilità continua dei dati.
Tokenizzare un asset non significa cambiarne la natura giuridica
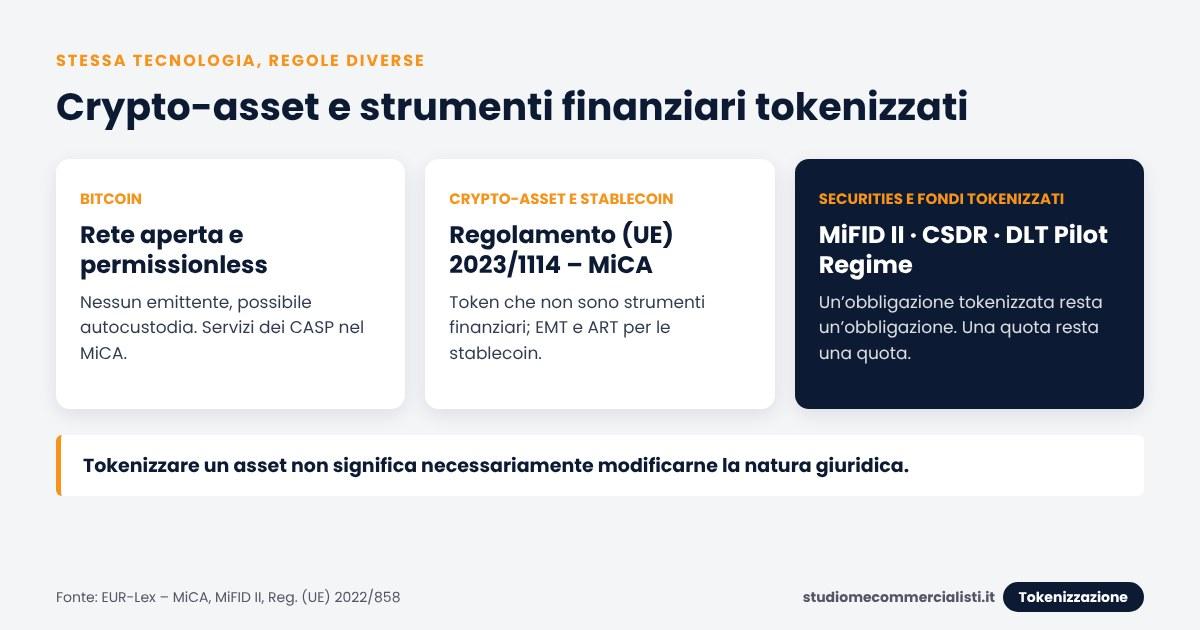
Il principio più importante per chi analizza i mercati finanziari tokenizzati è semplice: tokenizzare un asset non significa necessariamente modificarne la natura giuridica. Il token è il “contenitore” tecnologico; il contenuto giuridico resta quello dello strumento sottostante.
- Un’obbligazione tokenizzata resta un’obbligazione, con i diritti e gli obblighi previsti dal regolamento del prestito.
- Una quota di fondo tokenizzata resta una quota di fondo, soggetta alle regole del fondo e del gestore.
- Un’azione tokenizzata resta uno strumento finanziario se possiede le caratteristiche previste dalla normativa applicabile, in particolare dalla direttiva MiFID II.
Il principio vale anche in senso inverso. Un token che “replica” l’andamento di un’azione non attribuisce automaticamente la qualità di azionista. Nel TRV Risk Monitor n. 2/2026 l’ESMA ha richiamato l’attenzione sul cosiddetto legal title gap delle azioni tokenizzate: quando la titolarità giuridica resta registrata fuori dalla DLT, il trasferimento del token non trasferisce necessariamente la proprietà dell’azione. L’investitore può detenere un diritto contrattuale verso l’emittente del token, non un’azione.
Qual è la differenza tra crypto-asset e strumenti finanziari tokenizzati?
Un crypto-asset ai sensi del Regolamento (UE) 2023/1114 (Markets in Crypto-Assets Regulation – MiCA) è una rappresentazione digitale di valore o di diritti trasferibile e memorizzabile elettronicamente tramite DLT o tecnologia analoga. Il MiCA esclude espressamente dal proprio ambito gli strumenti finanziari, che restano disciplinati dalla normativa sui mercati finanziari.
Uno strumento finanziario tokenizzato (tokenised security o security token) è invece un titolo, una quota di fondo o un altro strumento finanziario previsto dalla direttiva 2014/65/UE (MiFID II), rappresentato tramite token. La tecnologia può essere la stessa, ma il quadro normativo è diverso.
Per orientarsi è utile distinguere le principali categorie di asset digitali:
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Categoria | Che cos’è | Quadro principale |
|---|---|---|
| Bitcoin | Crypto-asset nativo di una rete aperta e permissionless, senza emittente | MiCA per i servizi dei prestatori (CASP); nessun emittente da autorizzare |
| Crypto-asset MiCA | Token diversi da strumenti finanziari, depositi, fondi pensione ecc. | Regolamento (UE) 2023/1114 (MiCA) |
| Stablecoin (EMT e ART) | Token che mirano a mantenere un valore stabile rispetto a una valuta ufficiale (EMT) o a un paniere di attività (ART) | MiCA, Titoli III e IV |
| Securities tokenizzate | Azioni, obbligazioni e altri strumenti finanziari rappresentati tramite token | MiFID II, MiFIR, CSDR, DLT Pilot Regime |
| Fondi tokenizzati | Quote di OICVM o FIA emesse o registrate su DLT | Direttive UCITS e AIFMD, MiFID II per la distribuzione |
| Depositi tokenizzati | Depositi bancari rappresentati tramite token emessi da una banca | Normativa bancaria; esclusi dal MiCA |
| Collateral tokenizzato | Asset tokenizzati usati come garanzia in operazioni finanziarie | Disciplina delle garanzie finanziarie e dello strumento sottostante |
| Infrastrutture DLT | Registri distribuiti su cui si negoziano e regolano gli strumenti | DLT Pilot Regime, CSDR, regole sui sistemi di regolamento |
Approfondimenti correlati: Travel rule e DAC8: le regole europee sulle cripto · euro digitale e stablecoin: le differenze.
Che cos’è il DLT Pilot Regime?
Il DLT Pilot Regime è il regime pilota dell’Unione europea per le infrastrutture di mercato basate sulla tecnologia a registro distribuito, istituito dal Regolamento (UE) 2022/858 e applicabile dal 23 marzo 2023. Consente a sistemi multilaterali di negoziazione e sistemi di regolamento di operare su DLT, con esenzioni mirate da alcune regole di MiFID II, MiFIR e del Regolamento (UE) n. 909/2014 (CSDR).
Il DLT Pilot Regime prevede tre tipologie di infrastruttura: il sistema multilaterale di negoziazione DLT (DLT MTF), il sistema di regolamento DLT (DLT SS) e il sistema combinato di negoziazione e regolamento (DLT TSS). Nella versione vigente il regime pone limiti agli strumenti ammessi e al loro valore.
Nel rapporto di giugno 2025 sul funzionamento del regime l’ESMA ha preso atto di un utilizzo ancora contenuto. Il 4 dicembre 2025 la Commissione europea ha proposto, nell’ambito del pacchetto sull’integrazione e la vigilanza dei mercati (Market Integration and Supervision Package), una revisione del DLT Pilot Regime. Secondo le analisi pubblicate, la proposta amplia gli strumenti ammessi, innalza in modo significativo le soglie e rimuove i limiti temporali delle autorizzazioni. La proposta è ancora in discussione tra Parlamento europeo e Consiglio: il testo finale potrebbe cambiare.
Che cosa significa settlement su DLT?
Il settlement su DLT (o settlement blockchain) è la fase in cui un’operazione si perfeziona: il titolo passa all’acquirente e il contante passa al venditore, con registrazione su un registro distribuito. Il punto critico è la “gamba contante”. Per un regolamento sicuro serve uno strumento di pagamento affidabile, idealmente la moneta di banca centrale, collegato alla DLT in modalità consegna contro pagamento (delivery versus payment – DvP).
Senza una soluzione condivisa per la gamba contante, i mercati tokenizzati rischiano di restare isole separate, ciascuna con propri token di pagamento e propri standard. Per questo il panel ESMA su settlement e interoperabilità è uno dei passaggi più rilevanti del workshop.
Pontes e Appia: la BCE e il regolamento in moneta di banca centrale
Il 1° luglio 2025 il Consiglio direttivo della BCE ha approvato una strategia a doppio binario per regolare in moneta di banca centrale le operazioni basate su DLT:
- Pontes collega le piattaforme DLT ai servizi TARGET dell’Eurosistema. La BCE ha comunicato il lancio di Pontes il 21 settembre 2026, annunciando anche lavori preparatori per investire una piccola parte dei propri fondi propri in titoli tokenizzati, con regolamento tramite Pontes.
- Appia è l’iniziativa di lungo periodo per un ecosistema finanziario tokenizzato europeo in cui la moneta di banca centrale resti l’ancora del sistema. La roadmap è stata pubblicata l’11 marzo 2026; l’Eurosistema prevede di pubblicare un blueprint nel 2028.
Pontes e Appia non riguardano Bitcoin né i crypto-asset MiCA. Riguardano il regolamento wholesale di operazioni su strumenti finanziari tokenizzati tra operatori professionali.
Fondi tokenizzati: quote, registri e ciclo di vita
Un fondo tokenizzato (tokenised fund) è un organismo di investimento collettivo le cui quote o azioni sono emesse, registrate o trasferite tramite token su DLT. La quota resta una quota di fondo: cambiano il registro dei partecipanti e, potenzialmente, le modalità di sottoscrizione, rimborso e distribuzione.
Nella tokenizzazione dei mercati finanziari, il panel ESMA dedicato ai fondi tokenizzati ha messo al centro tre parole: proprietà, registri e ciclo di vita del fondo. Sono temi pratici. Chi tiene il registro ufficiale dei partecipanti? Il registro su DLT ha valore costitutivo o solo probatorio? Come si gestiscono rimborsi, distribuzioni e trasferimenti verso soggetti non ammessi? Le risposte dipendono dalla normativa di settore e dall’ordinamento dello Stato del fondo.
Ownership: chi possiede davvero un asset tokenizzato?
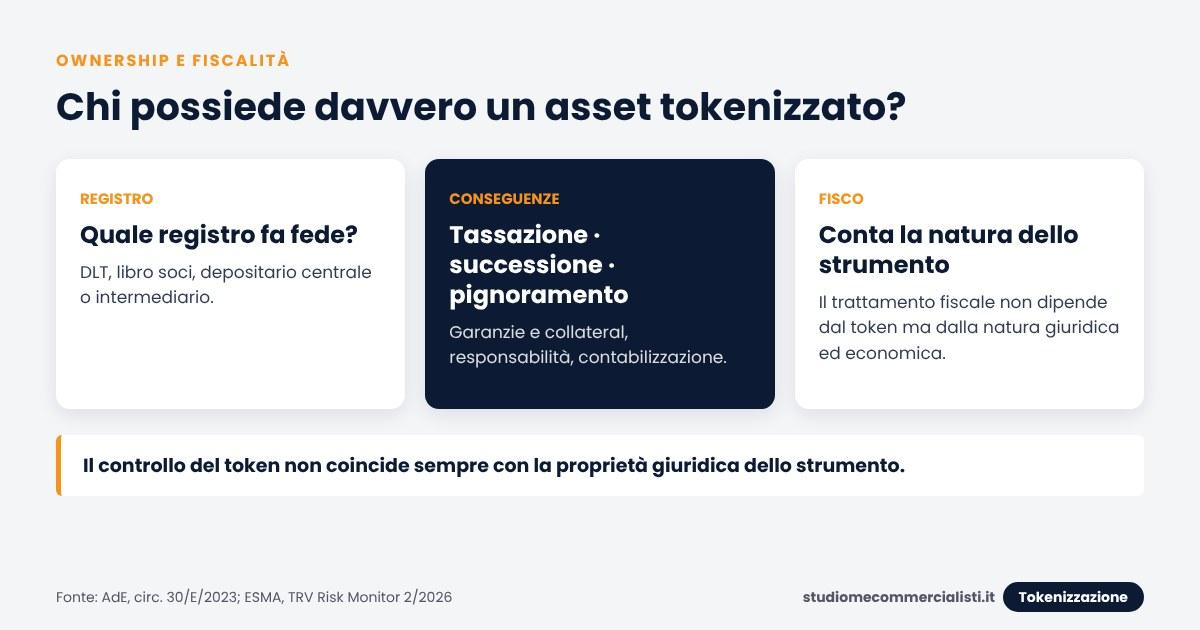
La domanda “chi possiede davvero un asset tokenizzato?” è il punto centrale per giuristi e fiscalisti. Il controllo tecnico di un token, cioè la disponibilità della chiave privata, non coincide necessariamente con la proprietà giuridica dello strumento sottostante.
Nei mercati tokenizzati la proprietà può dipendere da più livelli:
- il registro rilevante per legge: il registro DLT, il libro soci, il registro del depositario centrale o un registro tenuto da un intermediario;
- il modello di emissione: nativo su DLT oppure rappresentazione di un titolo detenuto da un custode;
- la custodia: wallet in autocustodia, custode autorizzato, conti omnibus;
- il contratto tra investitore, emittente del token e piattaforma.
Dalla corretta individuazione del titolare dipendono conseguenze molto concrete:
- tassazione: chi deve dichiarare il reddito e il possesso dell’asset;
- successione: che cosa entra nell’asse ereditario e come gli eredi accedono al token;
- pignoramento: su quale bene, presso quale soggetto e con quali strumenti agiscono i creditori;
- garanzie: come si costituisce un pegno o si usa l’asset come collateral;
- responsabilità: chi risponde in caso di errore, frode o insolvenza della piattaforma o del custode;
- contabilizzazione: quale attività va iscritta in bilancio, e da parte di chi.
Per questo la proprietà di un asset tokenizzato non può essere desunta solo dalla blockchain. Va ricostruita leggendo insieme tecnologia, contratti e normativa applicabile.
Tokenizzazione dei mercati finanziari e professionisti: le conseguenze per commercialisti, fiscalisti e avvocati
Per commercialisti, fiscalisti, avvocati e consulenti la tecnologia non può essere analizzata separatamente dalla natura giuridica dell’asset. Un token su blockchain può essere un crypto-asset, uno strumento finanziario, una quota di fondo o un deposito. Ogni qualificazione porta con sé regole diverse.
Qualificazione giuridica e titolare effettivo
Il primo passaggio è la qualificazione giuridica del token: strumento finanziario MiFID II, crypto-asset MiCA, e-money token, deposito o altro. Il secondo è l’individuazione del titolare effettivo, anche ai fini dell’antiriciclaggio: in presenza di custodi, veicoli o conti omnibus, il titolare del wallet può non coincidere con il beneficiario economico.
Registri, trasferimento e momento di perfezionamento
Occorre capire quale registro fa fede, come avviene il trasferimento e quando l’operazione si considera perfezionata (finalità del regolamento). Il momento di perfezionamento può incidere sulla competenza fiscale, sulla data di realizzo di una plusvalenza e sulla tutela in caso di insolvenza.
Custodia e smart contract
La custodia determina chi controlla le chiavi e chi risponde della loro perdita. Gli smart contract possono automatizzare pagamenti di cedole, distribuzioni o vincoli al trasferimento: vanno letti come parte delle condizioni dello strumento, non come semplice codice.
Contabilizzazione, successione, pignoramento e garanzie
La contabilizzazione segue la natura dell’asset e i principi contabili applicabili, non la tecnologia di registrazione. Successione, pignoramento e costituzione di garanzie, incluso l’uso come collateral tokenizzato, richiedono di individuare con certezza il bene, il titolare e il soggetto presso cui il bene è registrato o custodito.
Antiriciclaggio
I mercati tokenizzati regolamentati operano con intermediari autorizzati soggetti agli obblighi antiriciclaggio. Per i professionisti resta essenziale documentare l’origine dei fondi e la catena delle operazioni, soprattutto quando un cliente detiene sia strumenti tokenizzati sia crypto-asset in autocustodia.
Fiscalità della tokenizzazione in Italia: conta la natura dello strumento
Il trattamento fiscale non dipende dal fatto che lo strumento sia rappresentato tramite token, ma dalla sua natura giuridica ed economica. È il messaggio chiave per chi investe o consiglia investimenti in strumenti finanziari tokenizzati.
Nella circolare n. 30/E del 27 ottobre 2023, l’Agenzia delle Entrate ha chiarito che la disciplina dei redditi da cripto-attività (art. 67, comma 1, lett. c-sexies, TUIR) riguarda le rappresentazioni digitali di valore o di diritti che non rientrano nella nozione di strumento finanziario. Secondo la circolare restano esclusi da quella disciplina i redditi derivanti dagli investment token che corrispondono a strumenti finanziari ai sensi della MiFID II e i redditi derivanti dagli strumenti finanziari digitali.
In termini generali, quindi:
- un’obbligazione tokenizzata segue, di norma, le regole dei redditi di capitale e dei redditi diversi di natura finanziaria previste per le obbligazioni, con l’aliquota propria dell’emittente e del titolo;
- una quota di fondo tokenizzata segue, di norma, il regime dei proventi da organismi di investimento collettivo;
- un crypto-asset che non è strumento finanziario rientra nel regime delle cripto-attività, con aliquota del 33% sulle plusvalenze dal periodo d’imposta 2026 (26% per gli e-money token in euro).
Restano punti da valutare caso per caso. Per i token “ibridi” o i token che replicano l’andamento di un titolo senza attribuirne la proprietà sono possibili due letture: una li riconduce al regime degli strumenti finanziari, quando il token ne possiede le caratteristiche; l’altra li colloca tra le cripto-attività, quando il token incorpora solo un diritto contrattuale o un’esposizione economica non qualificabile come strumento finanziario. La scelta dipende dalla documentazione dell’emissione e dal contratto. Anche gli obblighi di monitoraggio fiscale (quadro RW) e le imposte patrimoniali (IVAFE o imposta sul valore delle cripto-attività) seguono la qualificazione dello strumento e il luogo di detenzione. Approfondimenti: le novità sulla tassazione cripto · quadro RW e quadro RT per le cripto · dichiarazione delle cripto-attività.
Bitcoin e mercati tokenizzati: due modelli profondamente diversi
Bitcoin nasce come sistema aperto e permissionless: chiunque può partecipare alla rete, nessun emittente controlla l’offerta e l’utente può detenere bitcoin in autocustodia, controllando direttamente le proprie chiavi private. Bitcoin non rappresenta un diritto verso un emittente.
La tokenizzazione finanziaria europea si sta sviluppando prevalentemente in un quadro diverso:
- intermediari autorizzati;
- vigilanza delle autorità nazionali ed europee;
- sistemi di regolamento regolamentati, collegati alla moneta di banca centrale;
- obblighi di compliance, inclusi quelli antiriciclaggio;
- infrastrutture istituzionali, spesso su reti DLT permissioned.
I due modelli non sono equivalenti e non sono necessariamente in concorrenza. Bitcoin risponde all’esigenza di un asset digitale scarso e trasferibile senza intermediari. La tokenizzazione istituzionale risponde all’esigenza di rendere più efficienti emissione, negoziazione e regolamento di strumenti finanziari esistenti. Confondere i due piani porta a errori di qualificazione, anche fiscale. Approfondimenti: che cos’è Bitcoin: storia, tecnologia e natura giuridica.
Tokenizzazione dei mercati finanziari: che cosa cambia per imprese e investitori
Per le imprese, la tokenizzazione dei mercati finanziari può aprire nuove modalità di emissione di obbligazioni o di raccolta tramite strumenti finanziari digitali. L’emissione resta però soggetta alle regole sugli strumenti finanziari: prospetto quando dovuto, intermediari autorizzati, registri riconosciuti.
Per gli investitori, la domanda decisiva prima di acquistare un asset tokenizzato è: “che cosa possiedo esattamente?”. Un’azione, un diritto contrattuale verso una piattaforma, una quota di fondo o un crypto-asset? Il terzo panel del workshop ESMA, dedicato alla tutela degli investitori, nasce proprio da questa esigenza.
La tokenizzazione dei mercati finanziari non elimina banche e intermediari. Nel modello europeo in costruzione, intermediari, depositari e banche centrali cambiano ruolo ma restano centrali, in particolare nella custodia, nel regolamento e nella vigilanza.
Tokenizzazione dei mercati finanziari: che cosa resta aperto
Il workshop ESMA del 28 ottobre 2026 non chiude il dibattito. Restano aperti, in particolare:
- l’esito della revisione del DLT Pilot Regime proposta dalla Commissione europea il 4 dicembre 2025;
- il disegno dell’ecosistema Appia e l’evoluzione dei servizi Pontes;
- l’interoperabilità tra reti DLT diverse e con le infrastrutture tradizionali;
- il riconoscimento giuridico dei registri DLT nei diversi Stati membri;
- la tutela degli investitori nei modelli “wrapped”. Approfondimenti: controlli dell’Agenzia delle Entrate sulle cripto.
Domande frequenti sulla tokenizzazione dei mercati finanziari
Cos’è la tokenizzazione dei mercati finanziari?La tokenizzazione dei mercati finanziari è la rappresentazione di titoli, quote di fondi, depositi o altri asset tramite token registrati su una distributed ledger technology (DLT). Cambia il modo in cui gli strumenti vengono emessi, registrati, scambiati e regolati, ma non ne modifica automaticamente la natura giuridica.
Che differenza c’è tra tokenizzazione e crypto?La tokenizzazione è una tecnica di rappresentazione digitale di asset o diritti. Le crypto, o crypto-asset, sono una categoria giuridica disciplinata dal Regolamento MiCA. Un’obbligazione tokenizzata usa una tecnologia simile a quella dei crypto-asset, ma resta uno strumento finanziario disciplinato da MiFID II.
Un’obbligazione tokenizzata è una criptovaluta?No. Un’obbligazione tokenizzata resta un’obbligazione: attribuisce i diritti previsti dal regolamento del prestito ed è uno strumento finanziario. Il token è solo la forma con cui l’obbligazione viene registrata e trasferita.
Cos’è il DLT Pilot Regime?Il DLT Pilot Regime è il regime pilota UE istituito dal Regolamento (UE) 2022/858, applicabile dal 23 marzo 2023, che consente la negoziazione e il regolamento di strumenti finanziari su infrastrutture DLT con esenzioni mirate. La Commissione europea ne ha proposto la revisione il 4 dicembre 2025; la proposta è ancora in discussione.
MiCA disciplina i titoli finanziari tokenizzati?No. Il Regolamento (UE) 2023/1114 (MiCA) esclude dal proprio ambito gli strumenti finanziari. I titoli tokenizzati restano disciplinati da MiFID II, MiFIR, CSDR e, se negoziati su infrastrutture DLT autorizzate, dal DLT Pilot Regime.
Cos’è un fondo tokenizzato?Un fondo tokenizzato è un fondo di investimento le cui quote sono emesse, registrate o trasferite tramite token su DLT. La quota resta una quota di fondo, soggetta alle regole del fondo, del gestore e della distribuzione.
Come viene tassato uno strumento finanziario tokenizzato?Il trattamento fiscale non dipende dal fatto che lo strumento sia rappresentato tramite token, ma dalla sua natura giuridica ed economica. Secondo la circolare 30/E/2023 dell’Agenzia delle Entrate, gli investment token che corrispondono a strumenti finanziari MiFID II restano fuori dal regime delle cripto-attività. Per token ibridi o “wrapped” la qualificazione va verificata caso per caso.
La tokenizzazione elimina banche e intermediari?No. Nel modello europeo la tokenizzazione si sviluppa con intermediari autorizzati, depositari, sistemi di regolamento vigilati e banche centrali. I ruoli possono cambiare, ma la presenza di soggetti vigilati resta centrale.
Bitcoin e tokenizzazione finanziaria sono la stessa cosa?No. Bitcoin è un crypto-asset nativo di una rete aperta e permissionless, senza emittente, detenibile in autocustodia. La tokenizzazione finanziaria rappresenta su DLT strumenti finanziari esistenti, in un quadro regolamentato con intermediari autorizzati e vigilanza.
Qual è il ruolo di ESMA nella tokenizzazione?L’ESMA (European Securities and Markets Authority) promuove la convergenza della vigilanza sui mercati finanziari UE, monitora i rischi, riferisce sul funzionamento del DLT Pilot Regime e contribuisce alle regole tecniche. Il workshop del 28 ottobre 2026 si inserisce in questo ruolo di analisi e confronto con il mercato.
Conclusioni: dalla sperimentazione alla scala, con prudenza
Il workshop ESMA del 28 ottobre 2026 conferma un passaggio di fase. La tokenizzazione dei mercati finanziari in Europa non è più un tema solo sperimentale: istituzioni come ESMA, Commissione europea e BCE stanno lavorando su infrastrutture, regolamento in moneta di banca centrale, interoperabilità e tutela degli investitori. Molte regole, però, sono ancora in evoluzione.
La tokenizzazione apre una nuova fase nella regolamentazione degli asset digitali. Per imprese, investitori e professionisti, comprendere la natura giuridica e fiscale dello strumento sarà sempre più importante. Prima di valutare la tecnologia, occorre sapere che cosa si possiede, chi lo possiede e quale disciplina si applica.
Fonti
- ESMA – Tokenisation workshop – From experimentation to scale: building tokenised capital markets in Europe (28 ottobre 2026)
- ESMA – Intervento di Verena Ross, 3 febbraio 2026 (ESMA75-1322421554-772)
- ESMA – Report on the functioning and review of the DLT Pilot Regime, giugno 2025
- BCE – Comunicato del 1° luglio 2025 sulla strategia a doppio binario (Pontes e Appia)
- BCE – Roadmap Appia, 11 marzo 2026
- BCE – Lancio di Pontes e investimento in titoli tokenizzati, 21 settembre 2026
- EUR-Lex – Regolamento (UE) 2023/1114 (MiCA)
- EUR-Lex – Regolamento (UE) 2022/858 (DLT Pilot Regime)
- EUR-Lex – Direttiva 2014/65/UE (MiFID II)
- EUR-Lex – Regolamento (UE) n. 909/2014 (CSDR)
- Agenzia delle Entrate – Circolare n. 30/E del 27 ottobre 2023
Contenuto aggiornato al 29 ottobre 2026 a scopo informativo. Non costituisce consulenza fiscale o legale. La qualificazione giuridica e fiscale di ciascuno strumento dipende dalle sue caratteristiche specifiche e dalla normativa vigente al momento dell’operazione. Autore: Dott. Massimo Esposito, Dottore Commercialista, StudioME Commercialisti – specializzato in fiscalità delle cripto-attività, Bitcoin, MiCA, tokenizzazione e innovazione finanziaria.
Hai strumenti tokenizzati o crypto-asset e vuoi capire come qualificarli?
Lo studio segue la fiscalità delle cripto-attività con oltre 9 anni di esperienza: qualificazione giuridica e fiscale di crypto-asset e strumenti digitali, monitoraggio RW, dichiarazione e risposte all’Agenzia delle Entrate. Consulta anche gli altri approfondimenti di StudioME su crypto-asset, MiCA e fiscalità digitale.
Aggiornamenti su tokenizzazione, MiCA e fiscalità delle cripto-attività anche su LinkedIn – Dott. Massimo Esposito
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi