Tutti gli articoliCriptovalute
Commissioni cripto deducibili: cosa prevede l’art. 68 TUIR (2026)
Commissioni cripto deducibili? Cosa dice l’art. 68, comma 9-bis, TUIR su acquisto, vendita, swap e staking, le due letture e un esempio al 33%.
In questo articolo 11 sezioni ↘
- Cosa dice la norma sulle plusvalenze cripto
- Perché le commissioni cripto sono deducibili: tre argomenti
- La tesi contraria e perché convince poco
- Commissioni cripto deducibili: il trattamento caso per caso
- Quanto vale la differenza: un esempio con l’aliquota al 33%
- Come documentare le commissioni
- Tabella riepilogativa: commissioni cripto deducibili
- Il contesto: aliquota, soglia e nuovo TUIR
- Domande frequenti
- Fonti
- Hai cripto e vuoi calcolare bene le plusvalenze?
Quando compri o vendi cripto su un exchange paghi quasi sempre una commissione. La domanda arriva puntuale in sede di dichiarazione: le commissioni cripto deducibili esistono davvero, oppure la plusvalenza si calcola sul solo prezzo? L’art. 68, comma 9-bis, del TUIR non lo dice in modo espresso. Le uniche deduzioni che la norma esclude in modo espresso sono quelle sui proventi da detenzione, come lo staking.
In questo articolo analizziamo il testo, le due letture possibili e il trattamento caso per caso: acquisto, vendita, permute, rimborsi, gas fee e staking. Con l’aliquota al 33% dal 2026 la questione pesa di più, soprattutto per chi fa molte operazioni. Trovi anche un esempio di calcolo e le prove da conservare.
Scheda aggiornata al 6 novembre 2026.
Cosa dice la norma sulle plusvalenze cripto
La lettera c-sexies) dell’art. 67 TUIR, introdotta dalla legge di bilancio 2023 (L. 197/2022), tassa le plusvalenze e gli altri proventi da rimborso, cessione a titolo oneroso, permuta o detenzione di cripto-attività. Il calcolo è nell’art. 68, comma 9-bis. La plusvalenza è la differenza tra “il corrispettivo percepito ovvero il valore normale delle cripto-attività permutate e il costo o il valore di acquisto”.
Nello stesso comma il legislatore aggiunge due regole. Il costo va documentato con elementi certi e precisi, altrimenti è pari a zero. I proventi da detenzione sono invece “assoggettati a tassazione senza alcuna deduzione”. Per le altre plusvalenze finanziarie (lettere c), c-bis) e c-ter), quindi partecipazioni, titoli e valute) il comma 6 usa una formula diversa. Il costo è “aumentato di ogni onere inerente alla loro produzione”, con esclusione degli interessi passivi. Anche il comma 9, per la lettera c-quinquies), richiama gli oneri inerenti.
Sulle commissioni cripto deducibili la questione nasce da qui. Il comma 9-bis non parla di oneri, né per includerli né per escluderli. L’unica esclusione espressa riguarda i proventi da detenzione. Il nuovo TUIR (D.Lgs. 19 giugno 2026, n. 117), che si applica dal 1° gennaio 2027, non ha cambiato il quadro. Le cripto sono all’art. 76, comma 1, lettera i). Il calcolo della plusvalenza è all’art. 77, comma 11, con lo stesso testo. Gli oneri inerenti restano al comma 7, solo per le lettere d), e) e f).
Perché le commissioni cripto sono deducibili: tre argomenti
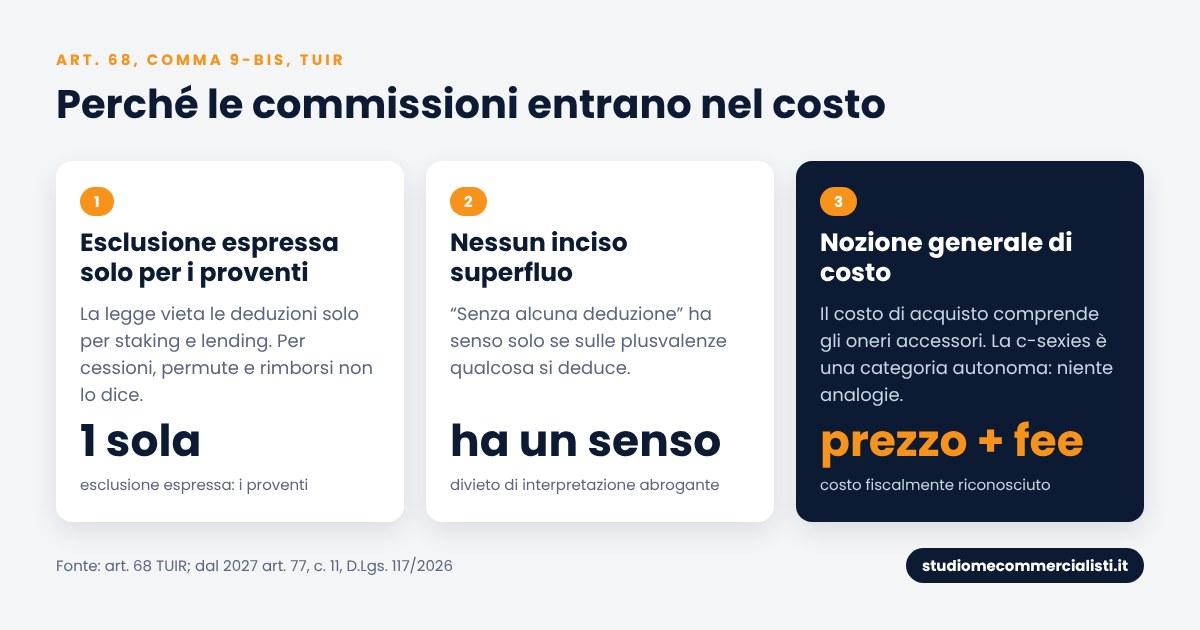
1. La legge esclude le deduzioni solo per i proventi da detenzione
Nello stesso comma il legislatore ha escluso le deduzioni in modo espresso solo per lo staking e gli altri proventi da detenzione. Se avesse voluto escluderle anche per cessioni, permute e rimborsi, lo avrebbe scritto, e nello stesso punto. È il classico argomento ubi lex voluit, dixit: l’esclusione è stata prevista per una sola fattispecie e vale solo per quella.
2. L’inciso sui proventi non può essere superfluo
Supponiamo che nessun onere fosse deducibile nemmeno sulle plusvalenze. Allora la frase “senza alcuna deduzione” non aggiungerebbe nulla. Una norma va letta in modo che ogni sua parte abbia un significato. Quell’inciso ha senso solo se, per le plusvalenze, qualcosa si deduce.
3. Il “costo di acquisto” comprende gli oneri accessori
Il comma 9-bis non definisce il costo in modo speciale. Vale quindi la nozione generale del sistema: il costo di acquisto comprende gli oneri accessori di diretta imputazione. È la regola dell’art. 110 TUIR per le imprese ed è la regola dei principi contabili. La commissione dell’exchange è il prezzo pagato per ottenere la cripto, quindi fa parte del costo. Allo stesso modo, il corrispettivo “percepito” è quello che entra davvero sul conto. Se l’exchange trattiene una commissione sulla vendita, il corrispettivo percepito è quello netto.
La tesi contraria e perché convince poco
La lettura rigorosa confronta il comma 9-bis con il comma 6. Il comma 6 aggiunge al costo “ogni onere inerente”, mentre il 9-bis non lo fa: quindi, secondo questa tesi, per le cripto conterebbe il solo prezzo. L’argomento ha un appiglio testuale e non va ignorato, soprattutto in un contraddittorio con l’Ufficio.
Ha però due limiti. Il primo: la c-sexies è una categoria concettuale nuova. Nel 2023 il legislatore ha tolto le cripto dalla lettera c-ter), dove la prassi le assimilava alle valute, e ha scritto per loro una disciplina propria. Se la categoria è autonoma, le sue regole si ricavano dal comma 9-bis e dai principi generali, non dal confronto con norme pensate per altri strumenti. Il secondo limite: il silenzio di una norma non basta a escludere. Il comma 6 rende esplicita una nozione di costo che è già nel sistema. Quando il legislatore ha voluto escludere qualcosa lo ha scritto in modo espresso: gli interessi passivi nel comma 6, ogni deduzione sui proventi nel 9-bis.
L’autonomia della categoria va però applicata in modo coerente. Se le cripto non si interpretano per analogia, si indebolisce anche l’analogia con le valute su cui si regge il criterio LIFO. Ne parliamo nell’articolo sul costo di acquisto delle criptovalute: il metodo di scarico va scelto e applicato in modo uniforme su tutti gli anni.
Commissioni cripto deducibili: il trattamento caso per caso
Commissioni di acquisto
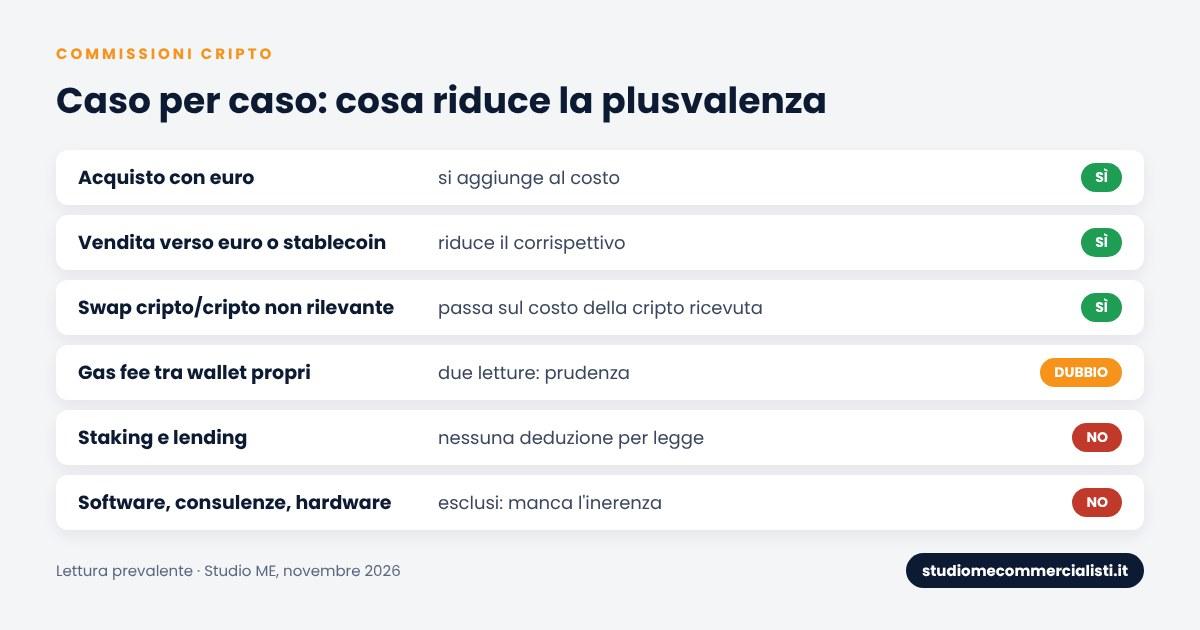
Si aggiungono al costo della cripto acquistata. È la lettura prevalente ed è anche l’impostazione di Koinly e degli altri software di calcolo, che includono la fee nel costo fiscale. La commissione non si deduce subito: riduce la plusvalenza quando la cripto viene ceduta.
Commissioni di vendita e di rimborso
Per simmetria riducono il corrispettivo della cessione verso euro o verso stablecoin, o del rimborso. Valgono le stesse due letture viste sopra. La prima, che riteniamo più solida, guarda al corrispettivo effettivamente percepito. La seconda guarda al corrispettivo lordo.
Commissioni sulle permute tra cripto
La permuta tra cripto con eguali caratteristiche e funzioni non è fiscalmente rilevante. La commissione non genera quindi una minusvalenza autonoma. Si somma al costo della cripto ricevuta, che eredita il costo di quella ceduta. Se la fee è pagata in cripto (per esempio in token dell’exchange), ci sono due letture. Una vede nella fee una micro-cessione della cripto usata per pagarla. L’altra la considera parte della stessa permuta, quindi non rilevante: è la lettura che ci sembra più coerente.
Gas fee tra wallet propri
Spostare cripto tra due wallet propri non è un’operazione rilevante e la gas fee non è inerente a un acquisto o a una vendita. Anche qui ci sono due letture. La prima aggiunge la fee al costo delle cripto trasferite. La seconda la considera un costo di gestione, non deducibile. In assenza di chiarimenti la seconda è la più prudente.
Staking, lending e altri proventi da detenzione
Qui la legge è chiara: tassazione “senza alcuna deduzione”. Le commissioni trattenute dalla piattaforma o dal validatore non riducono il provento imponibile.
Costi generali
Abbonamenti a software di tracciamento, hardware wallet, consulenze e corsi non sono collegati a una singola operazione. Anche chi ammette la deduzione delle commissioni difficilmente può includerli nel costo di una cripto specifica. In una dichiarazione è meglio lasciarli fuori.
Quanto vale la differenza: un esempio con l’aliquota al 33%
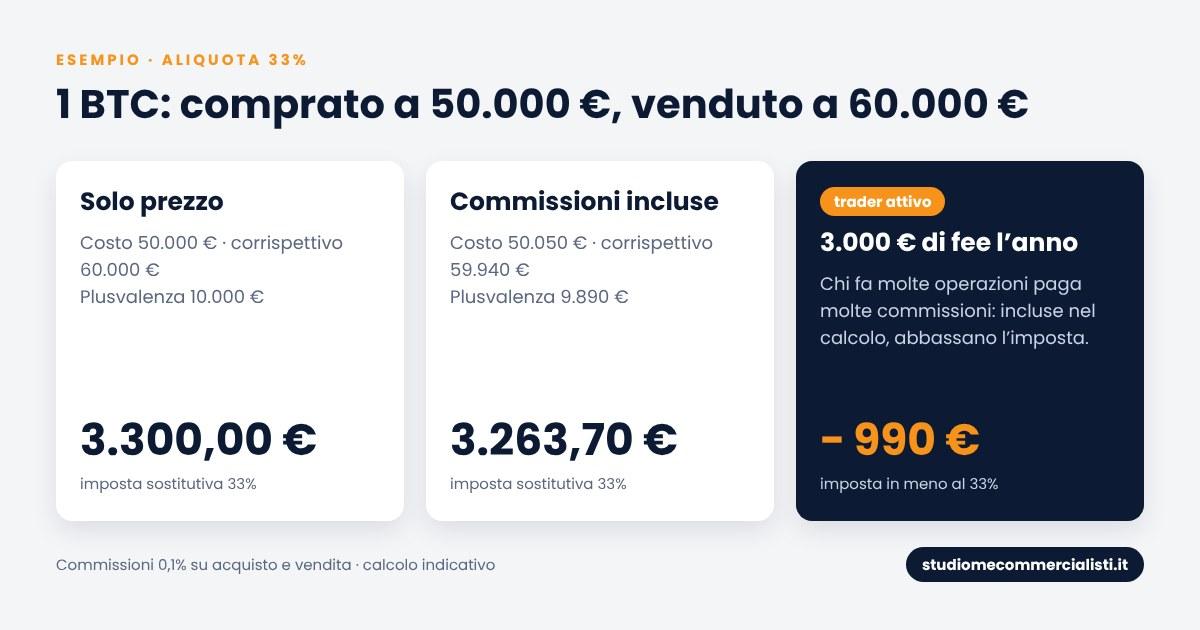
Nel 2026 compri 1 BTC a 50.000 euro e paghi una commissione dello 0,1% (50 euro). Qualche mese dopo lo vendi a 60.000 euro, con un’altra commissione dello 0,1% (60 euro).
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Voce | Commissioni incluse | Solo prezzo |
|---|---|---|
| Corrispettivo | 59.940 € | 60.000 € |
| Costo | 50.050 € | 50.000 € |
| Plusvalenza | 9.890 € | 10.000 € |
| Imposta sostitutiva 33% | 3.263,70 € | 3.300,00 € |
Su una singola operazione, considerare le commissioni cripto deducibili vale 36,30 euro. Per un trader attivo cambia molto: 3.000 euro di commissioni in un anno valgono 990 euro di imposta. Se le commissioni sono state escluse per errore, le plusvalenze dichiarate sono più alte del dovuto. Si può correggere con una dichiarazione integrativa a favore, nei termini dell’art. 2, comma 8, del DPR 322/1998.
Come documentare le commissioni
Per far valere le commissioni cripto deducibili servono prove. Le commissioni seguono le stesse regole del prezzo. Il comma 9-bis chiede elementi certi e precisi e, in mancanza, il costo è zero. Senza prova, quindi, la commissione non entra nel calcolo. Conserva:
- gli statement dell’exchange con il dettaglio di prezzo, quantità e fee per ogni operazione;
- gli export CSV completi, non solo i riepiloghi annuali;
- per le operazioni on-chain, l’hash della transazione, che mostra la fee pagata;
- il report del software di calcolo, con l’indicazione del criterio usato per le fee.
Nei controlli dell’Agenzia delle Entrate sulle cripto la ricostruzione dell’Ufficio parte spesso dai dati degli exchange e delle società di analisi on-chain (vedi Chainalysis e Agenzia delle Entrate). Una ricostruzione documentata, che include le commissioni, riduce la base imponibile e rende la posizione più difendibile. Le plusvalenze vanno poi indicate nel quadro RT, mentre i valori di fine anno vanno nel quadro RW.
Tabella riepilogativa: commissioni cripto deducibili
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Operazione | Trattamento prevalente | Punto aperto |
|---|---|---|
| Acquisto con euro | Si aggiunge al costo | Tesi rigorosa: solo prezzo |
| Vendita verso euro o stablecoin | Riduce il corrispettivo | Tesi rigorosa: corrispettivo lordo |
| Rimborso | Riduce la somma rimborsata | Come per la vendita |
| Permuta tra cripto non rilevante | Si somma al costo della cripto ricevuta | Fee in cripto: micro-cessione o no |
| Gas fee tra wallet propri | Prudenza: non deducibile | In alternativa si aggiunge al costo |
| Staking e lending | Nessuna deduzione (per legge) | — |
| Software, consulenze, hardware wallet | Esclusi | Inerenza non dimostrabile |
Il contesto: aliquota, soglia e nuovo TUIR
- Aliquota sulle plusvalenze cripto: 26% fino al 2025, 33% dal 2026 (L. 207/2024). Per gli e-money token in euro resta il 26% (L. 199/2025).
- La franchigia di 2.000 euro è stata abolita dal 2025: rileva anche la prima plusvalenza.
- La rideterminazione del valore al 1° gennaio 2025, con imposta sostitutiva del 18%, si è chiusa il 30 novembre 2025.
- Dal 2027 la disciplina passa nel nuovo TUIR (D.Lgs. 117/2026) senza modifiche sostanziali. Sulle proposte di modifica dell’aliquota vedi tassazione cripto 2027.
- Chi intende trasferire la residenza all’estero deve considerare anche l’exit tax per le persone fisiche prevista dalla bozza della manovra 2027.
Domande frequenti
Le commissioni cripto sono deducibili?Non come costo autonomo. Secondo la lettura prevalente, le commissioni di acquisto aumentano il costo della cripto e quelle di vendita riducono il corrispettivo. Riducono quindi la plusvalenza imponibile al momento della cessione.
Dove lo dice la legge?L’art. 68, comma 9-bis, TUIR parla di “costo o valore di acquisto” senza escludere gli oneri accessori. Esclude ogni deduzione solo per i proventi da detenzione, come lo staking. Dal 2027 la regola è all’art. 77, comma 11, del nuovo TUIR.
Esiste una lettura contraria?Sì. Il comma 6 dell’art. 68, per partecipazioni, titoli e valute, aggiunge al costo “ogni onere inerente”, mentre il comma 9-bis non lo fa. Secondo questa lettura per le cripto conterebbe il solo prezzo. A nostro avviso convince poco, perché la c-sexies è una categoria autonoma.
Le commissioni sugli swap tra cripto si deducono?Lo swap tra cripto con eguali caratteristiche e funzioni non è rilevante. La commissione si somma al costo della cripto ricevuta e incide sulla plusvalenza solo alla futura cessione verso euro o stablecoin.
Le commissioni di staking riducono il reddito?No. La norma prevede che i proventi da detenzione siano tassati senza alcuna deduzione, quindi le fee trattenute dalla piattaforma non si sottraggono.
Le gas fee per spostare cripto tra i miei wallet sono deducibili?Non c’è certezza. Una lettura le aggiunge al costo delle cripto trasferite, un’altra le considera costi di gestione non deducibili. In assenza di chiarimenti è più prudente non dedurle.
Come provo le commissioni pagate?Con statement ed export CSV dell’exchange che mostrano la fee di ogni operazione e, per le operazioni on-chain, con l’hash della transazione. Senza prova certa e precisa la commissione non entra nel costo.
Ho dichiarato le plusvalenze senza commissioni: posso correggere?Sì, con una dichiarazione integrativa a favore, presentata nei termini dell’art. 2, comma 8, del DPR 322/1998, ricalcolando le plusvalenze con le commissioni documentate.
Fonti
- Art. 68 TUIR (DPR 917/1986), commi 6, 9 e 9-bis – Documentazione Economica e Finanziaria (MEF)
- Art. 77 nuovo TUIR (D.Lgs. 117/2026) – Plusvalenze
- Art. 76 nuovo TUIR (D.Lgs. 117/2026) – Redditi diversi
- Agenzia delle Entrate – Circolare n. 30/E del 27 ottobre 2023
- CNDCEC – FNC, L’aliquota dell’imposta sostitutiva sulle plusvalenze relative alle cripto-attività (21 marzo 2025)
- Edotto – Nuovo TUIR in GU: cosa cambia dal 1° gennaio 2027
Le informazioni hanno carattere generale e non costituiscono consulenza fiscale né finanziaria. Sul trattamento delle commissioni non ci sono chiarimenti ufficiali specifici: prima di ogni decisione è necessaria un’analisi del caso concreto.
Hai cripto e vuoi calcolare bene le plusvalenze?
Ricostruiamo costi e commissioni operazione per operazione, prepariamo i quadri RT e RW e ti assistiamo nei controlli dell’Agenzia delle Entrate. Lo Studio ME ha oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Parliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi