Tutti gli articoliCriptovalute
Pagamenti in bitcoin per le imprese: sicurezza, privacy e costi
Pagamenti in bitcoin per le imprese: come accettarli in sicurezza e con privacy, costi rispetto a POS e bonifico e confronto con l’euro digitale.
In questo articolo 11 sezioni ↘
- Perché un’impresa dovrebbe accettare pagamenti in bitcoin
- Come funzionano i pagamenti in bitcoin: on-chain e Lightning
- Come accettare pagamenti in bitcoin in sicurezza
- Privacy nei pagamenti in bitcoin: cosa significa davvero
- Fattura, IVA e bilancio: il trattamento fiscale per l’impresa
- Pagamenti in bitcoin o mezzi ordinari: quanto conviene
- Bitcoin ed euro digitale: alternativi o complementari?
- Tabella riepilogativa: strumenti di incasso a confronto
- Come iniziare: checklist in sette passi
- Domande frequenti
- Fonti
Accettare pagamenti in bitcoin non è più una scelta da pionieri. Con strumenti open source come BTCPay Server, un’impresa incassa bitcoin senza intermediari e senza commissioni di piattaforma. E non consegna a terzi i dati dei propri clienti. Il pagamento arriva direttamente su un wallet controllato dall’impresa, in modo definitivo.
In questa guida vediamo le potenzialità dei pagamenti in bitcoin per le imprese e come impostarli in sicurezza, con la massima riservatezza. Spieghiamo poi come si trattano in fattura e in bilancio e quanto convengono rispetto a carte, POS e bonifici. Chiudiamo con un confronto con l’euro digitale, che oggi è ancora un progetto in negoziazione a Bruxelles.
Scheda aggiornata al 29 ottobre 2026.
Perché un’impresa dovrebbe accettare pagamenti in bitcoin
Il primo vantaggio è economico: il regolamento avviene tra le parti, senza circuiti, acquirer o gateway che trattengono una percentuale. Il secondo è operativo: il pagamento è irreversibile. L’esercente non subisce storni a distanza di settimane, uno dei rischi più costosi nel commercio online.
- Incasso immediato e 24/7: con Lightning Network il pagamento si chiude in pochi secondi; on-chain servono in media 10 minuti per la prima conferma.
- Clienti internazionali: chi paga dall’estero non sostiene costi di cambio o bonifici extra-SEPA.
- Micropagamenti: Lightning rende sostenibili importi anche di pochi centesimi (contenuti digitali, servizi a consumo).
- Nuova clientela: chi detiene bitcoin cerca attivamente esercenti che li accettano, spesso tramite mappe e community dedicate.
- Tesoreria: l’impresa può decidere quanta parte dell’incasso convertire subito in euro e quanta conservare.
Accettare bitcoin è una scelta libera dell’impresa. Bitcoin non ha corso legale in Italia, quindi nessuno è obbligato ad accettarlo; allo stesso modo nessuna norma lo vieta. Chi incassa in bitcoin il prezzo dei propri beni o servizi non presta servizi per cripto-attività ai sensi del MiCAR. Per un inquadramento della natura giuridica rinviamo alla nostra guida su cos’è Bitcoin.
Come funzionano i pagamenti in bitcoin: on-chain e Lightning
Esistono due binari. Il pagamento on-chain viene registrato direttamente sulla blockchain: è adatto agli importi medio-alti. La fee di rete, di solito a carico di chi paga, dipende dalla congestione del momento e non dall’importo. Il pagamento Lightning viaggia su canali di pagamento sopra la blockchain: è istantaneo e costa frazioni di centesimo, ideale per il punto vendita e per i piccoli importi.
Il flusso tipico con BTCPay Server è semplice. Il listino resta in euro. Al momento del pagamento il sistema genera una fattura con QR code e controvalore in bitcoin bloccato per un tempo limitato, ad esempio 15 minuti. Il cliente scansiona e paga; il sistema rileva il pagamento e segna la fattura come saldata. BTCPay Server è software libero (licenza MIT), senza abbonamenti né commissioni sulle transazioni. I fondi arrivano direttamente al wallet dell’esercente.
L’alternativa sono i processori custodial, che incassano per conto dell’impresa e accreditano euro. Sono più comodi, ma reintroducono commissioni, identificazione dei clienti e un intermediario che detiene fondi e dati: in pratica, molti degli svantaggi che si volevano evitare.
Come accettare pagamenti in bitcoin in sicurezza
Le chiavi non stanno mai sul server
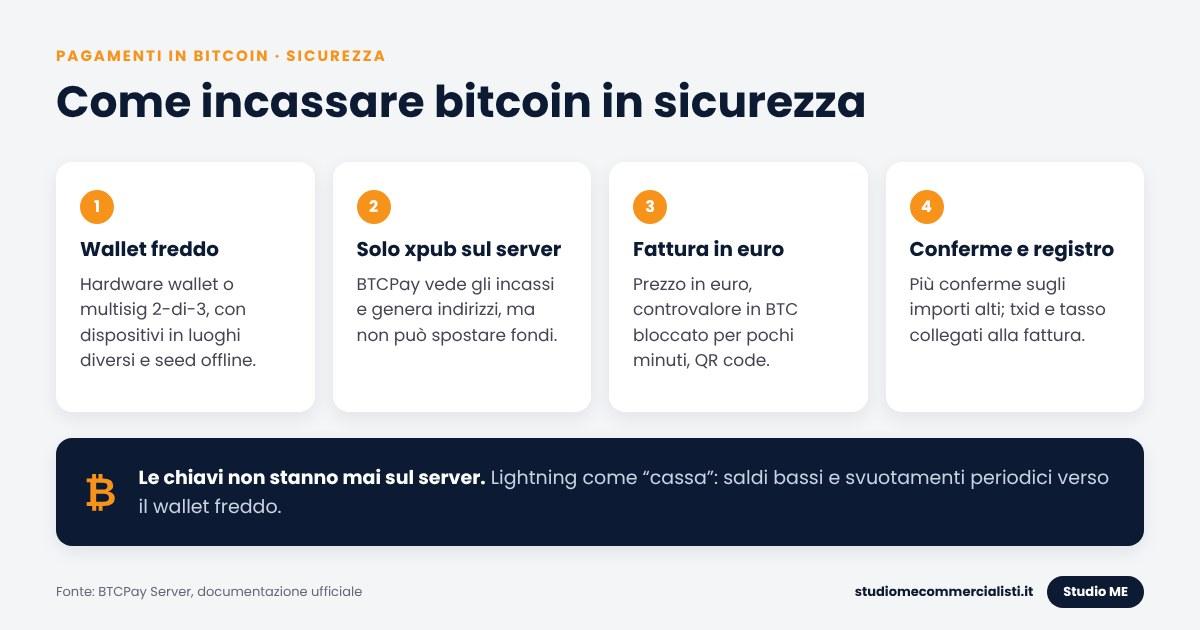
La regola d’oro è separare chi vede i pagamenti da chi può spendere. Sul server di BTCPay si carica solo la chiave pubblica estesa (xpub). Serve a generare indirizzi e verificare gli incassi, ma non a spostare fondi. Le chiavi private restano su un hardware wallet. Per un’impresa è ancora meglio uno schema multisig 2-di-3, con dispositivi custoditi da persone o in luoghi diversi. Così un attacco al server, o il furto di un singolo dispositivo, non basta a sottrarre i fondi. Approfondiamo il tema nella guida all’autocustodia.
Lightning: un wallet caldo, con poco dentro
Un nodo Lightning deve restare online e quindi ha le chiavi “calde”. Va trattato come la cassa del negozio: saldi limitati e svuotamenti periodici verso il wallet freddo. Per ricevere serve anche liquidità in entrata sui canali, da pianificare prima di aprire al pubblico.
Procedure interne e rischio di cambio
- Stabilire chi può firmare i movimenti e con quali soglie, mettendolo per iscritto.
- Per importi rilevanti attendere più conferme on-chain prima di consegnare il bene; non accettare transazioni non confermate su importi alti.
- Gestire i rimborsi in euro o su un indirizzo nuovo indicato dal cliente, mai rimandando all’indirizzo di provenienza.
- Conservare il seed di recupero offline, con un piano di successione aziendale.
- Decidere una policy di conversione: ad esempio convertire subito la quota che serve a coprire costi e imposte e detenere solo il resto.
Il rischio principale resta la volatilità: tra l’incasso e la conversione il controvalore in euro può cambiare. Una policy chiara di conversione è il modo più semplice per tenerlo sotto controllo.
Privacy nei pagamenti in bitcoin: cosa significa davvero
Bitcoin non è anonimo: è pseudonimo, e ogni transazione resta pubblica sulla blockchain. La riservatezza si costruisce con l’architettura e con le abitudini. Per un’impresa “totale privacy” deve significare una cosa precisa: nessun intermediario che raccoglie i dati dei clienti e nessuna esposizione pubblica dei propri incassi. Non significa, invece, opacità verso il Fisco.
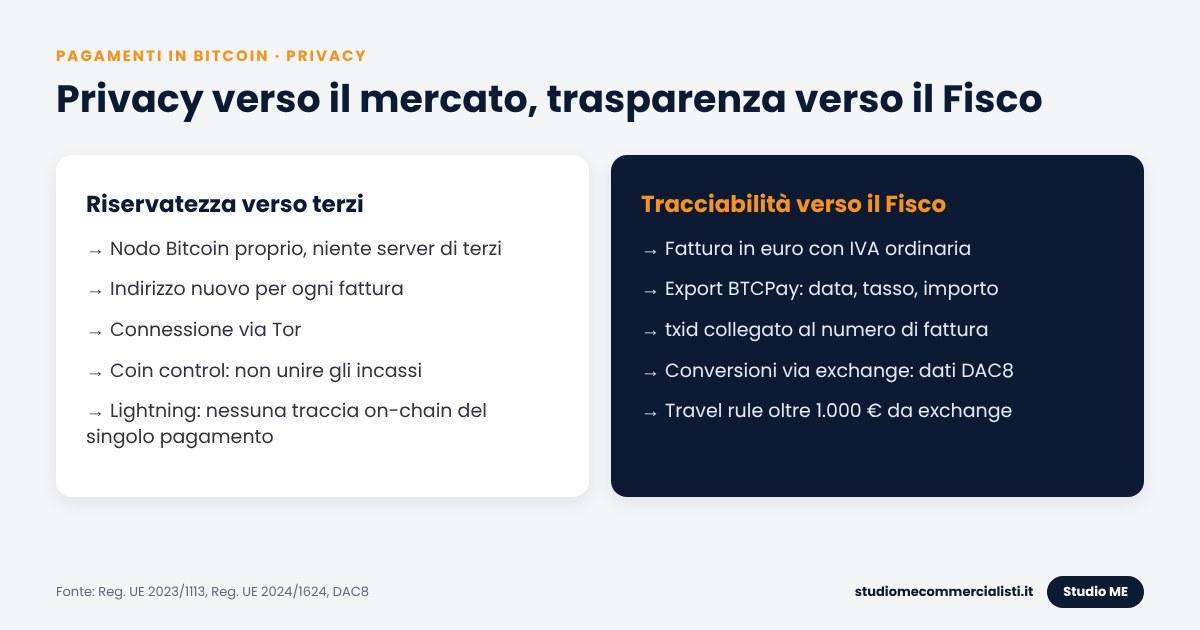
- Nodo Bitcoin proprio: BTCPay Server verifica i pagamenti sul proprio nodo, senza interrogare server di terzi che potrebbero associare gli indirizzi all’impresa.
- Un indirizzo nuovo per ogni fattura: BTCPay lo fa in automatico derivandolo dalla xpub, evitando il riuso degli indirizzi.
- Connessione via Tor per il nodo e, se si vuole, per la pagina di pagamento.
- Coin control: non unire senza criterio gli output ricevuti da clienti diversi, per non collegare tra loro pagamenti distinti.
- Minimizzazione dei dati: chiedere al cliente solo i dati necessari alla fattura, come per qualsiasi altro pagamento.
- Lightning: offre più riservatezza a chi paga, grazie all’instradamento a cipolla, e non lascia traccia dei singoli pagamenti sulla blockchain.
Il contesto normativo spinge però in senso opposto. Pensiamo al cliente che paga da un exchange. Oltre 1.000 euro verso un wallet in autocustodia, il prestatore deve valutare se l’indirizzo è riconducibile al beneficiario (Reg. UE 2023/1113, la cosiddetta travel rule). Dal 10 luglio 2027 il Regolamento antiriciclaggio UE 2024/1624 vieterà ai prestatori di tenere conti anonimi o che facilitano l’offuscamento delle transazioni. Infine, quando l’impresa converte in euro tramite un exchange, i dati confluiscono nelle comunicazioni DAC8. A queste si aggiungono gli strumenti di analisi on-chain usati dall’Amministrazione (vedi Chainalysis e Agenzia delle Entrate).
In sintesi: la privacy riguarda il rapporto con il mercato, i concorrenti e i malintenzionati; verso il Fisco ogni incasso va documentato. Le buone pratiche generali sono raccolte nella nostra guida su privacy e sicurezza in Bitcoin.
Fattura, IVA e bilancio: il trattamento fiscale per l’impresa
Fattura e IVA
La fattura si emette in euro, per il prezzo pattuito; l’IVA si applica come per qualsiasi altra vendita. Sulla qualificazione del pagamento in bitcoin esistono due letture. La prima, prevalente in ambito IVA, considera bitcoin un mezzo di pagamento. La Corte di Giustizia UE (causa C-264/14, Hedqvist) e l’Agenzia delle Entrate (risoluzione 72/E del 2016) hanno ricondotto il cambio di bitcoin alle operazioni esenti relative alle valute. Il trasferimento di bitcoin dal cliente non è quindi un’ulteriore operazione imponibile. La seconda, di matrice civilistica, vede nello scambio bene contro bitcoin una permuta (art. 1552 c.c.), dato che bitcoin non ha corso legale. In concreto, per l’esercente cambia poco: fattura in euro sul corrispettivo, con indicazione del mezzo di pagamento utilizzato.
Ricavo e bitcoin in bilancio
Il ricavo si rileva per il controvalore in euro dell’operazione. I bitcoin incassati entrano nell’attivo. Le indicazioni più recenti sono nelle Linee guida dell’Agenzia delle Entrate sull’adempimento collaborativo (provvedimento del 6 luglio 2026), elaborate con l’OIC. Vanno tra le immobilizzazioni immateriali se destinati a restare durevolmente in azienda. Vanno tra le rimanenze se detenuti per la vendita nel corso ordinario dell’attività. Ai fini fiscali, l’art. 110, comma 3-bis, TUIR esclude dal reddito i componenti da valutazione delle cripto-attività a fine esercizio. La risposta a interpello n. 78/2025 lo ha definito una deroga totale alle regole sulle rimanenze. Rileva invece il realizzo: la plusvalenza o minusvalenza alla conversione in euro concorre al reddito d’impresa.
Attenzione a non confondere i regimi. Il 33% sulle plusvalenze dal 2026 (26% per gli e-money token in euro) riguarda le persone fisiche con cripto fuori dall’impresa, da indicare nei quadri RW e RT. Per le società e le imprese vale il reddito d’impresa. Gli scenari futuri sono descritti nella guida sulla tassazione cripto 2027.
Documentazione da conservare
- Esportazione delle fatture BTCPay con data, ora, importo in euro, tasso di cambio applicato e importo in bitcoin.
- Identificativo della transazione (txid) o della fattura Lightning, collegato al numero della fattura emessa.
- Registro dei movimenti dei wallet aziendali e delle conversioni in euro, con la fonte dei prezzi utilizzata.
Un esercente che vende beni o servizi non diventa soggetto obbligato antiriciclaggio solo perché accetta bitcoin. Il limite all’uso del contante, d’altra parte, riguarda banconote e titoli al portatore, non i pagamenti in cripto. Restano fermi gli obblighi di tracciabilità contabile e, in caso di controlli dell’Agenzia delle Entrate, la capacità di ricostruire ogni incasso.
Pagamenti in bitcoin o mezzi ordinari: quanto conviene
Per le carte, il costo per l’esercente non è solo la commissione interbancaria. Il Regolamento UE 2015/751 la limita allo 0,2% per le carte di debito e allo 0,3% per quelle di credito dei consumatori. A questa si sommano le commissioni di circuito e dell’acquirer, gli eventuali canoni del terminale e i costi fissi per operazione. Indicativamente, il costo complessivo varia tra lo 0,5% e il 2% circa del transato, a seconda del contratto e della carta del cliente. Il protocollo d’intesa firmato al MEF nel giugno 2026 prevede offerte agevolate sui pagamenti di basso valore (fino a 30 euro, con attenzione particolare a quelli fino a 10 euro), per gli esercenti con ricavi fino a 400.000 euro. L’adesione è volontaria: non ci sono tetti obbligatori.
Un esempio, puramente indicativo: su 200.000 euro annui incassati con carta, una commissione media dell’1% vale 2.000 euro l’anno, oltre al rischio di chargeback. Gli stessi incassi in bitcoin via BTCPay Server non hanno commissioni di piattaforma. Restano il costo del server, di solito poche decine di euro al mese, e le fee di rete per consolidare o convertire. E, soprattutto, la gestione della volatilità.
Il bonifico SEPA istantaneo è un concorrente serio: con il Regolamento UE 2024/886 non può costare più di un bonifico ordinario ed è irrevocabile. Funziona però solo nell’area SEPA, nei giorni e nei limiti fissati dalla banca, e lascia all’istituto la piena visibilità di ogni incasso. Il contante, infine, ha costi di gestione che spesso si sottovalutano: secondo FIPE costa in media 0,23 euro per transazione, contro 0,28 euro della carta.
Bitcoin ed euro digitale: alternativi o complementari?
L’euro digitale è moneta di banca centrale in forma elettronica, emessa dall’Eurosistema. Oggi però non esiste. Il Consiglio UE ha adottato la sua posizione nel dicembre 2025. Il Parlamento europeo ha approvato il proprio mandato il 9 luglio 2026, con 416 voti favorevoli, 169 contrari e 22 astensioni. Ora è in corso il trilogo. Secondo Piero Cipollone (BCE), con il regolamento adottato entro il 2026 la prima emissione potrebbe avvenire nel 2029. Prima è previsto un progetto pilota di 12 mesi, dalla seconda metà del 2027.
Per le imprese, alcuni punti chiave sono ancora aperti:
- Commissioni per gli esercenti: è previsto un tetto, ma la misura è in discussione. A settembre 2026 si è parlato di un massimo di 0,02 euro per i piccoli importi. L’Italia ha proposto commissioni zero sotto i 10 euro.
- Obbligo di accettazione: come moneta a corso legale, l’euro digitale dovrebbe essere accettato dagli esercenti, con esenzioni ancora da definire per chi non accetta pagamenti elettronici.
- Limite di detenzione: ci sarà un tetto per persona. La stampa ha riportato un’ipotesi intorno ai 3.000 euro, ma la cifra non è ufficiale: il limite sarà fissato dalla BCE.
- Privacy: offline la riservatezza dovrebbe essere simile a quella del contante; online i dati sarebbero visibili agli intermediari, mentre la BCE vedrebbe solo dati pseudonimizzati.
Il confronto è quindi tra uno strumento disponibile oggi e uno che arriverà, forse, tra tre anni. L’euro digitale avrà stabilità di valore e corso legale. I pagamenti in bitcoin offrono già oggi regolamento definitivo, assenza di emittente, nessun limite di detenzione e operatività globale. Il prezzo è la volatilità. Per un’impresa le due cose non si escludono: la scelta dipende dalla clientela e dalla politica di tesoreria.
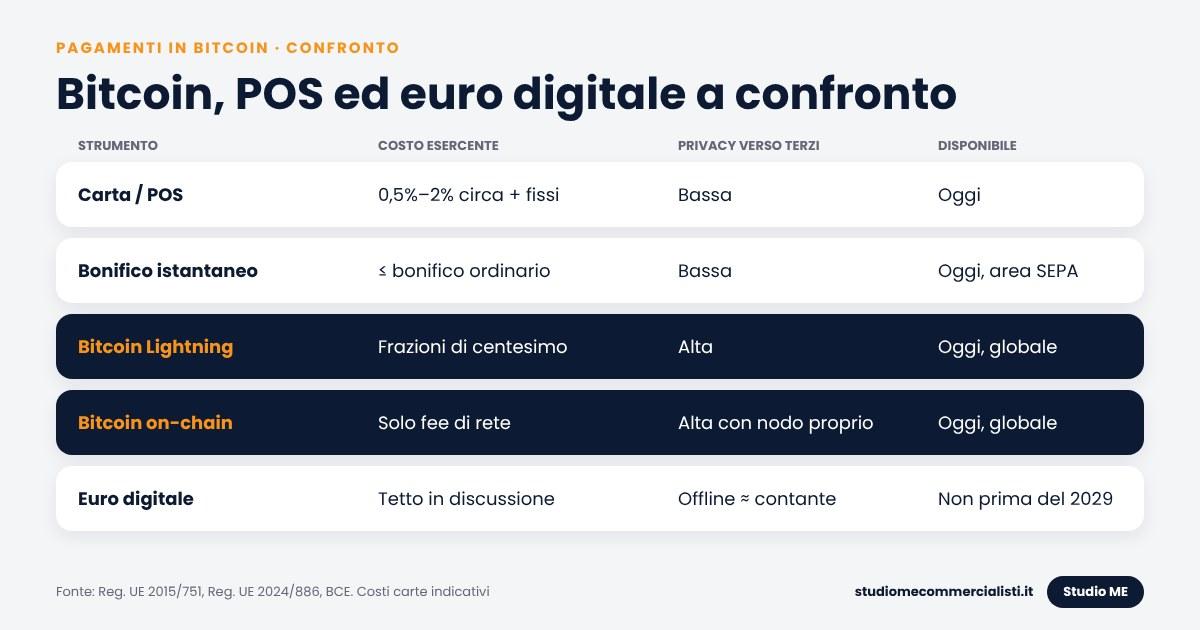
Tabella riepilogativa: strumenti di incasso a confronto
Tabella · scorri in orizzontale per leggere tutte le colonne ↔
| Strumento | Costo per l’esercente | Tempi di incasso | Storni | Privacy verso terzi | Disponibilità |
|---|---|---|---|---|---|
| Carta / POS | Indicativamente 0,5%–2% + costi fissi | Accredito di solito in 1–2 giorni | Sì (chargeback) | Bassa: banca e circuito vedono tutto | Oggi |
| Bonifico SEPA istantaneo | Non superiore al bonifico ordinario | Secondi | No | Bassa: visibilità bancaria | Oggi, solo area SEPA |
| Bitcoin on-chain (BTCPay) | Nessuna commissione di piattaforma; fee di rete | ~10 minuti per conferma | No | Alta con nodo proprio | Oggi, globale |
| Bitcoin Lightning (BTCPay) | Frazioni di centesimo | Secondi | No | Alta | Oggi, globale |
| Euro digitale | Tetto in discussione | Istantaneo | Da definire | Offline simile al contante; online visibile agli intermediari | Non prima del 2029 (previsione BCE) |
Come iniziare: checklist in sette passi
- Definire la policy: quota da convertire in euro, quota da detenere, soglie di firma.
- Predisporre il wallet aziendale freddo (hardware wallet o multisig 2-di-3) e custodire i backup.
- Installare BTCPay Server su un server proprio o su hardware dedicato, con nodo Bitcoin completo.
- Collegare la sola xpub e, se serve, attivare Lightning con un saldo limitato.
- Integrare il checkout del sito o il punto vendita e impostare la durata delle fatture.
- Concordare con il commercialista registrazioni contabili, export periodici e classificazione in bilancio.
- Comunicare ai clienti la nuova opzione di pagamento.
Domande frequenti
Un’impresa italiana può accettare pagamenti in bitcoin?Sì. Nessuna norma lo vieta e non serve un’autorizzazione MiCA per incassare in bitcoin il prezzo dei propri beni o servizi. Bitcoin non ha corso legale, quindi l’accettazione è volontaria.
Quanto costa accettare bitcoin con BTCPay Server?Il software è gratuito e open source, senza abbonamenti né commissioni sulle transazioni. I costi sono il server, le fee di rete e il tempo di gestione.
Come si emette la fattura per un pagamento in bitcoin?La fattura si emette in euro per il prezzo pattuito, con l’IVA ordinaria. È utile indicare il mezzo di pagamento e conservare tasso di cambio e identificativo della transazione.
I bitcoin incassati vanno rivalutati a fine anno?In bilancio si applicano le regole OIC per immobilizzazioni o rimanenze. Fiscalmente le valutazioni di fine esercizio non rilevano (art. 110, comma 3-bis, TUIR); conta il realizzo.
Per l’impresa vale l’aliquota del 33% sulle cripto?No. Il 33% riguarda le plusvalenze delle persone fisiche fuori dall’attività d’impresa. Per le imprese le plusvalenze da realizzo concorrono al reddito d’impresa.
I pagamenti in bitcoin sono anonimi?No, sono pseudonimi. Con nodo proprio, un indirizzo nuovo per fattura e Lightning si ottiene un’elevata riservatezza verso terzi, ma ogni incasso va documentato in contabilità.
Cosa succede se il cliente paga da un exchange?Per importi oltre 1.000 euro verso un wallet in autocustodia l’exchange deve verificare a chi è riconducibile l’indirizzo, in base alla travel rule. Può quindi chiedere informazioni al cliente.
L’euro digitale renderà inutili i pagamenti in bitcoin?Sono strumenti diversi. L’euro digitale, se approvato, arriverà non prima del 2029, con limiti di detenzione e intermediari. Bitcoin è disponibile oggi, senza emittente e senza limiti, ma con volatilità.
Fonti
- BTCPay Server – FAQ generali
- Banca d’Italia – Euro digitale, il Parlamento europeo approva l’avvio dei negoziati (9 luglio 2026)
- Lovguiden – Cipollone: euro digitale nel 2029 se la legge è adottata entro l’anno (6 ottobre 2026)
- Euronews – Italia propone commissioni zero sotto i 10 euro (8 settembre 2026)
- QuiFinanza – Protocollo d’intesa MEF sui costi POS (giugno 2026)
- FIPE – Comunicato sui pagamenti digitali (2025)
- Agenzia delle Entrate – Linee guida adempimento collaborativo (provv. 6 luglio 2026), allegato “Trattamento contabile delle cripto-valute”, elaborato con l’OIC
- Agenzia delle Entrate – Risposta a interpello n. 78 del 20 marzo 2025 (sintesi)
- AMLR (Reg. UE 2024/1624) e Reg. UE 2023/1113 – obblighi per i CASP
- Corte di Giustizia UE, causa C-264/14 (Hedqvist), 22 ottobre 2015; Agenzia delle Entrate, risoluzione n. 72/E del 2 settembre 2016.
Le informazioni hanno carattere generale e sono aggiornate alla data indicata; non costituiscono consulenza professionale. I punti sull’euro digitale riflettono lo stato dei negoziati e potranno cambiare con il testo finale del regolamento.
Vuoi accettare pagamenti in bitcoin nella tua impresa?
Ti aiutiamo a impostare incassi, contabilità e fiscalità in modo corretto, con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
Prenota consulenzaParliamo del tuo caso
Raccontaci la tua situazione. Lo Studio ti ricontatterà per concordare il prossimo passo.
Richiedi un confronto →Continua a leggere
Vai al blog → criptovalute · 14 min letturaExit tax e residenza fiscale: chi deve provare il trasferimento all’esteroExit tax e residenza fiscale: chi deve provare il trasferimento all'estero. Presunzioni, tie-breaker, DAC8, cripto e dubbi di costituzionalità.Leggi
 criptovalute · 12 min letturaMinusvalenze criptovalute: cosa fare entro il 31 dicembre 2026 per compensare le perditeMinusvalenze criptovalute: come compensare le perdite su cripto, riporto per 4 anni, LIFO e vendita e riacquisto prima del 31/12/2026.Leggi
 criptovalute · 12 min letturaSequestro criptovalute: cosa cambia con il D.Lgs. 186/2026 e il nuovo art. 104 disp. att. c.p.p.Sequestro criptovalute: il D.Lgs. 186/2026 riscrive l'art. 104 disp. att. c.p.p. Limiti sui wallet non custodial, reati tributari, DAC8 e quadro RW.Leggi