
La residenza fiscale è la prima domanda da farsi per chi possiede criptovalute. Non conta dove si trova l’exchange, né dove sono custodite le chiavi del wallet: conta in quale Stato sei fiscalmente residente. Dal 2026, con l’imposta sulle plusvalenze cripto salita al 33%, sempre più investitori valutano un trasferimento all’estero, verso Dubai, il Portogallo, Malta o la Svizzera.
Le regole italiane, però, sono cambiate. Dal 2024 l’art. 2 del TUIR guarda ai fatti: i giorni trascorsi in Italia, anche solo per poche ore, e il luogo in cui vivono i tuoi affetti. L’iscrizione all’AIRE non basta più a chiudere il discorso. E dal 1° gennaio 2027 la norma passa nel nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026). In questa guida vediamo cosa dice oggi la legge, cosa vede il Fisco e quali errori evitare, sia per chi parte sia per chi arriva in Italia.
In breve: residenza fiscale e criptovalute
- Chi è residente in Italia paga le imposte italiane sulle cripto ovunque siano detenute: exchange esteri, wallet self-custody, DeFi.
- Aliquote: dal 2026 il 33% sulle plusvalenze cripto, il 26% solo per i token di moneta elettronica (EMT) in euro conformi al MiCAR. Nessuna franchigia dal 2025.
- Art. 2 TUIR: basta uno dei quattro criteri per la maggior parte dell’anno. Residenza civilistica, domicilio, presenza fisica con frazioni di giorno, iscrizione anagrafica.
- AIRE: dal 2024 l’iscrizione all’anagrafe è una presunzione relativa. L’AIRE da sola non prova di vivere all’estero.
- Paesi black list: per chi si trasferisce negli Emirati, a Monaco o a Panama la residenza italiana si presume e la prova contraria spetta al contribuente.
- Nessuna exit tax per i privati, ma il trasferimento deve essere reale. Con la DAC8 gli exchange comunicano la residenza fiscale degli utenti dal 2026.
- Nuovo TUIR: dal 1° gennaio 2027 la residenza resta all’art. 2, le cripto passano all’art. 76, la flat tax neo residenti (300.000 euro) all’art. 246.
Scheda aggiornata al 13 ottobre 2026. Fonti principali: art. 2 TUIR, D.Lgs. 117/2026, circolare AdE 20/E/2024, L. 207/2024, L. 199/2025, D.Lgs. 194/2025.
Perché la residenza fiscale decide le tasse sulle criptovalute
L’Italia tassa i residenti su tutti i redditi, ovunque prodotti. È il principio della worldwide taxation. Per chi detiene cripto significa che una plusvalenza realizzata su un exchange di Singapore o uno swap su un protocollo DeFi sono tassati in Italia esattamente come una vendita su un exchange italiano.
Chi invece è residente all’estero è tassato in Italia solo sui redditi prodotti nel territorio dello Stato, nei limiti delle Convenzioni contro le doppie imposizioni. Per le plusvalenze cripto di un non residente, di regola, la tassazione spetta al Paese di residenza.
Cosa paga oggi chi è residente in Italia
| Voce | Regola per i residenti | Riferimento |
|---|---|---|
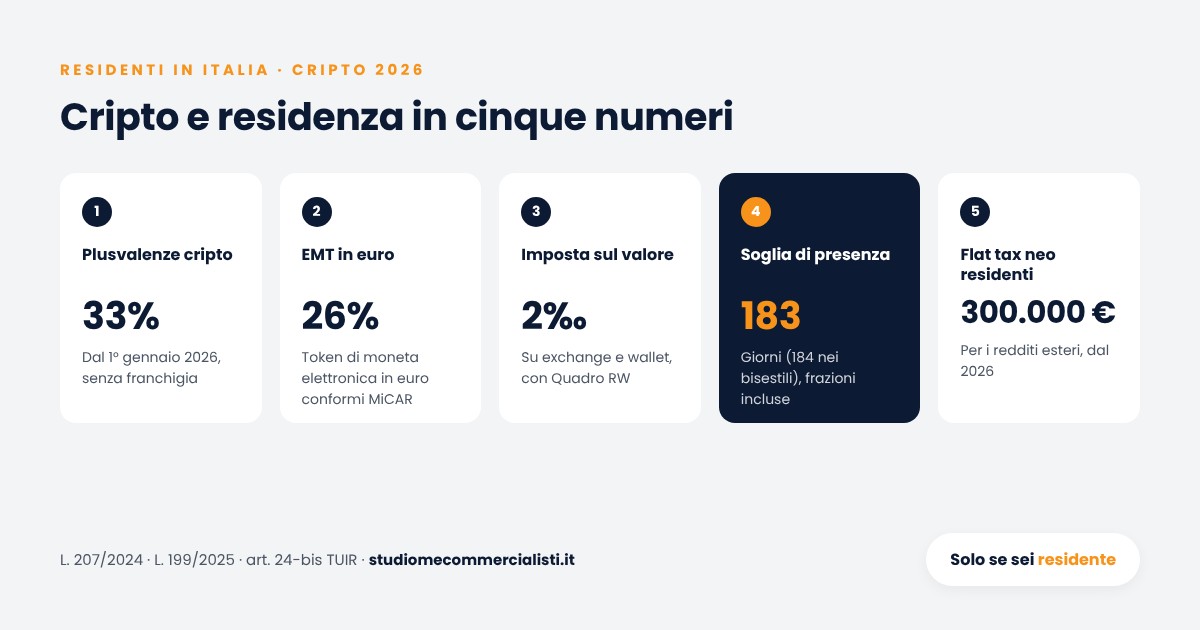
| Plusvalenze cripto | 33% sulle plusvalenze realizzate dal 1° gennaio 2026 | Art. 67, c. 1, lett. c-sexies) TUIR; L. 207/2024 |
| EMT in euro | 26% se il token è ancorato all’euro e rispetta i requisiti MiCAR | L. 199/2025 (legge di bilancio 2026) |
| Franchigia | Abolita la soglia di 2.000 euro per i redditi dal 2025 | L. 207/2024 |
| Imposta sul valore | 2 per mille del valore delle cripto detenute | L. 197/2022 |
| Monitoraggio | Quadro RW per exchange e wallet, anche self-custody | Art. 4 D.L. 167/1990 |
Sulla compilazione dei quadri dichiarativi abbiamo dedicato una guida specifica: Quadro RW criptovalute e quadro RT: come compilarli prima e dopo il 2023.
Il nuovo art. 2 TUIR: i quattro criteri della residenza fiscale
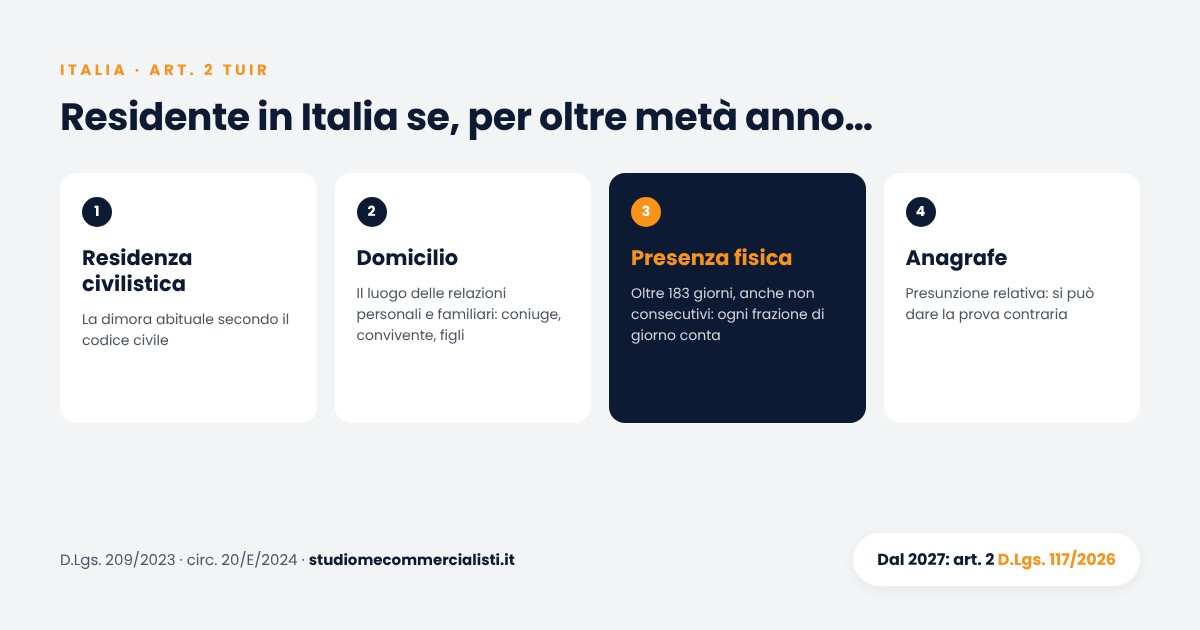
Il D.Lgs. 209/2023, la riforma della fiscalità internazionale, ha riscritto l’art. 2 del TUIR con effetto dal 1° gennaio 2024. Una persona fisica è residente in Italia se, per la maggior parte del periodo d’imposta, soddisfa anche uno solo di questi criteri. La maggior parte dell’anno sono 183 giorni, 184 negli anni bisestili.
| Criterio | Cosa significa dal 2024 |
|---|---|
| Residenza civilistica | Dimora abituale in Italia ai sensi dell’art. 43 del codice civile. Invariata. |
| Domicilio | Non è più la sede principale degli affari e degli interessi, ma il luogo in cui si sviluppano in via principale le relazioni personali e familiari. |
| Presenza fisica | Criterio nuovo e autonomo: essere presenti in Italia per la maggior parte dell’anno, contando anche le frazioni di giorno. |
| Iscrizione anagrafica | Da presunzione assoluta diventa presunzione relativa: si può dare la prova contraria. |
I chiarimenti operativi sono nella circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024.
La presenza fisica: il criterio più facile da misurare
Non conta dove hai la casa o la famiglia. Se trascorri in Italia la maggior parte dell’anno sei residente, anche con i giorni non consecutivi. Per l’Agenzia anche poche ore in Italia valgono come un giorno intero. Chi vive tra due Paesi deve tenere un vero diario delle presenze, con le prove a supporto.
Il domicilio guarda agli affetti, non agli affari
Coniuge, convivente e figli che restano in Italia sono l’indizio più pesante. Sul peso degli interessi economici, però, non c’è ancora piena uniformità. La prassi dell’Agenzia valorizza soprattutto i legami personali e familiari. Parte della giurisprudenza continua a dare rilievo anche a immobili, conti, partecipazioni e centro decisionale delle attività. In un contenzioso è prudente aspettarsi che vengano valutati entrambi.
L’iscrizione all’AIRE non è più uno scudo
Prima della riforma chi restava iscritto all’anagrafe italiana era residente senza possibilità di prova contraria. Oggi può dimostrare il contrario. Il rovescio della medaglia è che l’iscrizione all’AIRE, da sola, non prova nulla: se di fatto vivi in Italia, o hai qui il domicilio, resti residente in Italia. Lo abbiamo visto anche nella guida sulla tassazione a Madeira, dove lo schema «AIRE e un mese sull’isola» non regge.
Nessun anno a metà
La normativa interna non prevede lo split year: l’anno è tutto o niente. Se nell’anno del trasferimento superi la soglia, sei residente in Italia per l’intero periodo d’imposta, salvo quanto previsto dalla Convenzione con il Paese di destinazione. Per chi detiene cripto il momento della vendita diventa quindi decisivo.
Dal 2027 il nuovo Testo unico delle imposte sui redditi
Il D.Lgs. 19 giugno 2026, n. 117, pubblicato nella Gazzetta Ufficiale del 3 luglio 2026, riordina il TUIR del 1986. È in vigore dal 4 luglio 2026, ma si applica dal 1° gennaio 2027. Il nuovo testo ha 377 articoli e ha natura prevalentemente compilativa: riorganizza le norme senza cambiare, in linea generale, la disciplina sostanziale.
Per chi detiene cripto cambiano soprattutto i riferimenti normativi:
| Tema | TUIR 1986 | Nuovo TUIR (D.Lgs. 117/2026) |
|---|---|---|
| Residenza delle persone fisiche | Art. 2 | Art. 2 |
| Redditi da cripto-attività | Art. 67, c. 1, lett. c-sexies) | Art. 76, c. 1, lett. i) |
| Calcolo delle plusvalenze | Art. 68 | Art. 77 |
| Flat tax neo residenti | Art. 24-bis | Art. 246 |
Il nuovo art. 2 riproduce i criteri introdotti nel 2024: maggior parte del periodo d’imposta, frazioni di giorno, domicilio come luogo delle relazioni personali e familiari, anagrafe come presunzione relativa. Il comma 3 riprende la presunzione per i cittadini italiani trasferiti all’estero, con la formulazione «a lista bianca» già presente nel vecchio comma 2-bis: si presumono residenti, salvo prova contraria, quelli trasferiti in Stati diversi da quelli individuati con decreto ministeriale. Quel decreto non è mai stato emanato e la prassi ha sempre fatto riferimento all’elenco dei Paesi a fiscalità privilegiata del D.M. 4 maggio 1999. Il coordinamento con le norme transitorie del nuovo Testo unico andrà verificato alla luce dei primi chiarimenti ufficiali.
Trasferirsi all’estero con le criptovalute
Nessuna exit tax per i privati
Per le persone fisiche che non esercitano attività d’impresa l’Italia non prevede una exit tax sulle plusvalenze latenti. Spostare la residenza non fa scattare, di per sé, la tassazione delle cripto non ancora vendute: l’imposta è dovuta al momento del realizzo, nello Stato in cui sei residente in quel momento.
Qui nascono le contestazioni più frequenti. Trasferimento a novembre, vendita a gennaio, rientro di fatto pochi mesi dopo: in questi casi l’Agenzia verifica se il trasferimento è effettivo o solo formale. Le regole dei Paesi di destinazione cambiano molto, come abbiamo visto per il Portogallo e per Malta.
Paesi a fiscalità privilegiata: l’onere della prova si inverte
I cittadini italiani cancellati dall’anagrafe e trasferiti in uno Stato a fiscalità privilegiata si presumono residenti in Italia. Nell’elenco del D.M. 4 maggio 1999 figurano, tra gli altri, gli Emirati Arabi Uniti, il Principato di Monaco e Panama, mete molto frequentate da chi opera in cripto. La Svizzera è stata invece esclusa dall’elenco dal periodo d’imposta 2024 con il D.M. 20 luglio 2023.
In concreto, chi si trasferisce a Dubai deve essere pronto a dimostrare con documenti di vivere davvero lì: contratto di locazione, utenze, permesso di residenza, scuola dei figli, spese quotidiane, giorni di presenza.
Cosa vede il Fisco: le cripto lasciano tracce
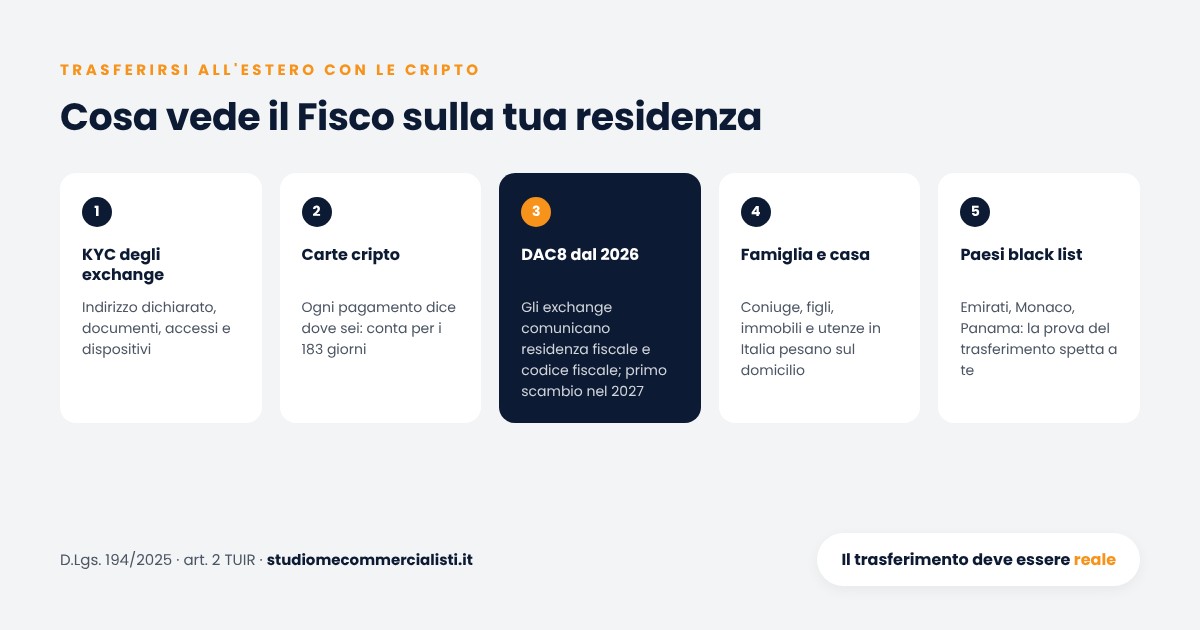
Chi detiene cripto è, paradossalmente, tra i contribuenti più tracciabili:
- KYC degli exchange: indirizzo dichiarato, documenti, accessi e dispositivi utilizzati;
- carte di debito cripto: ogni pagamento indica dove ti trovi e conta per la presenza fisica;
- DAC8: con il D.Lgs. 194/2025 l’Italia ha recepito la direttiva. Dal 1° gennaio 2026 i prestatori di servizi per le cripto-attività raccolgono i dati degli utenti, compresi residenza fiscale e codice fiscale; il primo scambio tra autorità è previsto nel 2027 sui dati 2026;
- CRS e indagini finanziarie: conti bancari esteri, movimenti, banche dati su immobili, utenze e veicoli.
Un indirizzo a Dubai nel KYC e duecento pagamenti con carta cripto in Italia nello stesso anno raccontano due storie diverse. L’Agenzia leggerà la seconda. Per capire come si svolge un controllo, rimandiamo alla guida sui controlli dell’Agenzia delle Entrate sulle criptovalute.
I rischi di una residenza estera solo sulla carta
Se la residenza estera viene disconosciuta, il contribuente è trattato come un residente che non ha dichiarato:
- imposta sulle plusvalenze cripto, oggi al 33%, con sanzioni e interessi;
- omessa compilazione del Quadro RW, con sanzioni raddoppiate per le attività detenute in Paesi black list, e imposta sul valore delle cripto non versata;
- nei casi più gravi, oltre le soglie di legge, il reato di omessa dichiarazione previsto dall’art. 5 del D.Lgs. 74/2000.
Chi ha dubbi sugli anni passati può valutare il ravvedimento prima di ricevere una lettera dell’Agenzia delle Entrate: le sanzioni sono molto più contenute.
Trasferirsi in Italia con le criptovalute
Il tema vale anche al contrario. Dal primo anno di residenza scattano gli obblighi italiani: Quadro RW, imposta sul valore delle cripto e tassazione delle plusvalenze realizzate.
Per le persone fisiche l’Italia non prevede un riallineamento automatico del costo delle cripto al valore di mercato alla data di ingresso. Secondo l’impostazione più diffusa, la plusvalenza si calcola sul costo storico di acquisto, anche per la parte maturata quando si era residenti altrove. È quindi fondamentale arrivare in Italia con la documentazione del costo di carico già ricostruita.
Flat tax per i neo residenti: 300.000 euro
Il regime dell’art. 24-bis TUIR, dal 2027 art. 246 del nuovo Testo unico, prevede un’imposta sostitutiva forfettaria sui redditi prodotti all’estero per chi non è stato residente in Italia per almeno nove dei dieci anni precedenti. L’importo è salito a 200.000 euro per chi si è trasferito dopo il 10 agosto 2024 e, con la legge di bilancio 2026, a 300.000 euro, con 50.000 euro per ciascun familiare. Il regime esonera anche dal Quadro RW e da IVIE e IVAFE.
Per le cripto c’è un punto aperto: le plusvalenze cripto sono «redditi prodotti all’estero» coperti dalla flat tax? Una prima lettura le considera estere quando le cripto sono detenute presso exchange o soggetti non residenti. Una seconda lettura ritiene difficile attribuire una localizzazione a un bene digitale e quindi rischioso farle rientrare nel regime. Prima di optare serve un’analisi caso per caso, meglio se supportata da un interpello.
Regime degli impatriati
Il regime previsto dall’art. 5 del D.Lgs. 209/2023 riguarda i redditi di lavoro, non le plusvalenze cripto. È però spesso parte della stessa pianificazione di rientro.
Checklist per chi detiene criptovalute
- Conta i giorni di presenza in Italia, anche quelli parziali, e conserva le prove: biglietti, carte d’imbarco, pagamenti.
- Allinea i dati KYC degli exchange alla residenza effettiva: le incoerenze sono il primo campanello d’allarme dopo la DAC8.
- Documenta la vita all’estero: casa, contratti, utenze, assicurazione sanitaria, certificato di residenza fiscale estero.
- Valuta la posizione della famiglia: con il nuovo domicilio, coniuge e figli in Italia pesano molto.
- Non vendere a ridosso del trasferimento senza aver verificato in quale anno e in quale Stato sarai residente.
- Ricostruisci il costo fiscale delle cripto prima di trasferirti, in entrata o in uscita.
- Verifica la Convenzione con il Paese di destinazione: tie-breaker, eventuale split year, scambio di informazioni.
- Regolarizza gli anni passati con il ravvedimento, prima che arrivi una richiesta dell’Agenzia.
Conclusioni
La riforma del 2024 ha reso la residenza fiscale più flessibile sulla carta, perché l’anagrafe non è più decisiva, ma più concreta nei fatti: contano i giorni trascorsi in Italia e il luogo in cui vivono i tuoi affetti. Il nuovo Testo unico, dal 2027, conferma questa impostazione. Per chi detiene criptovalute, con l’aliquota al 33% e la DAC8 operativa, un errore di valutazione costa caro.
Un trasferimento di residenza può essere una scelta legittima e anche conveniente. Deve però essere reale, documentato e pianificato prima, non ricostruito dopo, quando arriva la richiesta dell’Agenzia.
Residenza fiscale e criptovalute: domande frequenti
Sì. Il residente è tassato su tutti i redditi ovunque prodotti. Le plusvalenze su exchange esteri, wallet self-custody e protocolli DeFi sono tassate in Italia al 33% dal 2026, al 26% solo per gli EMT in euro conformi al MiCAR. Le cripto vanno indicate anche nel Quadro RW.
No. Dal 2024 l’iscrizione all’anagrafe è solo una presunzione relativa. Chi è iscritto all’AIRE resta residente in Italia se per la maggior parte dell’anno ha qui la dimora abituale, il domicilio, cioè le relazioni personali e familiari, oppure è fisicamente presente.
La soglia è la maggior parte del periodo d’imposta: 183 giorni, 184 negli anni bisestili. Contano anche le frazioni di giorno e i giorni non consecutivi. Restare sotto la soglia non basta però se in Italia hai la dimora abituale o il domicilio.
No. Per le persone fisiche che non esercitano attività d’impresa l’Italia non prevede una exit tax sulle plusvalenze latenti. L’imposta è dovuta quando le cripto vengono vendute o permutate, nello Stato di residenza in quel momento. Il trasferimento deve però essere effettivo.
Gli Emirati Arabi Uniti sono nell’elenco dei Paesi a fiscalità privilegiata del D.M. 4 maggio 1999. Il cittadino italiano che si trasferisce lì si presume residente in Italia, salvo prova contraria. Servono documenti che dimostrino una vita reale a Dubai: casa, permesso di residenza, spese, famiglia, giorni di presenza.
Il D.Lgs. 117/2026 si applica dal 1° gennaio 2027 e ha natura prevalentemente compilativa. La residenza resta all’art. 2 con gli stessi criteri introdotti nel 2024. Le cripto-attività passano all’art. 76, comma 1, lettera i), le plusvalenze all’art. 77 e la flat tax neo residenti all’art. 246.
Il punto è discusso. Una lettura considera estere le plusvalenze su cripto detenute presso soggetti non residenti e quindi coperte dalla flat tax. Un’altra ritiene difficile localizzare un bene digitale e quindi rischioso includerle. Prima di optare è opportuna un’analisi del caso, meglio se con interpello.
Sì. Con la DAC8, recepita dal D.Lgs. 194/2025, dal 1° gennaio 2026 i prestatori di servizi per le cripto-attività raccolgono residenza fiscale e codice fiscale degli utenti e li comunicano alle autorità. Il primo scambio di informazioni è previsto nel 2027 sui dati 2026.
Fonti
- D.Lgs. 19 giugno 2026, n. 117, nuovo Testo unico delle imposte sui redditi (G.U. n. 152 del 3 luglio 2026): artt. 2, 76, 77 e 246.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024: residenza fiscale delle persone fisiche dopo il D.Lgs. 209/2023.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1 (nuovo art. 2 TUIR) e art. 5 (impatriati).
- Fiscal Focus, cripto-attività 2026: aliquota al 33% e deroga per gli EMT in euro (L. 207/2024 e L. 199/2025).
- Fiscomania, DAC8 e cripto-attività: D.Lgs. 10 dicembre 2025, n. 194.
- Fisco e Tasse, residenza all’estero solo sulla carta: cosa rischia chi continua a vivere in Italia.
- D.M. 4 maggio 1999 (Paesi a fiscalità privilegiata) e D.M. 20 luglio 2023 (esclusione della Svizzera).
Sei davvero residente all’estero? Verifichiamolo prima del Fisco
Residenza fiscale, AIRE, art. 2 del TUIR, trasferimenti all’estero e rientri in Italia, quadro RW e cripto: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
