
La tassazione a Madeira è uno dei temi più richiesti da chi possiede cripto e pensa di lasciare l’Italia. L’isola è Portogallo, quindi valgono le regole portoghesi sulle cripto: 28% sulle plusvalenze realizzate entro 365 giorni ed esenzione oltre l’anno. In più, la Regione autonoma applica aliquote IRS ridotte del 30% e un’imposta sulle società più bassa del continente. C’è poi la Zona Franca, con un’IRC del 5% fino al 2033 per le società autorizzate.
Esiste però un equivoco molto diffuso. Molti pensano che basti iscriversi all’AIRE, passare un mese a Madeira e trascorrere il resto dell’anno in viaggio. Non è così. Per il Portogallo, e ancora di più per la Regione, serve una residenza vera; per l’Italia contano domicilio, presenza fisica e residenza civilistica, non la sola iscrizione anagrafica. In questa guida analizziamo le regole per persone fisiche e società e il nuovo art. 2 del TUIR, che dal 2027 trova posto nel nuovo Testo unico.
In breve: tassazione a Madeira
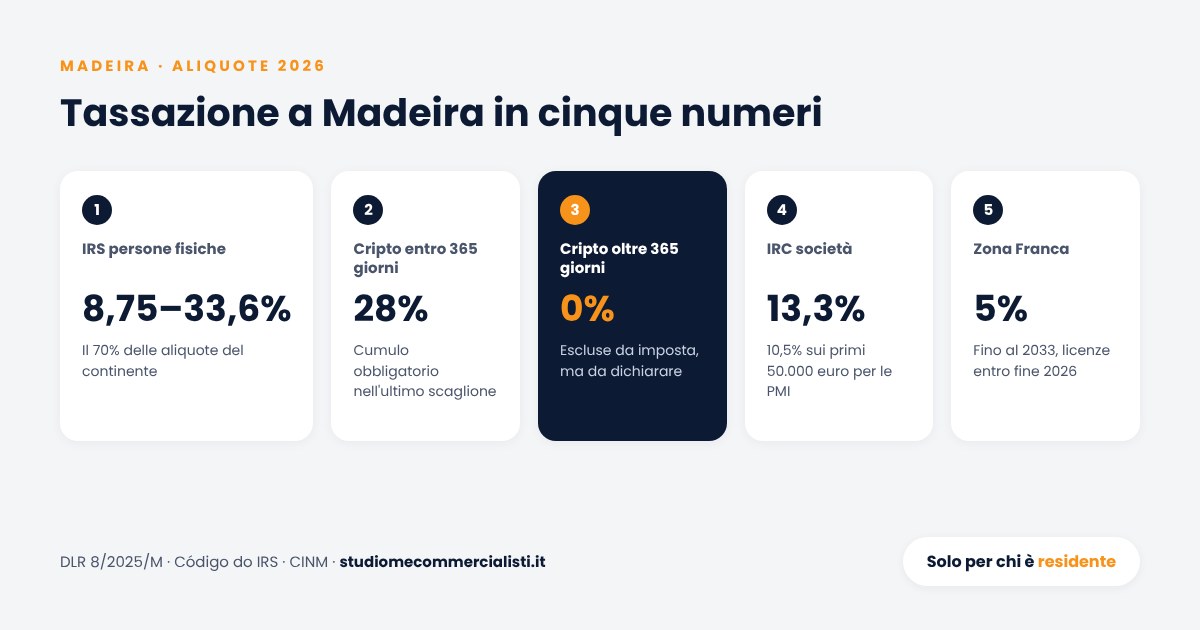
- IRS persone fisiche: dal 2026 le aliquote progressive regionali sono ridotte del 30% rispetto al continente in tutti i nove scaglioni, dall’8,75% al 33,6%.
- Cripto delle persone fisiche: si applicano le regole nazionali portoghesi. Plusvalenze entro 365 giorni al 28%, con cumulo obbligatorio se il reddito raggiunge l’ultimo scaglione; oltre 365 giorni escluse da imposta.
- Ritenute liberatorie: dal 2025 per i residenti nella Regione l’aliquota del 28% su dividendi e interessi scende al 19,6%.
- Società: IRC regionale del 13,3% (10,5% sui primi 50.000 euro per le PMI). Nessuna esenzione dopo 365 giorni sulle cripto.
- Zona Franca (CINM): IRC del 5% fino al 31 dicembre 2033 per le società autorizzate entro il 31 dicembre 2026, con posti di lavoro e sostanza reale sull’isola.
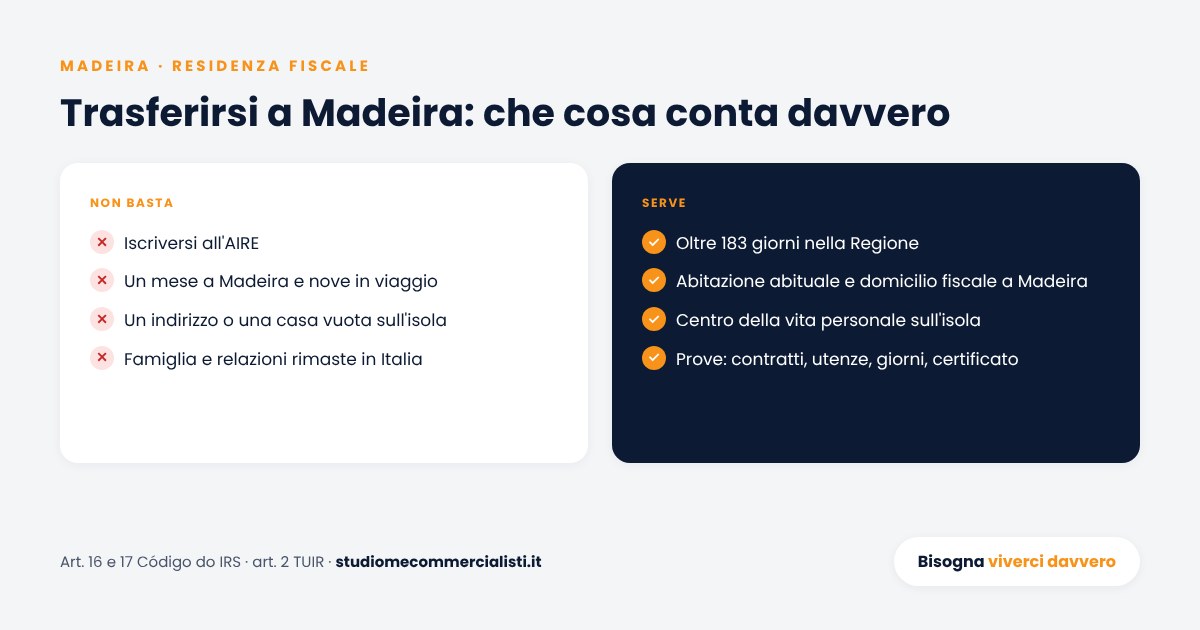
- Residenza regionale: serve permanere nella Regione per più di 183 giorni, con residenza abituale e domicilio fiscale a Madeira.
- AIRE: l’iscrizione elimina solo la presunzione anagrafica. Un mese a Madeira e nove in giro per il mondo non bastano per uscire dall’Italia.
- Art. 2 TUIR: dal 2024 conta anche la presenza fisica, comprese le frazioni di giorno. Dal 2027 la norma passa nel nuovo TUIR (D.Lgs. 117/2026).
Scheda aggiornata al 12 ottobre 2026. Fonti principali: DLR 8/2025/M (bilancio regionale 2026), Código do IRS, Statuto dei benefici fiscali portoghese, Agenzia delle Entrate.
Madeira: Portogallo, ma con aliquote proprie
Madeira è una Regione autonoma del Portogallo, come le Azzorre. Le leggi d’imposta sono quelle nazionali: il Código do IRS per le persone fisiche e il Código do IRC per le società. La legge sulle finanze delle Regioni autonome consente però all’Assemblea regionale di ridurre le aliquote nazionali delle imposte sul reddito fino al 30%.
Per il 2026 la Regione ha usato questo margine al massimo. Il bilancio regionale, approvato con il Decreto legislativo regionale n. 8/2025/M del 30 dicembre 2025, ha portato la riduzione al 30% su tutti gli scaglioni IRS e ha abbassato l’IRC, come riassunto da PwC Portugal. Per le cripto, invece, non esistono norme regionali specifiche: valgono le regole portoghesi, che abbiamo descritto nella guida sulla tassazione delle criptovalute in Portogallo.
Tassazione a Madeira per le persone fisiche
Aliquote IRS 2026: Madeira e continente a confronto
Le aliquote si applicano per scaglioni, alla sola parte di reddito compresa in ciascuna fascia. Le soglie sono uguali a quelle nazionali; cambia l’aliquota, pari al 70% di quella continentale.
| Reddito imponibile (euro) | Portogallo continentale | Madeira |
|---|---|---|
| Fino a 8.342 | 12,50% | 8,75% |
| Da 8.342 a 12.587 | 15,70% | 10,99% |
| Da 12.587 a 17.838 | 21,20% | 14,84% |
| Da 17.838 a 23.089 | 24,10% | 16,87% |
| Da 23.089 a 29.397 | 31,10% | 21,77% |
| Da 29.397 a 43.090 | 34,90% | 24,43% |
| Da 43.090 a 46.566 | 43,10% | 30,17% |
| Da 46.566 a 86.634 | 44,60% | 31,22% |
| Oltre 86.634 | 48,00% | 33,60% |
La tabella segue la legge di bilancio portoghese per il 2026. A ottobre 2026 il Parlamento portoghese ha approvato una riduzione delle aliquote continentali dei primi sei scaglioni (dal 12,2% al 34,6%). Secondo alcune fonti avrebbe effetto retroattivo dal 1° gennaio 2026, secondo altre è legata al bilancio 2027. Se confermata, Madeira dovrà adeguare la propria tabella con un nuovo decreto regionale, perché la riduzione continentale non si trasferisce in automatico.
Fino al 2025 la riduzione piena valeva solo per gli scaglioni più bassi; sui redditi alti lo sconto era minimo. Dal 2026 il 30% si applica a tutte le fasce. Restano comunque le regole nazionali che la Regione non ha modificato, come l’addizionale di solidarietà sui redditi più elevati.
Ritenute e aliquote liberatorie
Secondo l’amministrazione fiscale regionale, dal 1° gennaio 2025 anche le aliquote liberatorie dell’art. 71 del Código do IRS sono ridotte del 30% per i residenti nella Regione. Il 28% su dividendi e interessi scende quindi al 19,6%. La riduzione non riguarda l’aliquota del 35% (art. 71, n. 17), prevista per i redditi corrisposti a soggetti residenti in Paesi a fiscalità privilegiata o accreditati su conti di terzi non identificati.
Cripto: le regole portoghesi valgono anche sull’isola
Per le cripto-attività il riferimento è il Código do IRS, modificato dalla legge di bilancio portoghese per il 2023. In sintesi:
- Detenzione inferiore a 365 giorni: la plusvalenza è un reddito della categoria G, tassato al 28% sul saldo annuo tra plusvalenze e minusvalenze. Si può optare per il cumulo con gli altri redditi. Il cumulo è obbligatorio se il reddito imponibile, comprese le plusvalenze, raggiunge l’ultimo scaglione (86.634 euro nel 2026): in quel caso, a Madeira, si applicano le aliquote progressive regionali, fino al 33,6%.
- Detenzione di almeno 365 giorni: la plusvalenza è esclusa da imposta, ma va comunque dichiarata. Le minusvalenze su queste cessioni non hanno rilievo.
- Metodo FIFO: si considerano cedute per prime le cripto acquistate per prime.
- Scambio tra cripto: non genera imposta immediata. La cripto ricevuta eredita il costo di quella ceduta.
- Staking delegato e altri rendimenti: redditi di capitale (categoria E) al 28% se percepiti in valuta. Se percepiti in cripto, la tassazione è rinviata alla cessione e segue le regole delle plusvalenze.
- Mining, staking come validatore e attività professionale: redditi d’impresa della categoria B, con aliquote progressive.
- Uscita dal Portogallo: la perdita della residenza fiscale è trattata come una cessione delle cripto possedute.
L’esenzione oltre i 365 giorni non vale per le cripto che hanno natura di strumenti finanziari, né quando la controparte non è residente in uno Stato UE/SEE o in uno Stato che ha con il Portogallo una convenzione contro le doppie imposizioni o un accordo di scambio di informazioni (art. 10, n. 21, del Código do IRS). Resta un punto da chiarire. La nota dell’amministrazione fiscale regionale estende la riduzione del 30% alle sole aliquote liberatorie dell’art. 71, e non menziona l’aliquota speciale del 28% dell’art. 72, applicabile alle plusvalenze su cripto. La lettura prevalente è quindi che a Madeira resti il 28%; altre letture ritengono estensibile la riduzione regionale. Prima di dichiarare è bene verificarlo con un professionista portoghese.
IFICI, il successore del regime NHR
Il vecchio regime dei residenti non abituali (NHR) è chiuso ai nuovi ingressi. Dal 2024 il Portogallo applica l’IFICI, l’incentivo fiscale alla ricerca scientifica e all’innovazione. Prevede un’imposta del 20% per dieci anni sui redditi da lavoro di attività qualificate e l’esenzione di molti redditi esteri. Possono accedervi solo persone che non sono state residenti in Portogallo nei cinque anni precedenti.
Il bilancio regionale 2026 ha previsto un IFICI «regionale» per i professionisti altamente qualificati che si trasferiscono a Madeira dal 1° gennaio 2026. Professioni e settori ammessi saranno fissati da un successivo decreto regionale. L’IFICI, comunque, è pensato per chi lavora in attività qualificate, non per chi vive di investimenti in cripto.
Tassazione a Madeira per le società
IRC regionale: 13,3%
Le società con sede o direzione effettiva a Madeira pagano dal 2026 un’IRC del 13,3%, contro il 14% del 2025. Le PMI e le Small Mid Cap applicano il 10,5% sui primi 50.000 euro di imponibile e il 13,3% sull’eccedenza. Nelle aree territoriali beneficiarie resta l’8,75% sui primi 50.000 euro. Per le cripto detenute da una società non esiste l’esclusione dei 365 giorni: le plusvalenze concorrono sempre al reddito d’impresa.
Zona Franca e Centro internazionale di affari (CINM)
Il Centro internazionale di affari di Madeira, noto come Zona Franca, prevede un’IRC del 5%. Secondo il sito ufficiale del CINM e le modifiche approvate con il bilancio dello Stato 2026, il regime funziona così:
- Chi può entrare: le società autorizzate dalla Sociedade de Desenvolvimento da Madeira (SDM) entro il 31 dicembre 2026.
- Fino a quando: l’aliquota del 5% si applica fino al 31 dicembre 2033.
- Su quali redditi: solo sugli utili da operazioni con soggetti non residenti in Portogallo o con altre società del CINM. Le operazioni con società portoghesi scontano l’aliquota regionale ordinaria.
- Con quali limiti: l’imponibile agevolato ha un tetto legato ai posti di lavoro creati e mantenuti sull’isola. Il beneficio è inoltre limitato, in alternativa, al 20,1% del valore aggiunto lordo, al 30,1% del costo del lavoro o al 15,1% del fatturato.
- Soci: gli utili distribuiti a soci non residenti in Paesi a fiscalità privilegiata sono esenti da ritenuta.
| Posti di lavoro | Imponibile massimo al 5% |
|---|---|
| 1–2 (investimento minimo 75.000 euro) | 2,73 milioni di euro |
| 3–5 (investimento minimo 75.000 euro) | 3,55 milioni di euro |
| 6–30 | 21,87 milioni di euro |
| 31–50 | 35,54 milioni di euro |
| 51–100 | 54,68 milioni di euro |
| Oltre 100 | 205,5 milioni di euro |
Il regime è un aiuto di Stato e la sostanza è decisiva. Nel 2020 la Commissione europea ha stabilito che il Portogallo lo aveva applicato in modo non conforme, perché il beneficio era stato riconosciuto anche a redditi non derivanti da attività svolte a Madeira e a società che non avevano creato posti di lavoro reali sull’isola. La decisione è stata confermata dal Tribunale e dalla Corte di giustizia dell’Unione (causa C-808/23, 13 novembre 2025), e il Portogallo è stato tenuto a recuperare gli aiuti. A luglio 2026 il governo regionale ha annunciato un’intesa con Bruxelles sulla metodologia del nuovo regime, da approvare entro fine 2026. Le nuove condizioni, però, non sono ancora legge.
Per le cripto c’è un’ulteriore cautela. Il 5% riguarda le attività ammesse dalla licenza e i redditi da operazioni con non residenti. Le attività finanziarie e assicurative (sezione K della classificazione NACE) e i servizi infragruppo sono esclusi per legge dal regime (art. 36-A, n. 8, dello Statuto dei benefici fiscali), e la semplice gestione di cripto di proprietà difficilmente crea i posti di lavoro richiesti. La compatibilità va verificata caso per caso prima di costituire la società.
Il socio residente in Italia
Una società di Madeira posseduta da un residente italiano va valutata anche con le regole italiane. Se è amministrata di fatto dall’Italia, può essere considerata residente in Italia ai sensi dell’art. 73 del TUIR. Con un’imposta effettiva del 5% possono inoltre applicarsi la disciplina delle società controllate estere (art. 167 del TUIR) e le regole sui dividendi provenienti da regimi a fiscalità privilegiata, tassati in misura piena.
Residenza a Madeira: bisogna viverci davvero
È il punto su cui si concentrano gli errori più costosi. Tutte le agevolazioni descritte valgono solo per chi è fiscalmente residente a Madeira. E la residenza fiscale non si sceglie con un modulo: si dimostra con i fatti.
Le regole portoghesi
Per l’art. 16 del Código do IRS è residente in Portogallo chi vi trascorre più di 183 giorni, anche non consecutivi, in qualsiasi periodo di dodici mesi che inizia o termina nell’anno. Lo è anche chi, con una permanenza più breve, vi dispone in un giorno qualsiasi di quel periodo di un’abitazione in condizioni tali da far supporre l’intenzione di mantenerla come residenza abituale.
Per avere le aliquote di Madeira serve un passo in più. L’art. 17 del Código do IRS considera residente nella Regione chi vi permane per più di 183 giorni nell’anno. La permanenza conta solo se la persona ha a Madeira la residenza abituale ed è registrata lì ai fini fiscali. Se i giorni non si possono determinare, vale il centro principale degli interessi, cioè il luogo in cui si produce la parte maggiore del reddito.
L’equivoco: AIRE, un mese sull’isola e nove mesi in viaggio
Lo schema che circola online è questo: cancellarsi dall’anagrafe italiana con l’iscrizione all’AIRE, prendere una casa a Madeira, passarci un mese e vivere il resto dell’anno tra viaggi e soggiorni brevi. Chi lo segue rischia tre conseguenze:
- Per la Regione non è residente: con un mese sull’isola non supera i 183 giorni richiesti dall’art. 17, e quindi non può contare sulle aliquote regionali.
- Per il Portogallo la residenza è fragile: può fondarsi solo sull’abitazione abituale, che con un mese di presenza è difficile da sostenere in un controllo.
- Per l’Italia può restare residente: l’AIRE elimina solo la presunzione anagrafica. Se in Italia restano famiglia, relazioni personali o una presenza significativa, l’Agenzia delle Entrate può contestare la residenza.
Il caso peggiore è quello del «nomade fiscale». Se il Portogallo non lo considera residente e l’Italia sì, la convenzione contro le doppie imposizioni non offre alcuna tutela: i criteri per risolvere i conflitti di residenza si applicano solo quando entrambi gli Stati rivendicano la persona. Il contribuente resta allora tassato in Italia su tutti i redditi, cripto comprese, con il 33% sulle plusvalenze dal 2026 (26% per gli e-money token in euro). A questo si aggiungono il quadro RW non compilato, le relative sanzioni e l’imposta sul valore delle cripto-attività.
Come si costruisce una residenza credibile
Chi si trasferisce davvero a Madeira dovrebbe conservare prove ordinate e coerenti, anno per anno:
- un contratto di locazione o un atto di acquisto, con utenze intestate e consumi reali;
- il NIF portoghese con domicilio fiscale a Madeira e il certificato di residenza fiscale rilasciato dall’amministrazione portoghese;
- un registro dei giorni di presenza, con biglietti, carte d’imbarco e pagamenti;
- il trasferimento della famiglia, se presente, e dei principali interessi personali, come scuola dei figli, medico e attività sportive;
- conti e carte usati sull’isola per la vita quotidiana.
Dal 2024, inoltre, chi si trasferisce all’estero senza iscriversi all’AIRE rischia una sanzione amministrativa da 200 a 1.000 euro per ogni anno di omessa iscrizione, fino a un massimo di cinque anni. Per un inquadramento generale rimandiamo all’articolo sulla tassazione dei residenti all’estero.
Il nuovo art. 2 del TUIR: che cosa è cambiato
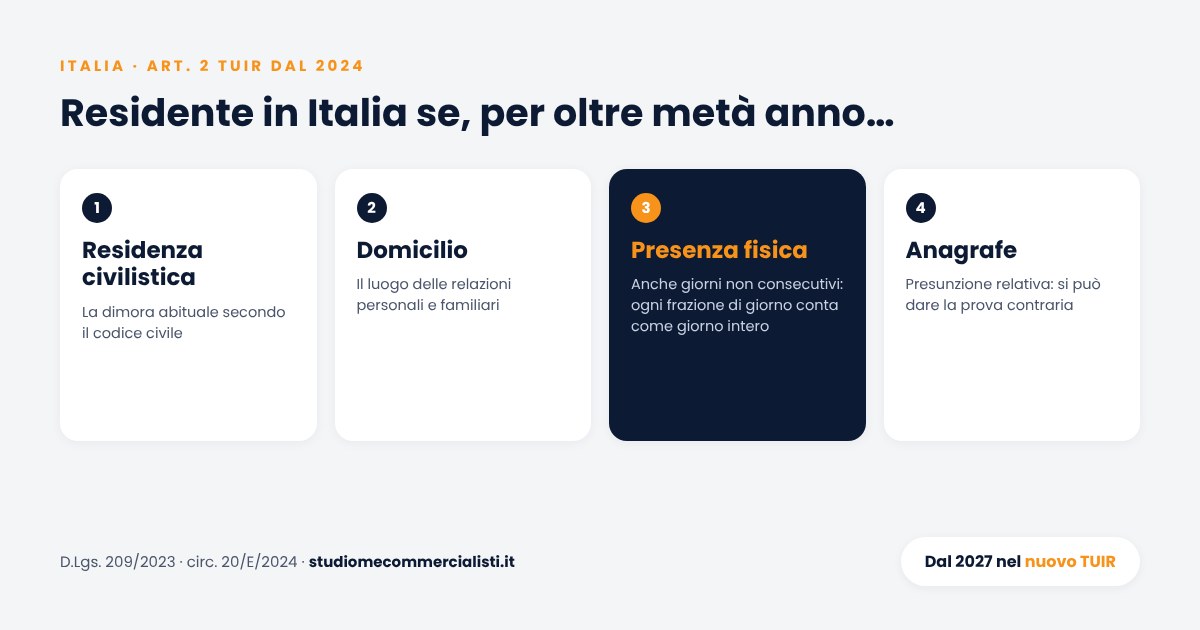
Le regole italiane sulla residenza delle persone fisiche sono state riscritte dal D.Lgs. 27 dicembre 2023, n. 209, con effetto dal 1° gennaio 2024. Una persona è residente in Italia se, per la maggior parte del periodo d’imposta, si verifica almeno uno di questi criteri:
- Residenza civilistica: la dimora abituale ai sensi del codice civile.
- Domicilio: non più il centro degli affari e degli interessi, ma il luogo in cui si sviluppano, in via principale, le relazioni personali e familiari.
- Presenza fisica: un criterio nuovo. Conta la semplice presenza in Italia, anche per periodi non consecutivi, e ogni frazione di giorno vale come un giorno intero.
- Iscrizione anagrafica: chi è iscritto nell’anagrafe della popolazione residente si presume residente, salvo prova contraria.
La circolare n. 20/E del 4 novembre 2024 dell’Agenzia delle Entrate ha chiarito i nuovi criteri. Il domicilio comprende il matrimonio, l’unione civile e le convivenze stabili, ma anche una vita sociale stabile in Italia. Fino al 2023, invece, l’iscrizione anagrafica era una presunzione assoluta.
Per chi va a Madeira la conseguenza è chiara. L’iscrizione all’AIRE è necessaria, ma non sufficiente. Chi lascia in Italia il coniuge, i figli o la propria rete di relazioni, o vi trascorre gran parte dell’anno, resta esposto. Al contrario, chi può provare di avere spostato davvero la propria vita ha oggi più strumenti per dimostrarlo, perché la presunzione anagrafica non è più assoluta.
Il quadro si completa con il nuovo Testo unico delle imposte sui redditi, il D.Lgs. 19 giugno 2026, n. 117, pubblicato in Gazzetta Ufficiale il 3 luglio 2026 e applicabile dal 1° gennaio 2027. Il nuovo art. 2 riprende i criteri introdotti nel 2024 e ricolloca in un comma autonomo la presunzione per i cittadini cancellati dall’anagrafe e trasferiti all’estero. Su questo comma esistono due letture. Secondo la prima, la formula «Stati o territori diversi da quelli individuati con decreto» adotta l’impostazione della lista bianca, e occorrerà attendere il decreto attuativo e verificare le norme transitorie. Secondo l’altra, nella sostanza resta la presunzione legata alla lista nera del D.M. 4 maggio 1999. Per Madeira il punto non cambia: il Portogallo non è nella lista del 1999. Per il resto si tratta in larga parte di un riordino: i criteri di residenza restano quelli del 2024.
Tra Italia e Portogallo è in vigore la convenzione contro le doppie imposizioni firmata a Roma il 14 maggio 1980 e ratificata con la legge 10 luglio 1982, n. 562. In caso di doppia residenza, l’art. 4 guarda nell’ordine all’abitazione permanente, al centro degli interessi vitali, al soggiorno abituale e alla nazionalità e, in ultima istanza, alla procedura amichevole tra i due Stati.
Tabella riepilogativa: tassazione a Madeira
| Soggetto o reddito | Madeira | Riferimento |
|---|---|---|
| Redditi delle persone fisiche (aliquote progressive) | Dall’8,75% al 33,6% | DLR 8/2025/M |
| Dividendi e interessi (aliquote liberatorie) | 19,6% anziché 28% | Art. 71 CIRS; DLR 6/2024/M |
| Cripto detenute meno di 365 giorni | 28%; cumulo facoltativo, obbligatorio nell’ultimo scaglione | Art. 10 e art. 72 CIRS |
| Cripto detenute almeno 365 giorni | Escluse da imposta, da dichiarare | Art. 10 CIRS |
| Staking delegato e altri rendimenti | 28% se in valuta; se in cripto, tassazione alla cessione come plusvalenza | Categorie E e G |
| Mining, staking come validatore e trading professionale | Reddito d’impresa, aliquote progressive | Categoria B |
| Società ordinarie | 13,3% (10,5% sui primi 50.000 euro per le PMI) | DLR 8/2025/M |
| Società della Zona Franca | 5% fino al 2033, con tetti legati all’occupazione | Statuto dei benefici fiscali; bilancio dello Stato 2026 |
| Residenza regionale | Più di 183 giorni nella Regione, con residenza abituale | Art. 17 CIRS |
MiCA e DAC8: i controlli arrivano anche sull’isola
Il Portogallo ha dato attuazione al regolamento europeo MiCA con la legge n. 69 del 22 dicembre 2025. Le autorità competenti sono la CMVM, l’autorità dei mercati finanziari, e il Banco de Portugal. Dal luglio 2026, al termine del periodo transitorio europeo, gli operatori in cripto devono avere un’autorizzazione MiCA.
Dal 1° gennaio 2026 si applica in tutta l’Unione anche la direttiva DAC8. Le piattaforme raccolgono i dati fiscali degli utenti e li comunicano all’amministrazione del proprio Stato, che li trasmette allo Stato di residenza dell’utente. Il primo scambio, relativo al 2026, avverrà nel 2027. Per chi si dichiara residente a Madeira ma resta residente in Italia, l’incrocio dei dati diventa più semplice. Sul tema rimandiamo all’articolo sui controlli dell’Agenzia delle Entrate sulle criptovalute.
Madeira nel confronto europeo
Nella nostra serie sui Paesi europei, Madeira si distingue per una ragione precisa. Per chi detiene cripto a lungo termine, la tassazione a Madeira coincide con quella portoghese: nessuna imposta dopo 365 giorni. Il vantaggio regionale riguarda gli altri redditi, come lavoro, pensioni, dividendi e reddito d’impresa. Altri Paesi hanno scelto strade diverse: il 22% dell’Estonia, il 10% proposto dalla Grecia e la distinzione tra investitore e trader di Malta.
Tassazione a Madeira: domande frequenti
Si applicano le regole portoghesi. Le plusvalenze su cripto detenute meno di 365 giorni sono tassate al 28%, con opzione per il cumulo con gli altri redditi; il cumulo è obbligatorio se il reddito raggiunge l’ultimo scaglione. Le plusvalenze su cripto detenute almeno 365 giorni sono escluse da imposta, ma vanno dichiarate. I rendimenti dello staking delegato sono tassati al 28% se percepiti in valuta, mentre se percepiti in cripto si tassano alla cessione. Mining, staking come validatore e trading professionale sono reddito d’impresa.
Sì. Dal 2026 le aliquote progressive regionali sono pari al 70% di quelle continentali in tutti i nove scaglioni: si va dall’8,75% al 33,6%, contro il 12,5% e il 48% del continente. Dal 2025, inoltre, le aliquote liberatorie del 28% su dividendi e interessi scendono al 19,6% per i residenti nella Regione.
No. L’iscrizione all’AIRE elimina solo la presunzione legata all’anagrafe. L’Italia può considerare residente chi vi mantiene il domicilio, cioè le principali relazioni personali e familiari, chi vi è presente per la maggior parte dell’anno o chi vi ha la dimora abituale. Inoltre, con un solo mese sull’isola non si superano i 183 giorni richiesti per la residenza nella Regione.
Per il Portogallo è residente chi vi trascorre più di 183 giorni in dodici mesi, oppure chi vi ha un’abitazione destinata a residenza abituale. Per le aliquote di Madeira serve di più: la permanenza nella Regione per oltre 183 giorni nell’anno, con residenza abituale e domicilio fiscale sull’isola.
Dal 2024 il domicilio è il luogo delle relazioni personali e familiari, si aggiunge il criterio della presenza fisica, che conta anche le frazioni di giorno, e l’iscrizione anagrafica diventa una presunzione relativa. Dal 1° gennaio 2027 la norma si trova nel nuovo Testo unico, il D.Lgs. 117/2026, che riprende questi criteri.
Le società ordinarie pagano un’IRC del 13,3%, con il 10,5% sui primi 50.000 euro per le PMI. Le società autorizzate nella Zona Franca entro il 31 dicembre 2026 pagano il 5% fino al 2033 sugli utili da operazioni con non residenti, entro tetti legati ai posti di lavoro creati sull’isola.
Va valutato con attenzione. Il 5% richiede posti di lavoro reali, attività ammesse dalla licenza e redditi da operazioni con non residenti. Per le società non c’è l’esclusione dei 365 giorni. Se il socio vive in Italia, la società può essere considerata residente in Italia o rientrare nella disciplina delle società controllate estere.
L’IFICI è il regime che ha sostituito il vecchio NHR. Prevede il 20% per dieci anni sui redditi da lavoro di attività qualificate, per chi non è stato residente in Portogallo nei cinque anni precedenti. Madeira ne ha previsto una versione regionale dal 2026. È pensato per professionisti qualificati, non per chi vive di investimenti in cripto.
Fonti
- PwC Portugal, Regione autonoma di Madeira – approvato il bilancio 2026: DLR 8/2025/M del 30 dicembre 2025, IRS, IRC e IFICI regionale.
- Autoridade Tributária da Madeira, aliquote liberatorie: riduzione del 30% dal 2025 (DLR 6/2024/M).
- Código do IRS, art. 16 e art. 17 (Portal das Finanças): residenza in Portogallo e nella Regione autonoma.
- International Business Centre of Madeira, benefici fiscali, ECO, 20 novembre 2025 e DNotícias, 29 luglio 2026.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024: residenza fiscale delle persone fisiche dopo il D.Lgs. 209/2023.
- D.Lgs. 19 giugno 2026, n. 117, nuovo Testo unico delle imposte sui redditi (G.U. n. 152 del 3 luglio 2026, S.O. n. 26).
- Cuatrecasas, legge portoghese di attuazione di MiCA (legge n. 69/2025) e direttiva (UE) 2023/2226 (DAC8).
- Convenzione tra Italia e Portogallo contro le doppie imposizioni, firmata a Roma il 14 maggio 1980 e ratificata con la legge 10 luglio 1982, n. 562.
Le informazioni hanno carattere generale e sono aggiornate al 12 ottobre 2026. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Stai pensando di trasferirti a Madeira?
Residenza fiscale, AIRE, art. 2 del TUIR, società estere, quadro RW e cripto: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
