
La tassazione delle criptovalute a Malta è tra le più citate d’Europa, e spesso in modo impreciso. Si legge che a Malta le cripto «non si tassano». La realtà è più articolata: per chi investe, la plusvalenza sulla cessione di coin come bitcoin resta fuori dal campo dell’imposta sui capital gain; per chi fa trading, invece, il guadagno è reddito ordinario, tassato con aliquote progressive fino al 35%. Non esiste, inoltre, una soglia di tempo che separi i due casi: conta la natura dell’attività.
Le regole sono contenute in tre linee guida dell’amministrazione fiscale maltese, pubblicate il 1° novembre 2018 e tuttora l’unico riferimento ufficiale. A queste si aggiungono il regime dei residenti non domiciliati, il sistema dei rimborsi d’imposta per le società e due novità recenti: la fine del periodo transitorio MiCA il 30 giugno 2026 e il recepimento della direttiva DAC8 con effetto dal 1° gennaio 2026. Questa guida riassume il quadro per persone fisiche e società e chiarisce che cosa cambia, in concreto, per chi è residente in Italia.
In breve: tassazione criptovalute a Malta
- Fonte delle regole: tre linee guida dell’amministrazione fiscale maltese del 1° novembre 2018 (imposta sul reddito, IVA, imposta di bollo). Non esiste una legge fiscale dedicata.
- Investitore privato: la plusvalenza sulla cessione di coin detenuti come investimento è fuori dal campo dell’imposta sui capital gain.
- Trading: se l’attività ha natura commerciale, il guadagno è reddito ordinario, con aliquote progressive dallo 0% al 35%. Il 35% si applica oltre 60.000 euro.
- Nessuna soglia di tempo: la distinzione tra investimento e trading dipende dai fatti (i cosiddetti badges of trade), non da un periodo minimo di detenzione.
- Token finanziari: se sono titoli, la cessione rientra nelle regole sui capital gain. I token di utilità ne restano fuori.
- Mining: il guadagno è reddito. Staking e airdrop non sono disciplinati espressamente.
- Non domiciliati: tassati sui redditi maltesi e su quelli esteri portati a Malta; le plusvalenze estere non sono tassate, anche se rimesse.
- Società: aliquota del 35%, che il sistema dei rimborsi ai soci può ridurre fino a un carico effettivo del 5%.
- DAC8: recepita con effetto dal 1° gennaio 2026; i dati sul 2026 vanno comunicati entro il 30 settembre 2027.
Scheda aggiornata all’11 ottobre 2026. Fonti principali: MTCA (amministrazione fiscale maltese), MFSA (autorità di vigilanza finanziaria), PwC Tax Summaries.
Come il fisco maltese qualifica le criptovalute
Malta non ha una legge fiscale dedicata alle cripto-attività. L’amministrazione finanziaria, oggi MTCA (Malta Tax and Customs Administration), l’equivalente della nostra Agenzia delle Entrate, ha però pubblicato il 1° novembre 2018 tre linee guida: una sull’imposta sul reddito, una sull’IVA e una sull’imposta di bollo. Erano gli anni in cui Malta si presentava come «Blockchain Island» e aveva appena approvato la prima legge organica europea sugli operatori del settore.
Le linee guida dividono le cripto-attività in categorie. Avvertono però che il trattamento fiscale non dipende dal nome, ma dallo scopo e dal contesto in cui l’attività è detenuta.
| Categoria | Che cos’è | Trattamento ai fini dei capital gain |
|---|---|---|
| Coin | Cripto senza le caratteristiche di un titolo: l’equivalente crittografico di una valuta legale (ad esempio bitcoin) | Fuori dal campo dell’imposta sui capital gain |
| Token finanziari | Token con qualità simili ad azioni, obbligazioni, quote di fondi o derivati | Se sono «titoli», la cessione rientra nelle regole sui capital gain (art. 5 della legge sull’imposta sul reddito) |
| Token di utilità | Token il cui uso è limitato all’acquisto di beni o servizi | Fuori dal campo dell’imposta sui capital gain |
| Token ibridi | Token con caratteristiche di entrambi i tipi | Dipende dall’uso concreto nel singolo caso |
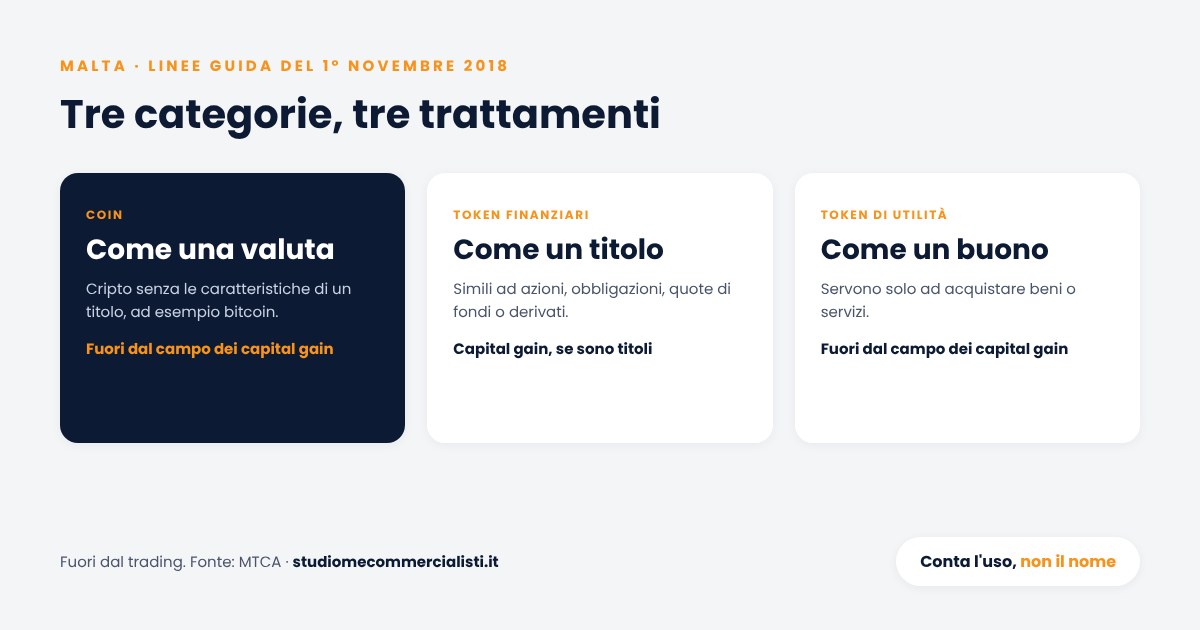
Il punto di partenza, quindi, è la legge generale sull’imposta sul reddito (Income Tax Act). A Malta i capital gain sono tassati solo su un elenco chiuso di beni: immobili, titoli, aziende, avviamento, proprietà intellettuale e pochi altri. I coin non rientrano in questo elenco, ed è per questo che la plusvalenza dell’investitore resta fuori campo. Chi vuole ripassare le basi può leggere il nostro approfondimento su cos’è Bitcoin e qual è la sua natura giuridica.
Tassazione criptovalute a Malta per le persone fisiche
Investimento o trading: la distinzione che decide tutto
La regola maltese non guarda al tipo di cripto, ma al modo in cui viene gestita. Le linee guida distinguono due situazioni:
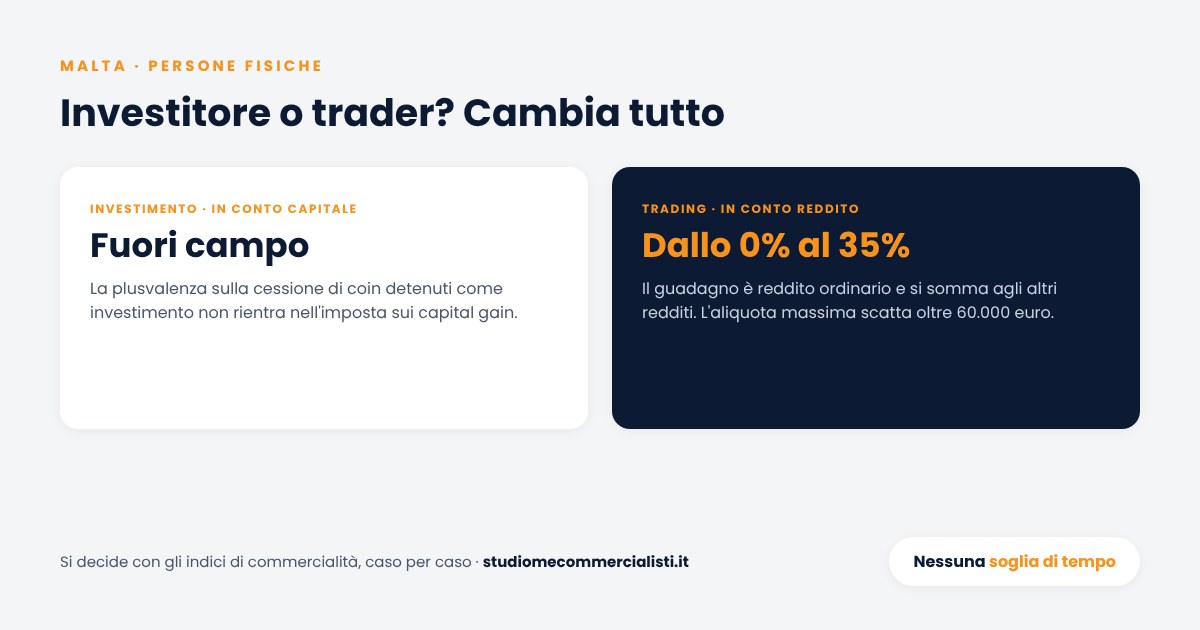
- Cessione di un bene detenuto come investimento (in conto capitale): per i coin la plusvalenza è fuori dal campo dell’imposta sui capital gain.
- Operazione di natura commerciale (in conto reddito): il guadagno è reddito ordinario e si tassa con le aliquote progressive.
Per capire da che parte si trova il contribuente si usano i badges of trade, gli indici di commercialità elaborati dalla giurisprudenza anglosassone: frequenza e numero delle operazioni, durata della detenzione, organizzazione, modalità di finanziamento, intenzione al momento dell’acquisto. Nessun indice è decisivo da solo.
Ne deriva una conseguenza importante, che molte guide online trascurano. A Malta non esiste una soglia di tempo, come i 365 giorni del Portogallo, oltre la quale la plusvalenza è certamente esclusa. Chi compra e conserva per anni ha buoni argomenti per essere considerato un investitore. Chi compra e vende ogni giorno, invece, rischia di essere trattato come un trader, anche se non ha una partita IVA. La valutazione è caso per caso, e va documentata.
Aliquote
L’imposta sul reddito delle persone fisiche è progressiva, dallo 0% al 35%. Secondo le tabelle 2026 riportate da PwC, per il contribuente singolo i primi 12.000 euro sono esenti; seguono le aliquote del 15% e del 25%, e l’aliquota massima del 35% si applica al reddito oltre 60.000 euro. Per coniugi e genitori le fasce sono più ampie, e dal 2026 tengono conto anche dei figli a carico.
Non esistono aliquote speciali per le cripto. Il reddito da trading, quindi, si somma agli altri redditi e sconta l’aliquota marginale del contribuente.
Quali operazioni sono tassate
Secondo le linee guida sull’imposta sul reddito, sono reddito imponibile:
- i profitti dell’attività di scambio di coin, trattati come quelli di chi scambia valute legali;
- i guadagni di natura reddituale derivanti dal mining;
- i rendimenti dei token finanziari, come dividendi, interessi o premi, anche se pagati in cripto;
- le cessioni di token finanziari o di utilità effettuate nell’ambito di un’attività commerciale;
- i compensi e le retribuzioni ricevuti in cripto, trattati come un pagamento in qualsiasi altra valuta.
La cessione di token finanziari che si qualificano come titoli, al di fuori di un’attività commerciale, segue le regole ordinarie sui capital gain. Chi emette token finanziari per raccogliere capitale, infine, non realizza reddito; chi emette token di utilità, invece, assume l’obbligo di fornire beni o servizi ai titolari, e sono reddito i profitti realizzati con quella fornitura.
Minusvalenze
Le linee guida non contengono regole specifiche sulle perdite. Valgono quindi i principi generali, con due situazioni diverse. Le perdite di un’attività di trading sono perdite d’impresa e seguono le regole ordinarie. Le perdite sui coin detenuti come investimento, per simmetria con le plusvalenze, non dovrebbero avere rilievo fiscale: ciò che resta fuori campo quando si guadagna, resta fuori campo anche quando si perde. È una lettura coerente con il sistema, ma non è scritta nelle linee guida.
Staking, airdrop, NFT e DeFi
Le linee guida risalgono al 2018 e non menzionano staking, airdrop, NFT o finanza decentralizzata. Sullo staking esistono quindi due letture. Secondo la prima, la ricompensa è reddito al momento della ricezione, per analogia con il mining, che le linee guida trattano espressamente come reddito. Secondo l’altra, per l’investitore occasionale la ricompensa ha natura di capitale e resta fuori campo. In mancanza di una posizione ufficiale, conviene un confronto con un consulente locale prima di impostare la dichiarazione.
Per gli NFT e per gli altri token si torna al criterio generale: conta la funzione concreta. Se il token ha le caratteristiche di un titolo, segue le regole dei token finanziari; altrimenti quelle dei coin o dei token di utilità.
Valutazione e documenti
Il valore di riferimento è il valore di mercato della cripto alla data dell’operazione. Si determina in base al tasso fissato dall’autorità maltese competente, se esiste; altrimenti si usa la media dei prezzi quotati su piattaforme affidabili. I valori espressi in cripto vanno convertiti nella valuta di riferimento, e gli obblighi di conservazione dei documenti previsti dalla legge si applicano anche a queste operazioni. Come sempre, la prova del costo e della durata della detenzione va raccolta prima, non al momento del controllo.
Residenti non domiciliati: la base della rimessa
Il sistema maltese distingue tra residenza, residenza ordinaria e domicilio. Chi è residente ordinario e domiciliato a Malta paga le imposte sui redditi ovunque prodotti. Chi è residente ma non domiciliato, come la gran parte degli stranieri che si trasferiscono, è tassato invece su due sole basi:
- i redditi e le plusvalenze di fonte maltese;
- i redditi di fonte estera, ma solo se e quando vengono ricevuti a Malta (la cosiddetta remittance basis).
Le plusvalenze di fonte estera non sono tassate, anche se vengono portate a Malta. Esiste però un’imposta minima di 5.000 euro l’anno per chi è tassato su base di rimessa e ha redditi esteri di almeno 35.000 euro non interamente ricevuti a Malta.
Come si combina questo regime con le cripto? Per i coin detenuti come investimento il tema quasi non si pone, perché la plusvalenza è già fuori campo. Per il trading, invece, resta un punto aperto: stabilire se il reddito realizzato su una piattaforma estera sia di fonte maltese o estera non è immediato, soprattutto quando l’attività è svolta di fatto da Malta. È una valutazione da fare caso per caso.
Malta offre anche programmi di residenza con imposta fissa del 15% sui redditi esteri rimessi, a fronte di un’imposta minima annua, e un permesso per nomadi digitali, con aliquota del 10% sul solo reddito da lavoro autorizzato. Dal 1° gennaio 2027 un nuovo regolamento (avviso legale n. 195 del 2026) riunirà i programmi attuali in un programma unico; l’imposta minima per i residenti globali salirà da 15.000 a 35.000 euro. Chi ha già lo status o presenta domanda entro il 31 dicembre 2026 resta nelle regole attuali fino al 31 dicembre 2031.
Dichiarazione dei redditi e versamento
Il periodo d’imposta coincide con l’anno solare. La dichiarazione si presenta nell’anno successivo e l’imposta si versa in autoliquidazione. Per i redditi del 2025, secondo l’avviso dell’MTCA, il termine per la presentazione e per il pagamento è stato il 31 luglio 2026. Le linee guida non prevedono alcuna ritenuta sulle operazioni in cripto: chi realizza redditi da trading li dichiara da sé. Chi ha redditi da attività autonoma, inoltre, versa acconti in tre rate nel corso dell’anno.
Società: 35% nominale, 5% dopo i rimborsi
L’aliquota dell’imposta sul reddito delle società è del 35%, tra le più alte d’Europa. Malta applica però un sistema di imputazione piena: quando la società distribuisce l’utile, il socio può chiedere il rimborso di una parte dell’imposta pagata dalla società. Per i redditi di natura commerciale il rimborso è di sei settimi; per i redditi passivi, come interessi e canoni, è di cinque settimi.
| Passaggio | Importo |
|---|---|
| Utile della società | 100 euro |
| Imposta sul reddito (35%) | 35 euro |
| Dividendo distribuito al socio | 65 euro |
| Rimborso al socio (6/7 dell’imposta) | 30 euro |
| Imposta che resta a Malta | 5 euro |
| Carico effettivo | 5% |
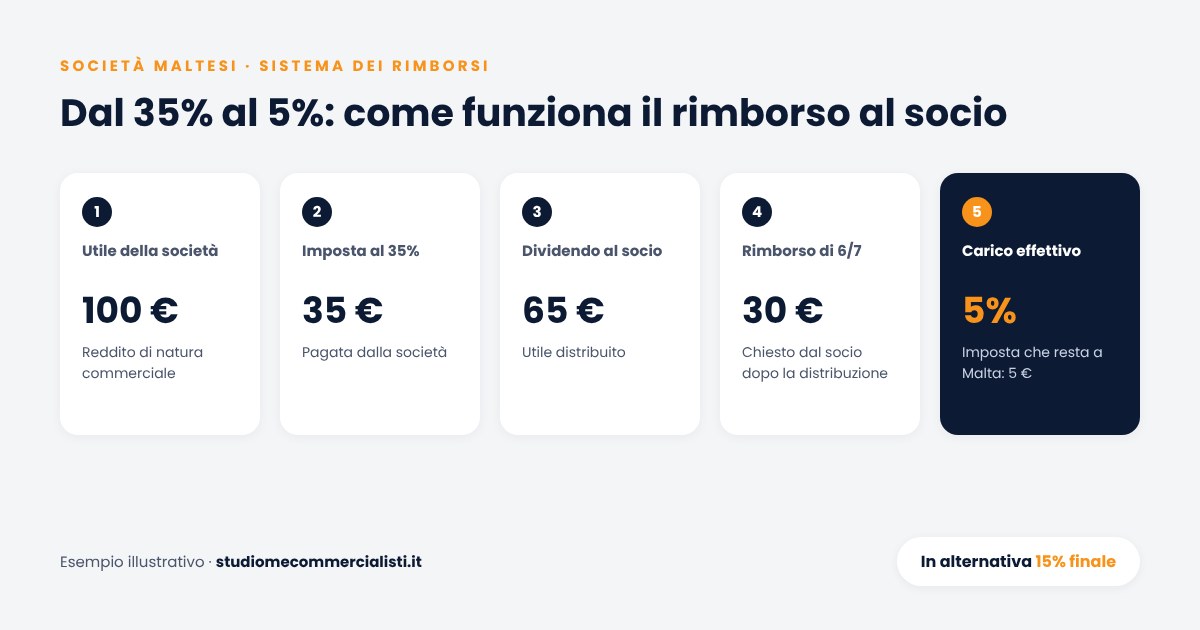
Per le cripto la conseguenza è questa: una società che fa trading in cripto paga il 35% sul profitto, e il carico scende al 5% solo dopo la distribuzione e il rimborso al socio. Con un regolamento del settembre 2025 (avviso legale n. 188 del 2025), applicabile già ai redditi del 2024, le società possono inoltre scegliere un regime alternativo: un’imposta finale del 15%, senza rimborsi ai soci, con un vincolo minimo di cinque anni, come riportato da PwC.
Attenzione al socio residente in Italia. Una società maltese amministrata di fatto dall’Italia può essere considerata fiscalmente residente in Italia ai sensi dell’art. 73 del TUIR. Inoltre un carico effettivo del 5% rende concreta l’applicazione della disciplina delle società controllate estere (art. 167 del TUIR), da verificare caso per caso.
IVA e imposta di bollo
- IVA sullo scambio: lo scambio di coin contro valuta legale o contro altri coin, quando costituisce un servizio reso a titolo oneroso, rientra nell’esenzione prevista per le operazioni su valute.
- IVA sul mining: di regola è fuori campo, perché manca un destinatario individuato del servizio. Diventa imponibile se il servizio di verifica è reso a un cliente specifico a fronte di un corrispettivo.
- Piattaforme e wallet: la commissione per un semplice servizio tecnologico è imponibile; può essere esente quando il servizio riguarda valute o titoli.
- Imposta di bollo: si applica solo ai trasferimenti di cripto-attività che hanno le caratteristiche di titoli negoziabili. I coin e i token di utilità ne restano fuori.
Tabella riepilogativa: tassazione criptovalute a Malta
| Soggetto o operazione | Trattamento | Riferimento |
|---|---|---|
| Investitore: cessione di coin | Fuori dal campo dell’imposta sui capital gain | Linee guida imposta sul reddito, 1° novembre 2018 |
| Trader: profitti da scambio di cripto | Reddito ordinario, 0–35% | Linee guida; Income Tax Act |
| Cessione di token finanziari (titoli), fuori dal trading | Capital gain | Art. 5 Income Tax Act |
| Cessione di token di utilità, fuori dal trading | Fuori dal campo dei capital gain | Linee guida |
| Mining | Reddito | Linee guida |
| Staking e airdrop | Non disciplinati: due letture | — |
| Compensi in cripto | Come un pagamento in qualsiasi altra valuta | Linee guida |
| Residente non domiciliato | Redditi maltesi e redditi esteri rimessi; plusvalenze estere non tassate | Income Tax Act |
| Società | 35%; rimborso al socio fino a 6/7; in alternativa 15% finale | Income Tax Act; regolamento del 2025 |
| Scambio di coin | Esente da IVA | Linee guida IVA |
MiCA a Malta: dalla «Blockchain Island» al passaporto europeo
Malta è stata tra i primi Paesi al mondo a darsi una legge sugli operatori in cripto: il Virtual Financial Assets Act del 2018. Con l’arrivo del regolamento europeo MiCA, nel 2024 il Parlamento ha approvato il Markets in Crypto-Assets Act (capitolo 647 delle leggi di Malta). L’autorità competente è la MFSA (Malta Financial Services Authority).
Gli operatori già autorizzati con la vecchia legge hanno potuto continuare a operare durante un periodo transitorio. Secondo la comunicazione della MFSA, dovevano ottenere l’autorizzazione come prestatori di servizi per le cripto-attività entro il 30 giugno 2026, oppure cessare l’attività. Grazie alla normativa preesistente, Malta è stata molto rapida: le prime autorizzazioni MiCA sono arrivate già a gennaio 2025, e a settembre 2026 nel registro europeo risultavano oltre venti operatori autorizzati a Malta.
Questa rapidità ha attirato critiche. Il 10 luglio 2025 l’autorità europea ESMA ha pubblicato una revisione tra pari sulla procedura seguita dalla MFSA per una di queste autorizzazioni. Ha concluso che la valutazione avrebbe dovuto essere più approfondita. Il 15 settembre 2025 le autorità di Francia, Italia e Austria hanno chiesto di affidare all’ESMA la vigilanza diretta sui grandi operatori. Due giorni dopo la MFSA ha dichiarato di non sostenere, in questa fase, la centralizzazione, giudicandola prematura.
Per il contribuente la lezione è pratica. Un’autorizzazione maltese vale in tutta l’Unione grazie al passaporto europeo, ma non dice nulla sul trattamento fiscale: scegliere una piattaforma con sede a Malta non sposta la tassazione delle proprie cripto.
DAC8: dal 2026 i dati arrivano all’amministrazione finanziaria
Malta ha recepito la direttiva (UE) 2023/2226, la cosiddetta DAC8, con l’avviso legale n. 162 del 2026, che modifica il regolamento sulla cooperazione fiscale con le altre giurisdizioni. Secondo l’MTCA, il recepimento è del 22 maggio 2026; le nuove regole si considerano però in vigore dal 1° gennaio 2026.
I prestatori di servizi per le cripto-attività autorizzati a Malta, e gli altri operatori in cripto collegati a Malta, raccolgono i dati identificativi e fiscali degli utenti e quelli sulle loro operazioni. Il primo periodo di riferimento è l’anno 2026 e la comunicazione va trasmessa entro nove mesi dalla fine dell’anno, quindi entro il 30 settembre 2027. Sono previste sanzioni per l’omessa o inesatta comunicazione, come riassunto da Deloitte Malta.
Poiché molte grandi piattaforme operano in Europa con un’autorizzazione maltese, l’effetto va oltre i confini dell’isola. I dati degli utenti residenti in altri Stati vengono trasmessi alle rispettive amministrazioni: chi è residente in Italia e usa una piattaforma autorizzata a Malta sarà quindi segnalato all’Agenzia delle Entrate. Sul tema rimandiamo all’articolo sui controlli dell’Agenzia delle Entrate sulle criptovalute.
A chi si applica il regime maltese
Le regole descritte riguardano chi è fiscalmente residente a Malta. La residenza è una questione di fatto: chi trascorre a Malta più di 183 giorni in un anno è considerato residente per quell’anno, ma contano anche la regolarità delle presenze e i legami personali ed economici. Il domicilio, invece, è il luogo in cui la persona ha la propria dimora permanente, ed è molto più difficile da cambiare.
Aprire un conto presso una piattaforma maltese, o costituire una società a Malta, non basta quindi per applicare queste regole. Chi resta residente in Italia ai sensi dell’art. 2 del TUIR continua a dichiarare e tassare le proprie cripto in Italia, dove dal 2026 l’aliquota ordinaria sulle plusvalenze è del 33%, e a compilare il quadro RW e il quadro RT. Tra Italia e Malta è in vigore una convenzione contro le doppie imposizioni, firmata a La Valletta il 16 luglio 1981, ratificata con la legge 2 maggio 1983, n. 304 e modificata dal protocollo firmato a Roma il 13 marzo 2009 (legge 30 aprile 2010, n. 77). Per i criteri italiani rimandiamo all’articolo sulla tassazione dei residenti all’estero.
Nel confronto europeo, la tassazione delle criptovalute a Malta è quella con la forbice più ampia: da zero per chi detiene coin come investimento al 35% per chi fa trading. Altri Paesi che abbiamo analizzato hanno scelto un’aliquota unica: il 9% effettivo della Bulgaria, il 22% dell’Estonia e il 10% proposto dalla Grecia.
Tassazione criptovalute a Malta: domande frequenti
Dipende dalla natura dell’attività. Per chi detiene coin come investimento, la plusvalenza sulla cessione è fuori dal campo dell’imposta sui capital gain. Per chi fa trading in modo abituale, il guadagno è reddito ordinario, tassato con aliquote progressive dallo 0% al 35%; l’aliquota massima si applica oltre 60.000 euro. Le società pagano il 35%, che il sistema dei rimborsi ai soci può ridurre a un carico effettivo del 5%.
No, non in questi termini. A Malta non esiste una soglia di tempo oltre la quale la plusvalenza è esclusa. Le linee guida del 2018 distinguono tra cessione di un bene detenuto come investimento e operazione di natura commerciale. La durata della detenzione è solo uno degli indici considerati, insieme a frequenza, volume, organizzazione e intenzione.
Le linee guida non trattano espressamente lo scambio tra cripto. Per l’investitore che detiene coin in conto capitale, lo scambio non dovrebbe generare un capital gain imponibile, perché i coin sono fuori dal campo dell’imposta. Per chi svolge un’attività di trading, invece, ogni operazione concorre a formare il reddito, come avviene per chi scambia valute legali. Ai fini IVA lo scambio di coin rientra nell’esenzione per le operazioni su valute.
Le linee guida del 2018 stabiliscono che i guadagni di natura reddituale derivanti dal mining sono reddito. Lo staking, invece, non è menzionato. Secondo una lettura la ricompensa è reddito alla ricezione, per analogia con il mining; secondo un’altra, per l’investitore occasionale ha natura di capitale. Manca una posizione ufficiale.
Chi è residente a Malta ma non vi ha il domicilio è tassato sui redditi di fonte maltese e sui redditi esteri solo se ricevuti a Malta. Le plusvalenze di fonte estera non sono tassate, anche se rimesse. È dovuta un’imposta minima di 5.000 euro l’anno quando i redditi esteri sono di almeno 35.000 euro e non vengono interamente ricevuti a Malta.
L’aliquota nominale è del 35%. Quando la società distribuisce l’utile, il socio può chiedere il rimborso di sei settimi dell’imposta sui redditi commerciali, e il carico effettivo scende al 5%. Attenzione però al socio residente in Italia: la società può essere considerata fiscalmente italiana se è gestita di fatto dall’Italia, e può applicarsi la disciplina delle società controllate estere.
In Italia. È la residenza fiscale della persona, non la sede della piattaforma, a decidere dove si tassano le plusvalenze. Il residente italiano dichiara le cripto nel quadro RW e le plusvalenze nel quadro RT. Con la DAC8, inoltre, le piattaforme autorizzate a Malta raccolgono dal 2026 i dati degli utenti, che vengono comunicati entro il 30 settembre 2027 e trasmessi allo Stato di residenza.
Tre novità. Il 30 giugno 2026 è terminato il periodo transitorio per gli operatori autorizzati con la vecchia legge maltese, che ora devono avere un’autorizzazione MiCA. La direttiva DAC8 è stata recepita a maggio 2026, con effetto dal 1° gennaio. Per le persone fisiche sono entrate in vigore nuove fasce d’imposta che tengono conto dei figli a carico. Le linee guida fiscali sulle cripto, invece, sono ancora quelle del 2018.
Fonti
- MTCA – Malta Tax and Customs Administration, linee guida sulle cripto-attività (1° novembre 2018, in inglese): imposta sul reddito, IVA e imposta di bollo.
- PwC Tax Summaries, Malta – imposte sul reddito delle persone fisiche e delle società (aggiornate al 30 settembre 2026): aliquote 2026, base della rimessa, programmi di residenza, regime del 15%.
- Deloitte Malta, nota del 23 luglio 2026 sul nuovo programma di residenza (avviso legale n. 195 del 2026) e nota sul regime societario del 15% (avviso legale n. 188 del 2025).
- MTCA, avviso sul termine di presentazione delle dichiarazioni (3 giugno 2026).
- MFSA, transizione dalla licenza VFA all’autorizzazione MiCA (25 giugno 2026) e regolamento (UE) 2023/1114 (MiCA).
- ESMA, comunicato del 10 luglio 2025 sulla revisione tra pari e MFSA, dichiarazione del 17 settembre 2025 sulla centralizzazione della vigilanza.
- Harneys, sintesi della revisione tra pari dell’ESMA sulla MFSA (revisione pubblicata il 10 luglio 2025).
- MTCA, pagina sulla DAC8, Deloitte Malta, nota del 2 giugno 2026 e direttiva (UE) 2023/2226 (DAC8).
- Legge 2 maggio 1983, n. 304: ratifica della convenzione tra Italia e Malta contro le doppie imposizioni, modificata dal protocollo del 13 marzo 2009 (legge 30 aprile 2010, n. 77).
Le informazioni hanno carattere generale e sono aggiornate all’11 ottobre 2026. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Hai cripto e stai valutando Malta?
Residenza fiscale, società estere, operazioni su piattaforme maltesi, quadro RW e quadro RT: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
