

La tassazione delle criptovalute in Estonia ha una struttura semplice: un’aliquota unica del 22% per le persone fisiche, applicata alla plusvalenza di ogni singola operazione, e nessuna imposta sugli utili che una società lascia in azienda. A renderla diversa da quella degli altri Paesi europei, però, è il contesto. L’Estonia è tra gli Stati più digitalizzati d’Europa: il 100% dei servizi pubblici è disponibile online e il 99% dei contribuenti presenta la dichiarazione dei redditi per via telematica, in pochi minuti.
Dal 1° gennaio 2025, inoltre, la legge estone distingue le cripto acquistate tramite operatori autorizzati MiCA, trattate come attività finanziarie, da tutte le altre. Il 2026 ha poi portato tre novità: la conferma dell’aliquota al 22% (l’aumento al 24% è stato cancellato), la fine del periodo transitorio MiCA il 1° luglio e il recepimento della direttiva DAC8. Questa guida riassume le regole per persone fisiche e società, con le fonti ufficiali, e chiarisce ciò che interessa chi è residente in Italia: e-Residency, società estoni e residenza fiscale.
In breve: tassazione criptovalute in Estonia
- Persone fisiche: imposta sul reddito del 22% sulla plusvalenza di ogni operazione. È l’aliquota in vigore nel 2026: l’aumento al 24% è stato cancellato a dicembre 2025.
- Operazioni tassate: la vendita contro euro, la permuta tra cripto e il pagamento di beni o servizi in cripto. Acquisto, detenzione e trasferimento tra wallet propri non generano imposta.
- Minusvalenze: non deducibili per le cripto fuori dal perimetro MiCA; deducibili e riportabili per quelle acquistate dal 2025 tramite operatori autorizzati MiCA.
- Conto di investimento: le cripto «MiCA» possono entrare nel sistema del conto di investimento, che rinvia l’imposta al momento del prelievo.
- Dichiarazione: online, dal 15 febbraio al 30 aprile dell’anno successivo; saldo entro il 1° ottobre.
- Mining: reddito d’impresa della persona fisica, soggetto anche all’imposta sociale del 33%.
- Società (OÜ): 0% sugli utili non distribuiti; 22/78 sull’importo netto distribuito, pari al 22% del lordo.
- e-Residency: è un’identità digitale, non una residenza fiscale. Chi resta residente in Italia continua a dichiarare in Italia.
- DAC8: i dati sulle operazioni del 2026 arrivano all’amministrazione finanziaria estone nel 2027 e vengono scambiati con gli altri Stati, Italia compresa.
Scheda aggiornata a ottobre 2026. Fonti principali: EMTA (amministrazione finanziaria estone), Finantsinspektsioon, e-Estonia.
Estonia, uno dei Paesi più digitali d’Europa: perché conta per chi ha cripto
Per capire il fisco estone bisogna partire dall’infrastruttura. Con meno di 1,4 milioni di abitanti, l’Estonia ha costruito in venticinque anni uno Stato che funziona quasi interamente online. Di conseguenza anche il rapporto con il fisco passa da un portale e non da uno sportello. Ecco le tappe principali, secondo i dati pubblicati da e-Estonia e dal programma e-Residency:
- 2000 – e-Tax: la dichiarazione dei redditi diventa telematica. Oggi il 99% dei contribuenti la presenta online e la compilazione richiede circa tre minuti, perché il modello è precompilato.
- 2001 – X-Road: l’infrastruttura che fa dialogare le banche dati pubbliche e private. Il cittadino comunica un dato una volta sola.
- 2002 – identità e firma digitale: il 99% degli estoni ha una carta d’identità elettronica; la firma digitale ha lo stesso valore di quella autografa.
- 2008 – KSI blockchain: una tecnologia sviluppata da crittografi estoni protegge l’integrità di diversi registri pubblici.
- 2014 – e-Residency: l’identità digitale estone viene aperta ai non residenti. A settembre 2026 gli e-residenti sono oltre 144.000 e hanno costituito più di 44.000 società.
- 2024 – 100% digitale: con il divorzio online, tutti i servizi dello Stato sono accessibili via internet.
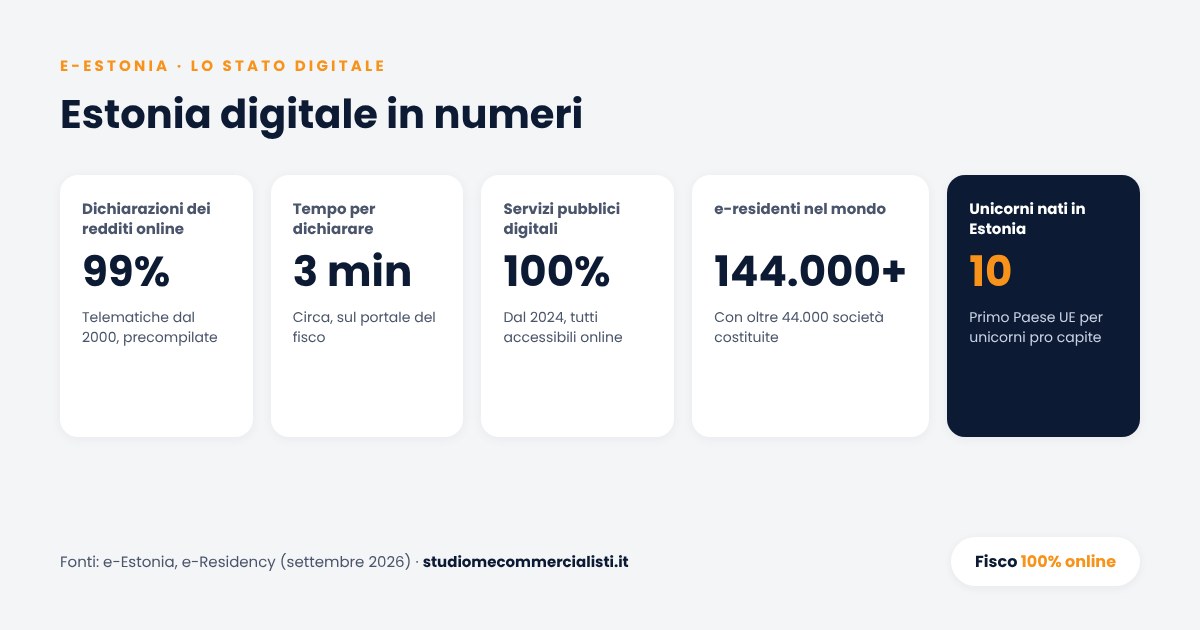
A questi dati si aggiunge l’ecosistema delle imprese. L’Estonia ha generato dieci «unicorni», cioè startup valutate oltre un miliardo di dollari, tra cui Skype, Wise e Bolt. Secondo i dati CB Insights ripresi dal programma e-Residency, è il primo Paese dell’Unione Europea per unicorni pro capite.
Che cosa significa per la fiscalità delle cripto
Questo primato tecnologico ha tre conseguenze pratiche. In primo luogo, le regole sono pubbliche e aggiornate: l’amministrazione finanziaria tiene online, anche in inglese, una pagina dedicata alle cripto-attività, rivista da ultimo il 15 febbraio 2026. In secondo luogo, tutti gli adempimenti si svolgono a distanza: costituzione della società, firma degli atti, dichiarazione e versamento. Infine, un’amministrazione che lavora sui dati è anche un’amministrazione che controlla sui dati. Con la DAC8, infatti, l’EMTA riceverà dai prestatori di servizi i dati sulle operazioni in cripto e potrà incrociarli con quanto dichiarato.
Digitale, quindi, non significa permissivo. Lo dimostra la storia delle licenze: l’Estonia è stata tra i primi Paesi europei a regolare gli operatori in cripto, ma tra il 2021 e il 2026 ha ridotto le licenze da 641 a 36, prima di passare al regime MiCA.
Come il fisco estone qualifica le criptovalute
La tassazione delle criptovalute in Estonia non poggia su una legge dedicata: si applicano le regole generali sui redditi. L’amministrazione finanziaria è l’EMTA (Maksu- ja Tolliamet, in inglese Estonian Tax and Customs Board), l’equivalente della nostra Agenzia delle Entrate. La legge di riferimento è quella sull’imposta sul reddito (Tulumaksuseadus, in sigla TuMS).
Secondo la pagina ufficiale dell’EMTA sulle cripto-attività, la persona fisica deve dichiarare il reddito che ottiene dalla negoziazione di cripto. La cripto è trattata come un bene: il guadagno che deriva dal suo trasferimento è tassato secondo l’art. 15 della TuMS, che dal 2025 menziona espressamente le cripto-attività tra gli esempi di beni.
Dal 1° gennaio 2025, però, c’è una distinzione. Le cripto acquistate tramite un prestatore di servizi o un emittente autorizzato ai sensi del regolamento MiCA sono trattate come attività finanziarie, al pari dei titoli. Questa qualificazione, come vedremo, cambia il trattamento delle minusvalenze e apre l’accesso al conto di investimento. Chi vuole ripassare le basi può leggere il nostro approfondimento su cos’è Bitcoin e qual è la sua natura giuridica.
Tassazione criptovalute in Estonia per le persone fisiche
Aliquota e base imponibile
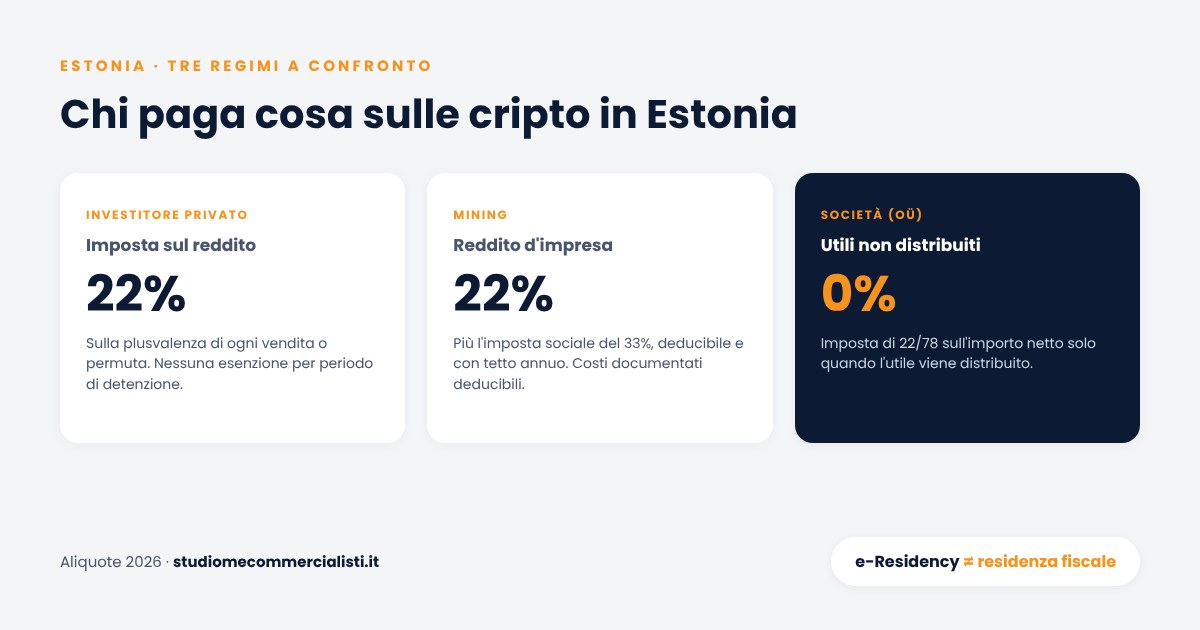
L’imposta sul reddito delle persone fisiche è proporzionale, con un’aliquota unica del 22%. Era del 20% fino al 2024 ed è salita al 22% dal 1° gennaio 2025. Per il 2026 era previsto un ulteriore aumento al 24%. Tuttavia il Parlamento estone lo ha cancellato con le modifiche approvate il 3 dicembre 2025, e l’aliquota è rimasta al 22%.
Non esistono aliquote speciali per le cripto, soglie di esenzione dedicate o esenzioni legate al periodo di detenzione. Si applica soltanto la franchigia generale sul reddito complessivo: dal 2026 è di 700 euro al mese, cioè 8.400 euro l’anno, in misura fissa e non più decrescente al crescere del reddito (776 euro al mese per chi ha raggiunto l’età pensionabile). La base imponibile è la plusvalenza: la differenza tra il prezzo di vendita o il valore di scambio e il costo di acquisto della cripto ceduta. Al costo si possono aggiungere le commissioni documentate legate all’operazione.
Nel confronto europeo la tassazione delle criptovalute in Estonia non è tra le più leggere. In Bulgaria il carico effettivo è del 9%; in Portogallo le plusvalenze sulle cripto detenute per più di 365 giorni sono escluse. Per l’investitore privato, quindi, il punto di forza dell’Estonia è altrove: nella semplicità degli adempimenti e nel regime delle società.
Quali operazioni sono tassate
Secondo l’EMTA il reddito nasce in questi casi:
- vendita di cripto contro valuta legale (euro, dollari);
- permuta di una cripto con un’altra cripto;
- pagamento di beni o servizi in cripto, che equivale a una cessione;
- compensi, canoni, interessi o dividendi ricevuti in cripto, tassati secondo le regole del reddito corrispondente;
- mining, staking e airdrop (per quelli ricevuti a fronte di una prestazione l’EMTA indica la tabella 5.1, parte II).
Non generano reddito, invece, l’acquisto di cripto con valuta legale, il trasferimento tra wallet propri, la donazione e la ricezione di cripto in dono. Di conseguenza anche in Estonia ogni scambio tra cripto è un evento fiscale, da valorizzare in euro. A questo fine si usa il prezzo di mercato del giorno dell’operazione; se la quotazione è in un’altra valuta, come il dollaro, si applica il cambio giornaliero di Eesti Pank, la banca centrale estone.
Sul criterio di determinazione del costo quando gli acquisti sono avvenuti in più momenti esistono due letture. La pagina dell’EMTA non indica un metodo e si limita a chiedere il calcolo per singola operazione. Le guide degli operatori specializzati, invece, riportano che l’amministrazione accetta sia il FIFO sia il costo medio ponderato. In mancanza di una regola espressa, conviene scegliere un metodo, applicarlo con continuità e conservarne la documentazione.
Minusvalenze: la differenza la fa MiCA
È il punto più particolare del sistema estone. Il trattamento delle perdite dipende da dove e quando la cripto è stata acquistata.
| Cripto fuori dal perimetro MiCA | Cripto acquistate dal 2025 tramite operatore MiCA | |
|---|---|---|
| Qualificazione | Bene | Attività finanziaria |
| Plusvalenze | Tassate per singola operazione | Tassate, al netto delle minusvalenze |
| Minusvalenze | Non deducibili e non dichiarabili | Deducibili dalle plusvalenze dello stesso periodo; l’eccedenza si riporta agli anni successivi |
| Compensazione con altre attività finanziarie | No | Sì |
| Conto di investimento | No | Sì |
| Tabella della dichiarazione | 6.3 (piattaforma estone) o 8.3 (estera) | 6.1 (piattaforma estone) o 8.2 (estera) |
Per le cripto fuori dal perimetro MiCA, quindi, si dichiarano soltanto le operazioni in guadagno. L’EMTA lo motiva così: la perdita rileva solo per il trasferimento di titoli, alle condizioni dell’art. 39 della TuMS. Per le cripto «MiCA», invece, vale la compensazione. Conta però la data di acquisto: bisogna verificare che l’operatore fosse già autorizzato in quel momento. Poiché le autorizzazioni MiCA sono arrivate solo a partire dal 2025, le cripto acquistate in precedenza restano di regola nel primo regime.
Un esempio aiuta a capire l’effetto. Nel 2026 un contribuente realizza due plusvalenze, di 8.000 e 4.000 euro, e una minusvalenza di 2.000 euro.
| Passaggio | Fuori dal perimetro MiCA | Tramite operatore MiCA |
|---|---|---|
| Plusvalenze realizzate nell’anno | 12.000 euro | 12.000 euro |
| Minusvalenze realizzate nell’anno | 2.000 euro (non rilevano) | − 2.000 euro |
| Reddito imponibile | 12.000 euro | 10.000 euro |
| Imposta (22%) | 2.640 euro | 2.200 euro |
| Carico sul risultato economico di 10.000 euro | 26,4% | 22% |
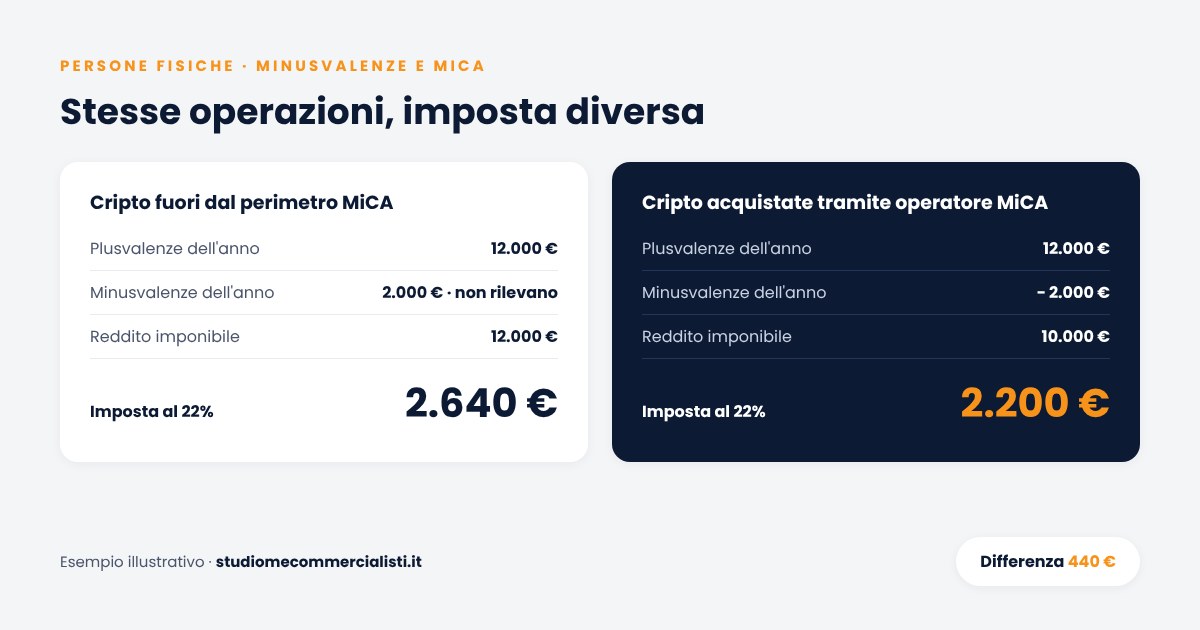
L’esempio è illustrativo e non considera la franchigia generale. Mostra però che, fuori dal perimetro MiCA, chi fa molte operazioni può pagare l’imposta su un importo più alto del proprio risultato economico.
Conto di investimento: l’imposta rinviata al prelievo
Il conto di investimento (investeerimiskonto) è uno strumento tipico del sistema estone. Chi investe attraverso questo sistema non paga l’imposta a ogni operazione: la paga soltanto quando i prelievi superano i versamenti. Nel frattempo i guadagni possono essere reinvestiti per intero.
Dal periodo d’imposta 2025 le cripto acquistate tramite un prestatore di servizi o un emittente autorizzato MiCA rientrano tra le attività finanziarie ammesse. Inoltre le commissioni legate all’uso della piattaforma non sono considerate prelievi e possono essere aggiunte al costo di acquisto. È una regola che premia gli operatori regolamentati: chi sceglie una piattaforma autorizzata ottiene la compensazione delle perdite e il differimento dell’imposta.
Staking, airdrop, NFT e DeFi
L’EMTA elenca lo staking e gli airdrop tra i redditi da dichiarare; per lo staking e per gli airdrop ricevuti a fronte di una prestazione indica la tabella 5.1, parte II, della dichiarazione. La pagina ufficiale, però, non ne descrive in dettaglio il calcolo, e le letture non coincidono del tutto. Secondo la più diffusa, la ricompensa è reddito al momento della ricezione, per il valore di mercato di quel giorno, e la successiva vendita genera una plusvalenza distinta. Altri commentatori assimilano le ricompense da staking agli interessi, con lo stesso momento impositivo.
Su NFT e finanza decentralizzata la pagina dell’EMTA non si pronuncia. Valgono quindi i principi generali: l’acquisto e la rivendita di un NFT seguono le regole del trasferimento di beni, mentre gli interessi percepiti da un prestito in cripto sono reddito. Per le operazioni complesse resta opportuno un confronto con un consulente locale.
Mining: reddito d’impresa della persona fisica
Per l’EMTA il reddito da mining è reddito d’impresa della persona fisica. Chi svolge l’attività in modo stabile opera quindi come imprenditore individuale (in estone FIE) oppure attraverso una società. In cambio può dedurre i costi documentati, come energia elettrica e hardware.
Sul reddito d’impresa, oltre all’imposta sul reddito del 22%, è dovuta l’imposta sociale del 33%, che finanzia pensioni e assistenza sanitaria. L’imposta sociale si deduce ai fini dell’imposta sul reddito e, per l’imprenditore individuale, ha un tetto massimo annuo: 36.867,60 euro nel 2026, secondo le pagine dell’EMTA sugli imprenditori individuali. Si versa con acconti trimestrali. Il carico complessivo, di conseguenza, è più alto di quello dell’investitore privato.
Dichiarazione dei redditi e versamento
Il periodo d’imposta coincide con l’anno solare. La dichiarazione si presenta online, attraverso il portale e-MTA, dal 15 febbraio al 30 aprile dell’anno successivo. L’eventuale imposta a debito va versata entro il 1° ottobre. Per i redditi del 2026, quindi, la dichiarazione si presenta entro il 30 aprile 2027 e il saldo scade il 1° ottobre 2027.
Le plusvalenze da cripto non sono soggette a ritenuta: il contribuente le calcola e le dichiara da sé. Le tabelle della dichiarazione cambiano in base alla piattaforma:
- tabella 6.3: cessioni su piattaforma estone senza autorizzazione MiCA;
- tabella 8.3: cessioni su piattaforma estera senza autorizzazione MiCA;
- tabella 6.1: cessioni di cripto acquistate tramite operatore MiCA estone;
- tabella 8.2: cessioni di cripto acquistate tramite operatore MiCA estero;
- tabella 5.1, parte II: staking e altri redditi ricevuti in cripto.
Per le operazioni nel perimetro MiCA vanno indicate la data di acquisto e di cessione, il nome della piattaforma e il tipo di attività. In ogni caso occorre conservare i documenti che provano prezzi di acquisto e di vendita, valore di mercato alla data dell’operazione e commissioni.
Società: l’imposta si paga solo sugli utili distribuiti
È l’aspetto più noto del sistema estone. La società a responsabilità limitata (osaühing, in sigla OÜ) non paga l’imposta sul reddito quando realizza l’utile: la paga quando lo distribuisce. Gli utili trattenuti o reinvestiti, quindi, sono tassati allo 0%. Sulla distribuzione l’imposta è pari a 22/78 dell’importo netto, cioè al 22% del lordo. Per distribuire 78 euro ai soci, ad esempio, la società versa 22 euro di imposta.
Anche qui il quadro si è chiarito prima dell’inizio del 2026. Il contributo temporaneo per la difesa sugli utili, previsto per il 2026–2028, è stato abrogato a giugno 2025, prima di entrare in vigore. L’aumento al 24% dell’imposta sugli utili distribuiti, poi, è stato cancellato a dicembre 2025 insieme a quello sull’imposta personale. Dal 2025, inoltre, è stata abolita l’aliquota ridotta sui dividendi distribuiti con regolarità.
Per le cripto la conseguenza è diretta. Una società che investe la propria liquidità in cripto non paga imposte sulle plusvalenze finché l’utile resta in azienda; l’imposta scatta alla distribuzione, anche quando è indiretta, come nel caso di spese non inerenti. La società deve però tenere una contabilità regolare e valorizzare le cripto in bilancio. Se poi offre servizi in cripto a terzi, deve avere un’autorizzazione MiCA.
e-Residency: che cos’è e che cosa non è
L’e-Residency è un’identità digitale rilasciata dallo Stato estone ai non residenti. Con la carta e il lettore si accede ai servizi pubblici online, si firmano documenti e si costituisce e amministra una società estone a distanza. Non è però un permesso di soggiorno e non è una residenza fiscale. Lo dice lo stesso programma: «E-Residency does not mean you are an Estonian tax resident».
Per chi vive in Italia i punti da valutare sono tre.
- Imposte personali: l’e-residente che resta residente in Italia continua a dichiarare e tassare in Italia i propri redditi, comprese le plusvalenze da cripto e i dividendi della società estone.
- Residenza della società: secondo l’art. 73 del TUIR è residente in Italia la società che, per la maggior parte del periodo d’imposta, vi ha la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale. Una OÜ amministrata da un unico socio che vive e lavora in Italia rischia quindi di essere considerata fiscalmente italiana (cosiddetta esterovestizione).
- Società controllate estere: un regime che non tassa gli utili finché restano in azienda può far scattare la disciplina CFC dell’art. 167 del TUIR. L’applicazione dipende dalla tassazione effettiva e dal tipo di proventi, e va verificata caso per caso.
L’e-Residency resta uno strumento serio ed efficiente per chi ha in Estonia un’attività reale: clienti, collaboratori, una struttura. Non è, invece, una via per spostare la tassazione delle proprie cripto senza trasferirsi davvero: le regole estoni si applicano a chi in Estonia risiede.
Tabella riepilogativa: tassazione criptovalute in Estonia
| Soggetto o operazione | Trattamento | Riferimento |
|---|---|---|
| Persona fisica: vendita o permuta di cripto | 22% sulla plusvalenza di ogni operazione | Art. 15 TuMS; pagina EMTA |
| Detenzione, acquisto, trasferimento tra wallet propri | Nessuna imposta | Pagina EMTA |
| Minusvalenze, cripto fuori dal perimetro MiCA | Non deducibili | Art. 39 TuMS |
| Minusvalenze, cripto acquistate tramite operatore MiCA | Deducibili e riportabili | Modifiche TuMS in vigore dal 1° gennaio 2025 |
| Conto di investimento | Imposta rinviata al prelievo, solo per cripto «MiCA» | Modifiche TuMS in vigore dal 1° gennaio 2025 |
| Staking e airdrop | Reddito da dichiarare (tabella 5.1, parte II) | Pagina EMTA; prassi in evoluzione |
| Mining | Reddito d’impresa: imposta sul reddito del 22% e imposta sociale del 33%, con tetto annuo | Pagina EMTA; pagine EMTA sugli imprenditori individuali |
| Società (OÜ) | 0% sugli utili non distribuiti; 22/78 sulla distribuzione | TuMS |
| Dichiarazione e versamento | 15 febbraio – 30 aprile; saldo entro il 1° ottobre | EMTA |
MiCA in Estonia: da 641 licenze a un mercato selezionato
L’Estonia è stata tra i primi Paesi europei a rilasciare licenze agli operatori in valute virtuali, attraverso l’unità di informazione finanziaria (FIU). Il numero è cresciuto in fretta: a metà 2021 le licenze valide erano 641. Da allora il Paese ha irrigidito i requisiti e avviato una pulizia del settore, tanto che all’inizio del 2026 ne restavano 36.
Con la legge sui mercati delle cripto-attività (Krüptovaraturu seadus), in vigore dal 1° luglio 2024, la vigilanza è passata all’autorità di vigilanza finanziaria, la Finantsinspektsioon. Il periodo transitorio per gli operatori già attivi si è chiuso il 1° luglio 2026. Da quella data, in Estonia, i servizi in cripto possono essere prestati solo da chi ha un’autorizzazione MiCA, rilasciata dalla Finantsinspektsioon o dall’autorità di un altro Stato dello Spazio economico europeo.
Secondo il comunicato della Finantsinspektsioon del 30 giugno 2026, a quella data l’autorità estone aveva rilasciato un’autorizzazione come prestatore di servizi a Lightspark Payments Europe AS; potevano inoltre prestare servizi in cripto AS LHV Pank e Lightyear Europe AS, oltre agli operatori attivi con passaporto europeo. L’elenco è in evoluzione: conviene verificare sempre il registro dell’autorità.
Per il contribuente questo passaggio ha un riflesso fiscale diretto. Come abbiamo visto, solo le cripto acquistate tramite un operatore autorizzato MiCA danno diritto alla deduzione delle minusvalenze e al conto di investimento. Nella tassazione delle criptovalute in Estonia, quindi, la scelta della piattaforma incide anche sulle imposte.
DAC8: dal 2026 i dati arrivano all’amministrazione finanziaria
L’Estonia ha recepito la direttiva (UE) 2023/2226, la cosiddetta DAC8, con una legge approvata nell’aprile 2026, che modifica la legge sullo scambio di informazioni fiscali, la legge sull’amministrazione tributaria e la legge sull’imposta sul reddito. Gli obblighi decorrono dal 1° gennaio 2026.
I prestatori di servizi per le cripto-attività raccolgono i dati identificativi e fiscali degli utenti, residenti e non residenti, insieme ai dati su acquisti, vendite e trasferimenti, aggregati per ciascuna cripto. Secondo il calendario pubblicato dall’EMTA, la prima comunicazione annuale, relativa al 2026, va trasmessa entro il 30 giugno 2027, e il primo scambio con gli altri Stati avviene entro il 30 settembre 2027. Lo stesso termine del 30 giugno compare nel testo del disegno di legge; la pagina dell’EMTA, non ancora aggiornata, riporta in un passaggio anche «gennaio 2027».
Le conseguenze sono due. Per i residenti estoni, l’amministrazione potrà confrontare i dati ricevuti con la dichiarazione: il contribuente resta comunque tenuto a dichiarare da sé plusvalenze e redditi. L’uso di questi dati nella dichiarazione precompilata è possibile, ma l’EMTA non lo ha finora indicato in modo espresso. I dati degli utenti esteri, invece, verranno trasmessi allo Stato di residenza: chi è residente in Italia e opera su una piattaforma estone sarà quindi segnalato all’Agenzia delle Entrate. Sul tema rimandiamo all’articolo sui controlli dell’Agenzia delle Entrate sulle criptovalute.
A chi si applica il regime estone
Il regime descritto riguarda chi è fiscalmente residente in Estonia. Secondo l’art. 6, comma 1, della TuMS è residente la persona fisica che ha in Estonia il proprio luogo di residenza oppure vi soggiorna per almeno 183 giorni nell’arco di dodici mesi di calendario consecutivi. Il residente dichiara in Estonia i redditi ovunque prodotti; il cambio di status si comunica all’EMTA con il modulo R.
Aprire un conto presso una piattaforma estone, ottenere l’e-Residency o costituire una OÜ, quindi, non basta per applicare queste regole. Chi resta residente in Italia ai sensi dell’art. 2 del TUIR continua a dichiarare e tassare le proprie cripto in Italia, dove dal 2026 l’aliquota ordinaria sulle plusvalenze è del 33%, e a compilare il quadro RW e il quadro RT. Tra Italia ed Estonia è in vigore una convenzione contro le doppie imposizioni, firmata a Tallinn il 20 marzo 1997 e ratificata con la legge 19 ottobre 1999, n. 427, che regola anche i casi di doppia residenza. Per i criteri italiani rimandiamo all’articolo sulla tassazione dei residenti all’estero.
Tassazione criptovalute in Estonia: domande frequenti
Le persone fisiche residenti in Estonia pagano l’imposta sul reddito del 22% sulla plusvalenza di ogni operazione di vendita o di permuta. È l’aliquota in vigore nel 2026: l’aumento al 24% è stato cancellato a dicembre 2025. Ad esempio, su una plusvalenza di 10.000 euro l’imposta è di 2.200 euro. Le società, invece, non pagano imposte sugli utili trattenuti e versano 22/78 dell’importo netto quando li distribuiscono.
Sì. Secondo l’amministrazione finanziaria estone (EMTA) il reddito nasce dalla vendita contro valuta legale, dalla permuta con un’altra cripto e dal pagamento di beni o servizi in cripto. Ogni scambio va quindi valorizzato in euro al prezzo di mercato del giorno dell’operazione. Non sono tassati, invece, l’acquisto, la detenzione e il trasferimento tra wallet propri.
Dipende da come è stata acquistata la cripto. Per le cripto fuori dal perimetro MiCA le perdite non sono deducibili e non si dichiarano: si tassano solo le operazioni in guadagno. Per le cripto acquistate dal 1° gennaio 2025 tramite un operatore autorizzato MiCA, invece, le perdite si deducono dalle plusvalenze dello stesso periodo e l’eccedenza si riporta agli anni successivi.
No. L’e-Residency è un’identità digitale che permette di usare i servizi online estoni e di gestire una società a distanza, ma non attribuisce la residenza fiscale. Le imposte personali si pagano nello Stato in cui si è fiscalmente residenti. Chi vive in Italia, quindi, continua a dichiarare in Italia le proprie cripto, anche se ha l’e-Residency o una società estone.
Non finché l’utile resta in azienda. In Estonia l’imposta sul reddito delle società si applica solo agli utili distribuiti, nella misura di 22/78 dell’importo netto, cioè il 22% del lordo. Attenzione però al socio residente in Italia: se la società è gestita di fatto dall’Italia può essere considerata fiscalmente residente in Italia, e può applicarsi la disciplina delle società controllate estere.
Con la dichiarazione dei redditi annuale, che si presenta online sul portale e-MTA dal 15 febbraio al 30 aprile dell’anno successivo. Le cessioni vanno nella tabella 6.3 o 8.3 se la piattaforma non è autorizzata MiCA, e nella tabella 6.1 o 8.2 se la cripto è stata acquistata tramite un operatore MiCA. Il saldo dell’imposta va versato entro il 1° ottobre.
Perché unisce un’amministrazione interamente digitale a un quadro di regole chiaro. Il 100% dei servizi pubblici è online, il 99% delle dichiarazioni dei redditi è telematico e dal 2014 l’e-Residency permette di gestire una società a distanza. Sul piano delle regole, l’Estonia ha ridotto le licenze degli operatori da 641 a 36 prima di passare al regime MiCA, e dal 2025 riserva un trattamento fiscale più favorevole alle cripto acquistate tramite operatori autorizzati.
In Italia. La residenza fiscale della persona decide dove si tassano le plusvalenze, non la sede della piattaforma. Il residente italiano dichiara le cripto nel quadro RW e le plusvalenze nel quadro RT. Dal 2026, inoltre, con la DAC8 le piattaforme estoni raccolgono i dati degli utenti esteri, che vengono trasmessi allo Stato di residenza a partire dal 2027.
Fonti
- EMTA – Estonian Tax and Customs Board, «Crypto-assets» (aggiornata al 15 febbraio 2026): operazioni tassate, minusvalenze, regime MiCA, tabelle della dichiarazione.
- EMTA, «Determining residency»: criteri di residenza fiscale delle persone fisiche (art. 6 TuMS) e modulo R.
- Legge estone sull’imposta sul reddito (Tulumaksuseadus, TuMS), artt. 6, 15 e 39, con le modifiche in vigore dal 1° gennaio 2025; modifiche fiscali approvate il 3 dicembre 2025.
- Finantsinspektsioon, comunicato del 30 giugno 2026 sulla fine del periodo transitorio MiCA, e regolamento (UE) 2023/1114 (MiCA).
- EMTA, «Crypto-asset tax reporting (DAC8/CARF)» e direttiva (UE) 2023/2226 (DAC8).
- e-Estonia, «Story» e dashboard del programma e-Residency (dati al 22 settembre 2026).
- EMTA, «Social tax» per gli imprenditori individuali: aliquota del 33% e tetto annuo 2026.
- e-Residency Knowledge Base: rapporto tra e-Residency e residenza fiscale.
Le informazioni hanno carattere generale e sono aggiornate a ottobre 2026. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Hai cripto e stai valutando l’Estonia?
Residenza fiscale, e-Residency, società estoni, quadro RW e quadro RT: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
