

La tassazione delle criptovalute in Grecia sta per cambiare. Oggi il Paese non ha una disciplina fiscale dedicata: lo stesso Ministero dell’Economia e delle Finanze parla di «vuoto normativo». Il 7 ottobre 2026, però, il governo ha messo in consultazione pubblica un disegno di legge che introduce un’imposta del 10% sulle plusvalenze delle persone fisiche, una soglia di 500 euro l’anno e una finestra per regolarizzare gli anni passati.
Attenzione: si tratta di una proposta, non ancora di una legge. La consultazione si chiude il 22 ottobre 2026 e l’obiettivo del Ministero è portare il testo in Parlamento nella prima settimana di novembre. Questa guida spiega quindi che cosa prevede il disegno di legge, come funziona oggi il sistema e quali punti restano aperti. La aggiorneremo quando il testo sarà approvato.
In breve: tassazione criptovalute in Grecia
- Stato della riforma: disegno di legge in consultazione pubblica fino al 22 ottobre 2026. Le regole descritte non sono ancora in vigore e possono cambiare.
- Persone fisiche: imposta del 10% sulla plusvalenza da cessione di cripto. L’aliquota generale greca sui capital gain resta al 15%.
- Operazioni tassate: lo scambio contro denaro, il pagamento di beni o servizi e il conferimento in società.
- Permute tra cripto: secondo il Ministero non generano plusvalenza imponibile. Il testo dell’articolo, però, non contiene un’esclusione espressa.
- Soglia: la plusvalenza netta fino a 500 euro per anno d’imposta non è tassata.
- Minusvalenze: riportabili per cinque anni e compensabili solo con plusvalenze da cripto.
- Staking, prestito e liquidità: tassati come interessi. Il Ministero indica il 10%; la norma sugli interessi richiamata dal testo prevede oggi il 15%.
- Anni passati: dichiarazione volontaria entro 12 mesi dall’entrata in vigore, senza sanzioni né interessi.
- Oggi: nessuna norma specifica. L’amministrazione finanziaria, in almeno un caso, non ha riconosciuto il ricavato di una vendita di bitcoin.
Scheda aggiornata all’8 ottobre 2026. Fonti principali: comunicato del Ministero greco dell’Economia e delle Finanze e testo degli articoli in consultazione.
A che punto è la riforma: una proposta, non ancora una legge
Le norme sulle cripto sono contenute in un disegno di legge molto più ampio, dedicato soprattutto alla tutela dei debitori e alla vigilanza sulle società di recupero crediti. Il comunicato del Ministero del 7 ottobre 2026 lo presenta così: con il nuovo quadro fiscale per le cripto-attività «si colma il vuoto normativo» sul loro trattamento fiscale e «si rafforza la certezza fiscale».
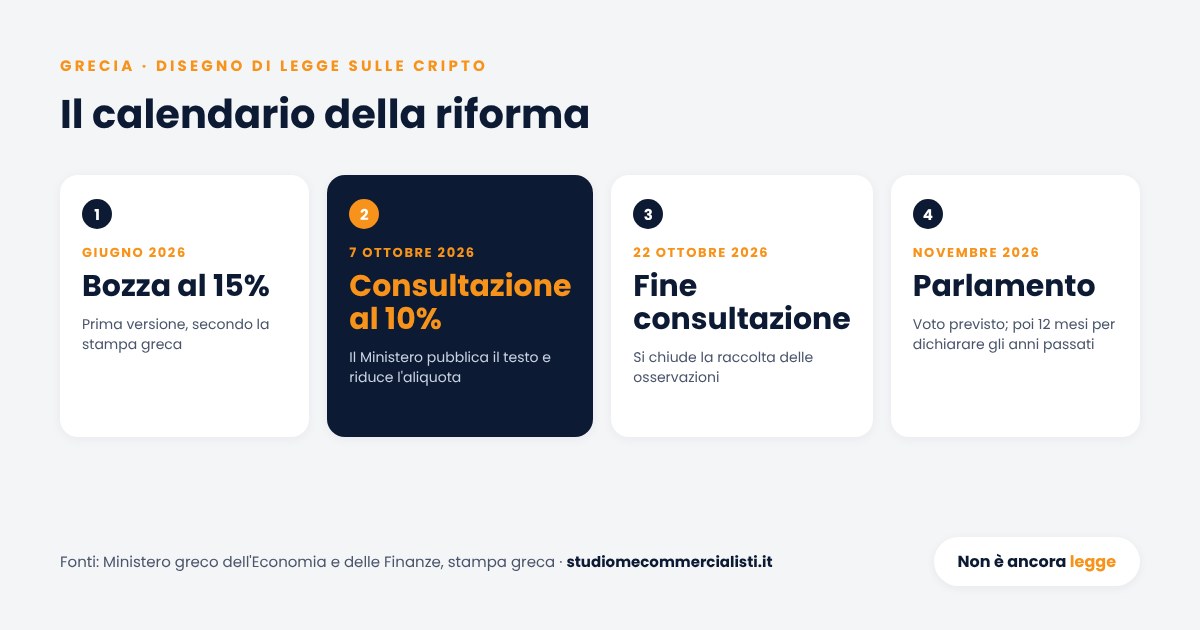
Gli articoli che interessano sono dodici, dal 277 al 288, più un articolo di deleghe. Modificano il Codice dell’imposta sul reddito (legge 4172/2013), il Codice delle imposte indirette e il Codice delle imposte sul patrimonio. Ecco le tappe:
- Giugno 2026: secondo la stampa greca circola una prima bozza, con aliquota del 15%.
- 7 ottobre 2026: il Ministero mette il testo in consultazione pubblica, con aliquota ridotta al 10%.
- 22 ottobre 2026: si chiude la consultazione.
- Prima settimana di novembre 2026: presentazione in Parlamento e voto, secondo l’obiettivo indicato dal Ministero.
- Nei 12 mesi successivi all’entrata in vigore: finestra per la dichiarazione volontaria delle plusvalenze passate.
Negli articoli che abbiamo potuto leggere non è indicato da quando si applica l’imposta del 10%, né il primo anno d’imposta interessato. Secondo la stampa greca, il disegno di legge fissa invece due decorrenze specifiche: dal 1° dicembre 2026 l’esclusione dall’imposta digitale sulle transazioni e dal 1° gennaio 2027 le regole su successioni e donazioni. Sono punti da verificare sul testo definitivo.
Come la Grecia tassa oggi le criptovalute: il vuoto normativo
Finora la Grecia non ha avuto regole fiscali specifiche per le cripto. Mancava una norma che dicesse se e come tassare le plusvalenze, e mancava un codice in dichiarazione dove indicarle. L’amministrazione finanziaria greca è l’AADE (Anexártiti Archí Dimosíon Esódon, Autorità indipendente per le entrate pubbliche), l’equivalente della nostra Agenzia delle Entrate.
Questa incertezza ha avuto effetti concreti. Il sistema greco usa i tekmíria: presunzioni di reddito basate sulle spese e sugli acquisti del contribuente, simili al nostro redditometro. Chi compra una casa, ad esempio, deve dimostrare con quali redditi o disponibilità l’ha pagata. Secondo quanto riportato dalla stampa economica greca, nel 2026 l’ufficio dell’AADE che decide sui ricorsi amministrativi ha respinto, con la decisione 2407/2026, il ricorso di un contribuente che aveva indicato in dichiarazione circa 620.000 euro incassati nel 2024 dalla vendita di bitcoin. L’ufficio aveva liquidato la dichiarazione senza riconoscere l’importo, che quindi non poteva essere usato per giustificare le spese.
Il risultato era paradossale: chi aveva guadagni leciti da cripto non trovava un canale per dichiararli e farli riconoscere. La prassi, inoltre, non è stata uniforme: sempre secondo la stampa greca, in altri casi del 2026 l’amministrazione ha invece tassato al 33%, con sanzioni, versamenti derivanti dalla liquidazione di cripto. La riforma nasce anche per risolvere questo problema.
Tassazione criptovalute in Grecia: cosa prevede il disegno di legge per le persone fisiche
Aliquota e base imponibile
Il disegno di legge introduce nel Codice dell’imposta sul reddito un nuovo articolo 42B, dedicato alla cessione di cripto-attività. La plusvalenza delle persone fisiche è tassata con un’aliquota del 10%. L’aliquota generale sui redditi da cessione di capitale resta invece al 15%: quella prevista per le cripto sarebbe quindi più bassa di quella ordinaria. Va però ricordato che in Grecia le plusvalenze su azioni quotate sono tassate solo se chi vende possiede almeno lo 0,5% del capitale.
La plusvalenza è la differenza tra il prezzo di acquisto e il prezzo di cessione. Le spese direttamente collegate all’acquisto o alla cessione sono comprese, rispettivamente, nell’uno e nell’altro. Il testo fissa poi tre regole pratiche:
- Documentazione: prezzo di acquisto e di cessione risultano dai documenti emessi dal prestatore di servizi o dall’intermediario, oppure da qualsiasi dato che si possa ricavare direttamente dal registro distribuito.
- Costo medio: in caso di acquisti successivi, il costo è il valore complessivo di acquisto diviso per la quantità complessiva.
- Costo non dimostrabile: se il prezzo di acquisto non può essere determinato, si considera pari a zero.
Quest’ultima regola è la più severa. Chi non conserva la prova degli acquisti rischia di pagare l’imposta sull’intero incasso. Vale quindi anche in Grecia il principio che ripetiamo ai nostri clienti: la documentazione va raccolta e conservata prima, non al momento del controllo.
Quali operazioni sono tassate
Secondo il paragrafo 2 dell’articolo 42B, sono cessioni:
- lo scambio di cripto contro una somma di denaro;
- l’uso di cripto per acquistare beni o ricevere servizi e, in generale, «ogni atto di disposizione di cripto-attività a titolo oneroso»;
- il conferimento di cripto per costituire o aumentare il capitale di una società.
Quando le cripto sono usate per pagare un bene o un servizio, il prezzo di cessione è il loro valore in euro al momento dell’operazione. Lo stesso valore diventa il costo di acquisto per chi le riceve.
Permute tra cripto: le due letture
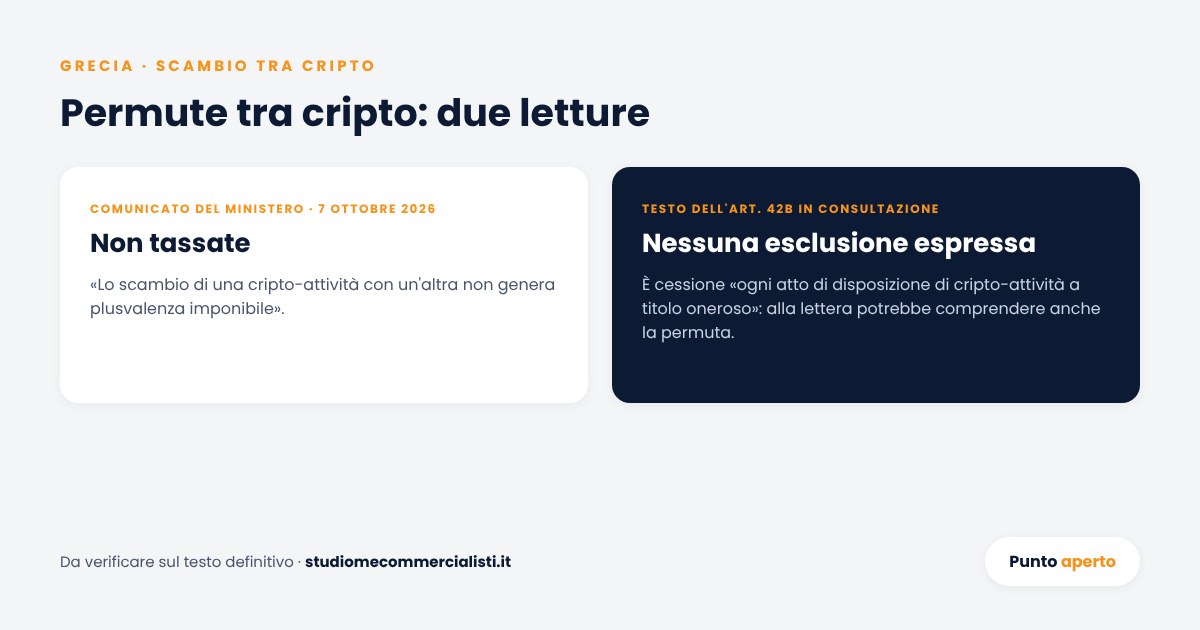
È il punto più delicato, e per ora ha due versioni.
Prima lettura: la permuta non è tassata. Lo afferma il Ministero nel comunicato del 7 ottobre: «lo scambio di una cripto-attività con un’altra non genera plusvalenza imponibile». Anche la bozza di giugno, secondo la stampa, rinviava la tassazione al momento della conversione in valuta legale o dell’acquisto di beni e servizi.
Seconda lettura: il testo non lo dice. Nel testo dell’articolo 42B in consultazione, così come riprodotto dal portale fiscale Taxheaven, non abbiamo trovato una frase che escluda le permute. Al contrario, la definizione di cessione comprende «ogni atto di disposizione a titolo oneroso», una formula che alla lettera potrebbe includere anche lo scambio tra cripto.
L’intenzione dichiarata del governo è chiara, ma la norma andrebbe resa esplicita. Finché non sarà disponibile il testo definitivo, con la relazione illustrativa, conviene tenere presenti entrambe le letture.
La soglia di 500 euro
La plusvalenza non è tassata se l’importo netto dell’anno, dopo la compensazione delle minusvalenze, non supera 500 euro. Per come è scritta, la norma descrive una soglia e non una franchigia: chi resta sotto i 500 euro non paga nulla, mentre chi li supera sembrerebbe tassato sull’intero importo, non solo sull’eccedenza.
Nello stesso senso va un primo commento della stampa greca: una plusvalenza netta di 1.000 euro sarebbe tassata per intero, con 100 euro di imposta. È una distinzione che in Italia conosciamo bene. Sulla soglia di 2.000 euro prevista per il 2023 e il 2024 si è discusso a lungo proprio di questo, come spieghiamo nella guida al quadro RW e al quadro RT. Anche qui servirà una conferma ufficiale.
Minusvalenze
Se il risultato è negativo, la perdita si riporta nei cinque anni successivi. Si può compensare soltanto con future plusvalenze da cessione di cripto, non con altri redditi. Il testo, però, aggiunge una condizione poco chiara: la perdita si riporta «se supera 500 euro per anno d’imposta». Non è detto, quindi, che cosa accada alle perdite più piccole.
Un esempio aiuta a capire il meccanismo, nell’ipotesi che il testo resti quello in consultazione.
| Passaggio | Importo |
|---|---|
| Plusvalenze realizzate nell’anno | 8.000 euro |
| Minusvalenze realizzate nell’anno | − 2.000 euro |
| Plusvalenza netta | 6.000 euro |
| Confronto con la soglia di 500 euro | superata |
| Imposta (10%) | 600 euro |
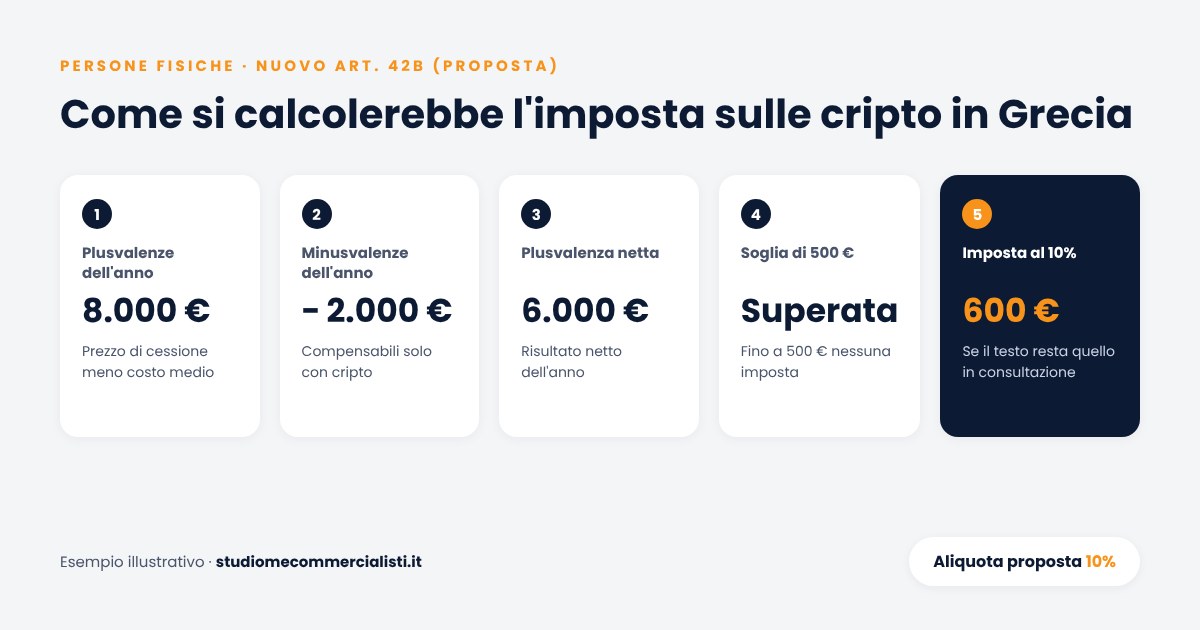
Esempio illustrativo, basato sul testo in consultazione. Con una plusvalenza netta di 450 euro l’imposta sarebbe zero.
Staking, prestito e fornitura di liquidità
Il disegno di legge allarga la definizione di interessi. Vi rientrano i redditi da prestito di cripto, dalla partecipazione a meccanismi di fornitura di liquidità o di rendimento nei protocolli decentralizzati e dal blocco di cripto nei meccanismi di validazione delle transazioni, cioè lo staking.
Sull’aliquota, di nuovo, le versioni sono due. Il comunicato del Ministero indica che questi rendimenti saranno tassati come interessi «con aliquota del 10%». Negli articoli che abbiamo potuto consultare, però, un’aliquota specifica non c’è: il nuovo articolo 42B rinvia all’imposta sugli interessi dell’art. 40, par. 2, che oggi è del 15% e che la parte pubblicata del disegno di legge non modifica. Quindi: 10% secondo il Ministero, 15% secondo la norma vigente richiamata. Il testo chiarisce comunque un punto utile: le cripto ricevute come rendimento avranno come costo di acquisto il valore su cui è stata calcolata l’imposta sugli interessi. Si evita così una doppia tassazione alla successiva vendita.
Mining, airdrop e NFT
Il testo in consultazione non menziona il mining né gli airdrop. Secondo la stampa, la bozza di giugno prevedeva che le cripto ottenute con il mining, fuori da un’attività d’impresa, fossero tassate solo al momento della cessione, con costo pari a zero. Questa indicazione, tuttavia, non compare negli articoli pubblicati. Resta applicabile la regola generale: se il costo non è dimostrabile, è zero.
Quanto al perimetro, la definizione è ampia. È cripto-attività ogni rappresentazione digitale di valore o di diritti che può essere trasferita e conservata elettronicamente con una tecnologia a registro distribuito, compresi i token «di ogni forma». Il testo non nomina gli NFT.
Quando l’attività diventa d’impresa
In Grecia tre operazioni dello stesso tipo in sei mesi possono far presumere un’attività d’impresa sistematica. Il disegno di legge esclude espressamente le cessioni di cripto da questa presunzione. Di conseguenza, chi compra e vende con frequenza come investitore privato non diventa, per questo solo motivo, un imprenditore.
Regolarizzare gli anni passati: la dichiarazione volontaria
L’articolo 282 del disegno di legge apre una finestra per chi ha ceduto cripto prima dell’entrata in vigore delle nuove regole. Ecco come funzionerebbe:
- Chi: le persone fisiche che hanno effettuato cessioni di cripto prima dell’entrata in vigore.
- Quando: dichiarazione entro 12 mesi dall’entrata in vigore; pagamento dell’imposta entro 60 giorni dalla dichiarazione.
- Quanto: la plusvalenza si calcola con le nuove regole e si tassa con la nuova aliquota del 10%.
- Sanzioni: nessuna sanzione e nessun interesse, se l’imposta è pagata nei termini.
C’è però un limite importante. Ai fini dei tekmíria conta soltanto la plusvalenza dichiarata. Il costo di acquisto delle cripto, e la parte del prezzo di vendita che gli corrisponde, non sono riconosciuti per giustificare spese e acquisti. In altre parole, la sanatoria fa emergere il guadagno, ma non spiega da dove veniva il capitale investito.
Il testo in consultazione non indica un numero massimo di anni regolarizzabili. La stampa greca, ad agosto, aveva parlato di cinque anni: anche questo punto va verificato sul testo definitivo.
Redditometro, successioni e altre imposte
- Redditometro: l’acquisto di cripto entra tra le spese per l’acquisto di beni patrimoniali. Chi compra cripto, quindi, deve poter dimostrare con quali redditi lo ha fatto.
- Successioni, donazioni e donazioni tra genitori e figli: le cripto sono qualificate come beni mobili immateriali situati all’estero. Il valore è quello in euro del giorno precedente a quello in cui sorge l’obbligazione tributaria.
- Imposta digitale sulle transazioni: non si applica alla vendita di cripto.
- Compensi in natura: le cripto assegnate a dipendenti, soci o azionisti si valutano in euro al momento dell’operazione.
E le società?
Le nuove regole riguardano le persone fisiche: sia l’articolo 42B sia la dichiarazione volontaria si riferiscono a loro. Per le società non ci sono disposizioni dedicate. Si applicano quindi le regole ordinarie: l’imposta sul reddito delle società è del 22% e le plusvalenze concorrono al reddito d’impresa; sui dividendi distribuiti è prevista una ritenuta del 5%.
Tabella riepilogativa: tassazione criptovalute in Grecia
| Aspetto | Disegno di legge in consultazione | Riferimento |
|---|---|---|
| Persona fisica: cessione contro denaro | 10% sulla plusvalenza | Nuovo art. 42B e art. 43 del Codice dell’imposta sul reddito |
| Pagamento di beni o servizi in cripto | Cessione tassata, al valore in euro del momento | Art. 42B, par. 2 e 6 |
| Permuta tra cripto | Non tassata secondo il Ministero; nessuna esclusione espressa nel testo | Comunicato del 7 ottobre 2026; art. 42B, par. 2 |
| Soglia annua | Nessuna imposta fino a 500 euro di plusvalenza netta | Art. 42B, par. 7 |
| Minusvalenze | Riporto per 5 anni, solo contro plusvalenze da cripto | Art. 42B, par. 4 |
| Costo di acquisto | Costo medio; zero se non dimostrabile | Art. 42B, par. 5 e 6 |
| Staking, prestito, liquidità | Interessi: 10% secondo il Ministero, 15% secondo la norma vigente richiamata | Art. 37 modificato; art. 40, par. 2; comunicato |
| Mining e airdrop | Non disciplinati nel testo | — |
| Anni passati | Dichiarazione volontaria entro 12 mesi, senza sanzioni | Art. 282 del disegno di legge |
| Società | Regole ordinarie: 22% | Codice dell’imposta sul reddito |
MiCA in Grecia: vigilanza e operatori non autorizzati
La Grecia ha adeguato l’ordinamento al regolamento MiCA con la legge 5193/2025. L’autorità di riferimento per i prestatori di servizi è la Commissione ellenica per il mercato dei capitali (Epitropí Kefalaiagorás); alla Banca di Grecia restano le competenze sugli enti creditizi e sugli emittenti di token ancorati a una valuta ufficiale. Il periodo transitorio massimo previsto dal regolamento europeo si è chiuso il 1° luglio 2026; in Grecia, secondo i commenti alla legge 5193/2025, il termine nazionale per gli operatori già attivi era più breve e scadeva a fine dicembre 2025. Secondo la stampa specializzata, a fine settembre 2026 risultavano iscritti nel registro europeo i primi quattro operatori greci.
Lo stesso disegno di legge interviene anche qui. L’articolo 288 dà alla Commissione il potere di ordinare la cessazione dell’attività a chi offre servizi in cripto senza autorizzazione, di far bloccare l’accesso ai siti dalla Grecia e di far rimuovere contenuti e applicazioni. È previsto inoltre un elenco pubblico degli operatori non autorizzati. Le stesse misure valgono per i servizi di investimento prestati senza autorizzazione.
Per il contribuente la scelta dell’operatore conta anche sul piano fiscale. Come abbiamo visto, i documenti emessi dal prestatore di servizi sono la prima prova del costo di acquisto.
DAC8: dal 2026 i dati arrivano all’amministrazione finanziaria
La Grecia ha recepito la direttiva (UE) 2023/2226, la cosiddetta DAC8, con la legge 5301/2026 sulla cooperazione amministrativa in materia fiscale. Gli obblighi per i prestatori di servizi decorrono dal 1° gennaio 2026: raccolgono i dati identificativi e fiscali degli utenti e quelli sulle operazioni, e li comunicano all’amministrazione finanziaria. Le prime informazioni riguardano l’anno 2026 e vanno scambiate tra gli Stati entro nove mesi dalla fine dell’anno, quindi entro il 30 settembre 2027.
Il collegamento con la riforma è evidente. Dal 2027 l’AADE riceverà i dati sulle operazioni dei residenti greci, anche da piattaforme di altri Stati europei. La finestra di dichiarazione volontaria arriva quindi poco prima che questi dati diventino disponibili. Lo stesso vale, a parti invertite, per chi è residente in Italia e opera su una piattaforma greca: sul tema rimandiamo all’articolo sui controlli dell’Agenzia delle Entrate sulle criptovalute.
A chi si applica il regime greco
Le regole descritte riguardano chi è fiscalmente residente in Grecia. Secondo l’art. 4 del Codice dell’imposta sul reddito, come riassunto dall’AADE, è residente la persona fisica che ha in Grecia la residenza permanente o principale, la dimora abituale o il centro degli interessi vitali. È residente, inoltre, chi è presente nel Paese per più di 183 giorni complessivi in un qualsiasi periodo di dodici mesi, con alcune eccezioni per i soggiorni turistici o di cura.
La Grecia offre anche regimi agevolati a chi vi trasferisce la residenza. I principali sono tre: un’imposta fissa di 100.000 euro l’anno sui redditi di fonte estera, a fronte di un investimento nel Paese (art. 5A); un’imposta del 7% sui redditi esteri dei pensionati (art. 5B); l’esenzione del 50% dei redditi di lavoro e d’impresa prodotti in Grecia (art. 5C). Non è chiaro, tuttavia, come questi regimi si coordinino con le nuove regole sulle cripto, e in particolare se una plusvalenza da cripto vada considerata di fonte greca o estera. È un aspetto da valutare caso per caso, con un consulente locale.
Per chi vive in Italia nulla cambia. Aprire un conto presso una piattaforma greca non basta per applicare queste regole. Chi resta residente ai sensi dell’art. 2 del TUIR continua a dichiarare e tassare le proprie cripto in Italia, dove dal 2026 l’aliquota ordinaria sulle plusvalenze è del 33%. Tra Italia e Grecia è in vigore una convenzione contro le doppie imposizioni, firmata ad Atene il 3 settembre 1987 e ratificata con la legge 30 dicembre 1989, n. 445. Per i criteri italiani rimandiamo all’articolo sulla tassazione dei residenti all’estero.
Nel confronto europeo, con il 10% la tassazione delle criptovalute in Grecia si collocherebbe tra le più leggere: poco sopra la Bulgaria, che applica un carico effettivo del 9%, e ben sotto il 22% dell’Estonia e il 28% del Portogallo per le cripto detenute meno di un anno.
Tassazione criptovalute in Grecia: domande frequenti
Oggi la Grecia non ha una norma specifica. Il disegno di legge messo in consultazione il 7 ottobre 2026 prevede un’imposta del 10% sulla plusvalenza delle persone fisiche, con una soglia di 500 euro l’anno sotto la quale non si paga nulla. Ad esempio, su una plusvalenza netta di 6.000 euro l’imposta sarebbe di 600 euro. Il testo non è ancora legge e può cambiare.
No. Il disegno di legge è in consultazione pubblica fino al 22 ottobre 2026 e, secondo l’obiettivo del Ministero, dovrebbe arrivare in Parlamento nella prima settimana di novembre. Negli articoli pubblicati non è indicato da quando si applicherà l’imposta del 10%. Fino all’approvazione resta il quadro attuale, privo di regole dedicate.
Secondo il comunicato del Ministero greco dell’Economia e delle Finanze, lo scambio di una cripto con un’altra non genera plusvalenza imponibile. Il testo dell’articolo in consultazione, però, non contiene un’esclusione espressa e definisce cessione ogni atto di disposizione a titolo oneroso. Fino al testo definitivo vanno considerate entrambe le letture.
La plusvalenza da cripto non è tassata se l’importo netto dell’anno, dopo la compensazione delle minusvalenze, non supera 500 euro. Per come è scritta, la norma descrive una soglia e non una franchigia: chi supera i 500 euro sembrerebbe tassato sull’intero importo. Serve però una conferma ufficiale.
Il disegno di legge fa rientrare tra gli interessi i redditi da prestito di cripto, da fornitura di liquidità e da staking. Il Ministero indica un’aliquota del 10%, ma il testo pubblicato rinvia alla norma sugli interessi, che oggi prevede il 15%: il punto va verificato sul testo definitivo. Le cripto ricevute come rendimento hanno come costo di acquisto il valore già tassato, così da evitare una doppia imposizione alla vendita.
Sì, secondo la proposta. Le persone fisiche potranno dichiarare le plusvalenze da cessioni precedenti entro 12 mesi dall’entrata in vigore, pagando l’imposta del 10% entro 60 giorni dalla dichiarazione, senza sanzioni né interessi. Ai fini delle presunzioni di reddito, però, viene riconosciuta solo la plusvalenza dichiarata e non il capitale investito.
Non esiste una disciplina specifica: lo stesso Ministero parla di vuoto normativo. Secondo la stampa greca, nel 2026 l’amministrazione finanziaria ha respinto la richiesta di un contribuente che voleva far riconoscere circa 620.000 euro incassati dalla vendita di bitcoin. La riforma nasce anche per dare a questi redditi un inquadramento certo.
In Italia. È la residenza fiscale della persona, non la sede della piattaforma, a decidere dove si tassano le plusvalenze. Il residente italiano dichiara le cripto nel quadro RW e le plusvalenze nel quadro RT. Con la DAC8, inoltre, le piattaforme europee raccolgono dal 2026 i dati degli utenti, che vengono scambiati tra gli Stati a partire dal 2027.
Fonti
- Ministero greco dell’Economia e delle Finanze, comunicato del 7 ottobre 2026 (in greco): messa in consultazione del disegno di legge e sintesi del nuovo quadro fiscale per le cripto-attività.
- Opengov.gr, pagina della consultazione pubblica (in greco): testo integrale del disegno di legge, osservazioni fino al 22 ottobre 2026.
- Taxheaven, «Tassazione delle criptovalute: tutto il nuovo quadro in consultazione» (in greco, 8 ottobre 2026): testo degli articoli da 277 a 289 del disegno di legge.
- Codice greco dell’imposta sul reddito (legge 4172/2013), artt. 4, 13, 21, 32, 37, 42B (nuovo) e 43; legge 5177/2025 sulle imposte indirette; legge 5219/2025 sulle imposte sul patrimonio.
- AADE, «Tax residence for natural persons»: criteri di residenza fiscale delle persone fisiche.
- OT – Oikonomikos Tachydromos, 26 agosto 2026 (in greco): decisione 2407/2026 sul ricavato della vendita di bitcoin e quadro DAC8.
- Legge 5301/2026 sulla cooperazione amministrativa in materia fiscale e direttiva (UE) 2023/2226 (DAC8).
- Regolamento (UE) 2023/1114 (MiCA) e legge greca 5193/2025.
- International Bar Association, guida ai regimi fiscali agevolati per chi trasferisce la residenza in Grecia (artt. 5A, 5B e 5C).
Le informazioni hanno carattere generale e sono aggiornate all’8 ottobre 2026. Il disegno di legge greco è in consultazione e può essere modificato prima dell’approvazione. La normativa di un altro Stato va sempre verificata sulla situazione concreta, anche con un professionista locale; questo articolo non sostituisce una consulenza personalizzata.
Hai cripto e stai valutando la Grecia?
Residenza fiscale, operazioni su piattaforme estere, quadro RW e quadro RT: il Dott. Massimo Esposito ti affianca con oltre 9 anni di esperienza nella fiscalità delle cripto-attività.
